L’essentiel
- SCI à l’IR : pas de comptes annuels obligatoires, mais une déclaration de revenus fonciers chaque année et un gérant qui rend compte aux associés.
- SCI à l’IS : comptes annuels obligatoires, puis déclaration de résultat et tableaux de la liasse fiscale.
- Dépôt : la déclaration se télétransmet au deuxième jour ouvré après le 1er mai, avec 15 jours de plus en ligne.
- Écritures : loyers au compte 706, charges aux comptes 61 à 66, emprunt au compte 164, apports d’associés au compte 455.
- Comptable : la loi n’en impose pas, mais l’IS, la TVA ou plusieurs immeubles rendent l’aide d’un expert-comptable très utile.
Quelles sont les obligations comptables d’une SCI ?
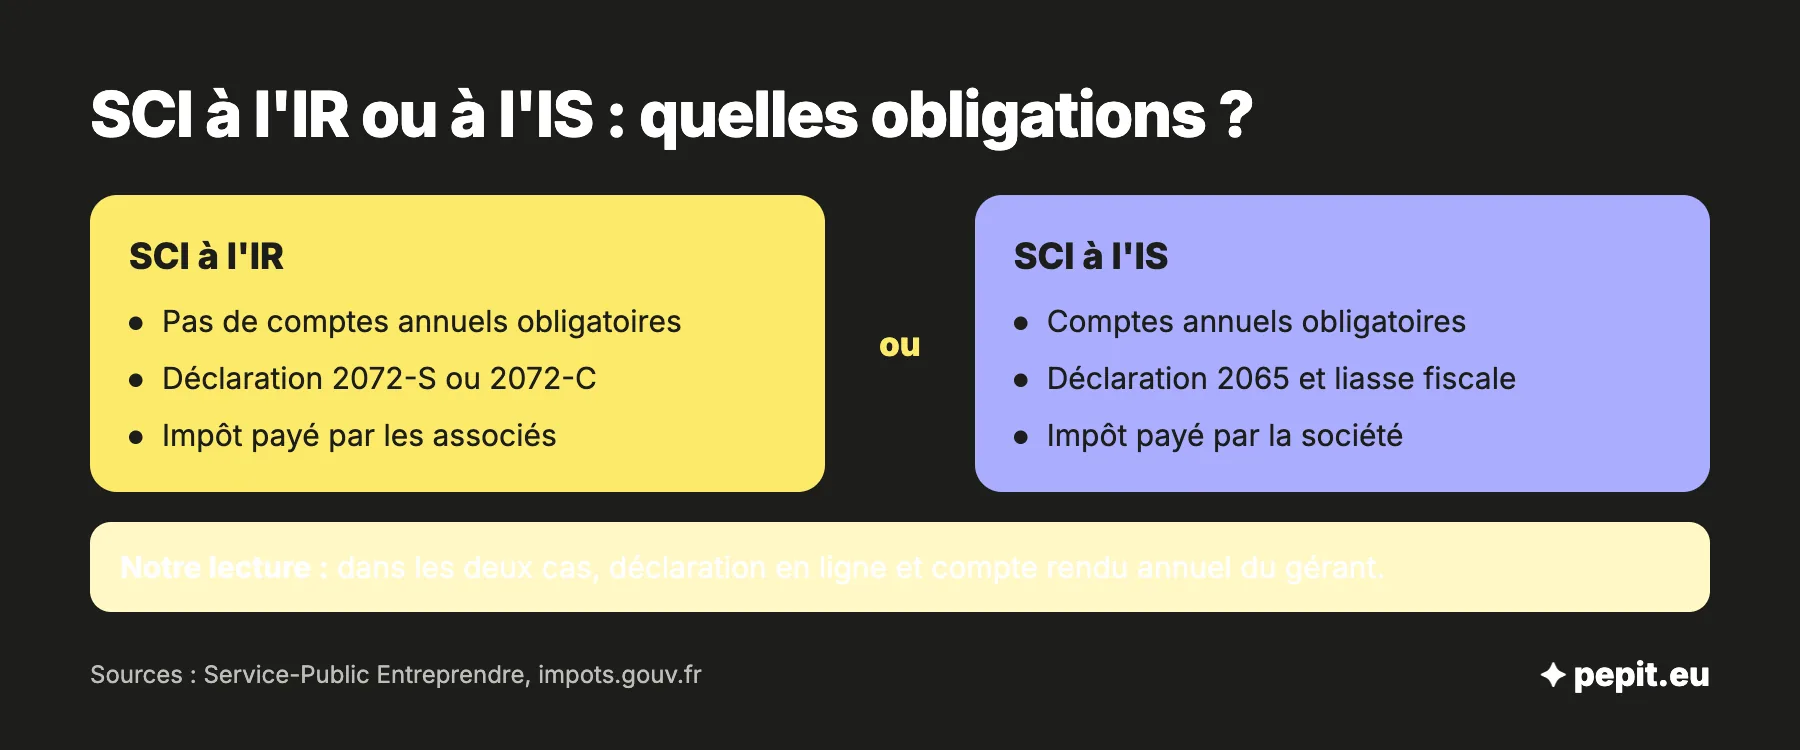
Elles changent selon l’impôt choisi. Une SCI à l’impôt sur le revenu (IR) a peu de formalités comptables, une SCI à l’impôt sur les sociétés (IS) a celles de toute société : comptes annuels, liasse fiscale et approbation par les associés.
| Obligation | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Comptes annuels (bilan, compte de résultat, annexe) | ❌ Non, sauf cas particuliers | ✅ Oui |
| Compte rendu du gérant aux associés | Au moins une fois par an, par écrit | Au moins une fois par an, par écrit |
| Déclaration de résultat | 2072-S ou 2072-C | 2065 et tableaux de la liasse |
| Mode de dépôt | Télédéclaration obligatoire | Télédéclaration obligatoire |
| Qui paie l’impôt | Les associés, sur leur part du résultat | La société, puis les associés sur les dividendes |
| Dépôt des comptes au greffe | Non | Non |
SCI à l’IR : un suivi des recettes et des dépenses
La SCI à l’IR n’a pas à établir de comptes annuels tant qu’elle n’a ni activité commerciale, ni option pour l’IS, ni assujettissement à la TVA. Son gérant doit pourtant rendre compte de sa gestion aux associés au moins une fois par an, dans un rapport écrit qui indique bénéfices et pertes. Pour y parvenir, il suit chaque loyer encaissé et chaque dépense payée.
L’absence de comptabilité est une faute de gestion, qui peut entraîner la révocation du gérant.
SCI à l’IS : une comptabilité de société
La SCI qui a opté pour l’IS établit ses comptes annuels et dépose une déclaration de résultat avec sa liasse fiscale. Elle doit aussi les établir dans quatre autres situations : si elle exerce une activité commerciale, si elle est assujettie à la TVA (les règles sont détaillées dans l’article sur la TVA d’une SCI), si un associé relève de l’IS ou des BIC, ou si ses statuts le prévoient.
Attention
Une SCI à l’IR qui loue en meublé bascule obligatoirement à l’IS quand cette activité commerciale dépasse 10 % de son chiffre d’affaires HT. La comptabilité à tenir change alors du tout au tout, dès l’exercice concerné.
Quelle déclaration une SCI dépose-t-elle, et pour quand ?
La déclaration dépend de l’impôt et de la composition de la SCI. Elle se dépose toujours en ligne, depuis l’espace professionnel de la société sur impots.gouv.fr.
Pour connaître en quelques réponses votre déclaration et votre date limite, choisissez la forme « SCI » dans l’outil ci-dessous :
SCI à l’IR : déclaration simplifiée ou complète
La 2072-S (simplifiée) convient quand tous les associés sont des personnes physiques, ou des entreprises relevant des micro-régimes ou des BNC, et que la SCI n’a ni immeuble en nue-propriété, ni monument historique, ni bien en amortissement. Dès qu’un associé est une société à l’IS ou une entreprise à un régime réel, ou qu’un de ces biens existe, la SCI dépose une 2072-C, la déclaration complète.
La date limite est le deuxième jour ouvré suivant le 1er mai pour les loyers de l’année précédente, avec 15 jours de plus en télédéclaration. En 2026, la date était le 5 mai, soit le 20 mai en ligne ; pour 2027, la règle donne le 4 mai, soit le 19 mai.
SCI à l’IS : déclaration de résultat et liasse
La SCI à l’IS dépose une 2065 et ses tableaux. Pour une clôture au 31 décembre, la date est la même qu’à l’IR ; pour une clôture en cours d’année, elle tombe trois mois après la clôture, avec les mêmes 15 jours en ligne. Le détail de ces échéances figure dans l’article sur la date limite de la liasse fiscale.
Côté associés : la part de résultat à reporter
La SCI à l’IR remet à chaque associé une attestation annuelle avec le détail des revenus et des charges. L’associé qui ne détient que des parts de SCI reporte sa part ligne 4BA de la déclaration de revenus ; dans les autres cas, il remplit la 2044. Pour une SCI à l’IS, les associés déclarent les dividendes reçus.
Deux seuils déclenchent des impôts de la société elle-même : la SCI qui loue des locaux nus professionnels pour plus de 152 500 € de recettes HT est soumise à la CVAE, et celle qui loue des immeubles nus autres que l’habitation pour au moins 100 000 € à la CFE.
Les sanctions si la déclaration manque
Un dépôt tardif ou incomplet entraîne un intérêt de retard et, selon les cas, des majorations. Ce sont les mêmes règles que pour une société ordinaire.
Comment tenir la comptabilité d’une SCI au quotidien ?
Le principe est simple : un compte bancaire propre à la SCI, et chaque pièce rattachée à une écriture. On enregistre les loyers à l’encaissement (une recette encaissée dans l’année, y compris les arriérés et les loyers payés d’avance) et les charges à leur paiement.
| Opération | Compte débité | Compte crédité |
|---|---|---|
| Loyer encaissé | 512 Banque | 706 Prestations de services (ou 7083 Locations diverses) |
| Taxe foncière payée | 63512 Taxes foncières | 512 Banque |
| Prime d’assurance | 616 Primes d’assurances | 512 Banque |
| Réparation de l’immeuble | 6152 Entretien et réparation sur biens immobiliers | 512 Banque |
| Honoraires du comptable | 6226 Honoraires | 512 Banque |
| Intérêts d’emprunt | 6611 Intérêts des emprunts et dettes | 512 Banque |
| Achat de l’immeuble (terrain, bâtiment) | 2115 Terrains bâtis, 2131 Bâtiments | 164 Emprunts, 455 Associés – Comptes courants |
| Impôt sur les sociétés (SCI à l’IS) | 695 Impôts sur les bénéfices | 444 État – Impôts sur les bénéfices |
Les numéros viennent du plan comptable général : le plan comptable complet liste chaque compte avec son libellé. Le compte 455 enregistre ce que les associés avancent à la SCI, qui le leur rembourse ensuite.
Exemple chiffré
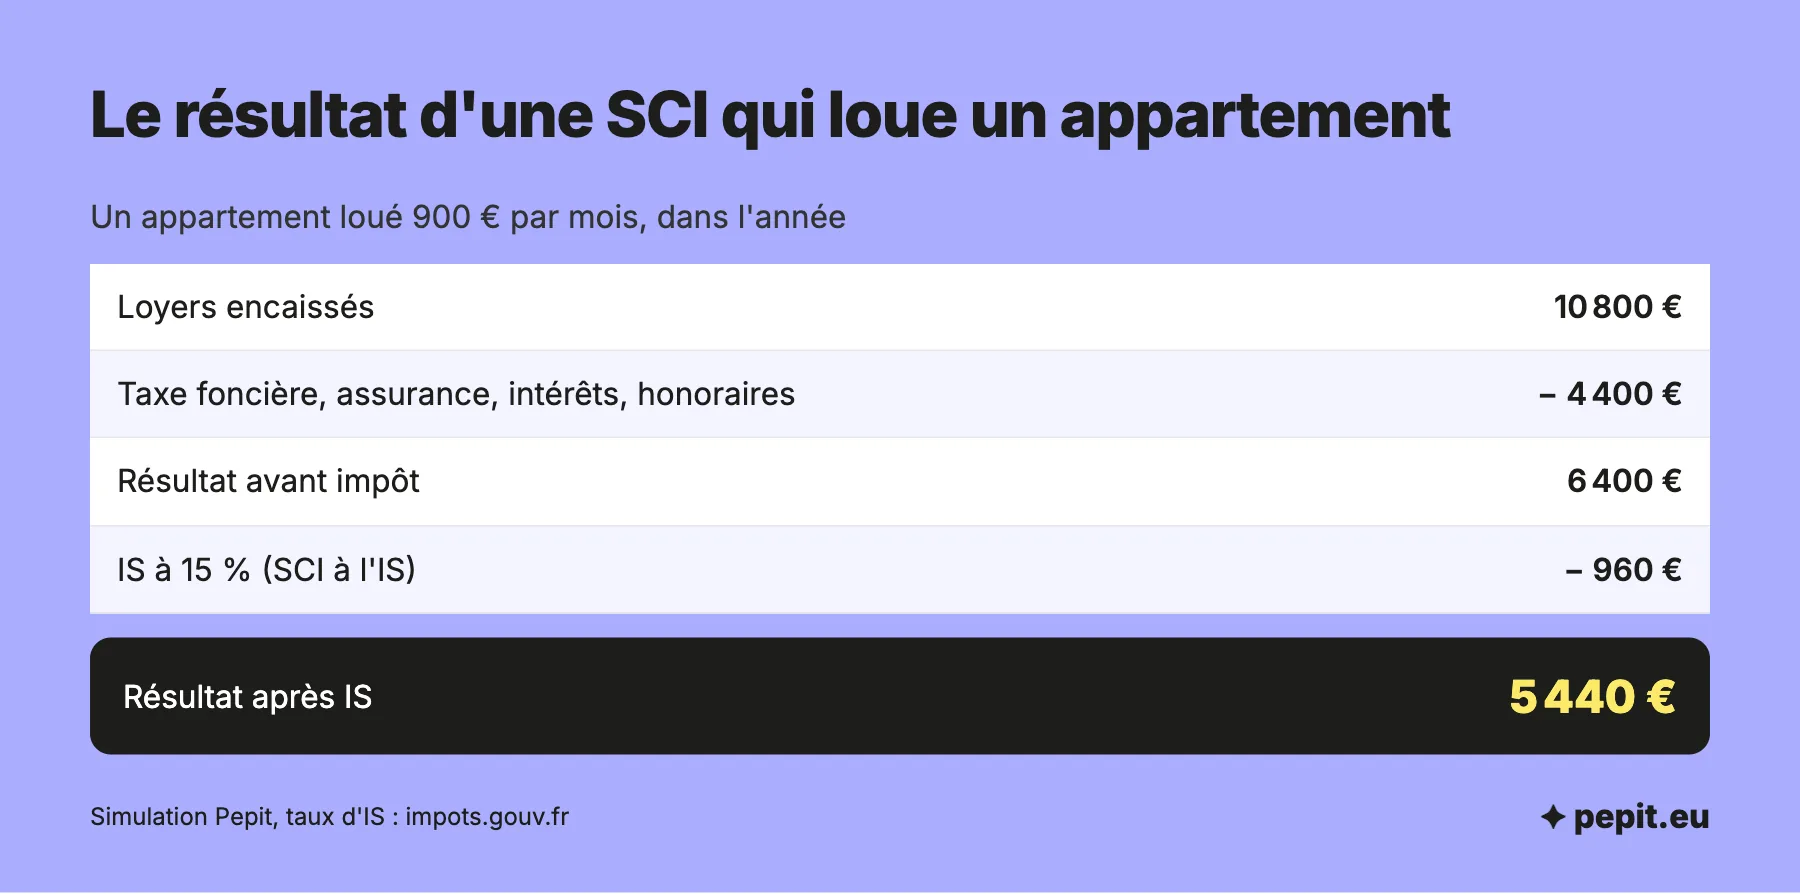
Simulation : une SCI loue un appartement 900 € par mois, dans l’année.
- Loyers encaissés : 900 × 12 = 10 800 €.
- Charges payées : taxe foncière 1 200 €, assurance 300 €, intérêts d’emprunt 2 400 € et honoraires 500 €, soit 4 400 €.
- Résultat : 10 800 − 4 400 = 6 400 €.
- SCI à l’IR : 6 400 € répartis entre les associés au prorata de leurs parts, imposés chez eux.
- SCI à l’IS : IS au taux de 15 % (sous conditions) = 6 400 × 15 % = 960 €, soit 5 440 € après impôt, avant amortissement du bâtiment.
Lecture : le résultat est le même, mais il est imposé chez les associés à l’IR, et dans la société à l’IS. À l’IS, l’amortissement du bâtiment (le terrain ne s’amortit pas) réduirait ce résultat, ce qui change la comparaison.
Le compte courant d’associé et les apports
Une SCI se finance rarement par son seul capital. Les associés avancent souvent des fonds pour l’achat ou les travaux, et la société les inscrit au compte 455, un compte par associé. Chaque avance et chaque remboursement s’y enregistre avec la date et le justificatif, de sorte que la SCI sache à tout moment ce qu’elle doit à chacun.
Ce compte s’ajoute à l’emprunt bancaire (compte 164) pour financer l’immeuble. Il explique aussi pourquoi un remboursement d’associé n’est pas une charge : c’est le retour d’une somme avancée, pas une dépense du résultat.
Les pièces à garder
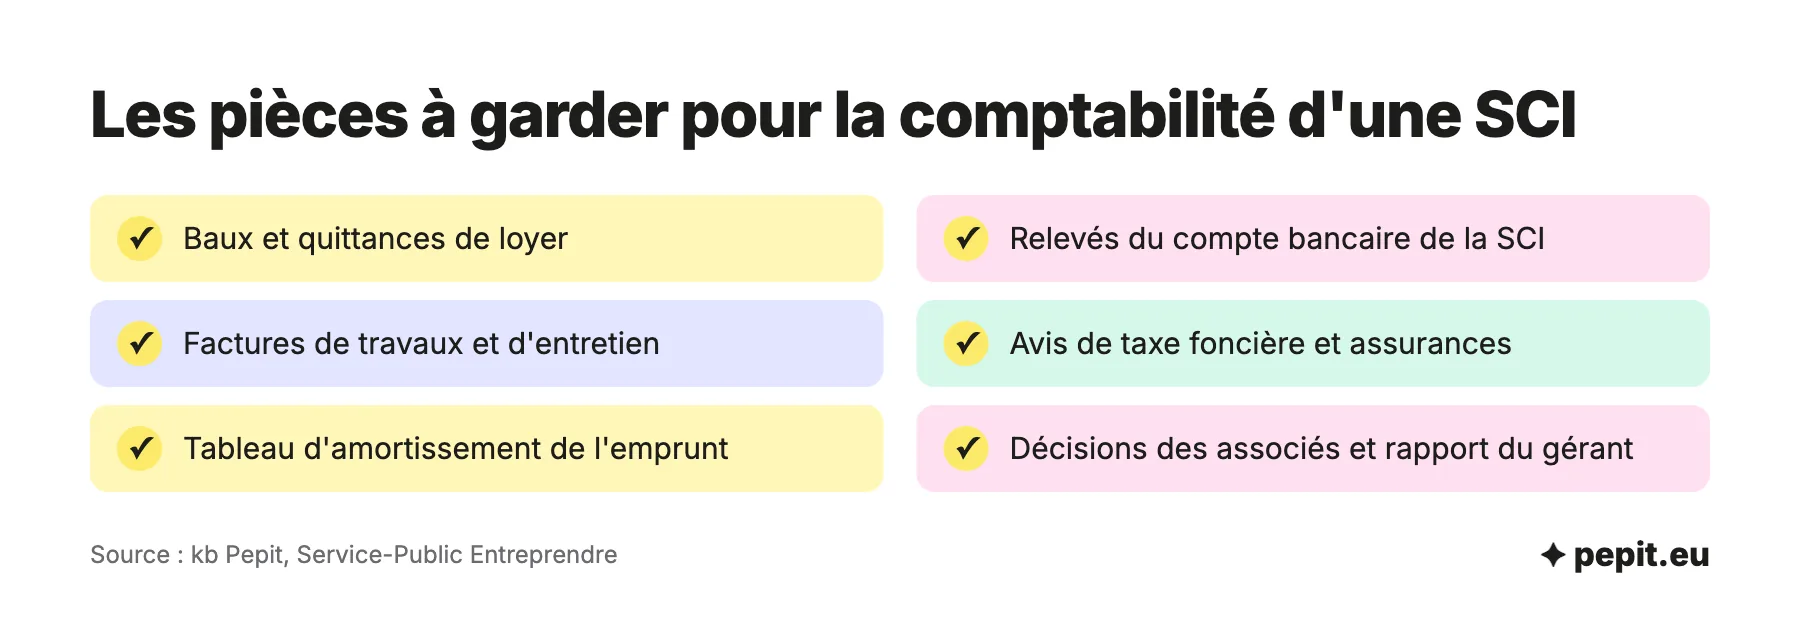
Le gérant garde les baux, les quittances, les relevés bancaires, les factures de travaux, les avis de taxe foncière, les tableaux d’emprunt et les procès-verbaux de décisions des associés. Les justificatifs se conservent 10 ans, ce qui laisse de la marge si l’administration revient sur un exercice.
L’avis de l’expert-comptable
Ouvrez un compte bancaire unique pour la SCI et n’y mélangez jamais de dépenses personnelles. Les mouvements entre les associés et la société passent tous par le compte courant d’associé : c’est ce qui permet de justifier un remboursement ou une avance lors d’un contrôle.
Une SCI a-t-elle besoin d’un expert-comptable ?
La loi n’impose pas de comptable à une SCI. Pour une SCI à l’IR qui loue un ou deux logements, un gérant rigoureux peut tenir seul un tableau de recettes et de dépenses et remplir la 2072-S.
L’aide d’un professionnel devient pertinente quand la SCI est à l’IS, assujettie à la TVA, propriétaire de plusieurs immeubles, ou quand elle compte des associés personnes morales. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité et les déclarations d’une SCI sur devis.
SCI familiale : ce qui se simplifie, ce qui reste obligatoire
La SCI familiale est, en pratique, une SCI à l’IR qui loue ou met un bien à la disposition de proches. Ses obligations sont celles d’une SCI à l’IR, avec une simplification possible.
Certaines SCI familiales, ou qui mettent gratuitement des logements à la disposition des associés, ne déposent la 2072-S que l’année de leur création. Les années suivantes, elles en sont dispensées tant que la propriété, la liste des biens, l’occupation et les revenus ne changent pas ; il vaut mieux en faire confirmer les conditions par le service des impôts avant d’arrêter la déclaration.
Même sans déclaration, le gérant reste tenu de rendre compte aux associés chaque année, et le compte courant de chacun doit être suivi.
Questions fréquentes sur la comptabilité d’une SCI
Les questions que l’on nous pose le plus souvent sur la comptabilité d’une SCI, avec des réponses courtes.
Faut-il déposer les comptes d’une SCI au greffe ?
Non, le dépôt des comptes annuels au greffe n’est pas obligatoire pour une SCI. La déclaration de résultat, elle, se dépose chaque année auprès de l’administration fiscale.
Quel compte utiliser pour l’impôt sur les sociétés d’une SCI ?
Le compte 695 pour la charge d’impôt de l’exercice, avec en contrepartie le compte 444 pour la dette envers l’État. Il ne concerne que la SCI à l’IS : à l’IR, la société ne paie pas d’impôt, ses associés le paient.
Quand utiliser le compte 678 dans une SCI ?
Le compte 678 enregistre les autres charges exceptionnelles, celles qui n’ont pas de compte plus précis, comme une pénalité ou une charge sans rapport avec l’exploitation courante. Les charges habituelles (assurance, entretien, taxe foncière) ont leurs propres comptes.
Quand utiliser le compte 6135 dans une SCI ?
Le compte 6135 regroupe les locations mobilières, par exemple celle d’un équipement ou d’un matériel pour l’immeuble. La location d’un immeuble par la SCI elle-même s’enregistre au compte 6132, locations immobilières.
Combien de temps conserver les pièces comptables d’une SCI ?
Les justificatifs se conservent 10 ans. Gardez en particulier les baux, les quittances, les factures de travaux et les relevés bancaires, qui servent à justifier les charges déduites du résultat.
Que risque une SCI sans comptabilité ?
Le gérant s’expose à la révocation pour faute de gestion, et la SCI à des pénalités fiscales si la déclaration est tardive ou incomplète : intérêt de retard, puis majorations. Un suivi simple des recettes et des dépenses suffit à éviter ces ennuis.
Une SCI à l’IR peut-elle passer à l’IS ?
Oui, par option notifiée au service des impôts avant la fin du troisième mois de l’exercice concerné. L’option est révocable jusqu’au cinquième exercice suivant, puis irrévocable, et elle entraîne en principe l’imposition immédiate des bénéfices et plus-values non encore taxés.
Quelles écritures passer pour une SCI à l’IS qui distribue ses bénéfices ?
La décision de distribution se constate au compte 457, dividendes à payer, puis le paiement solde ce compte par la banque. Les règles de distribution et la fiscalité des associés sont expliquées dans l’article sur les dividendes.
Sources
- Service-Public Entreprendre : société civile immobilière (régime fiscal, comptabilité)
- Service-Public Entreprendre : dépôt des comptes annuels
- impots.gouv.fr : comment déclarer les résultats de ma SCI
- impots.gouv.fr : société civile immobilière (déclaration des associés)
- impots.gouv.fr : notice de la déclaration 2072-S (revenus 2025)
- impots.gouv.fr : calendrier fiscal des professionnels, mai 2026