L’essentiel
- Rôle : cette déclaration de résultat est le formulaire principal que toute société passible de l’impôt sur les sociétés dépose chaque année.
- Jamais seule : elle part avec les tableaux de la liasse, qui changent selon le régime d’imposition de la société.
- Autres régimes : une société ou une entreprise individuelle à l’impôt sur le revenu dépose un autre formulaire de résultat.
- Date limite : trois mois après la clôture, ou le deuxième jour ouvré après le 1er mai pour un exercice clos au 31 décembre.
- Dépôt : la transmission est électronique, par saisie en ligne ou par EDI, sous peine d’une majoration de 0,2 % de l’impôt.
Liasse 2065 : quels formulaires joindre selon votre régime ?
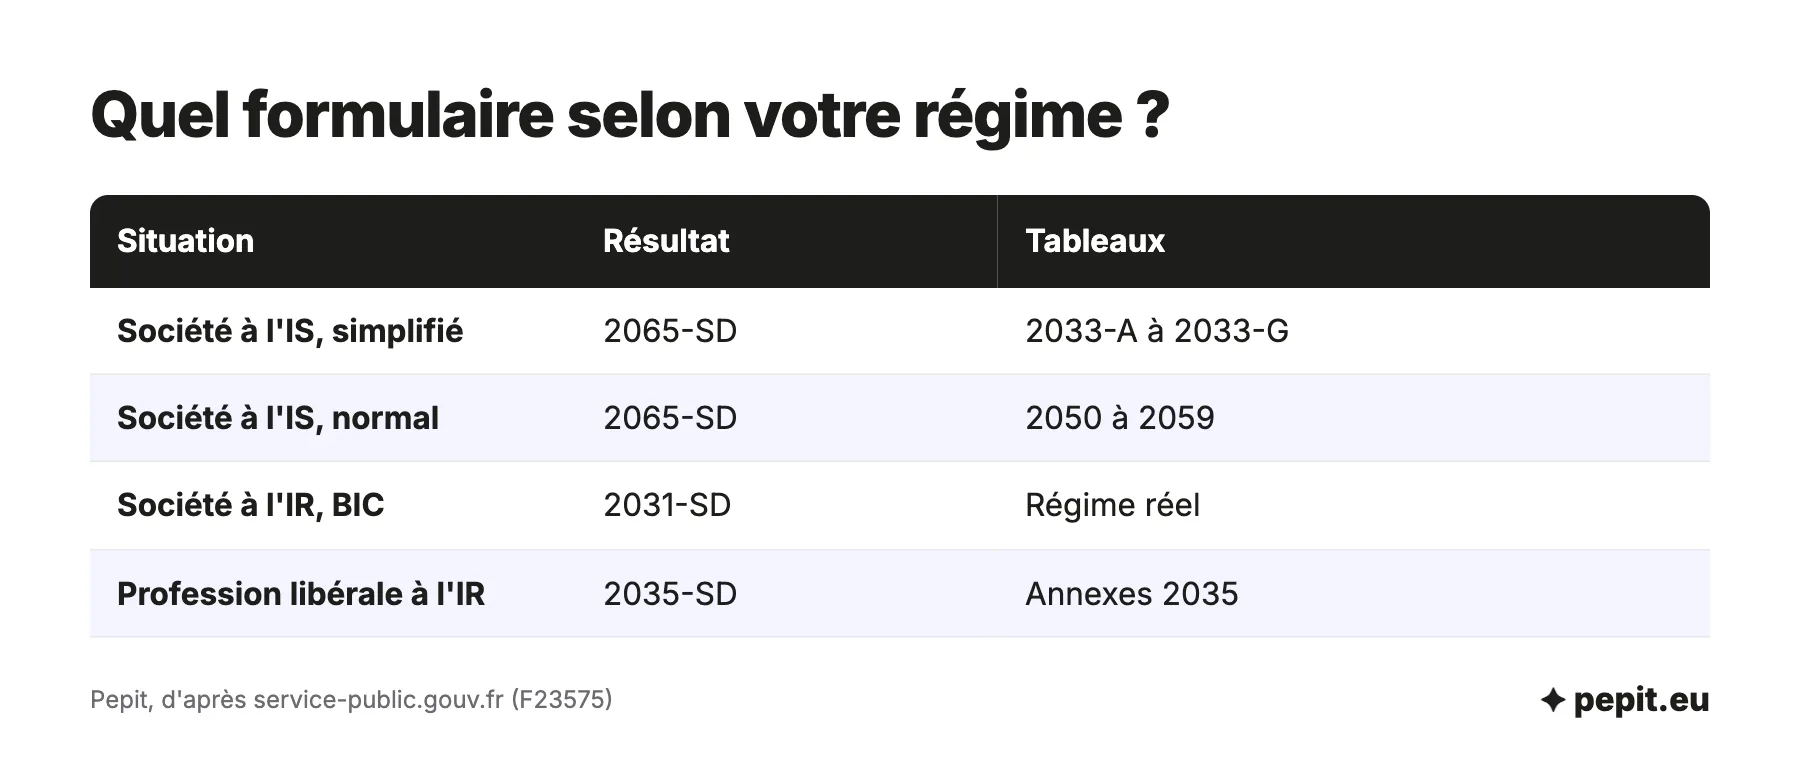
Le formulaire dépend de l’impôt qui frappe les bénéfices, puis du régime réel, simplifié ou normal. Voici la table de correspondance entre la situation de l’entreprise, sa déclaration de résultat et les tableaux à joindre.
| Situation | Déclaration de résultat | Tableaux de liasse | À savoir |
|---|---|---|---|
| Société à l’IS, régime réel simplifié | 2065-SD | 2033-A à 2033-G | Plafonds du régime : 945 000 € de chiffre d’affaires pour la vente, 286 000 € pour les services |
| Société à l’IS, régime réel normal | 2065-SD | 2050 à 2059 | Régime obligatoire au-delà de ces plafonds, ou sur option |
| Société ayant opté pour l’IR (activité BIC) | 2031-SD | Tableaux du régime réel, simplifié ou normal | Pas de 2065 : le résultat passe par l’impôt sur le revenu des associés |
| Société de professionnels libéraux à l’IR | 2035-SD | Tableaux annexes de la 2035 | Régime de la déclaration contrôlée, en BNC |
| Entreprise individuelle au réel, en BIC | 2031-SD | Tableaux du régime réel, simplifié ou normal | Le résultat s’ajoute aux revenus du dirigeant |
| Entreprise individuelle au réel, en BNC | 2035-SD | Tableaux annexes de la 2035 | Même formulaire que les professions libérales à l’IR |
La lecture est simple : la 2065 est réservée aux sociétés à l’IS. Dès que l’impôt sur le revenu s’applique aux bénéfices, on change de formulaire. Le détail des tableaux, ligne par ligne, relève de la liasse fiscale elle-même.
Attention
Ne confondez pas deux régimes « simplifiés ». Le réel simplifié d’imposition des bénéfices, qui ouvre droit aux tableaux 2033, ne change pas. Seul le régime simplifié de TVA disparaît, au 1er janvier 2027 selon l’article 38 de la loi de finances pour 2025 (au lendemain de la clôture de l’exercice qui comprend le 31 décembre 2026 pour une société à exercice décalé). Il ne modifie pas la liasse.
Que contient la déclaration de résultat et qui doit la déposer ?
Toute société passible de l’impôt sur les sociétés dépose chaque année une déclaration de résultat. Cela couvre une SARL, une EURL, une SAS ou une SASU à l’IS, et aussi une SCI qui a opté pour l’IS. Le formulaire sert à fixer le résultat fiscal, puis l’impôt.
La 2065 est comme une enveloppe timbrée : sans le courrier à l’intérieur, l’administration la reçoit mais la déclaration reste incomplète. Ce courrier, ce sont les tableaux de la liasse et leurs pièces jointes.
Quel que soit le régime, la société joint aussi des documents propres à la 2065 :
- les procès-verbaux des assemblées ou des décisions de l’année ;
- l’état des bénéfices distribués aux associés ;
- la liste des associés qui détiennent au moins 10 % du capital, avec leur nombre de titres et leur pourcentage ;
- la liste des participations détenues dans d’autres sociétés, avec leur pourcentage et leur numéro SIRET.
Au régime réel normal, s’ajoutent des renseignements sur les dérogations comptables, les changements de méthode d’évaluation ou de présentation, et les comptes de régularisation.
Qui remplit quoi : vous ou votre comptable ?
La société reste responsable de sa déclaration, même quand un tiers prépare et transmet les documents. Le partage du travail se fait en général ainsi.
| Étape | Dirigeant | Comptable |
|---|---|---|
| Tenue de la comptabilité et des justificatifs | Fournit factures, relevés et contrats | Saisit, rapproche et révise |
| Arrêté des comptes | Valide le bilan et le compte de résultat | Les établit |
| Passage du résultat comptable au résultat fiscal | Répond aux questions sur les charges | Réintègre et déduit selon les règles fiscales |
| Remplissage de la 2065 et des tableaux | Relit et signe la déclaration | Remplit et contrôle les rubriques |
| Transmission | Valide la transmission | Transmet par EDI ou par saisie en ligne |
Faire soi-même est possible au réel simplifié : l’espace professionnel de impots.gouv.fr permet la saisie en ligne. Au réel normal, la transmission passe par EDI-TDFC, avec un partenaire EDI tel qu’un expert-comptable ou un éditeur de logiciel.
L’avis de l’expert-comptable
Arrêtez les comptes avant d’ouvrir la 2065. Le résultat fiscal se calcule à partir du bilan et du compte de résultat définitifs : remplir la déclaration en cours d’écritures oblige à tout reprendre à la première correction.
Quand déposer la déclaration et par quel canal ?
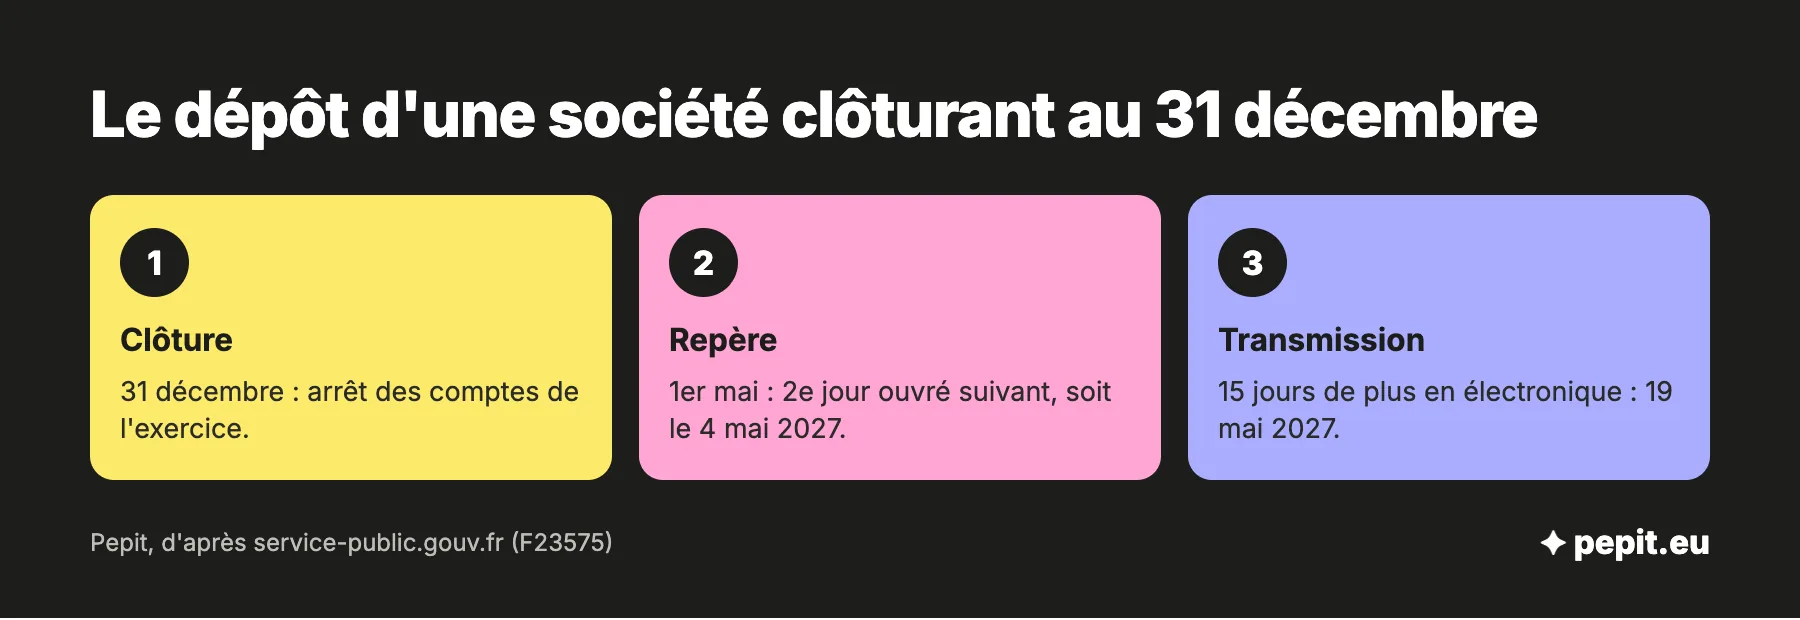
Le délai général est de 3 mois après la clôture de l’exercice. Pour un exercice clos le 31 décembre, ou une société sans clôture dans l’année civile, la date limite est le 2e jour ouvré suivant le 1er mai. L’administration ajoute 15 jours pour la transmission électronique, qui est obligatoire.
Exemple chiffré
Une SAS de conseil clôture son exercice le 31 décembre 2026. Hypothèse : elle transmet par voie électronique.
- 1er mai 2027 : c’est un samedi.
- 2e jour ouvré suivant : le mardi 4 mai 2027, car le lundi 3 mai est le premier.
- Délai de 15 jours : 4 mai + 15 jours, soit le 19 mai 2027.
Lecture : le dépôt tombe avant l’approbation des comptes, souvent prévue fin juin. Le comptable arrête donc les comptes en avril. Pour l’exercice clos le 31 décembre 2025, le même calcul donne le 20 mai 2026.
Pour un exercice qui ne finit pas le 31 décembre, comptez 3 mois après la clôture, puis les 15 jours en cas de transmission électronique. Les autres échéances de la liasse, comme celle du dépôt des comptes au greffe, se lisent dans le calendrier des dates limites de la liasse fiscale.
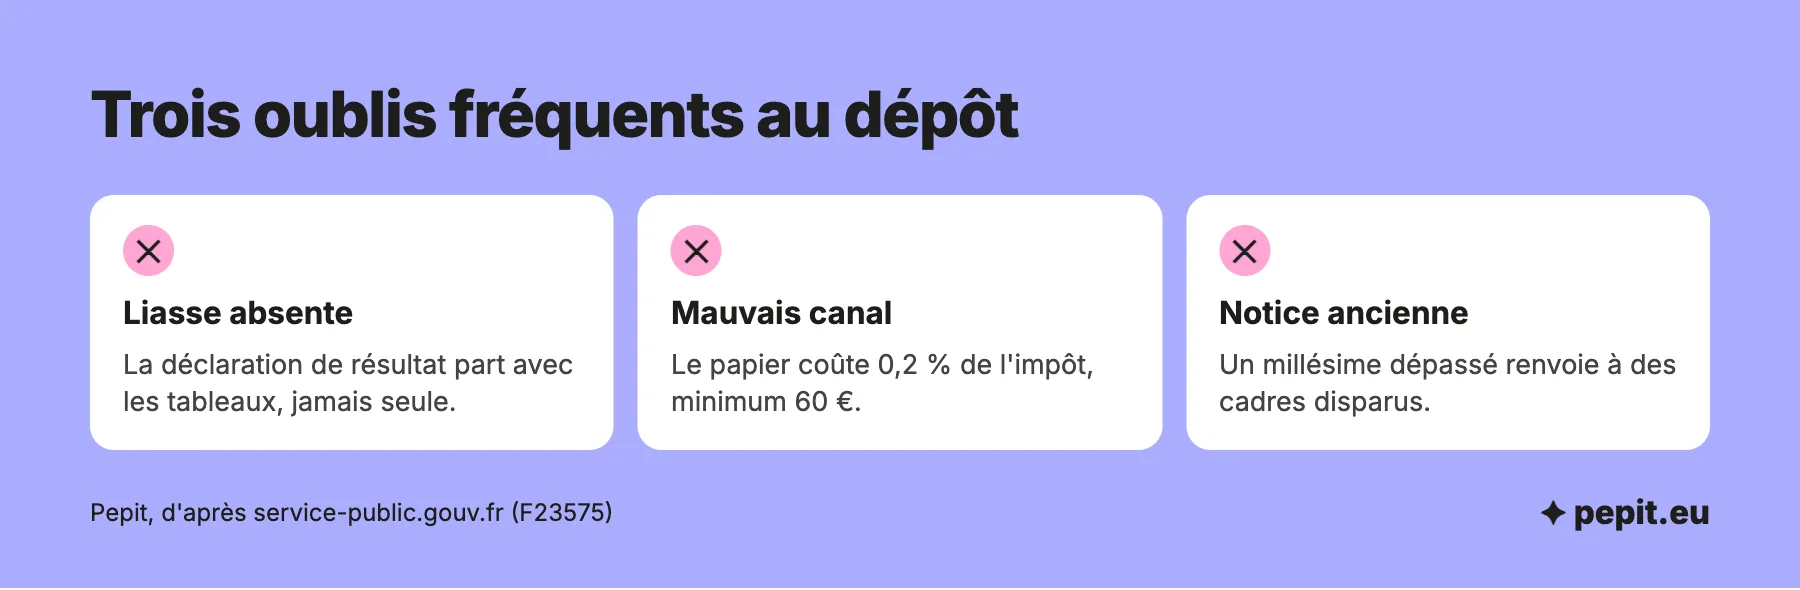
Deux canaux existent selon le régime. Au réel simplifié, la saisie en ligne se fait dans l’espace professionnel, ou par EDI avec un logiciel. Au réel normal, l’EDI est la règle. Toute transmission par un autre moyen, comme le papier, entraîne une majoration de 0,2 % de l’impôt dû, avec un minimum de 60 €.
Quelles notices officielles utiliser pour remplir la déclaration ?
Les formulaires et leurs notices se téléchargent sur impots.gouv.fr, rubrique des formulaires, à partir du numéro du document. Pour comprendre les cadres de la 2065, la doctrine fiscale de référence est le BOFiP, au chapitre BOI-IS-DECLA-10-10-20 consacré aux documents sociaux et aux documents annexes à joindre à la déclaration. La fiche de Service-Public sur la déclaration de résultat des sociétés à l’IS fait le lien entre ces textes et les délais.
- Notice du formulaire : elle explique chaque cadre, case par case, à lire avant de remplir.
- Notice de la liasse : elle couvre les tableaux 2033 ou 2050 selon votre régime.
- BOFiP : il donne la position de l’administration en cas de doute sur une rubrique.
- Fiche Service-Public : elle résume les délais et les modalités de dépôt.
Prenez toujours la version du millésime en cours : les formulaires changent d’une année à l’autre, et une notice ancienne peut renvoyer à des cadres qui n’existent plus.
Et pour une SASU, une SAS ou une SCI à l’IS : qu’est-ce qui change ?
Rien dans le formulaire : la 2065 dépend de l’impôt, pas du statut. Une SASU, une SAS, une EURL à l’IS ou une SCI à l’IS dépose la même déclaration, avec les mêmes tableaux selon son régime. Le vrai écart tient au volume de travail : une SCI qui amortit ses biens ou une SAS qui rémunère son président a plus de rubriques à justifier.
Pour une SCI, la comptabilité d’engagement et les amortissements pèsent sur le résultat fiscal, comme le détaille l’article sur la comptabilité d’une SCI. Le coût d’un bilan et de sa liasse varie avec la taille de l’activité : il fait l’objet de l’article sur le prix d’un bilan comptable, sans chiffre repris ici.
Pepit, cabinet d’expertise comptable en ligne, prend en charge la liasse fiscale et sa transmission par EDI, sur devis.
Questions fréquentes sur la liasse 2065
Les réponses courtes aux questions qui reviennent le plus souvent.
Peut-on faire sa liasse fiscale soi-même ?
Oui au réel simplifié : la saisie en ligne est ouverte dans l’espace professionnel de impots.gouv.fr. Il faut savoir passer du résultat comptable au résultat fiscal. Au réel normal, l’EDI exige un partenaire, comme un comptable ou un éditeur de logiciel.
Comment déposer la déclaration de résultat en ligne ?
Par saisie en ligne dans l’espace professionnel au réel simplifié, ou par transmission EDI-TDFC. Le dépôt papier est possible mais coûte une majoration de 0,2 % de l’impôt, avec un minimum de 60 €.
La liasse fiscale est-elle obligatoire ?
Oui, pour toute société passible de l’IS : la 2065 part avec ses tableaux. Une entreprise individuelle au régime réel dépose, elle, la 2031 ou la 2035 avec ses propres tableaux.
Quels sont les trois documents comptables obligatoires ?
Le bilan, le compte de résultat et l’annexe. Ils forment les comptes annuels, dont les chiffres alimentent ensuite les tableaux de la liasse.
Quelle est la date limite pour un exercice clos le 31 décembre ?
Pour un exercice clos le 31 décembre 2026, c’est le 19 mai 2027 en transmission électronique, d’après le calcul de l’exemple plus haut. Vérifiez la date sur le calendrier fiscal officiel de l’année.
L’impôt sur les sociétés se règle-t-il avec la déclaration ?
Non, le paiement passe par des acomptes puis un solde. Pour un exercice clos le 31 décembre, le solde est dû le 15 mai de l’année suivante, avec un relevé de solde n° 2572.