L’essentiel
- Trois dates : la liasse fiscale, l’approbation des comptes et le dépôt au greffe suivent chacune un délai différent.
- Liasse : pour une clôture au 31 décembre, elle part le 2e jour ouvré après le 1er mai, plus 15 jours en télédéclaration.
- Approbation : les associés approuvent les comptes dans les 6 mois de la clôture, soit au plus tard le 30 juin pour un exercice civil.
- Dépôt : le greffe reçoit les comptes 1 mois après l’approbation, ou 2 mois en ligne, et non à partir de la clôture.
- Retard : un dépôt tardif expose à 1 500 € d’amende, une liasse tardive à 10 % ou 40 % de majoration.
Quelle est la date limite du bilan comptable ?
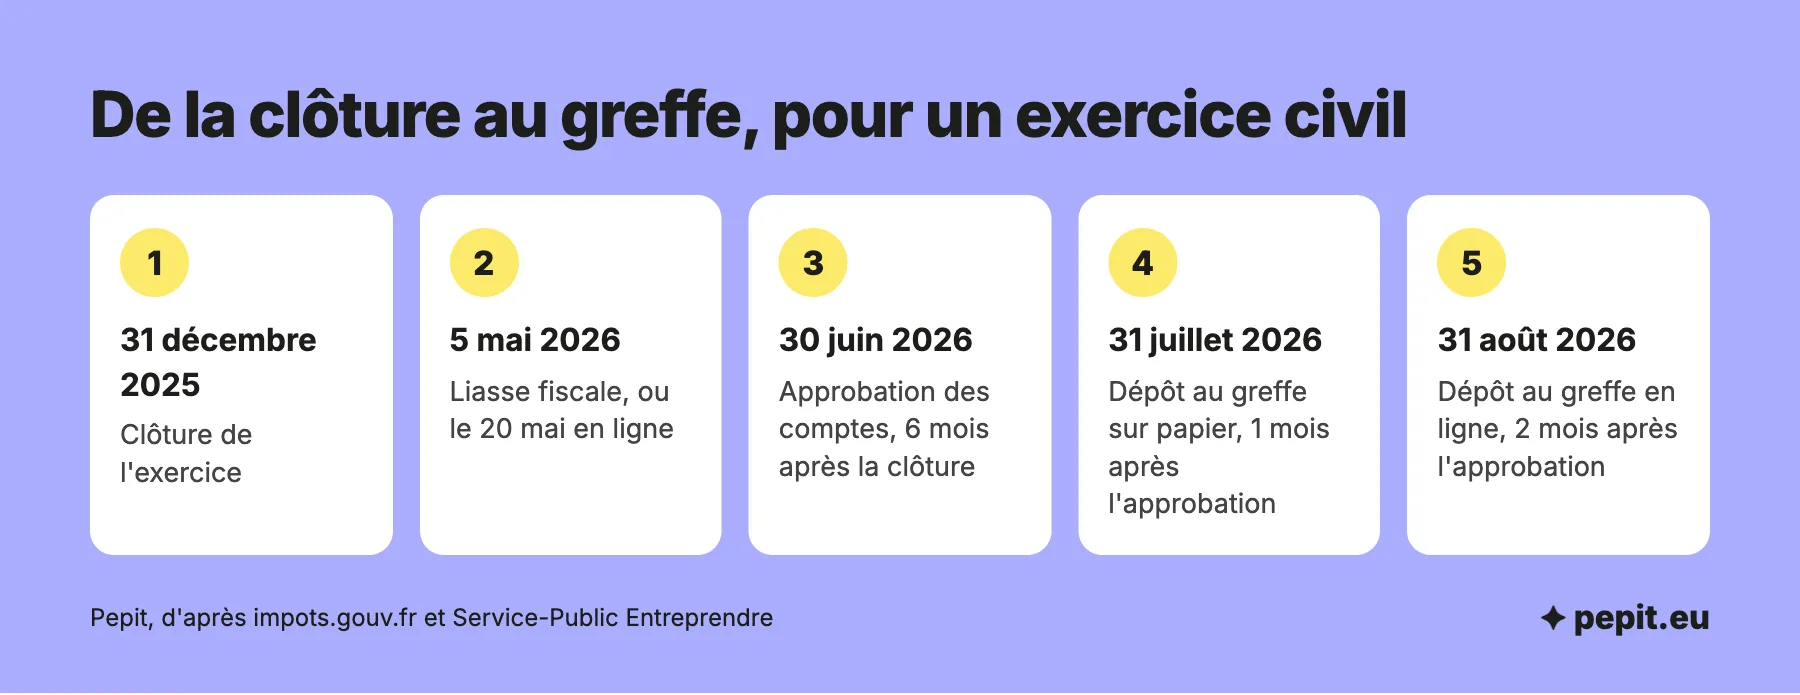
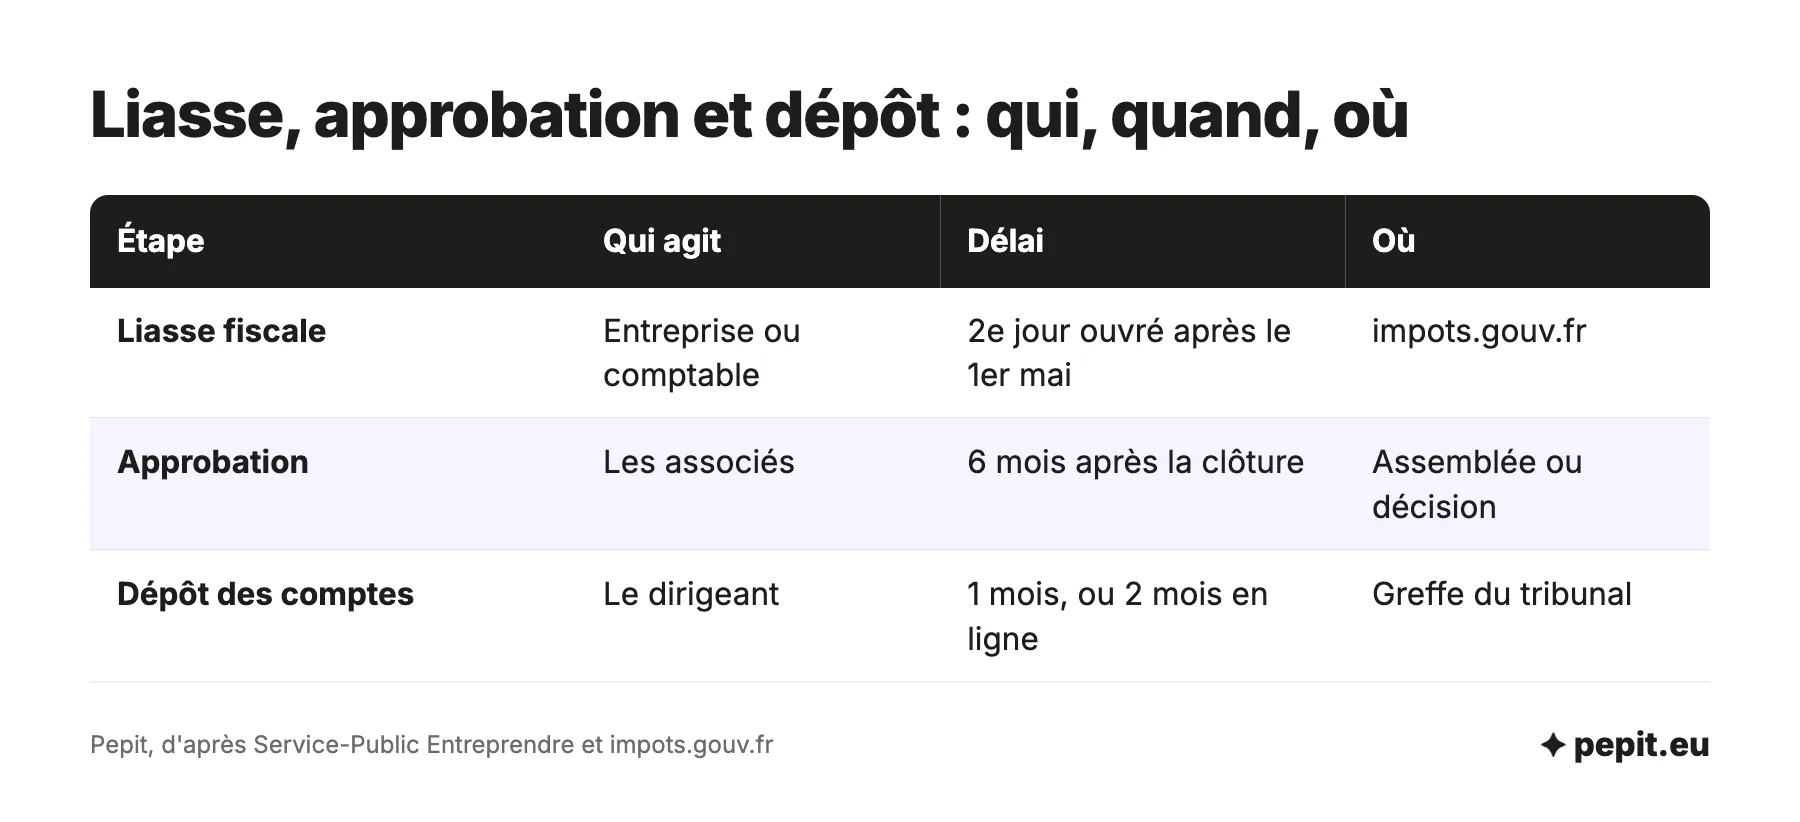
Il n’existe pas une date, mais trois, car le bilan passe par trois étapes : la date limite de la liasse fiscale à l’administration, l’approbation des comptes par les associés, puis le dépôt des comptes au greffe du tribunal de commerce. Le tableau les calcule pour une société qui clôture au 31 décembre.
| Étape | Règle | Exercice clos le 31 décembre 2025 | Exercice clos le 31 décembre 2026 |
|---|---|---|---|
| Liasse fiscale (bilan inclus) | 2e jour ouvré après le 1er mai, plus 15 jours en télédéclaration | 5 mai 2026, soit le 20 mai en ligne | 4 mai 2027, soit le 19 mai en ligne |
| Approbation des comptes | 6 mois après la clôture | 30 juin 2026 | 30 juin 2027 |
| Dépôt au greffe sur papier | 1 mois après l’approbation | 31 juillet 2026 | 31 juillet 2027, un samedi, donc à déposer au plus tard le vendredi 30 |
| Dépôt au greffe en ligne | 2 mois après l’approbation | 31 août 2026 | 31 août 2027 |
Les dates de 2026 sont passées pour une clôture au 31 décembre 2025. Celles de 2027 sont calculées avec la règle légale, car le calendrier fiscal officiel de mai 2027 n’était pas publié en novembre 2026. Les dates d’approbation et de dépôt supposent que l’assemblée se tient le dernier jour permis, le 30 juin : une assemblée plus tôt avance le dépôt d’autant. Le détail de la première ligne se trouve dans l’article sur la date limite de la liasse fiscale.
Pour obtenir vos propres dates à partir de votre clôture, de votre impôt et de votre régime de TVA, l’outil ci-dessous les liste sur 12 mois.
L’avis de l’expert-comptable
Fixez la date de l’assemblée avant la clôture, pas après. Le dépôt dépend d’elle : une assemblée tenue le 10 juin laisse jusqu’au 10 août en ligne, une assemblée tenue le 30 juin jusqu’au 31 août, mais l’approbation reste due au plus tard le 30 juin.
Comment calculer la date limite d’un exercice décalé ?
Un exercice décalé est un exercice qui ne se clôt pas le 31 décembre. Les trois délais restent les mêmes, mais ils partent de la date de clôture au lieu de se caler sur le mois de mai.
| Étape | Règle | Exercice clos le 31 mars 2026 |
|---|---|---|
| Liasse fiscale d’une société à l’IS | Fin du 3e mois après la clôture, plus 15 jours en ligne | 30 juin 2026, soit le 15 juillet 2026 |
| Liasse d’une entreprise individuelle au BIC | 2e jour ouvré après le 1er mai de l’année suivante, quelle que soit la clôture | 4 mai 2027, soit le 19 mai 2027 |
| Approbation des comptes | 6 mois après la clôture | 30 septembre 2026 |
| Dépôt au greffe sur papier | 1 mois après l’approbation | 16 octobre 2026 pour une assemblée tenue le 16 septembre |
| Dépôt au greffe en ligne | 2 mois après l’approbation | 16 novembre 2026 pour la même assemblée |
Pour une société à l’IS, la liasse passe donc avant l’approbation des comptes, alors que le dépôt au greffe vient toujours après. Le dépôt compte à partir de l’assemblée, pas de la clôture, comme un ticket de parking dont le compteur démarre à l’entrée du véhicule et non à l’heure de départ prévue : tenir l’assemblée tard reporte aussi la date limite de dépôt, mais jamais celle de l’approbation.
Pour les SARL et les EURL, les associés approuvent les comptes dans les 6 mois de la clôture. Pour une SAS ou une SASU, les associés fixent le délai librement, et 6 mois est le plus souvent retenu ; les dividendes, eux, doivent être versés dans les 9 mois de la clôture.
Que faut-il déposer au greffe, et comment ?
Le dépôt au greffe publie les comptes annuels approuvés par les associés : le bilan, le compte de résultat et l’annexe. Il se fait en ligne, sur le guichet des formalités des entreprises, ou sur papier au greffe du tribunal de commerce.
- Coût : le dépôt des comptes annuels d’une société, hors comptes consolidés, est facturé 44,14 € TTC.
- Confidentialité : sur déclaration jointe au dépôt, une micro-entreprise garde ses comptes non publiés et une petite entreprise garde son compte de résultat confidentiel ; le bilan reste public.
- Côté impôts : le bilan est un tableau de la liasse fiscale, la 2033-A au réel simplifié et la 2050 au réel normal. Il n’a rien à voir avec le dépôt au greffe, qui est une autre démarche, avec un autre destinataire.
Les mêmes dates servent à construire le bilan lui-même : l’article sur la façon de faire un bilan comptable détaille les étapes de la clôture.
Exemple chiffré
Simulation : une SARL clôture son exercice le 31 décembre 2025 et tient son assemblée d’approbation le 10 juin 2026. Voici ses trois échéances.
- Liasse fiscale : au plus tard le 5 mai 2026, ou le 20 mai 2026 en télédéclaration.
- Approbation : le 10 juin 2026, avant la limite des 6 mois fixée au 30 juin 2026.
- Dépôt au greffe : avant le 10 juillet 2026 sur papier, avant le 10 août 2026 en ligne, pour 44,14 € TTC.
Lecture : après l’assemblée du 10 juin, la SARL a 61 jours pour déposer en ligne. Une assemblée tenue le 30 juin donnerait jusqu’au 30 août.
Que risque-t-on en cas de retard ?
Les sanctions diffèrent selon l’étape manquée, parce que ce ne sont pas les mêmes autorités qui les appliquent.
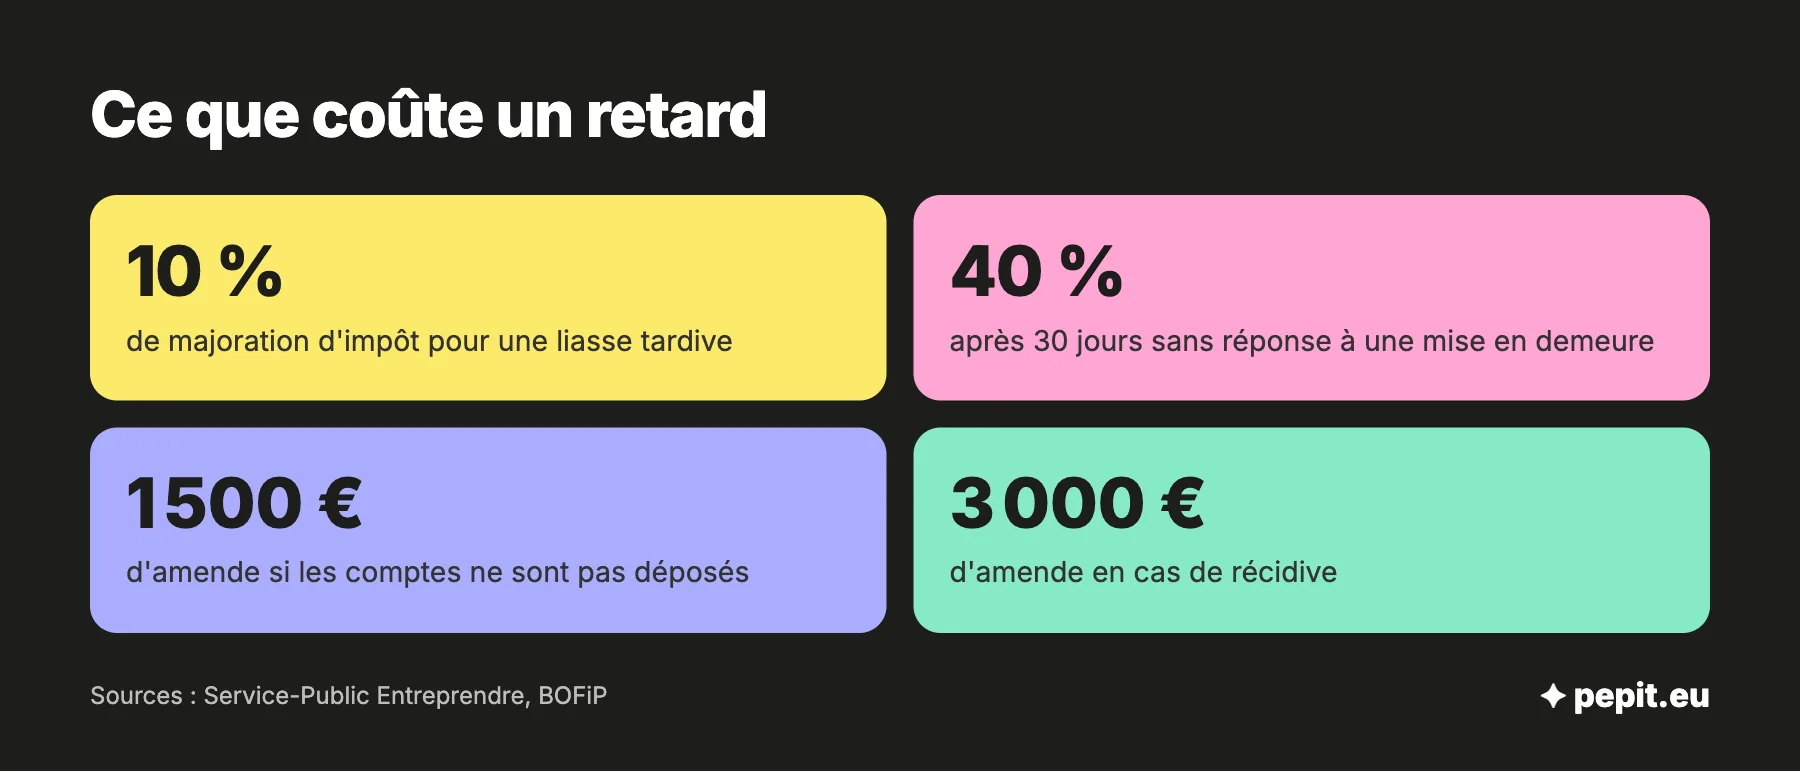
- Liasse tardive : l’impôt dû est majoré de 10 %, ou de 40 % si la déclaration n’est pas déposée dans les 30 jours d’une mise en demeure, avec un intérêt de retard de 0,20 % par mois.
- Dépôt des comptes tardif : l’amende pénale est de 1 500 €, portée à 3 000 € en cas de récidive.
- Injonction : le président du tribunal de commerce peut aussi ordonner le dépôt sous 1 mois, souvent avec une astreinte par jour de retard.
Attention
Les 15 jours de la télédéclaration ne s’appliquent qu’à la liasse. L’approbation et le dépôt au greffe n’ont aucun délai supplémentaire : un dossier prêt pour la date légale de la liasse laisse le temps de réunir l’assemblée.
Pour retrouver toutes les autres échéances de l’année, le calendrier fiscal 2027 les classe par statut. Pepit, cabinet d’expertise comptable en ligne, établit le bilan et la liasse, et la page expertise comptable décrit la mission ; le tarif se donne sur devis.
Questions fréquentes sur la date limite du bilan comptable
Les réponses courtes aux questions qui reviennent le plus sur la date du bilan.
Quelle est la date limite pour déposer la déclaration fiscale d’une société ?
Pour une clôture au 31 décembre, c’est le 2e jour ouvré après le 1er mai, soit le 5 mai en 2026, plus 15 jours en télédéclaration. Pour un exercice décalé à l’IS, la limite est la fin du 3e mois après la clôture.
Quand doit-on faire son bilan comptable ?
Le bilan s’établit à la clôture de l’exercice. Les dates à tenir sont ensuite celles de la liasse, de l’approbation par les associés dans les 6 mois, puis du dépôt au greffe.
Quelle est la date limite du bilan pour un exercice clos fin décembre ?
Pour l’exercice clos le 31 décembre 2025 : liasse le 5 mai, ou le 20 mai en ligne, approbation au plus tard le 30 juin, puis dépôt au plus tard le 31 juillet sur papier ou le 31 août en ligne. L’exercice clos le 31 décembre 2026 suit en 2027.
Que veut dire « déposer le bilan » ?
L’expression désigne aussi la démarche d’une entreprise en cessation des paiements devant le tribunal, qui n’a rien à voir avec le dépôt annuel des comptes au greffe. Ce dernier est une obligation de publicité, pas un signe de difficultés.
Une SCI doit-elle déposer ses comptes au greffe ?
Non, le dépôt des comptes n’est pas obligatoire pour une SCI. Une SCI à l’IS établit pourtant un bilan pour sa liasse fiscale, comme l’explique l’article sur le bilan d’une SCI.
Des comptes déposés sont-ils publics ?
Oui par défaut, car le greffe les met à disposition. Une déclaration de confidentialité jointe au dépôt permet à une micro-entreprise (bilan jusqu’à 450 000 €, chiffre d’affaires jusqu’à 900 000 €, 10 salariés au plus, deux critères sur trois) de ne pas publier ses comptes, et à une petite entreprise (7,5 millions d’euros de bilan, 15 millions d’euros de chiffre d’affaires, 50 salariés, deux critères sur trois) de ne pas publier son compte de résultat.
Sources
- Service-Public Entreprendre : approbation et dépôt des comptes annuels
- impots.gouv.fr : résultat imposable, formulaires et délais de la déclaration de résultats
- impots.gouv.fr : calendrier fiscal des professionnels, mai 2026
- Service-Public Entreprendre : impôt sur les sociétés, déclaration et paiement
- BOFiP : majorations pour dépôt tardif (article 1728 du CGI)
- Service-Public Entreprendre : tableau des échéances d'approbation et de dépôt des comptes
- Infogreffe : tarifs des formalités, dépôt des comptes annuels
- Légifrance : article 1727 du Code général des impôts (intérêt de retard)