L’essentiel
- Associés : une SARL réunit de 2 à 100 associés ; seul, vous créez une EURL.
- Parts et gérance : le gérant qui détient plus de 50 % des parts cotise comme travailleur non salarié.
- Coût officiel : 33,83 € de greffe, 19,33 € de bénéficiaires effectifs et 148 € HT d’annonce, soit 230,76 € TTC.
- Capital : montant libre, dont au moins 20 % des apports en argent versés au dépôt, le solde sous 5 ans.
- Règles fixées par la loi : majorités, agrément d’un nouvel associé et gérant personne physique s’imposent aux statuts.
Comment créer une SARL, étape par étape ?
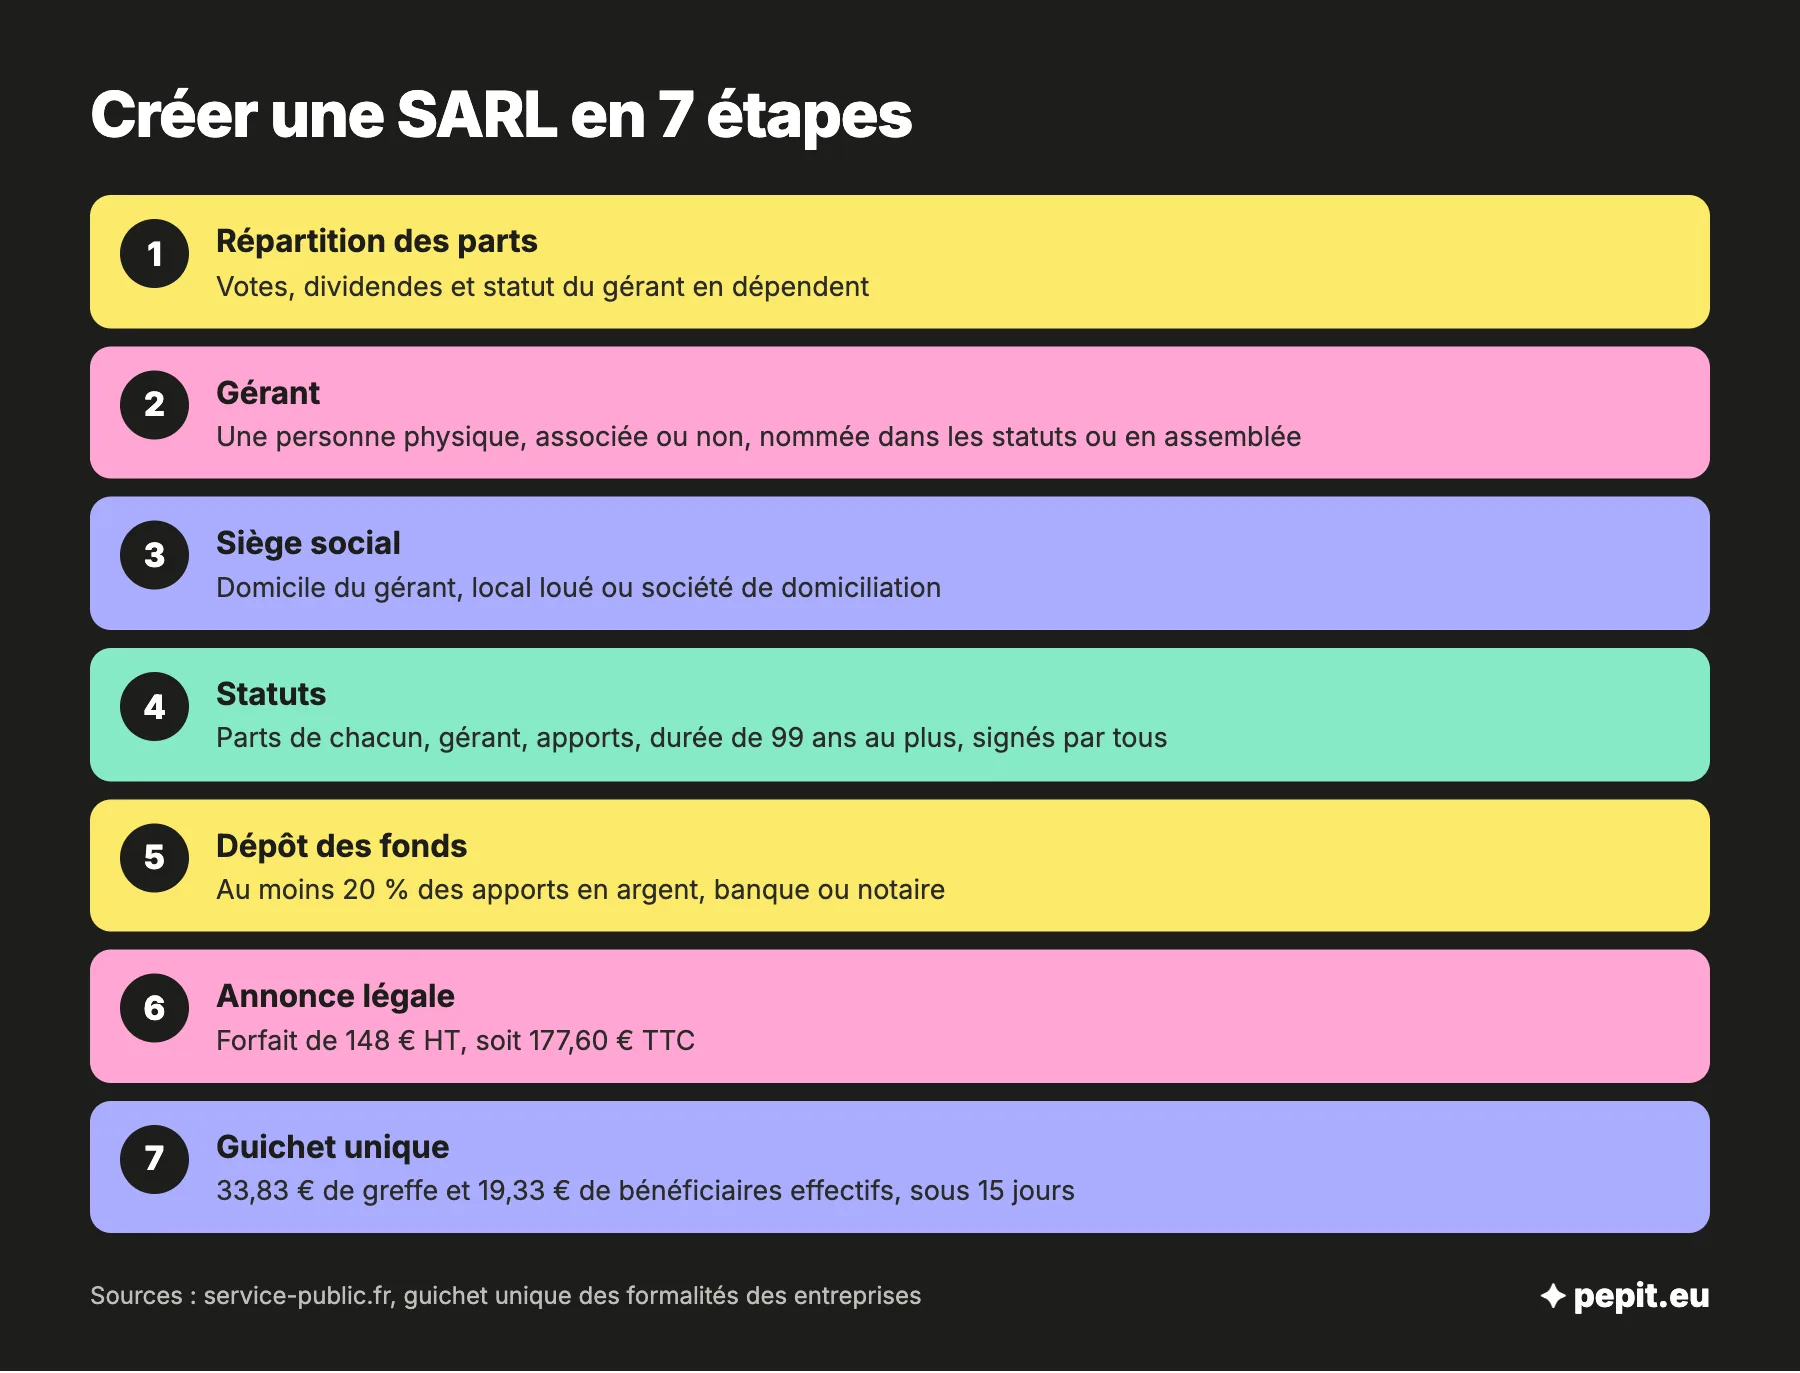
Créer une SARL (société à responsabilité limitée) demande sept étapes, de l’accord entre associés au dépôt du dossier en ligne. Si vous êtes seul, la même forme s’appelle EURL et le parcours est décrit dans le guide pour créer une EURL.
Ces sept étapes se rangent en trois temps :
- se mettre d’accord sur les parts de chacun et sur le gérant ;
- signer les statuts et verser les apports ;
- publier l’avis de constitution et demander l’immatriculation.
Étape 1 : répartir les parts sociales
Le capital est divisé en parts sociales, attribuées à chaque associé selon son apport. Cette répartition décide des votes, des dividendes et du statut social du gérant : c’est la décision à prendre en premier, avant toute rédaction.
Étape 2 : choisir le ou les gérants
La SARL est dirigée par un ou plusieurs gérants, obligatoirement des personnes physiques, associés ou non. Ils sont nommés dans les statuts ou par une décision des associés prise en assemblée.
Étape 3 : fixer le siège social
Le siège peut être au domicile du gérant, dans un local loué ou chez une société agréée de domiciliation d’entreprise. Le dossier exige un justificatif avec une adresse clairement identifiable.
Étape 4 : rédiger et signer les statuts
Les statuts sont signés par tous les associés. Ils indiquent notamment la répartition des parts, le nom du gérant, l’apport de chacun et une durée de 99 ans au plus. Coût : 0 € si vous les rédigez vous-mêmes, des honoraires si vous les confiez à un professionnel.
Étape 5 : déposer les apports en argent
Chaque associé verse au moins 20 % de son apport en numéraire à une banque ou à un notaire, le solde dans les 5 ans qui suivent l’immatriculation. Le dépôt de capital donne lieu à un certificat qui liste les souscripteurs.
Étape 6 : publier l’annonce légale
L’avis de constitution paraît dans un support d’annonces légales du département du siège, au forfait de 148 € HT pour une SARL, soit 177,60 € TTC (173 € HT à La Réunion et à Mayotte).
Étape 7 : demander l’immatriculation
Le dossier se dépose sur le guichet unique des formalités des entreprises, au plus tard 15 jours après le début d’activité. Vous réglez 33,83 € de frais de greffe et 19,33 € pour la déclaration des bénéficiaires effectifs.
Le dossier d’une SARL réunit ces pièces :
- les statuts datés et signés par tous les associés ;
- l’acte de nomination du gérant, s’il n’est pas désigné dans les statuts ;
- le certificat du dépositaire des fonds, avec la liste des souscripteurs ;
- le justificatif de domiciliation du siège ;
- l’attestation de parution de l’annonce légale ;
- la pièce d’identité et la déclaration de non-condamnation et de filiation de chaque gérant ;
- le rapport du commissaire aux apports, s’il y a un apport en nature qui l’exige.
Comment répartir les parts sociales entre associés ?
En SARL, la loi fixe elle-même plusieurs majorités, que les statuts ne peuvent qu’alourdir. Chaque seuil de détention a donc un effet dès la signature.
| Détention | Ce qu’elle change dans une SARL |
|---|---|
| Plus de 25 % du capital ou des votes | L’associé est déclaré comme bénéficiaire effectif |
| Au moins 34 % des votes pour le gérant et son foyer | Une des conditions de l’option pour l’impôt sur le revenu pendant 5 exercices |
| Au moins la moitié des parts | Majorité des décisions ordinaires et de l’agrément d’un nouvel associé, avec la majorité des associés |
| 50 % pile pour le gérant | Gérant égalitaire, assimilé salarié ; aucune majorité en cas de désaccord |
| Plus de 50 % pour le gérant et sa famille | Gérant majoritaire, travailleur non salarié |
| Plus de 50 % du capital, dont 35 % à titre personnel | Contrôle exigé du créateur pour l’ACRE en société, à garder 2 ans |
| Deux tiers des parts des associés présents ou représentés | Modification des statuts |
| 75 % au moins aux personnes physiques | Condition du taux réduit d’IS de 15 %, avec un capital entièrement versé |
Pour le statut du gérant, ses parts s’additionnent avec celles de son conjoint, quel que soit le régime matrimonial, de son partenaire de Pacs, de ses enfants mineurs non émancipés et des autres gérants. Deux cogérants à 30 % et 25 % sont ainsi tous les deux majoritaires.
Le cas du conjoint marié sous la communauté
Un associé marié qui apporte des fonds communs doit en informer son conjoint, et l’acte doit le mentionner. Le conjoint peut alors revendiquer la qualité d’associé pour la moitié des parts souscrites : mieux vaut régler ce point avant la signature, par une renonciation écrite ou en l’intégrant au partage.
L’avis de l’expert-comptable
Ne visez pas 50/50 par principe d’équité. À deux associés égalitaires, aucune décision ordinaire ne passe en cas de désaccord, et le gérant perd le statut de travailleur non salarié qu’une seule part de plus lui aurait donné : décidez d’abord qui dirige, puis ajustez la répartition.
Qui nommer gérant, et avec quel statut social ?
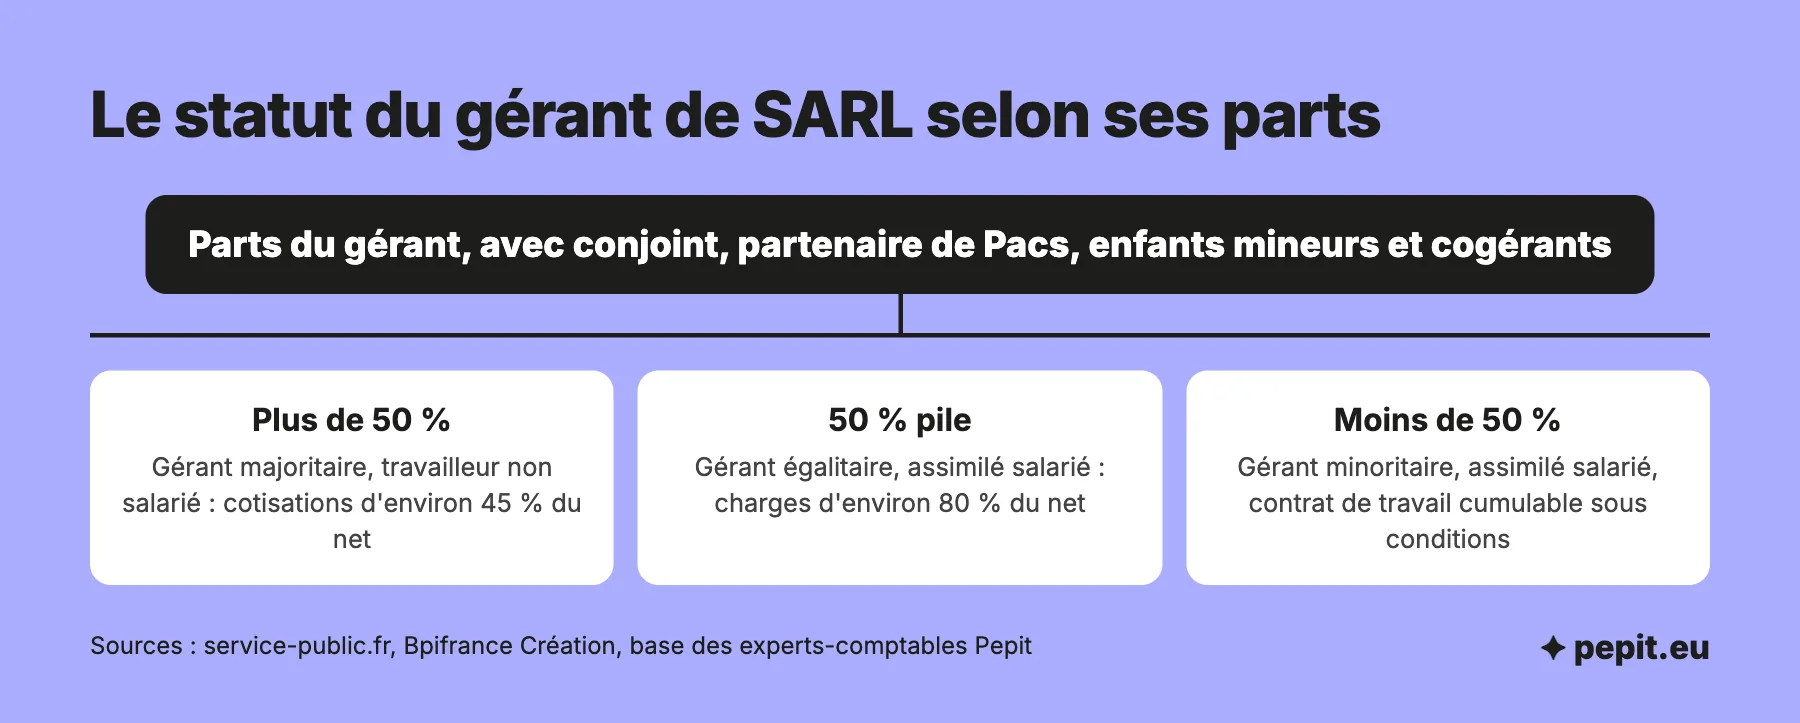
Le statut social du gérant dépend uniquement de ses parts, pas de son titre. C’est ce qui rend la SARL à plusieurs différente d’une SAS, où le président relève toujours du régime général.
Le gérant majoritaire, travailleur non salarié
Au-delà de 50 %, le gérant cotise comme indépendant : environ 45 % de sa rémunération nette, soit 1 450 € de coût pour 1 000 € versés. Il paie des cotisations minimales de 1 255 € ou 1 274 € par an selon l’activité, même sans rémunération, et un forfait de début d’activité d’environ 3 361 € la première année, régularisé ensuite. Ses dividendes supportent des cotisations au-delà de 10 % du capital, des primes et des comptes courants.
Le gérant égalitaire ou minoritaire, assimilé salarié
À 50 % ou moins, le gérant relève du régime général, comme un président de SAS : les charges atteignent environ 80 % de la rémunération nette (Bpifrance Création). Sans rémunération, il ne cotise pas. Le gérant minoritaire peut cumuler son mandat avec un contrat de travail, sous conditions, ce qui ouvre l’assurance chômage ; le gérant égalitaire ne le peut pas.
Plusieurs gérants ou un gérant non associé
Les statuts peuvent nommer plusieurs cogérants, dont les parts s’additionnent pour juger de la majorité. Un gérant peut aussi être extérieur au capital : il dirige sans voter aux assemblées, ce qui laisse le contrôle aux associés.
Exemple chiffré
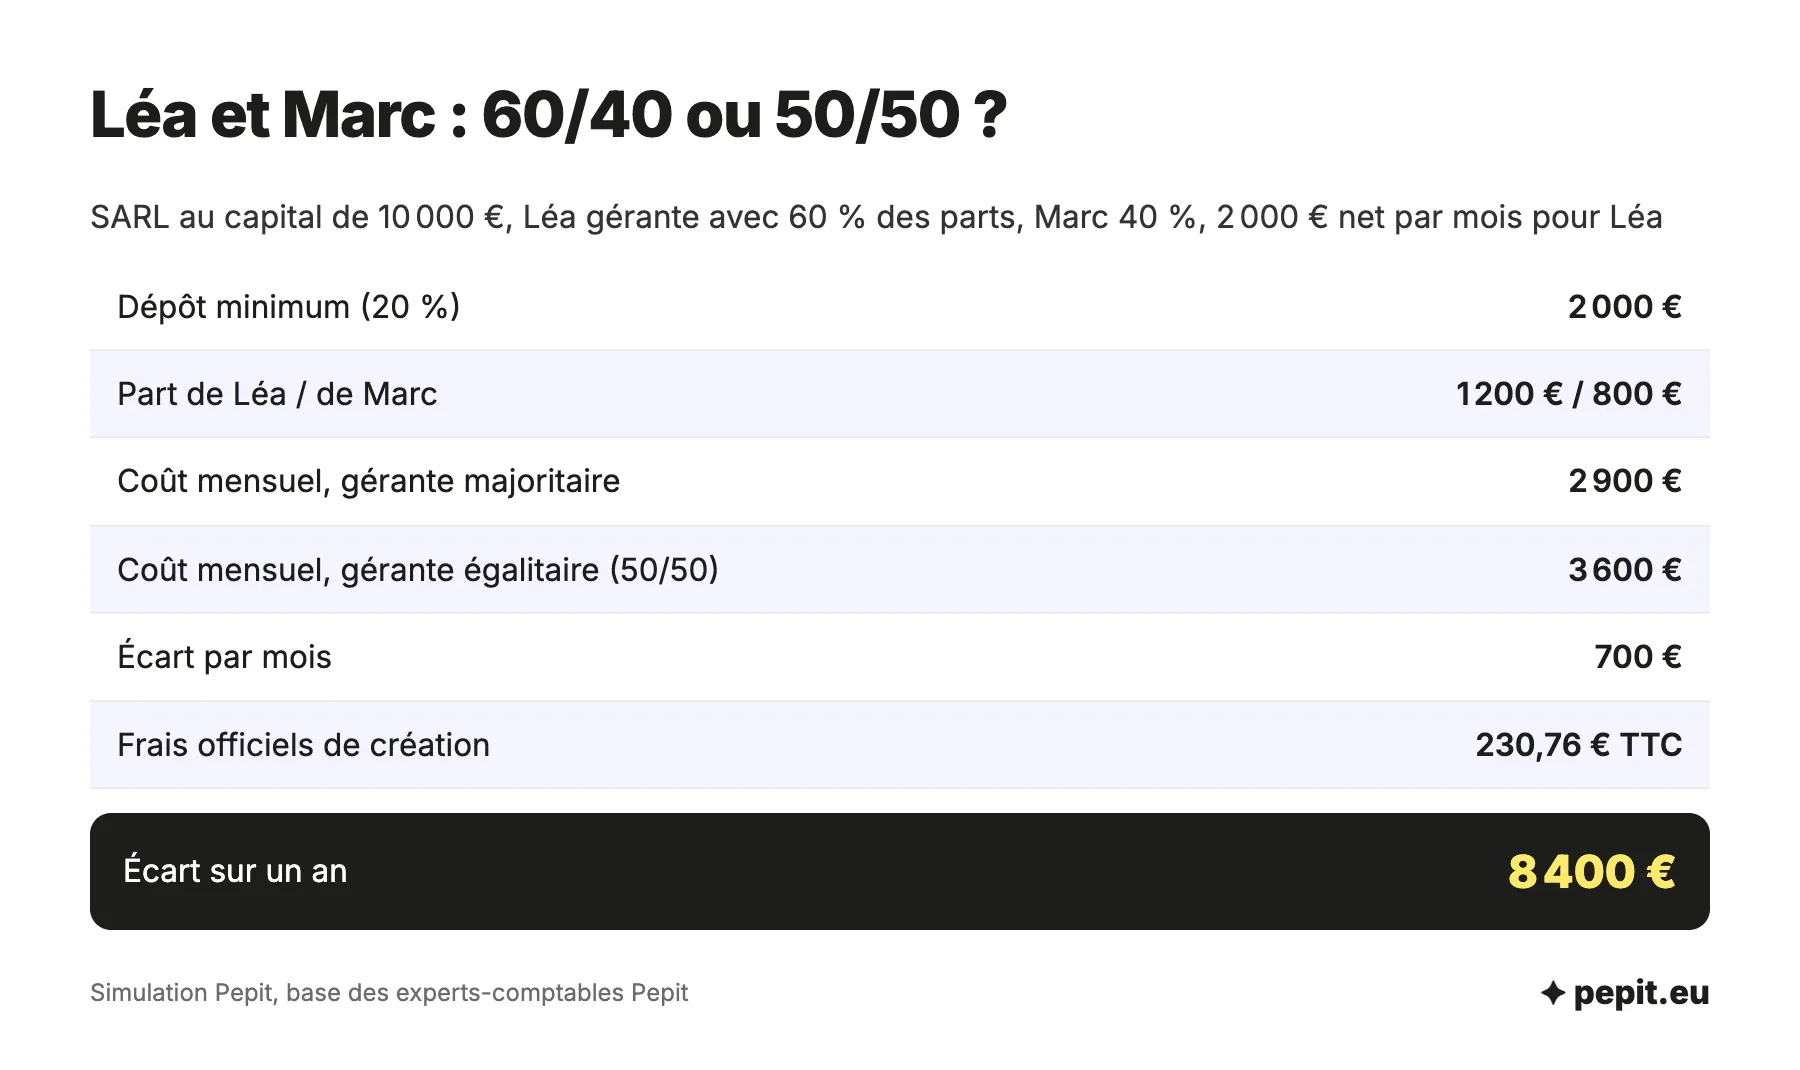
Simulation : Léa et Marc créent une SARL de travaux de rénovation au capital de 10 000 €. Léa, gérante, détient 60 % des parts, Marc 40 %. Léa vise 2 000 € net par mois.
- Dépôt minimum : 20 % de 10 000 €, soit 2 000 €, dont 1 200 € pour Léa et 800 € pour Marc.
- Gérante majoritaire à 60 % : 2 000 × 1,45 = 2 900 € de coût mensuel pour la société.
- Si le partage était à 50/50, Léa serait égalitaire : 2 000 × 1,80 = 3 600 € par mois.
- Écart : 700 € par mois, soit 8 400 € par an pour la même rémunération nette.
- Frais officiels de création dans les deux cas : 230,76 € TTC.
Lecture : avec 60 % des parts, Léa coûte moins cher à la société et peut demander l’ACRE, mais elle cotise même les mois sans rémunération. Le partage à 50/50 aurait aussi laissé le couple d’associés sans majorité en cas de désaccord.
Le simulateur ci-dessous refait ce calcul avec vos parts, celles de votre famille, votre rémunération et vos dividendes.
Quels apports faire au capital de la SARL ?
Aucun capital minimum n’est imposé : 1 € suffit en droit, mais le montant doit rester crédible pour la banque et les fournisseurs. Les apports prennent trois formes, aux règles distinctes.
- Apport en numéraire : de l’argent, libéré d’au moins 20 % au départ et en totalité dans les 5 ans.
- Apport en nature : un bien (matériel, fonds de commerce, véhicule), évalué en principe par un commissaire aux apports.
- Apport en industrie : du savoir-faire ou du travail, qui donne des parts mais n’entre pas dans le capital.
Les associés peuvent se passer du commissaire aux apports, à l’unanimité, si aucun apport en nature ne dépasse 30 000 € et si leur total ne dépasse pas la moitié du capital. Ils restent alors solidairement responsables envers les tiers, pendant cinq ans, de la valeur retenue : n’exagérez pas l’estimation d’un véhicule ou d’un stock.
L’avis de l’expert-comptable
Le taux réduit d’impôt sur les sociétés de 15 % exige un capital entièrement versé. Si vous ne libérez que 20 % au départ, prévoyez le versement du solde avant la clôture du premier exercice pour ne pas payer 25 % sur les premiers bénéfices.
Que prévoir dans les statuts d’une SARL à plusieurs ?
Les statuts de société d’une SARL comportent des mentions imposées, puis des clauses que les associés choisissent. Ce sont ces dernières qui évitent les conflits ensuite.
Les mentions obligatoires
Dénomination, forme, siège, objet, durée, montant du capital, apport de chaque associé, répartition des parts, nom du ou des gérants, évaluation des apports en nature et modalités de décision. Un oubli fait rejeter le dossier ou oblige à modifier les statuts après coup.
Les clauses à négocier entre associés
- Majorités renforcées pour les décisions lourdes : emprunt, cession du fonds, embauche.
- Agrément élargi : la cession à un tiers passe toujours par l’agrément, et les statuts peuvent l’étendre aux proches d’un associé.
- Pouvoirs du gérant : plafond d’engagement sans accord des associés.
- Rémunération du gérant : fixée par décision des associés, pas par le gérant seul.
- Répartition des bénéfices et mise en réserve avant tout dividende.
Le cadre légal de la SARL, avec ses majorités et son agrément obligatoire, protège les associés minoritaires. Il laisse moins de souplesse que la SAS : c’est l’enjeu du choix entre SAS ou SARL à plusieurs.
Faut-il opter pour la SARL de famille à la création ?
Une SARL est imposée à l’impôt sur les sociétés par défaut. Deux options permettent de passer à l’impôt sur le revenu, à cocher dès le départ si elles conviennent.
La SARL de famille
Elle réunit uniquement des parents en ligne directe, des frères et sœurs, des conjoints ou des partenaires de Pacs. Avec l’accord de tous les associés, elle peut opter pour l’impôt sur le revenu sans limite de durée, mais pas pour une activité civile ou libérale. Les bénéfices sont alors imposés chez chaque associé, selon ses parts.
L’option temporaire des sociétés de moins de 5 ans
Toute SARL récente peut aussi opter pour l’impôt sur le revenu pendant 5 exercices, non renouvelables. Il faut moins de 50 salariés, moins de 10 millions d’euros de chiffre d’affaires ou de bilan, 50 % des droits de vote aux personnes physiques et au moins 34 % au gérant et à son foyer.
Combien coûte la création d’une SARL, et en combien de temps ?
Hors capital, qui reste à la société, les frais officiels se limitent à trois postes obligatoires. Le reste dépend de ce que vous confiez à des professionnels.
| Poste | Montant | Obligatoire |
|---|---|---|
| Frais de greffe (immatriculation au RCS) | 33,83 € | ✅ |
| Déclaration des bénéficiaires effectifs | 19,33 € | ✅ |
| Annonce légale de constitution d’une SARL | 148 € HT, soit 177,60 € TTC | ✅ |
| Total des frais officiels | 230,76 € TTC | ✅ |
| Rapport du commissaire aux apports | Sur devis, si un apport en nature l’exige | ❌ |
| Rédaction des statuts par un professionnel | Sur devis | ❌ |
| Domiciliation | Abonnement selon le prestataire | ❌ |
Aucun délai officiel n’encadre l’immatriculation. Deux délais légaux comptent : la demande part au plus tard 15 jours après le début d’activité, et une pièce réclamée se fournit sous 15 jours ouvrables. À plusieurs, le temps se perd surtout avant : rassembler les signatures, les pièces d’identité et les virements de chaque associé.
Une fois le Kbis reçu, restent la demande d’ACRE dans les 60 jours pour le gérant éligible, le compte Urssaf du gérant majoritaire et le branchement d’un logiciel comptable pour SARL sur le compte bancaire de la société.
Quelles erreurs coûtent cher aux associés de SARL ?
Ces faux pas reviennent dans les SARL créées sans relecture, et ils se corrigent ensuite par une modification des statuts, à la majorité des deux tiers.
- Partager à 50/50 sans règle pour sortir d’un blocage.
- Oublier les parts du conjoint ou des enfants mineurs dans le calcul de la majorité du gérant.
- Surévaluer un apport en nature sans commissaire aux apports.
- Laisser le capital partiellement libéré et perdre le taux réduit d’IS.
- Copier des statuts types sans plafonner les pouvoirs du gérant.
Attention
Un associé qui veut céder ses parts à un tiers a besoin de l’agrément de la majorité des associés détenant au moins la moitié des parts. Sans clause de rachat prévue dans les statuts, celui qui part peut rester bloqué au capital plusieurs mois.
Questions fréquentes sur la création d’une SARL
Les questions les plus posées par les associés qui créent une SARL.
Quel est le capital minimum pour créer une SARL ?
Aucun : la loi n’impose pas de minimum, 1 € est possible. Fixez-le plutôt selon les besoins de départ, car un capital trop faible inquiète la banque et oblige vite à des apports en compte courant.
Peut-on créer une SARL seul ?
Une SARL compte au moins deux associés. Seul, vous créez une EURL, qui suit les mêmes règles avec un associé unique.
Combien d’associés peut compter une SARL ?
Entre 2 et 100 associés, personnes physiques ou sociétés. Au-delà de 25 % du capital ou des votes, chacun figure dans la déclaration des bénéficiaires effectifs.
Le gérant d’une SARL doit-il être associé ?
Non. Le gérant doit être une personne physique, mais il peut être extérieur au capital. Une société ne peut pas être gérante d’une SARL, à la différence du président d’une SAS.
Quelle charge pour une SARL ?
La société paie l’impôt sur les sociétés, à 15 % jusqu’à 42 500 € de bénéfice sous conditions puis à 25 %. S’y ajoutent les cotisations du gérant, environ 45 % du net s’il est majoritaire, 80 % s’il est minoritaire ou égalitaire.
Quels sont les inconvénients d’une SARL ?
Les majorités fixées par la loi laissent moins de souplesse qu’en SAS, et la cession de parts à un tiers passe par l’agrément. Les cessions de parts supportent aussi 3 % de droits d’enregistrement, après un abattement de 23 000 € réparti selon les parts cédées.
Quelle est la différence entre une SAS et une SARL ?
La SARL suit un cadre légal strict (majorités, agrément, gérant personne physique), la SAS un cadre fixé surtout par ses statuts. Le président de SAS est toujours assimilé salarié, alors que le gérant de SARL majoritaire cotise comme indépendant.
Faut-il un expert-comptable pour créer une SARL ?
Non, la loi ne l’impose pas : vous pouvez faire les formalités seuls. Il devient utile pour le partage des parts, les statuts et la tenue des comptes, obligatoires chaque année dès le premier exercice.
Sources
- Service-public.fr : la SARL, ce qu'il faut savoir
- Service-public.fr : statuts d'une société
- Service-public.fr : immatriculation d'une société commerciale
- Service-public.fr : ACRE
- Bpifrance Création : gérant minoritaire ou majoritaire de SARL
- Légifrance : article 1832-2 du Code civil
- Légifrance : article L223-9 du Code de commerce
- Service-public.fr : immatriculation d'une société commerciale, frais de greffe
- Service-public.fr : immatriculation, délai de dépôt au guichet unique
- Bpifrance Création : cotisations des travailleurs indépendants au début d'activité