L’essentiel
- De 2 à 100 associés : la SARL limite la responsabilité de chacun à ses apports, avec un capital libre.
- Gérant majoritaire ou non : au-delà de 50 % des parts il est indépendant, sinon assimilé salarié.
- Impôt sur les sociétés : c’est le régime par défaut, avec une option IR temporaire ou la SARL de famille.
- Cadre protecteur : l’entrée d’un nouvel associé demande l’accord de la majorité des associés.
- Pour qui : les projets à plusieurs, souvent familiaux, qui veulent des règles claires et stables.
SARL : comment fonctionne une société à plusieurs associés ?
La SARL (société à responsabilité limitée) réunit de 2 à 100 associés, qui ne répondent des dettes qu’à hauteur de leurs apports. Elle est dirigée par un ou plusieurs gérants et encadrée par le Code de commerce, ce qui laisse moins de liberté qu’une SAS mais plus de prévisibilité.
Voici ses règles de base, avant le régime du gérant et la fiscalité.
| Critère | Règle en SARL |
|---|---|
| Nombre d’associés | 2 à 100, personnes physiques ou sociétés |
| Dirigeant | Un ou plusieurs gérants, personnes physiques, associés ou non |
| Capital minimum | Aucun, libre |
| Apports en argent à verser | 20 % à la création, le solde sous 5 ans |
| Responsabilité des associés | Limitée aux apports, hors faute de gestion |
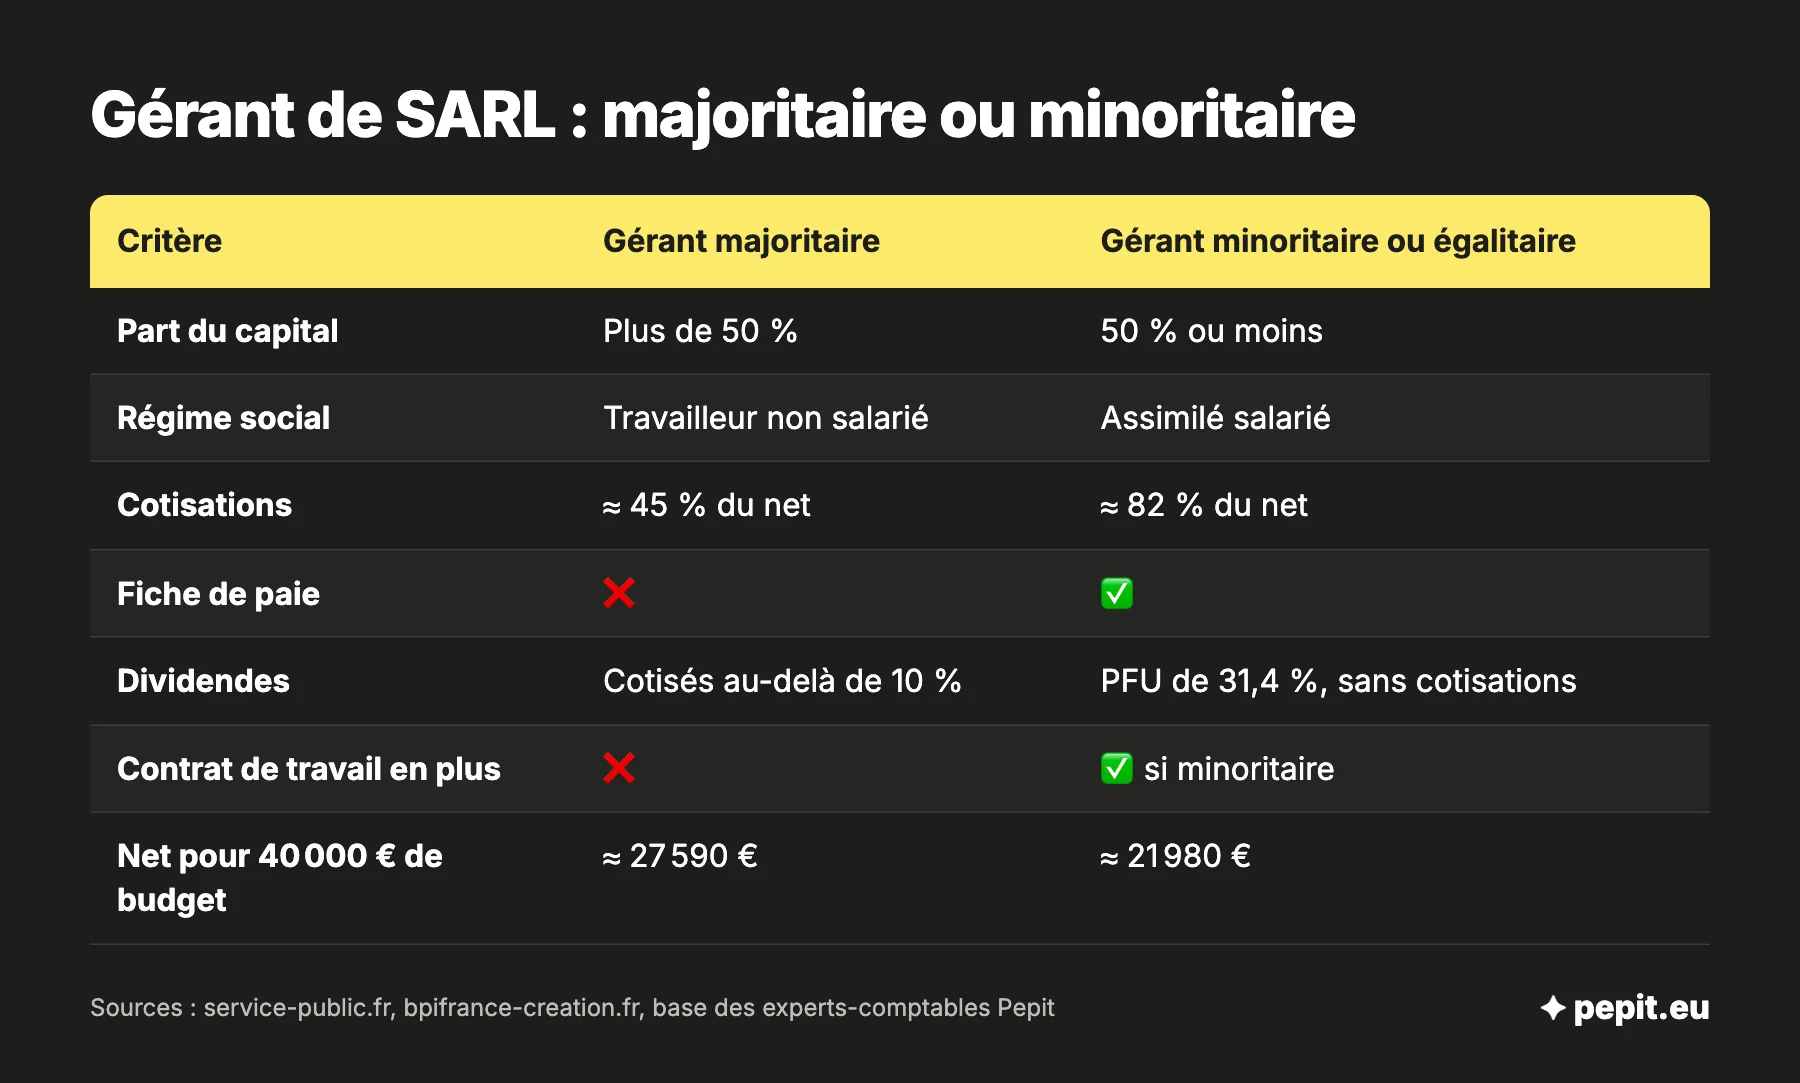
| Gérant majoritaire (plus de 50 %) | Travailleur non salarié, environ 45 % du net |
| Gérant minoritaire ou égalitaire | Assimilé salarié, environ 82 % du net |
| Imposition par défaut | Impôt sur les sociétés (15 % puis 25 %) |
| Option pour l’impôt sur le revenu | 5 exercices si moins de 5 ans, sans limite en SARL de famille |
| Approbation des comptes | Associés détenant plus de la moitié des parts sociales |
| Modification des statuts | Au moins les 2/3 des parts détenues par les associés présents ou représentés |
| Cession de parts à un tiers | Accord de la majorité des associés détenant la moitié des parts |
| Droits sur une cession | 3 % du prix, après un abattement de 23 000 € au prorata |
| Coût des formalités de création | 236,46 € TTC |
Les associés et le capital
Les associés peuvent être des personnes physiques, majeures ou mineures, ou des sociétés. Le capital est libre ; les apports en argent sont versés à hauteur de 20 % au moins à la création, le solde dans les 5 ans. Un associé peut aussi apporter son savoir-faire ou son travail (apport en industrie) : il reçoit des parts, mais cet apport n’entre pas dans le capital. Notre article sur le capital social aide à répartir les apports.
La gérance
La SARL a au moins un gérant, forcément une personne physique, associé ou non. Il est nommé dans les statuts ou par une décision des associés, qui fixent aussi sa rémunération et peuvent le révoquer. Les statuts peuvent limiter ses pouvoirs, par exemple en soumettant un emprunt à l’accord des associés. Le gérant ne peut ni emprunter à la SARL ni se faire cautionner par elle. Sa responsabilité peut dépasser ses apports en cas de faute de gestion : s’il déclare trop tard la cessation des paiements, il peut être condamné à payer une partie des dettes de la société.
Les décisions des associés
Les décisions courantes, comme l’approbation des comptes ou la nomination du gérant, se prennent en assemblée ordinaire par les associés détenant plus de la moitié des parts sociales (à défaut, à la majorité des votes émis lors d’une seconde consultation). Modifier les statuts demande les 2/3 des parts des associés présents ou représentés (3/4 pour une SARL créée avant le 4 août 2005). Les associés sont convoqués 15 jours avant, par lettre recommandée ou par courriel.
Quel est le régime social du gérant de SARL ?
Tout dépend de la part du capital que détient le gérant. C’est la question à régler dès la répartition des parts, car elle change le coût de sa rémunération.
Le gérant majoritaire, travailleur non salarié
Le gérant qui détient plus de la moitié des parts, soit 50 % plus une part, est travailleur non salarié (TNS). Comme le gérant d’EURL, il est payé par virement, sans fiche de paie, et cotise environ 45 % de sa rémunération nette. Des cotisations minimales restent dues même sans rémunération, et il n’a pas d’assurance chômage.
Le gérant minoritaire ou égalitaire, assimilé salarié
Le gérant qui détient 50 % des parts ou moins est assimilé salarié : il relève du régime général, avec une fiche de paie et des charges d’environ 82 % du net, comme un président de SAS. Il n’a pas l’assurance chômage au titre de son mandat. Un gérant minoritaire peut toutefois cumuler son mandat avec un vrai contrat de travail, ce que le gérant égalitaire ne peut pas faire.
Le calcul de la majorité
Pour savoir si le gérant est majoritaire, on additionne ses parts et celles de son conjoint, de son partenaire de Pacs et de ses enfants mineurs. Quand il y a plusieurs gérants, chacun est considéré comme majoritaire si les cogérants détiennent ensemble plus de la moitié des parts.
Exemple chiffré
Simulation : la SARL consacre 40 000 € par an à la rémunération de son gérant, cotisations comprises. Hypothèses : environ 45 % du net pour un TNS, coût d’environ 1,82 € pour 1 € net pour un assimilé salarié, hors ACRE et avant impôt sur le revenu.
- Gérant majoritaire : 40 000 € ÷ 1,45 = environ 27 590 € nets.
- Gérant minoritaire ou égalitaire : 40 000 € ÷ 1,82 = environ 21 980 € nets.
- Écart : environ 5 610 € nets par an en faveur du gérant majoritaire.
Lecture : à budget égal, le gérant majoritaire touche plus de net, le gérant minoritaire cotise plus pour une meilleure couverture retraite et prévoyance.
L’avis de l’expert-comptable
Entre deux associés à parts égales, une seule part de plus pour le gérant fait basculer son régime social. Décidez de la répartition en connaissant ce coût, et non pour des raisons de symbole.
Le simulateur ci-dessous refait ce calcul avec vos parts, celles de votre famille et de vos cogérants, votre rémunération et vos dividendes.
Comment la SARL est-elle imposée ?
La SARL paie l’impôt sur les sociétés par défaut. Deux options permettent d’imposer le bénéfice directement chez les associés.
L’impôt sur les sociétés
Le bénéfice est taxé à 15 % jusqu’à 42 500 €, si le chiffre d’affaires reste sous 10 millions d’euros et si le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques. Le taux normal de 25 % s’applique au-delà. La rémunération du gérant est une charge déductible, et les associés sont imposés sur les dividendes qu’ils reçoivent.
L’option temporaire pour l’impôt sur le revenu
Une SARL de moins de 5 ans peut opter pour l’IR pendant 5 exercices, sans renouvellement. Elle doit compter moins de 50 salariés, réaliser moins de 10 millions d’euros de chiffre d’affaires ou de total de bilan, et avoir 50 % au moins des droits de vote détenus par des personnes physiques, dont 34 % par ses dirigeants et leur foyer. Le bénéfice est alors imposé chez chaque associé, au prorata de ses parts.
La SARL de famille
Une SARL formée uniquement entre parents en ligne directe, frères et sœurs, conjoints ou partenaires de Pacs peut choisir l’IR sans limite de durée. L’option demande l’accord de tous les associés et n’est pas ouverte aux activités civiles ou libérales. Elle convient bien à un commerce familial.
Comment les associés de SARL se rémunèrent-ils ?
Dans une SARL à l’IS, il y a deux façons de toucher de l’argent : la rémunération du gérant, fixée par les associés, et les dividendes, partagés selon les parts de chacun.
Les dividendes
Les dividendes sont versés sur le bénéfice après IS, une fois les comptes approuvés. Ils supportent le prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux), ou le barème progressif sur option. Pour le gérant majoritaire, la part des dividendes qui dépasse 10 % du capital, des primes d’émission et des comptes courants est en plus soumise aux cotisations des indépendants.
Exemple chiffré
Simulation : deux associés détiennent chacun 50 % d’une SARL, l’un d’eux en est le gérant égalitaire. Après la rémunération du gérant, il reste 40 000 € de bénéfice, distribués en totalité. La SARL remplit les conditions du taux réduit.
- IS : 40 000 € × 15 % = 6 000 €.
- Bénéfice distribuable : 40 000 € − 6 000 € = 34 000 €, soit 17 000 € par associé.
- PFU de 31,4 % : 5 338 € par associé.
- Net par associé : 11 662 €, sans cotisations sociales.
Lecture : le gérant égalitaire est assimilé salarié, ses dividendes ne sont donc pas cotisés. Avec 60 % des parts, il deviendrait majoritaire et la part de ses dividendes au-delà de 10 % du capital et des comptes courants supporterait des cotisations.
Comment céder des parts ou faire entrer un associé ?
La SARL contrôle qui entre au capital. C’est sa principale protection pour des associés qui se connaissent.
L’agrément des associés
Céder des parts à un associé, à un conjoint, à un ascendant ou à un descendant est libre, sauf clause contraire des statuts. Céder à une personne extérieure demande l’accord de la majorité des associés représentant au moins la moitié des parts ; les statuts peuvent exiger plus. La cession se fait par acte écrit, est enregistrée auprès des impôts, puis les statuts sont mis à jour dans le mois.
Les droits d’enregistrement
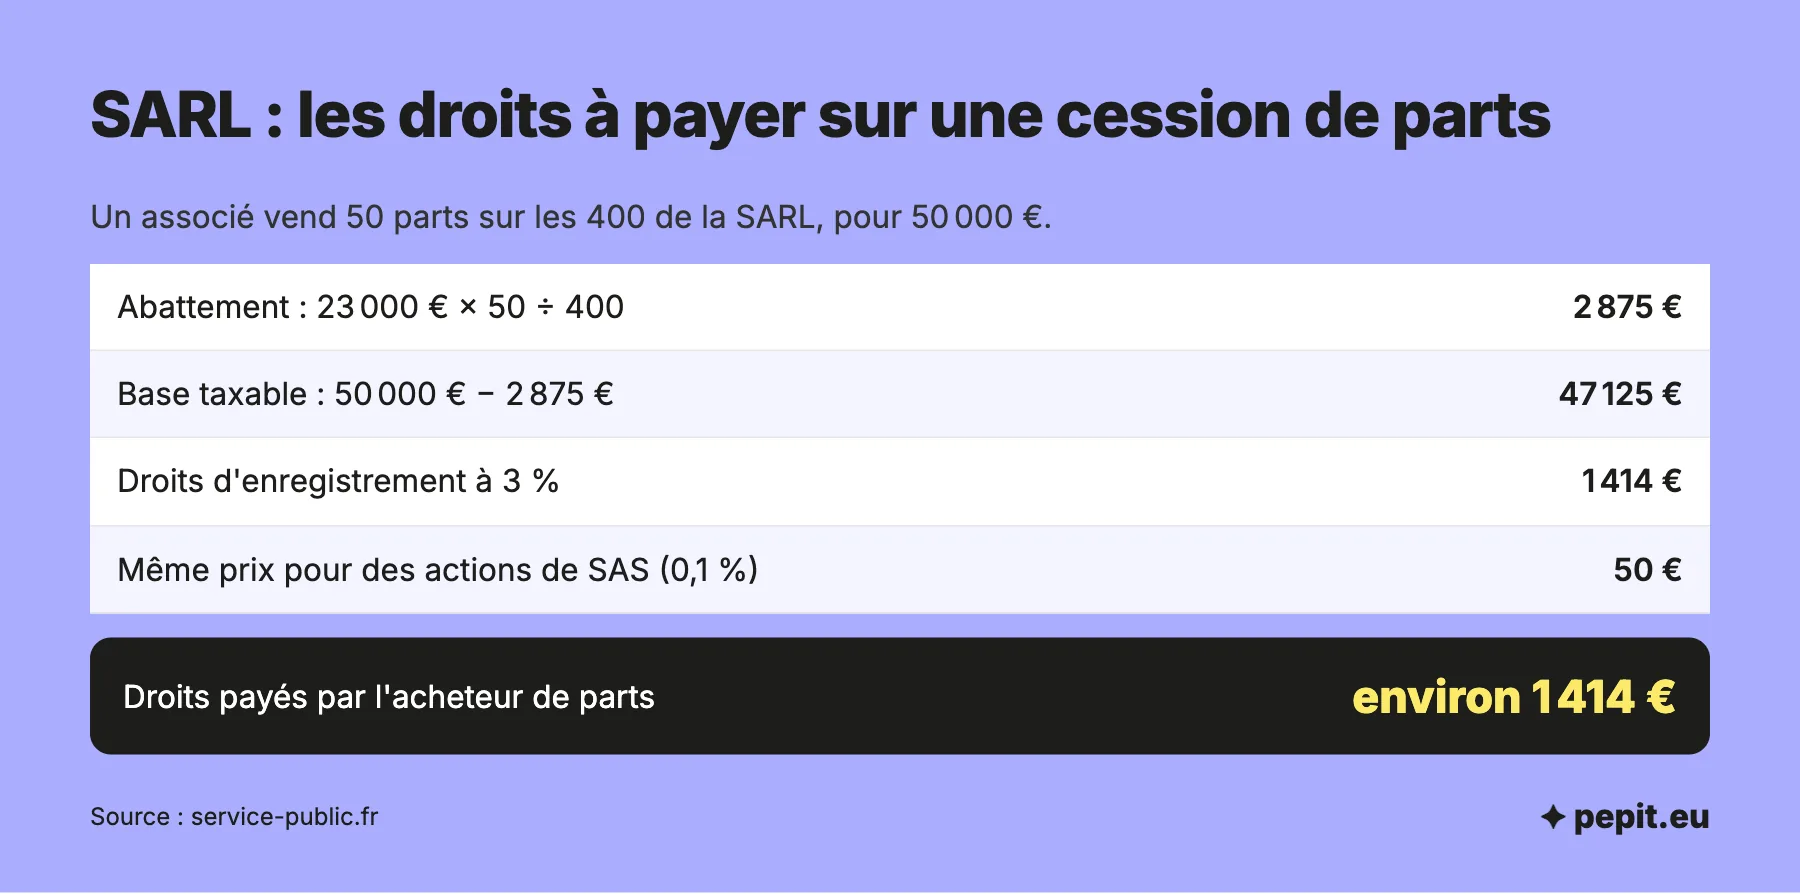
L’acheteur paie 3 % du prix, après un abattement de 23 000 € réparti au prorata des parts cédées. Les actions d’une SAS ne supportent que 0,1 %.
Exemple chiffré
Situation : un associé vend 50 parts sur les 400 de la SARL, pour 50 000 €.
- Abattement au prorata : 23 000 € × 50 ÷ 400 = 2 875 €.
- Base taxable : 50 000 € − 2 875 € = 47 125 €.
- Droits : 47 125 € × 3 % = environ 1 414 €.
Lecture : pour le même prix, la cession d’actions de SAS coûterait 50 € de droits. L’écart compte si vous prévoyez de nombreux mouvements au capital.
Attention
Un associé qui veut sortir ne peut pas imposer son acheteur. Prévoyez dans les statuts une clause de sortie et une méthode de calcul du prix, pour éviter un blocage entre associés.
Combien coûte une SARL, à la création et chaque année ?
Les frais officiels restent modestes. Le budget annuel compte davantage : comptabilité, assemblée et dépôt des comptes.
Les frais de création
- Annonce légale de constitution : 148 € HT, soit 177,60 € TTC (173 € HT à La Réunion et à Mayotte).
- Frais de greffe pour l’immatriculation : 37,45 €.
- Déclaration des bénéficiaires effectifs : 21,41 €.
Le total atteint 236,46 € TTC, hors honoraires de rédaction des statuts, qui comptent plus à plusieurs : les clauses d’agrément, de sortie et de gérance demandent du soin.
Les coûts récurrents
Chaque année, la SARL tient une comptabilité complète, établit un bilan et une liasse fiscale, réunit l’assemblée d’approbation dans les 6 mois de la clôture et dépose ses comptes au greffe pour environ 45 € TTC. Un gérant assimilé salarié demande en plus une paie chaque mois. La CFE est nulle l’année de création si la déclaration initiale est déposée avant le 31 décembre.
Que protège la SARL, et que complique-t-elle ?
La SARL a les qualités et les défauts d’un cadre très encadré par la loi.
Les avantages
- Responsabilité limitée aux apports.
- Entrée des tiers contrôlée par les associés.
- Cotisations plus faibles pour un gérant majoritaire.
- Option IR sans limite de durée en SARL de famille.
Les inconvénients
- Statuts moins souples qu’en SAS, règles de vote imposées.
- Dividendes du gérant majoritaire cotisés au-delà de 10 %.
- Cession de parts taxée à 3 % contre 0,1 % pour des actions.
- Limite de 100 associés et peu adaptée à une levée de fonds.
La SARL est-elle faite pour vous ?
La SARL répond bien aux projets à plusieurs qui ne cherchent pas d’investisseurs extérieurs. Elle convient moins si le capital doit évoluer souvent.
Les profils qui y gagnent
- Deux ou trois associés qui se connaissent bien, souvent en famille, et veulent garder la main sur le capital.
- Le commerce ou l’artisanat dont le gérant majoritaire veut limiter ses cotisations.
- La famille qui veut imposer le bénéfice à l’IR sans limite de durée.
SARL ou SAS : les écarts qui comptent
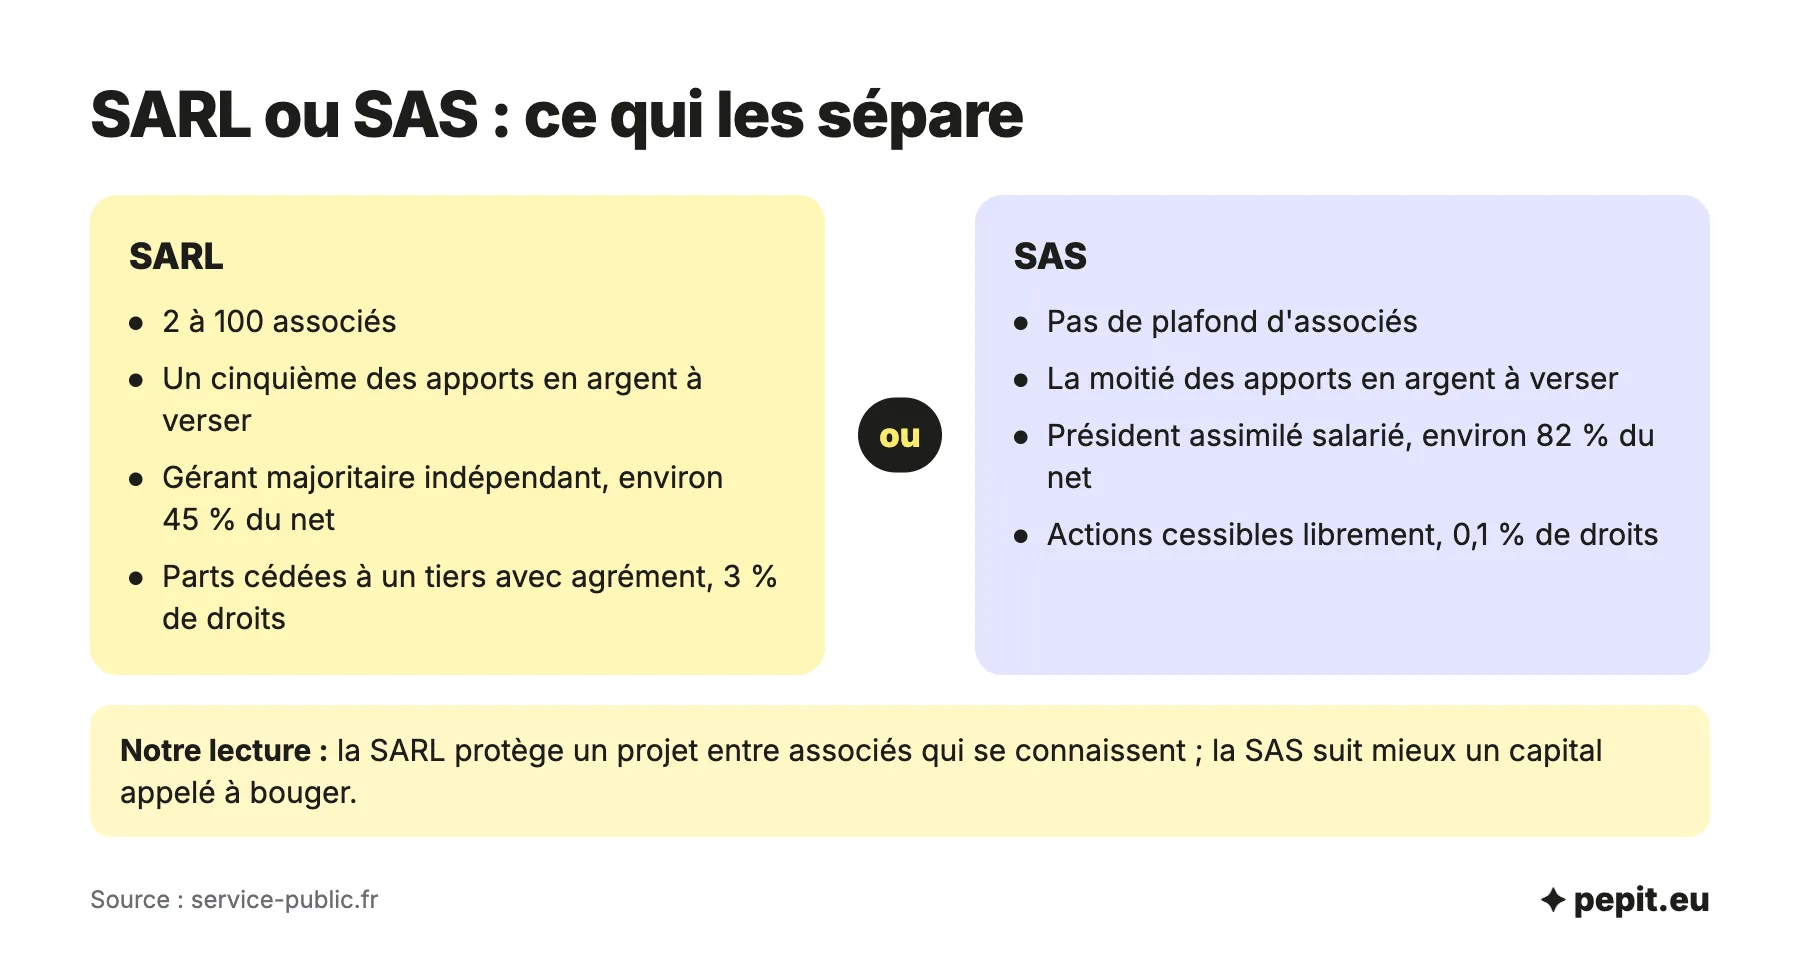
Les deux formes limitent la responsabilité et paient l’IS. Elles s’opposent sur la souplesse : la SAS n’a pas de plafond d’associés, demande de verser la moitié des apports en argent au lieu d’un cinquième, et ses actions se cèdent librement, sauf clause d’agrément, pour 0,1 % de droits. Son président est toujours assimilé salarié, alors que le gérant majoritaire de SARL cotise environ 45 % de son net.
Si vous hésitez avec une société par actions, notre comparatif SAS ou SARL détaille les écarts de souplesse et de coût social. Seul au départ, comparez SASU ou SARL, ou lisez EURL ou SARL : l’EURL est la même forme avec un seul associé.
Comment créer une SARL ?
La création se fait en ligne, sur le guichet unique de l’INPI, en quatre temps :
- rédiger et signer les statuts entre associés, et nommer le gérant ;
- déposer les apports en argent en banque ou chez un notaire ;
- publier l’annonce légale de constitution ;
- déposer le dossier d’immatriculation avec la déclaration des bénéficiaires effectifs.
Les étapes sont détaillées dans notre guide pour créer une société, et le versement des apports dans notre article sur le dépôt de capital. Pour la gestion courante, notre sélection de logiciels comptables pour SARL compare les outils. Vous pouvez aussi déléguer : L-Expert-Comptable.com, cabinet d’expertise comptable en ligne, inclut la création d’entreprise offerte, avec un comptable dédié joignable sous 24 h et sans engagement.
Questions fréquentes sur la SARL
Les réponses courtes aux questions les plus posées sur la SARL.
C’est quoi le statut SARL ?
Une SARL est une société commerciale de 2 à 100 associés, dont la responsabilité est limitée à leurs apports. Elle est dirigée par un ou plusieurs gérants personnes physiques et relève par défaut de l’impôt sur les sociétés.
Quelle est la différence entre une SARL et une SAS ?
La SAS laisse rédiger les statuts presque librement et son président est toujours assimilé salarié. La SARL suit des règles fixées par la loi, et le régime social de son gérant dépend de ses parts. Les actions de SAS se cèdent avec 0,1 % de droits, les parts de SARL avec 3 %.
Peut-on créer une SARL seul ?
Non : une SARL compte au moins 2 associés. Seul, vous créez une EURL, qui est une SARL à associé unique, à l’IR par défaut quand l’associé est une personne physique. Elle devient SARL dès qu’un deuxième associé entre au capital.
Peut-on créer une SARL à deux associés à parts égales ?
Oui, mais les décisions ordinaires demandent plus de la moitié des parts : à 50/50, rien ne passe sans l’accord des deux. Le gérant, égalitaire, est alors assimilé salarié. Prévoyez dans les statuts une règle pour sortir d’un désaccord.
Un gérant de SARL a-t-il droit au chômage ?
Pas au titre de son mandat. Seul un gérant minoritaire ou non associé qui a en plus un vrai contrat de travail, avec un lien de subordination et des fonctions techniques distinctes, peut cotiser à l’assurance chômage.