L’essentiel
- Tenue : une SARL tient une comptabilité complète, avec livre-journal, grand livre, inventaire et comptes annuels.
- Approbation : les associés approuvent les comptes dans les 6 mois qui suivent la clôture de l’exercice.
- Dépôt : les comptes approuvés partent au greffe dans le mois suivant, ou dans les 2 mois par voie électronique.
- Gérant : le gérant majoritaire n’a pas de bulletin de paie, le gérant minoritaire ou égalitaire en a un.
- Comptable : aucune loi n’impose un expert-comptable à une SARL, mais le bilan et la liasse demandent de la technique.
Quelles sont les obligations comptables d’une SARL ?
La comptabilité d’une SARL est celle de tout commerçant : une comptabilité d’engagement, qui enregistre une vente ou un achat dès la facture et non à l’encaissement. Elle commence à l’immatriculation, dont les étapes figurent dans l’article pour créer une SARL, et suit un calendrier annuel fixe.
| Obligation | Règle | Échéance | Texte |
|---|---|---|---|
| Tenir la comptabilité | Enregistrer chronologiquement chaque mouvement, avec un livre-journal et un grand livre | Toute l’année | Art. L. 123-12 du Code de commerce |
| Faire l’inventaire | Contrôler l’existence et la valeur de l’actif et du passif | Au moins tous les 12 mois | Art. L. 123-12 |
| Établir les comptes annuels | Bilan, compte de résultat et annexe | À la clôture de l’exercice | Art. L. 123-12 |
| Faire approuver les comptes | Décision des associés réunis en assemblée | Dans les 6 mois de la clôture | Art. L. 223-26 |
| Déposer les comptes | Dépôt au greffe du tribunal de commerce | 1 mois après l’approbation, 2 mois par voie électronique | Art. R. 123-111 |
| Conserver les pièces | Documents comptables et pièces justificatives | 10 ans | Art. L. 123-22 |
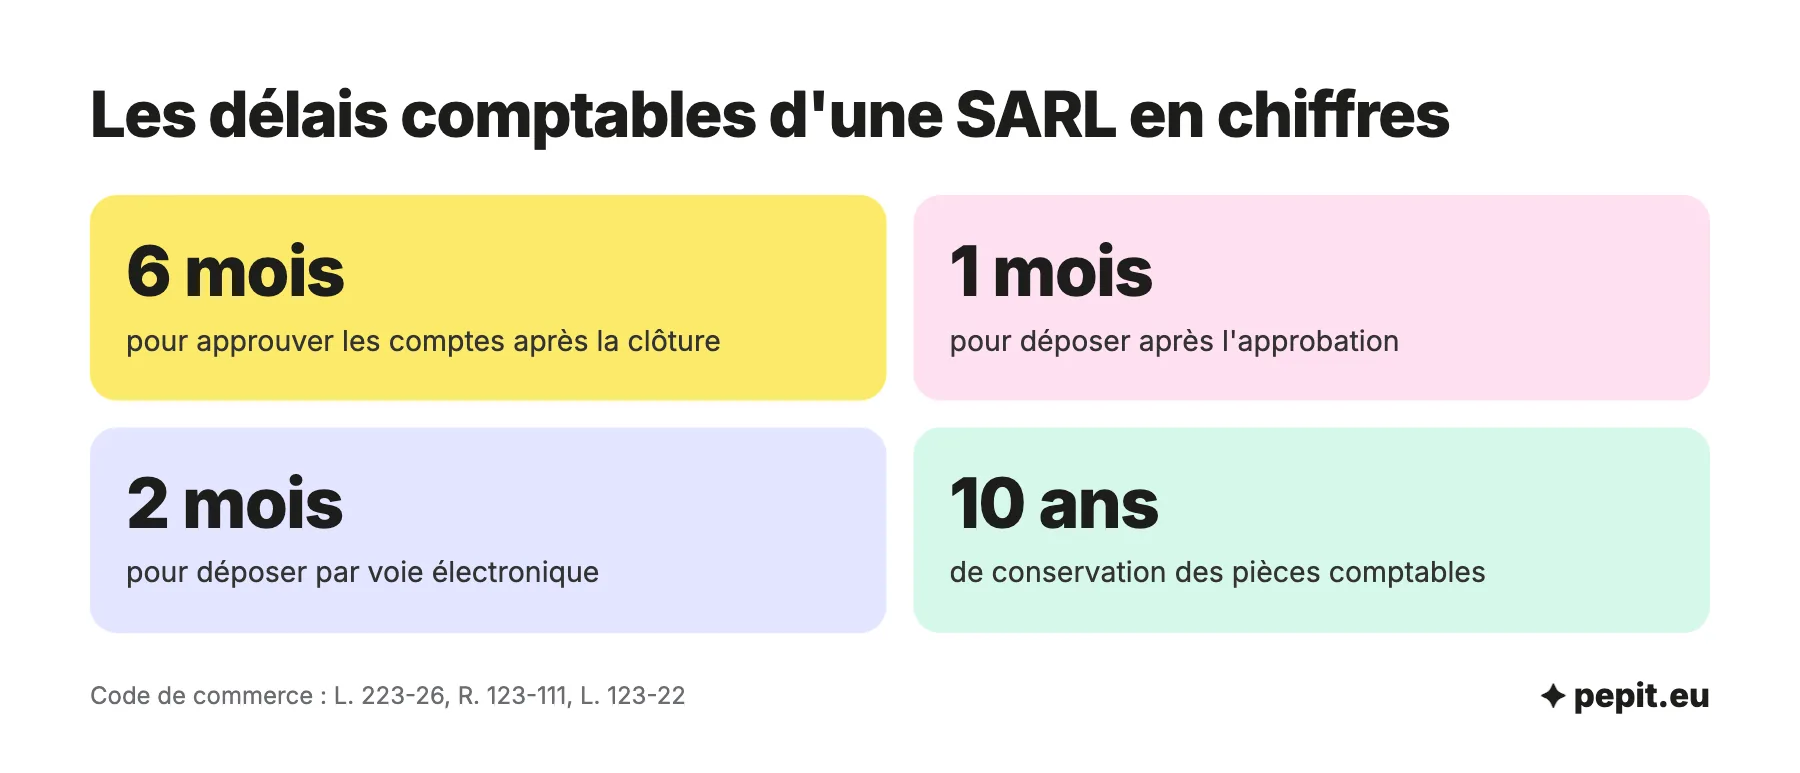
La liasse fiscale s’ajoute à ce calendrier : sa date dépend de la clôture et de l’impôt de la société, et elle est détaillée dans l’article sur la date limite de la liasse fiscale. Pour une clôture au 31 décembre, les 6 mois d’approbation courent jusqu’au 30 juin.
Attention
Le dépôt des comptes n’est pas facultatif : le président du tribunal peut enjoindre de déposer sous astreinte, et Bpifrance Création mentionne une amende de 1 500 €, portée à 3 000 € en cas de récidive.
Quand faut-il approuver et déposer les comptes d’une SARL ?
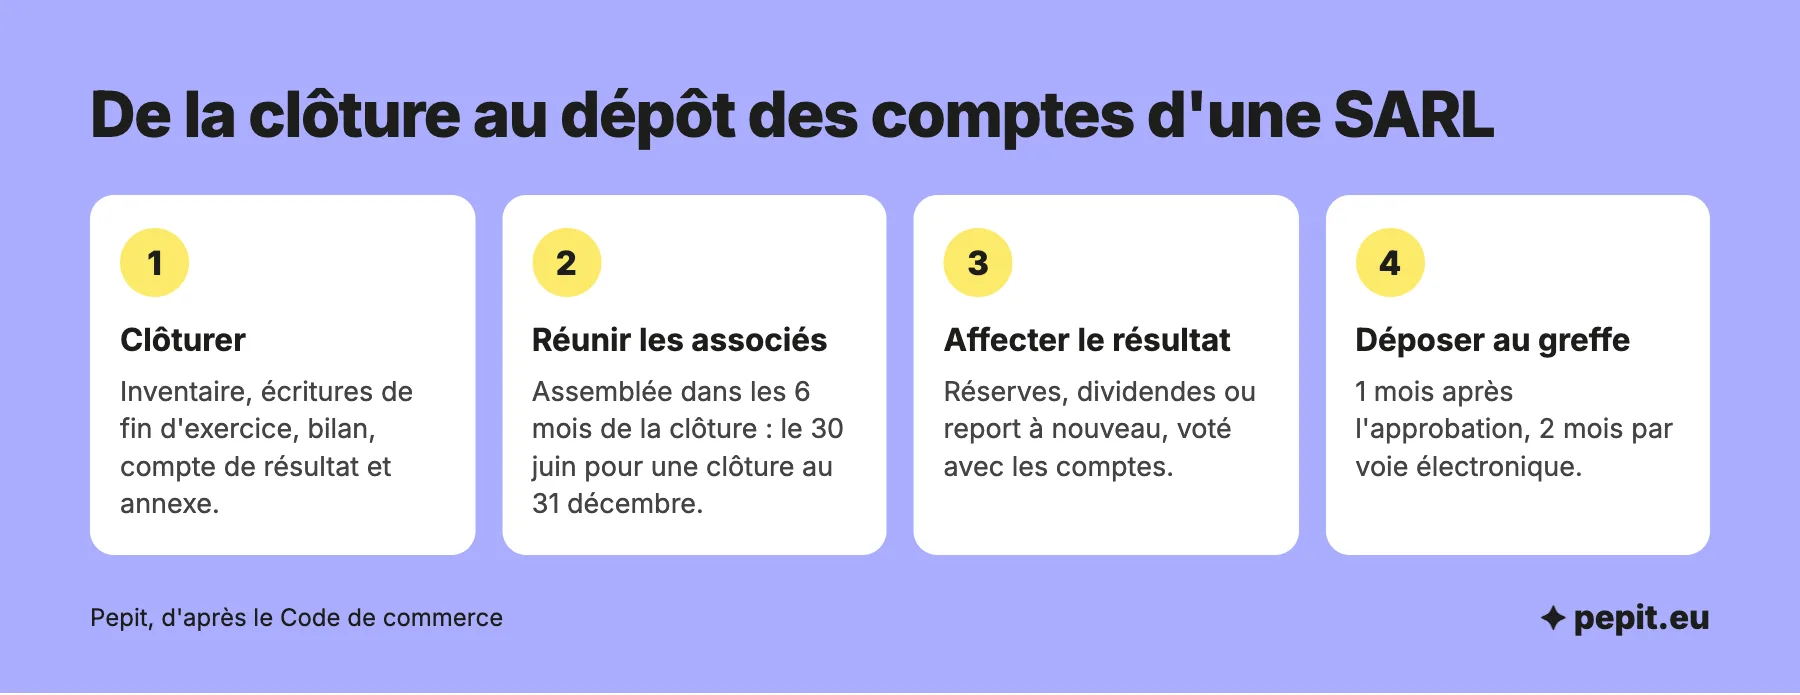
Une fois l’exercice clos, le gérant établit les comptes annuels et les soumet aux associés. L’approbation des comptes se joue en trois temps, dans cet ordre.
- Réunir les associés dans les 6 mois de la clôture pour voter les comptes.
- Affecter le résultat : réserves, dividendes ou report à nouveau, voté dans la même décision.
- Déposer les comptes au greffe dans le mois suivant, ou dans les 2 mois en ligne.
Si les associés ne peuvent pas se réunir à temps, le gérant peut demander au président du tribunal de commerce de prolonger le délai : le texte laisse au juge le soin d’en fixer la durée. Le calendrier ci-dessous place ces échéances à partir de votre date de clôture, avec un export dans votre agenda.
Le dépôt suit l’approbation et non la clôture : une assemblée tenue tard décale donc la date limite de dépôt d’autant. Les frais de greffe ne sont pas détaillés ici, car ils dépendent des formalités déposées.
Gérant majoritaire ou minoritaire : qu’est-ce que cela change côté écritures ?
Le gérant de SARL se rémunère selon la part de capital qu’il détient, et son statut social décide des écritures à passer. Le fonctionnement complet de la gérance est décrit dans l’article sur la SARL et son régime des associés ; voici seulement ce qui touche la comptabilité.
| Critère | Gérant majoritaire | Gérant minoritaire ou égalitaire |
|---|---|---|
| Parts détenues | Plus de 50 % | 50 % ou moins |
| Régime social | Travailleur non salarié | Assimilé salarié, régime général |
| Bulletin de paie | ❌ Paiement par virement simple | ✅ Bulletin et déclaration sociale nominative chaque mois |
| Cotisations | Environ 50 % du revenu d’activité (Bpifrance Création) | Environ 80 % de la rémunération nette (Bpifrance Création) |
| Déclarant des cotisations | Le gérant, sur son compte Urssaf | La société, avec la déclaration mensuelle |
Le gérant est majoritaire s’il détient, avec son conjoint, son partenaire de Pacs et ses enfants mineurs, plus de 50 % du capital ; avec plusieurs cogérants, chacun l’est si ensemble ils détiennent plus de la moitié des parts. Dans les deux cas, la rémunération du gérant est une charge qui réduit le bénéfice imposable de la société à l’impôt sur les sociétés. Pour le gérant majoritaire, la part des dividendes au-delà de 10 % du capital, des primes d’émission et des comptes courants est soumise aux cotisations des indépendants : elle se suit dans la comptabilité des distributions.
Comment enregistrer les comptes courants d’associés ?
Un compte courant d’associé est une somme que l’associé avance à la société sans augmenter le capital. La société la lui doit : elle figure au passif, au compte 455, et se rembourse à tout moment, sauf blocage prévu par les statuts ou une convention.
- Avance de l’associé : débit du compte 512 (banque), crédit du compte 455.
- Remboursement : débit du compte 455, crédit du compte 512, dans la limite du solde.
- Intérêts : fixés par les statuts ou une convention, déductibles si le capital est entièrement libéré et si le taux ne dépasse pas le taux de référence de l’administration.
Le compte courant fonctionne comme le frigo d’une colocation : on reprend ce qu’on y a mis, mais on ne pioche pas plus que ce qu’on y a déposé. Pour le gérant et les associés personnes physiques d’une SARL, le compte courant ne peut jamais devenir débiteur : l’article L. 223-21 du Code de commerce l’interdit et annule le contrat qui y contreviendrait.
À quoi ressemble une année de comptabilité d’une SARL ? Exemple chiffré
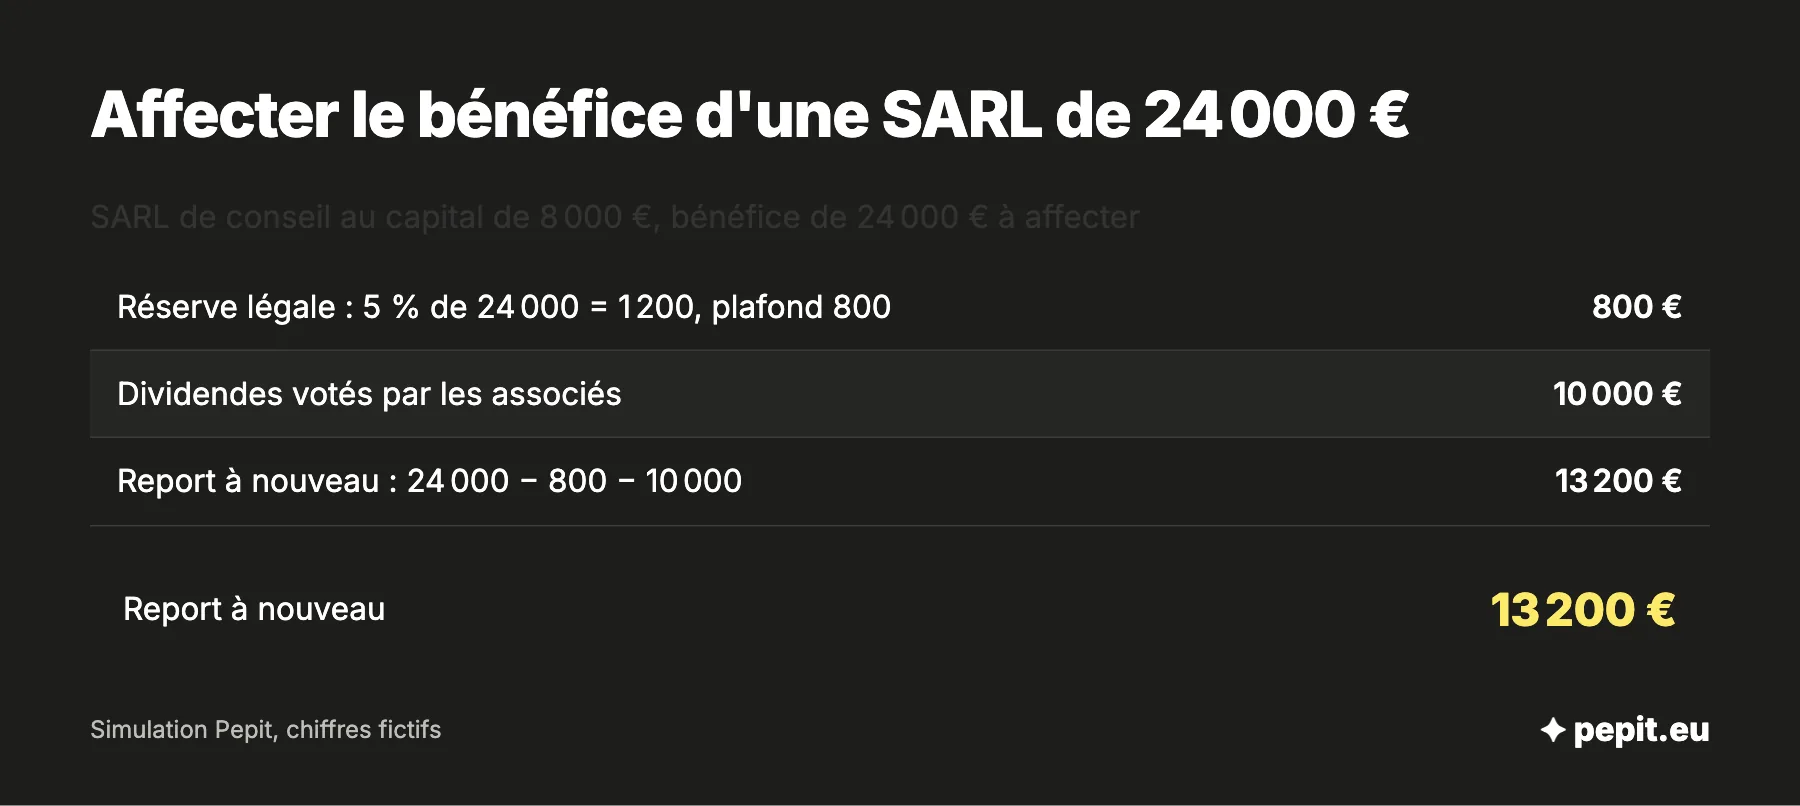
Une SARL de conseil au capital de 8 000 €, avec deux associés, clôture son exercice au 31 décembre 2026 sur un bénéfice de 24 000 €. Simulation, chiffres fictifs.
Exemple chiffré
Le gérant a avancé 10 000 € à la société en mars et s’en est fait rembourser 4 000 € en octobre. Les associés se réunissent le 16 juin 2027.
- Compte courant : 10 000 − 4 000 = 6 000 € dus au gérant au compte 455. Un retrait de 7 000 € laisserait un solde débiteur de 1 000 € : il est interdit.
- Date limite d’approbation : 6 mois après le 31 décembre 2026, soit le 30 juin 2027. Une assemblée le 16 juin 2027 la respecte.
- Date limite de dépôt : le 16 juillet 2027 (1 mois), ou le 16 août 2027 par voie électronique (2 mois).
- Réserve légale : 5 % de 24 000 = 1 200 €, mais le plafond est de 10 % du capital, soit 800 € (8 000 × 10 %).
- Dividendes votés : 10 000 €. Report à nouveau : 24 000 − 800 − 10 000 = 13 200 €.
Écriture du vote : débit du compte 120 (résultat) de 24 000 €, crédit du compte 1061 (réserve légale) de 800 €, du compte 457 (dividendes à payer) de 10 000 € et du compte 110 (report à nouveau) de 13 200 €. Au paiement, le compte 457 est débité de 10 000 € et la banque créditée du même montant.
Lecture : le vote des associés crée une dette de 10 000 € envers eux, qui disparaît au virement. Le bénéfice a financé la réserve légale, les dividendes et le report, sans qu’un centime soit oublié.
L’avis de l’expert-comptable
Calez l’assemblée d’approbation dans l’agenda dès l’ouverture de l’exercice, et préparez le procès-verbal en même temps que les comptes. Une assemblée oubliée jusqu’à la mi-juin laisse trop peu de temps pour corriger une écriture.
Peut-on faire sa comptabilité de SARL soi-même ?
Oui : aucune loi ne réserve la comptabilité d’une SARL à un expert-comptable. Le gérant peut tout tenir seul avec un logiciel comptable pour SARL, à condition de passer les écritures de façon régulière et de savoir établir le bilan et la liasse.
Le commissaire aux comptes est nommé obligatoirement quand deux des trois seuils suivants sont dépassés, soit 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires hors taxes et 50 salariés en moyenne. Une petite SARL en est en général loin.
Quand le bilan, la liasse ou les comptes courants se compliquent, Pepit, cabinet d’expertise comptable en ligne, les établit sur devis. Le choix entre SARL et SAS, lui, relève de la gouvernance et du régime social, comme le montre l’article SAS ou SARL.
Questions fréquentes sur la comptabilité d’une SARL
Les réponses courtes aux questions qui reviennent le plus souvent.
Quelle comptabilité pour une SARL ?
Une comptabilité d’engagement complète : livre-journal, grand livre, inventaire, bilan, compte de résultat et annexe.
Une SARL est-elle obligée d’avoir un expert-comptable ?
Non, aucun texte ne l’impose. Le gérant peut tenir la comptabilité lui-même, mais il reste responsable de l’approbation et du dépôt des comptes dans les délais.
Qui paie l’Urssaf dans une SARL ?
Le gérant majoritaire déclare et paie lui-même ses cotisations d’indépendant sur son compte Urssaf. Pour un gérant minoritaire ou égalitaire et pour les salariés, c’est la société qui déclare et paie avec la déclaration mensuelle.
Quel est le pourcentage de charges sociales d’une SARL ?
Cela dépend de la personne. Pour un gérant majoritaire, Bpifrance Création indique environ 50 % du revenu d’activité. Pour un gérant assimilé salarié, environ 80 % de la rémunération nette.
Que se passe-t-il si les comptes ne sont pas déposés ?
Le président du tribunal peut ordonner le dépôt sous astreinte, et une amende de 1 500 € est mentionnée par Bpifrance Création, 3 000 € en cas de récidive. Mieux vaut déposer même en retard que ne pas déposer.
Quelle différence entre approbation et dépôt des comptes ?
L’approbation est la décision des associés, dans les 6 mois de la clôture. Le dépôt est la formalité qui suit au greffe, dans le mois suivant l’approbation ou dans les 2 mois par voie électronique.
Combien de temps conserver les documents comptables d’une SARL ?
10 ans : le Code de commerce l’impose pour les documents comptables et les pièces justificatives, factures comprises.
Sources
- Légifrance : article L123-12 du Code de commerce (comptabilité, inventaire, comptes annuels)
- Légifrance : article L223-26 du Code de commerce (approbation des comptes de la SARL)
- Légifrance : article R123-111 du Code de commerce (dépôt des comptes)
- Légifrance : article L123-22 du Code de commerce (conservation, dix ans)
- Légifrance : article L223-21 du Code de commerce (interdiction du compte courant débiteur)
- Légifrance : article L232-10 du Code de commerce (réserve légale)
- Service-Public Entreprendre : compte courant d'associé
- Bpifrance Création : l'approbation des comptes
- Bpifrance Création : la SARL
- Service-Public Entreprendre : la SARL
- Bpifrance Création : le statut social du dirigeant (cotisations du gérant)