L’essentiel
- Caisse certifiée : le logiciel de caisse sécurisé est obligatoire dès qu’un restaurant encaisse des particuliers, sous peine de 7 500 € d’amende par logiciel.
- Ventes ventilées : chaque ticket Z se comptabilise par nature de vente et par taux de TVA, jamais en un seul total.
- Coût matière : il se calcule avec le stock initial, les achats et le stock final, puis se rapporte au chiffre d’affaires hors taxes.
- Inventaire annuel : le stock se compte chaque année et ne peut pas être évalué à la louche, car il fixe la marge brute.
- Documents obligatoires : bilan, compte de résultat et annexe forment les comptes annuels, avec un livre-journal et un inventaire.
Comment tenir la comptabilité d’un restaurant, de la caisse au bilan ?
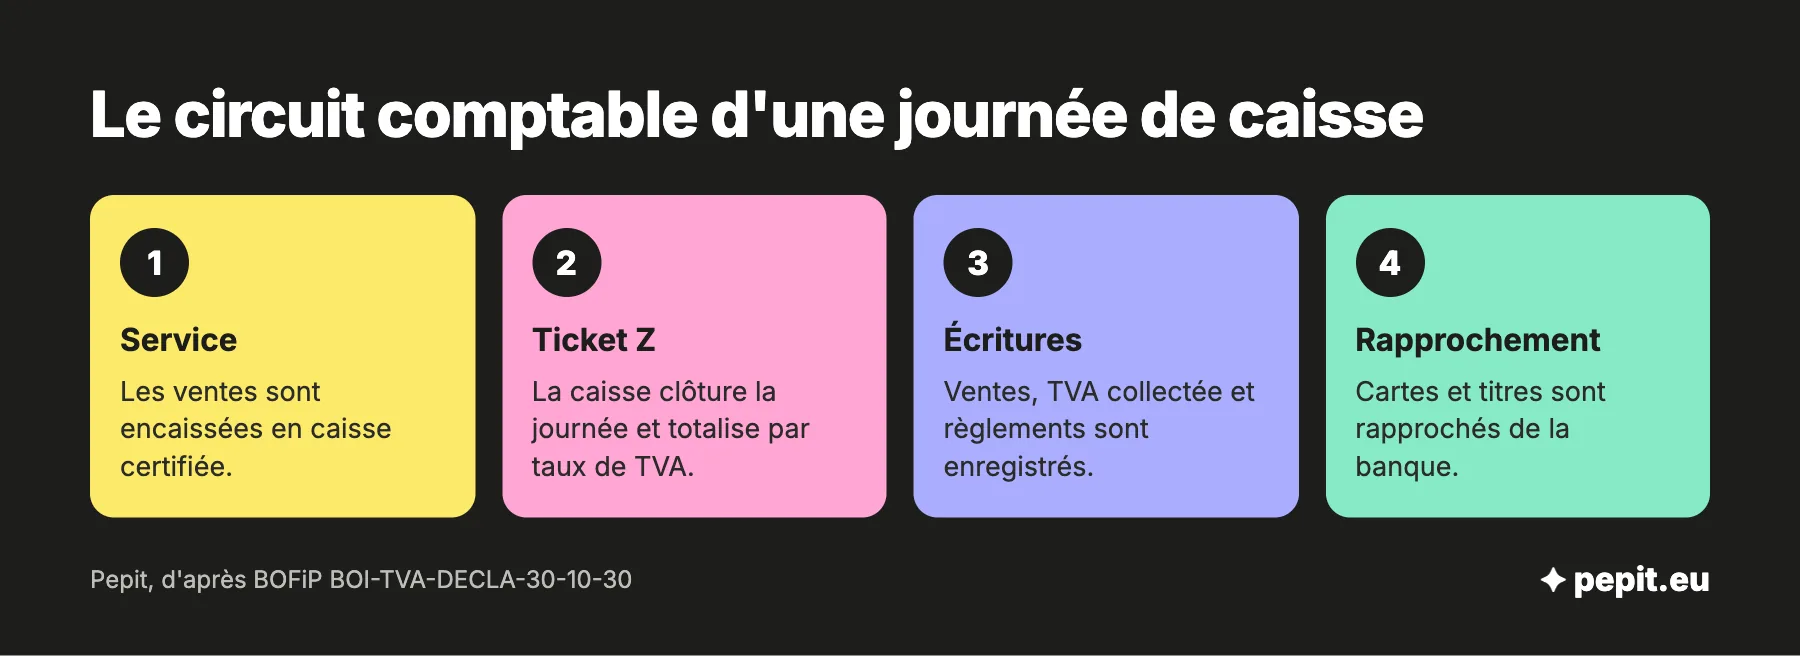
La comptabilité d’un restaurant suit quatre flux : les recettes de la caisse, les achats de produits, les salaires et la banque. Chaque flux a sa pièce justificative et ses comptes, et c’est le ticket Z de la caisse qui lance tout le circuit.
| Flux | Pièce justificative | Comptes habituels |
|---|---|---|
| Ventes en salle et à emporter | Ticket Z de la journée | 701 ou 706 pour les plats, 707 pour les boissons revendues en l’état, 44571 pour la TVA collectée |
| Encaissements | Z de caisse, relevé de carte, titres-restaurant | 53 Caisse, 511 Valeurs à l’encaissement, 512 Banques |
| Achats de produits | Factures fournisseurs, bons de livraison | 601 Matières premières, 607 Marchandises, 44566 TVA déductible |
| Variation du stock | Inventaire de fin de mois ou d’année | 6031 ou 6037 selon la nature des produits |
| Personnel | Bulletins de paie, déclarations sociales | 641 Rémunérations, 645 Cotisations |
| Commissions de plateformes | Relevés des plateformes de livraison | 6222 Commissions et courtages sur ventes |
Une journée de caisse donne par exemple l’écriture suivante, en simulation. Le ticket Z affiche 1 100 € TTC de plats sur place à 10 % et 240 € TTC de boissons alcoolisées à 20 %, soit 1 340 € TTC encaissés : 240 € en espèces, 900 € par carte et 200 € en titres-restaurant.
- Au débit : compte 53 (Caisse) pour 240 €, compte 511 (Valeurs à l’encaissement) pour 1 100 € de cartes et de titres-restaurant, en attendant leur versement.
- Au crédit : compte 701 pour 1 000 € de plats, compte 707 pour 200 € de boissons, compte 44571 pour 140 € de TVA (100 € à 10 % et 40 € à 20 %).
L’avis de l’expert-comptable
Rapprochez la caisse et la banque chaque semaine, pas à la clôture : une remise de cartes manquante ou un titre-restaurant non remboursé se retrouve en cinq minutes sur une semaine, et devient une enquête sur douze mois.
Quelles règles de caisse et de TVA faut-il respecter ?
Un restaurant encaisse des particuliers, donc il doit utiliser un logiciel de caisse sécurisé. Le restaurateur justifie la conformité par un certificat délivré par un organisme accrédité ou par l’attestation individuelle de l’éditeur, rétablie par la loi de finances pour 2026. L’amende est de 7 500 € par logiciel ou système de caisse non conforme.
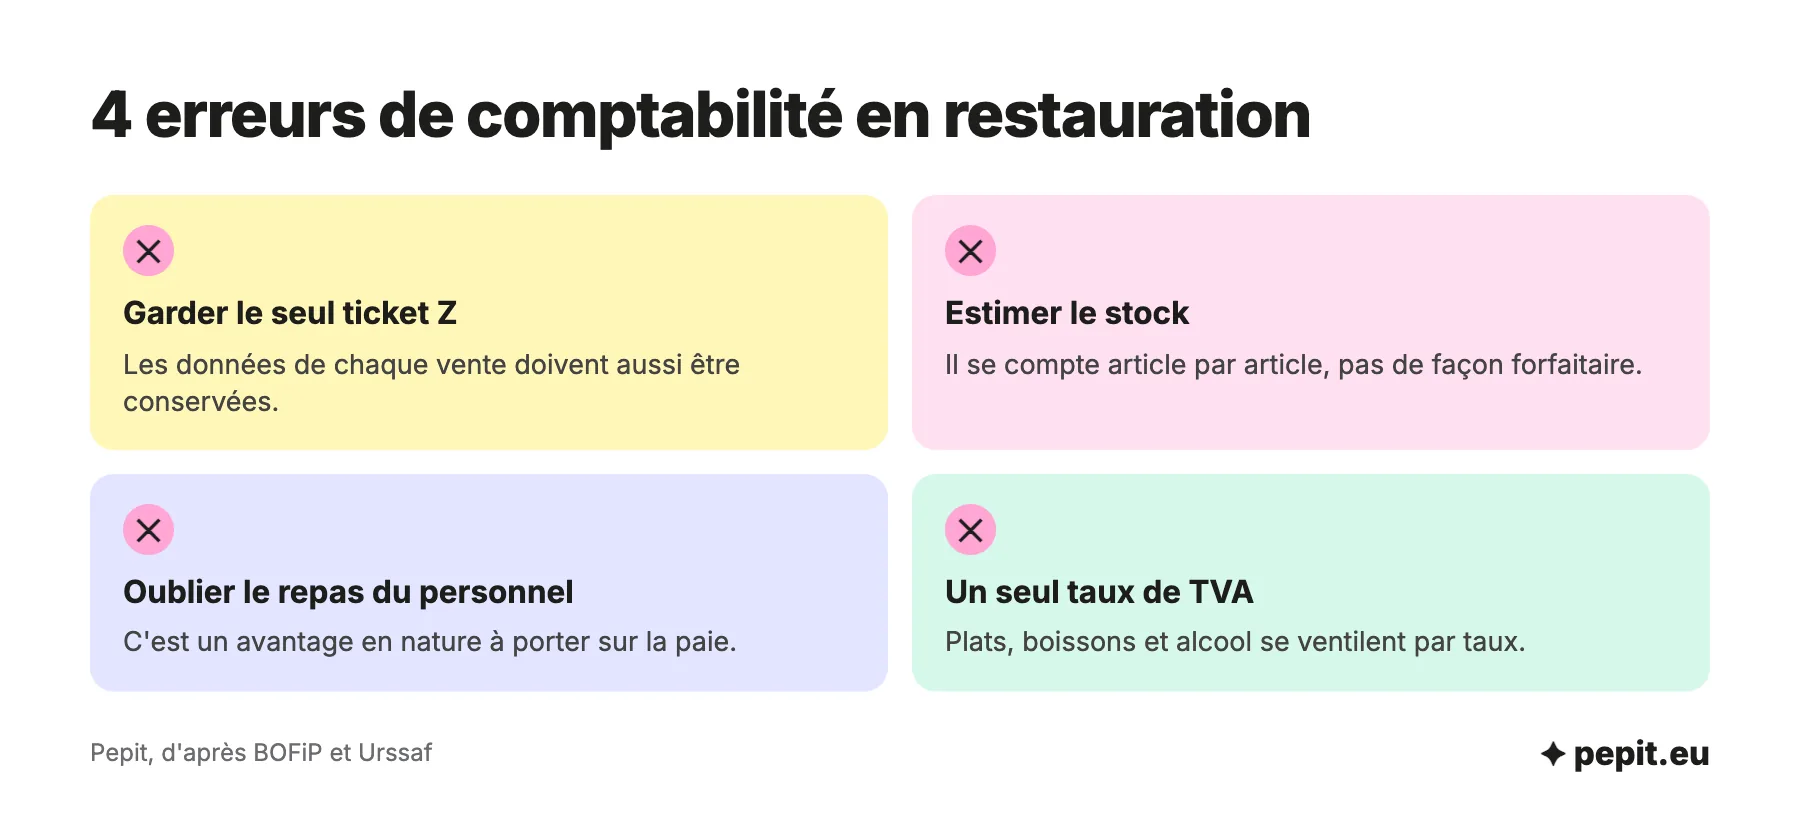
La caisse garde aussi les données ligne par ligne : l’administration précise qu’un assujetti qui ne conserve que les tickets Z ne respecte pas son obligation de conservation. Le taux de TVA change selon la vente (10 %, 5,5 % ou 20 % pour l’alcool), un sujet que traite l’article sur la TVA en restauration.
Attention
Ne gardez pas que le ticket Z : les données de chaque vente doivent rester disponibles, et un rouleau de caisse ou un export manquant peut faire rejeter la comptabilité lors d’un contrôle.
Depuis le 1er septembre 2026, toute entreprise doit pouvoir recevoir des factures électroniques de ses fournisseurs, restaurants compris. L’émission des factures électroniques concerne les micro-entreprises et les PME à partir du 1er septembre 2027, et les ventes aux particuliers se transmettent par e-reporting, un calendrier que votre comptable suit avec vous.
Comment suivre les stocks, le coût matière et la marge brute ?
Le coût matière est le coût des produits réellement consommés pendant la période, pas celui des produits achetés. Il se calcule avec le stock d’ouverture, les achats et le stock de clôture, d’où l’inventaire obligatoire une fois par an et conseillé chaque mois.
Exemple chiffré
Un restaurant en SARL réalise 350 000 € de chiffre d’affaires hors taxes. Il a acheté 98 000 € de produits alimentaires et 24 000 € de boissons, et son stock est passé de 12 000 € à 14 000 €. Simulation, chiffres fictifs.
- Coût matière : 12 000 + 98 000 + 24 000 − 14 000 = 120 000 €.
- Taux de coût matière : 120 000 ÷ 350 000 = 34 % du chiffre d’affaires.
- Marge brute : 350 000 − 120 000 = 230 000 €, soit 66 % du chiffre d’affaires.
- Coefficient multiplicateur moyen : 350 000 ÷ 120 000 = 2,9.
Lecture : chaque euro de produits consommés rapporte 2,9 € de ventes hors taxes. Le stock qui augmente de 2 000 € réduit le coût matière du même montant : sans inventaire, l’exercice paraîtrait plus cher qu’il ne l’a été.
Le stock se compte article par article : l’administration indique que la valeur des stocks ne peut en principe pas être fixée de façon forfaitaire. Les écritures passent par les comptes 601 et 607 pour les achats, et 6031 et 6037 pour la variation de stock.
À quoi ressemble le compte de résultat d’un restaurant ?
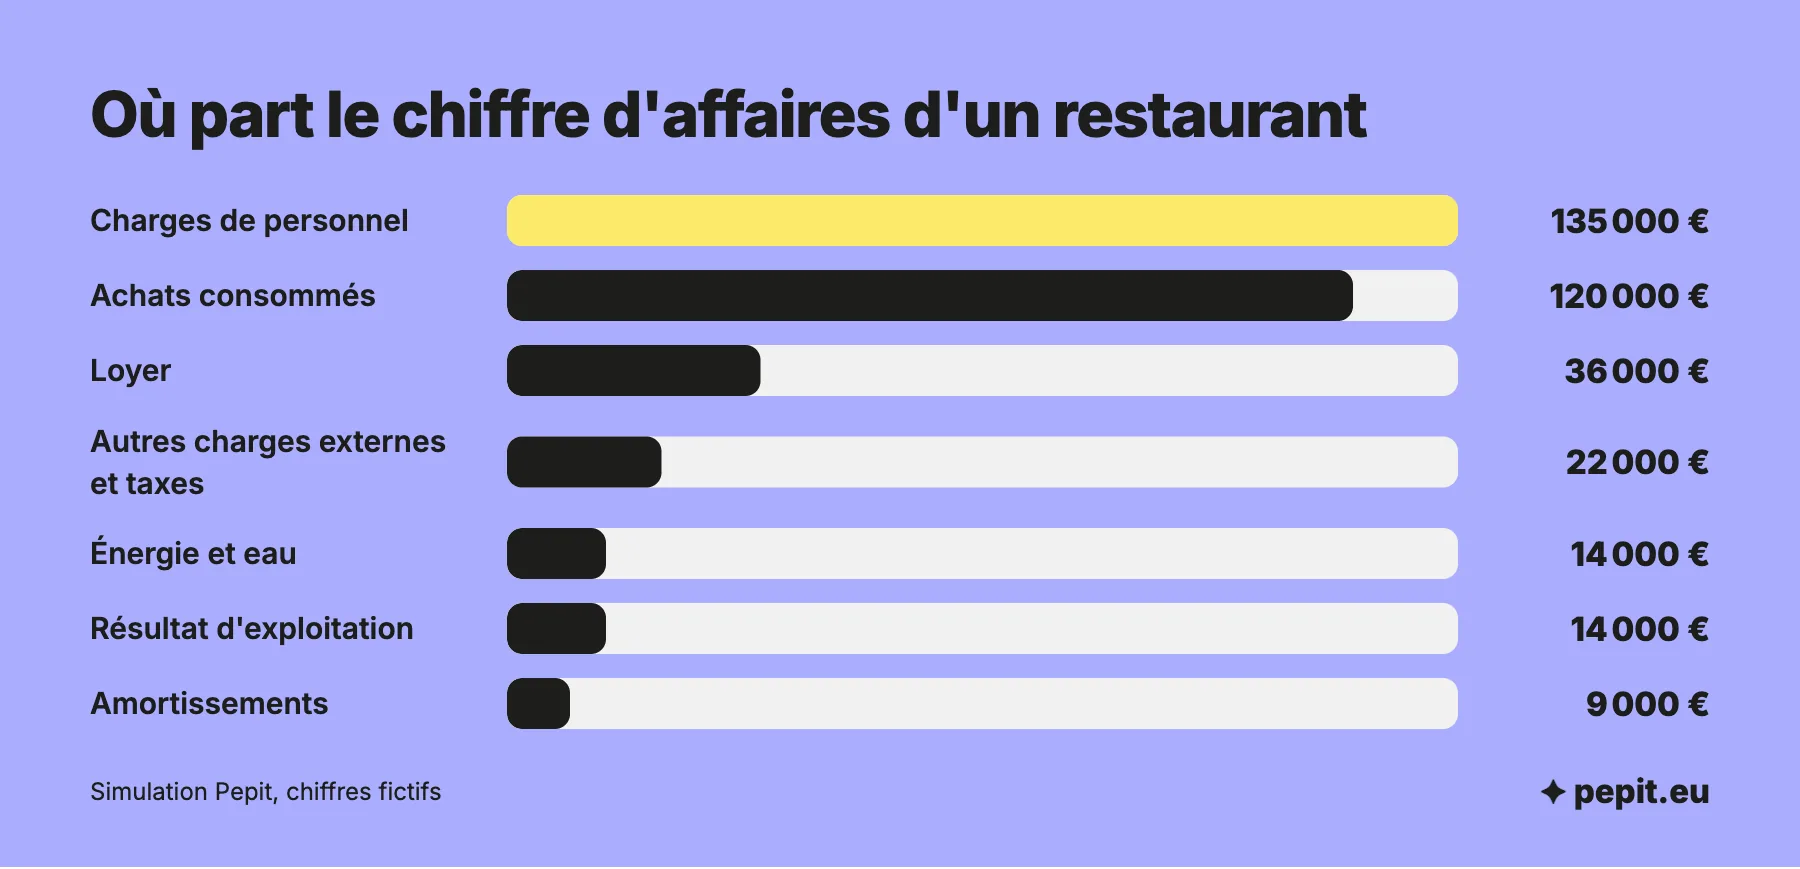
Le tableau reprend le restaurant de l’exemple précédent. Il permet de lire d’un coup d’œil la part de chaque poste dans le chiffre d’affaires. Pour la structure détaillée et les soldes intermédiaires, voir l’article sur le compte de résultat.
| Poste | Montant | Part du chiffre d’affaires |
|---|---|---|
| Chiffre d’affaires hors taxes | 350 000 € | 100 % |
| Achats consommés (coût matière) | 120 000 € | 34 % |
| Marge brute | 230 000 € | 66 % |
| Charges de personnel | 135 000 € | 39 % |
| Loyer | 36 000 € | 10 % |
| Énergie et eau | 14 000 € | 4 % |
| Autres charges externes et taxes | 22 000 € | 6 % |
| Dotations aux amortissements | 9 000 € | 3 % |
| Résultat d’exploitation | 14 000 € | 4 % |
Avec 2 000 € d’intérêts d’emprunt, le résultat courant est de 12 000 €. À 15 % d’impôt sur les sociétés, soit 1 800 €, le résultat net est de 10 200 €. Les charges de personnel (135 000 €) et les produits consommés (120 000 €) absorbent à eux deux 73 % du chiffre d’affaires : c’est sur ces deux lignes que se joue la rentabilité.
Comment comptabiliser les titres-restaurant, les plateformes et le repas du personnel ?
Trois cas reviennent dans presque tous les restaurants et ne se passent pas comme une vente ordinaire.
| Cas | Traitement comptable | Comptes |
|---|---|---|
| Titres-restaurant | Encaissés comme un règlement, puis remboursés par l’émetteur, qui retient une commission | 511 jusqu’au remboursement, commission en charge de la classe 62 |
| Plateformes de livraison | Vente enregistrée pour son montant, commission comptabilisée en charge | 70 pour la vente, 6222 pour la commission |
| Repas du personnel | Avantage en nature à intégrer dans la paie, évalué au minimum garanti par repas dans les hôtels, cafés et restaurants | 641 Rémunérations du personnel |
Pour le repas du personnel, l’Urssaf fixe chaque année la valeur du minimum garanti applicable à un repas, et l’employeur la reporte sur le bulletin de paie. Le montant se vérifie sur le barème de l’année, parce qu’il peut changer en cours d’année.
Quels documents comptables et quel régime d’imposition pour un restaurant ?
Un restaurant en société tient une comptabilité complète. Chaque exercice donne un bilan, un compte de résultat et une annexe, ces trois documents formant les comptes annuels, ainsi qu’un livre-journal et un inventaire. L’annexe est la seule dispensée pour une micro-entreprise comptable, dont le total de bilan est inférieur à 450 000 €, le chiffre d’affaires à 900 000 € et l’effectif à 10 salariés.
- Réel simplifié : jusqu’à 945 000 € de ventes, un restaurant relève du régime simplifié d’imposition, avec une liasse allégée.
- Micro-BIC : un restaurant en entreprise individuelle peut y rester jusqu’à 203 100 € de chiffre d’affaires, avec un abattement de 71 %.
- Réel normal : au-delà de 945 000 € de ventes, la liasse et la comptabilité sont plus détaillées.
Comment fixer ses prix et son seuil de rentabilité avec la comptabilité ?
Le coût matière sert à fixer le prix d’un plat, et les charges fixes donnent le chiffre d’affaires à atteindre pour ne pas perdre d’argent. Les deux calculs partent des chiffres du compte de résultat précédent.
Exemple chiffré
Le restaurant de l’exemple veut vendre un plat dont les produits coûtent 4,20 €, et savoir à partir de quel chiffre d’affaires il gagne de l’argent.
- Prix hors taxes du plat : 4,20 × 2,9 = 12,18 €.
- Prix TTC à 10 % de TVA : 12,18 × 1,10 = 13,40 €.
- Charges fixes de l’année : 135 000 + 36 000 + 14 000 + 22 000 + 9 000 = 216 000 €.
- Taux de marge brute : 230 000 ÷ 350 000, soit 65,7 %.
- Seuil de rentabilité : 216 000 × 350 000 ÷ 230 000 = 328 700 € de chiffre d’affaires hors taxes, arrondi à la centaine.
Lecture : le restaurant atteint son seuil à 328 700 €, soit 21 300 € sous son chiffre d’affaires réel de 350 000 €. Cette marge de sécurité de 6 % fond vite quand le coût matière monte de quelques points, d’où l’intérêt de suivre le stock chaque mois.
Ce calcul traite tout le personnel comme une charge fixe, ce qui est prudent : dans la réalité, une part des heures s’ajuste à l’affluence. Votre comptable peut affiner le seuil en séparant charges fixes et charges variables.
Que contrôle le comptable à la clôture d’un restaurant ?
À la fin de l’exercice, quelques régularisations changent le résultat sans mouvement de banque. Elles sont propres à tout commerce, et pèsent lourd dans un restaurant à cause des stocks et du matériel.
- Stock final : inventaire article par article, valorisé au coût d’achat, qui fixe le coût matière.
- Factures non parvenues : les achats livrés mais non facturés vont au compte 408, pour ne pas sous-estimer les charges.
- Charges constatées d’avance : l’assurance ou le loyer payés pour l’exercice suivant sortent des charges (compte 486).
- Amortissements : le matériel de cuisine, le mobilier et l’agencement s’étalent sur leur durée d’usage.
- Caisse et banque : les remises de cartes et de titres-restaurant en cours doivent être rattachées à la bonne période.
Quand confier la comptabilité d’un restaurant à un cabinet ?
Dès que le restaurant a des salariés, une caisse à rapprocher et des achats multi-taux, la tenue à la main prend du temps de service. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité, le bilan et la liasse d’un restaurant sur devis. Pour faciliter le travail, apportez chaque mois : La page expert-comptable pour restaurant détaille les formules et les prix.
- les tickets Z et l’export des ventes de la caisse ;
- les relevés de cartes et le bordereau de titres-restaurant ;
- les factures d’achats classées par fournisseur ;
- les relevés des plateformes de livraison ;
- le stock de fin de mois, compté et daté.
Questions fréquentes sur la comptabilité d’un restaurant
Les réponses courtes aux questions qui reviennent le plus souvent.
Quels sont les 3 documents comptables obligatoires ?
Le bilan, le compte de résultat et l’annexe forment les comptes annuels. À côté, le restaurateur tient un livre-journal et un inventaire, et conserve les pièces justificatives 10 ans.
Quels sont les 4 types de comptabilité ?
La comptabilité générale, obligatoire, produit les comptes annuels. La comptabilité analytique suit les coûts par activité, la comptabilité budgétaire compare prévisions et réalisations, et la comptabilité de trésorerie (recettes et dépenses) concerne les micro-entrepreneurs.
Quels sont les 3 types de charges ?
Le plan comptable distingue les charges d’exploitation (achats, personnel, loyer), les charges financières (intérêts) et les charges exceptionnelles. On parle aussi de charges fixes, comme le loyer, et de charges variables, comme les produits consommés.
Quel est le tarif d’un comptable pour un restaurant ?
Le tarif dépend du nombre de factures, des salariés, de la caisse à rapprocher et des déclarations de TVA. Les critères de prix sont détaillés dans l’article sur le prix d’un bilan comptable, et un devis fixe le montant exact.
Comment passer l’écriture comptable d’une vente de restaurant ?
On enregistre l’encaissement au débit (caisse, valeurs à l’encaissement ou banque), le chiffre d’affaires hors taxes au crédit des comptes de ventes et la TVA au crédit du compte 44571. Pour 1 100 € TTC à 10 %, cela donne 1 000 € de ventes et 100 € de TVA.
Comment lire le bilan comptable d’un restaurant ?
À l’actif, on trouve le fonds de commerce, le matériel, le stock, la caisse et la banque. Au passif, le capital, les réserves, l’emprunt et les dettes fournisseurs, fiscales et sociales. Un exemple de bilan comptable annoté montre la lecture poste par poste.
Comment faire la caisse en fin de journée ?
On imprime le ticket Z, on compte les espèces et on rapproche les cartes et les titres-restaurant des totaux de la caisse. Un écart se note le jour même, avec sa cause quand on la connaît.
Un restaurant peut-il rester en micro-entreprise ?
Oui, en entreprise individuelle, tant que le chiffre d’affaires reste sous 203 100 €. Le logiciel de caisse sécurisé reste obligatoire pour encaisser des particuliers, et la TVA se déclare selon le régime du restaurant.
Sources
- BOFiP : obligation d'utilisation de logiciels ou systèmes de caisse certifiés (BOI-TVA-DECLA-30-10-30)
- BOFiP : rétablissement de l'attestation individuelle de l'éditeur (loi de finances pour 2026)
- BOFiP : amendes fiscales, logiciel de caisse (BOI-CF-INF-20-10-20)
- BOFiP : conservation des données des logiciels de comptabilité et de caisse
- BOFiP : régime du réel simplifié, obligations comptables (BOI-BIC-DECLA-30-20-20-20)
- Service-Public Entreprendre : facturation électronique, obligations depuis le 1er septembre 2026
- Service-Public Entreprendre : dépôt des comptes annuels et annexe des micro-entreprises
- Urssaf : avantages en nature (repas des salariés des hôtels, cafés et restaurants)
- Légifrance : article L123-22 du Code de commerce (conservation des documents comptables)