L’essentiel
- Régime réel : l’entreprise individuelle y tient une vraie comptabilité, plus ou moins complète selon son activité et son chiffre d’affaires.
- BIC : livre-journal, grand livre, inventaire, bilan et compte de résultat, avec une déclaration de résultat et ses tableaux.
- BNC : comptabilité de trésorerie, livre-journal des recettes et dépenses et déclaration contrôlée, sans bilan.
- Seul ou accompagné : la saisie se fait seul avec un logiciel, la clôture et la liasse demandent plus de méthode.
- Conservation : les justificatifs se gardent 10 ans, et la déclaration de résultat se télétransmet chaque année.
Quelles sont les obligations comptables d’une entreprise individuelle au réel ?
Une entreprise individuelle (EI) au régime réel doit tenir une comptabilité complète dont le niveau dépend de la nature de l’activité (commerciale ou artisanale en BIC, libérale en BNC) et du chiffre d’affaires. Voici les obligations régime par régime ; le micro-entrepreneur, qui a un régime allégé, est traité à part.
| Régime | Comptabilité à tenir | Fin d’année | Déclaration |
|---|---|---|---|
| BIC, réel simplifié | Livre-journal des encaissements et paiements, grand livre, inventaire | Bilan et compte de résultat sous forme simplifiée | 2031 et tableaux 2033 |
| BIC, réel normal | Livre-journal jour par jour, grand livre, inventaire, manuel de procédures | Bilan, compte de résultat et annexe | 2031 et tableaux 2050 à 2053 |
| BNC, déclaration contrôlée | Livre-journal des recettes et dépenses, registre des immobilisations et des amortissements | Pas de bilan obligatoire | 2035 avec 2035-A et 2035-B |
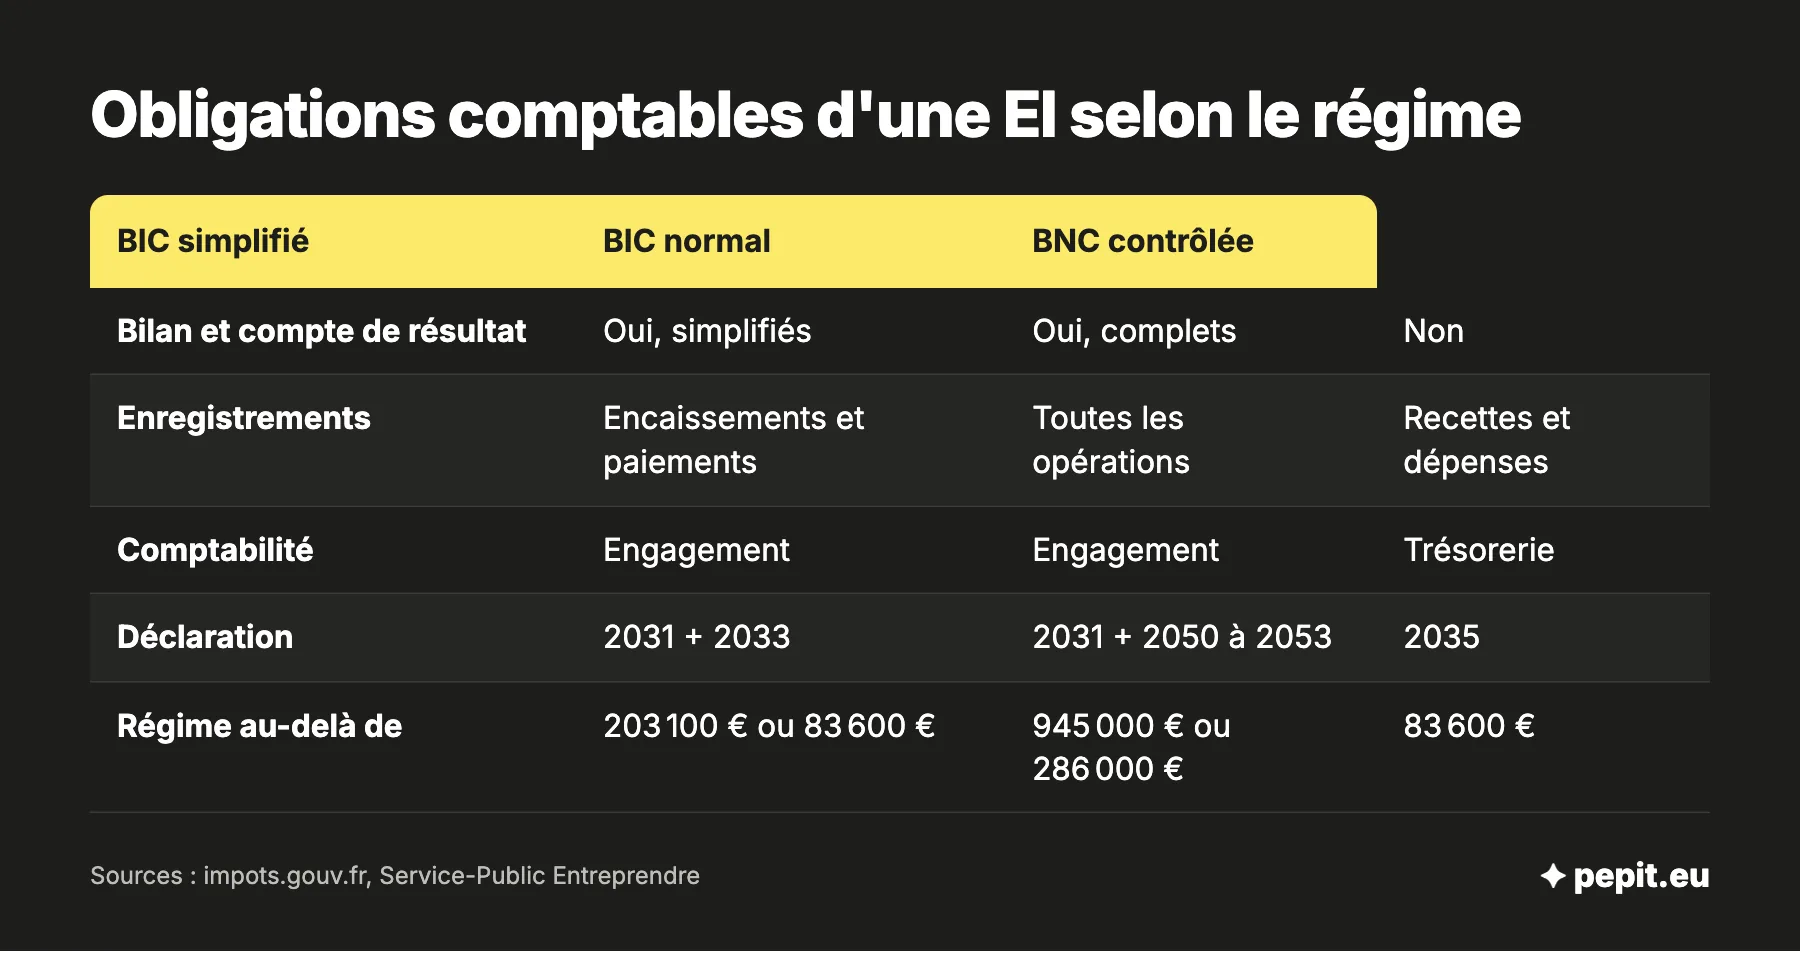
Les trois documents du régime BIC ont une définition précise : le livre-journal enregistre chronologiquement les opérations, avec l’origine de chaque écriture et la référence de la pièce ; le grand livre reprend ces écritures classées par compte selon le plan comptable ; le livre d’inventaire liste les actifs et les dettes avec leur valeur à la date de l’inventaire, au moins une fois tous les 12 mois.
L’entrepreneur au réel simplifié peut aussi choisir, sur option déclarée chaque année sur la 2031, un régime « super-simplifié » : les mouvements sont enregistrés chronologiquement et les stocks évalués plus simplement. Au BNC, la comptabilité est dite « de trésorerie » : une recette compte à l’encaissement, une dépense au paiement.
L’avis de l’expert-comptable
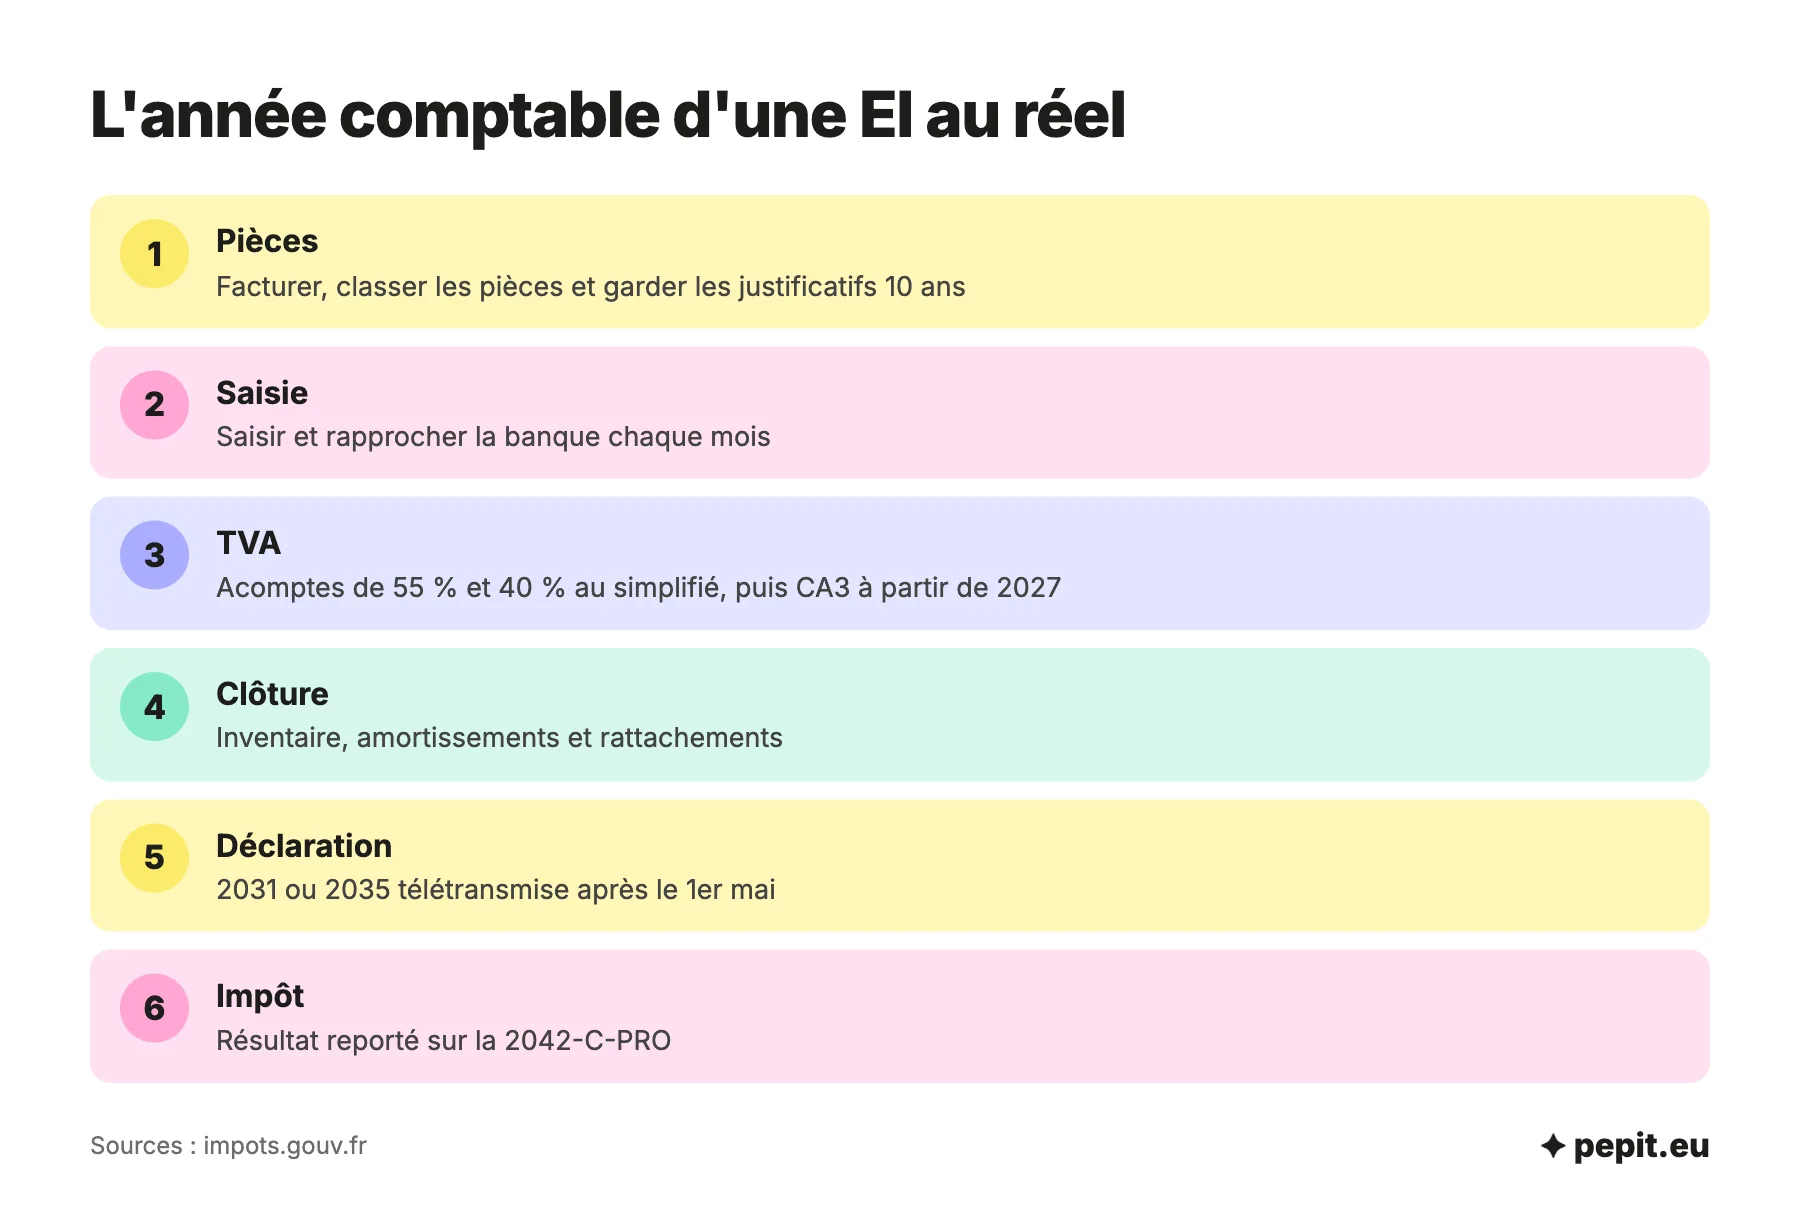
Ne cherchez pas à écrire à la main un livre-journal et un grand livre : un logiciel de comptabilité les produit à partir de la saisie. Votre travail est de fournir des pièces claires et de rapprocher la banque chaque mois, le reste est mécanique.
Dans quel régime êtes-vous : réel simplifié, normal ou déclaration contrôlée ?
Le régime dépend du chiffre d’affaires hors taxe de l’exercice précédent et de la nature de l’activité. Voici les seuils en vigueur en 2026.
| Activité | Micro jusqu’à | Réel simplifié jusqu’à | Réel normal au-delà de |
|---|---|---|---|
| Vente, achat-revente, hébergement (BIC) | 203 100 € | 945 000 € | 945 000 € |
| Prestations de services, artisanat de service (BIC) | 83 600 € | 286 000 € | 286 000 € |
| Profession libérale (BNC) | 83 600 € | Sans objet | Sans objet : déclaration contrôlée |
Un entrepreneur peut aussi choisir le réel avant d’atteindre le plafond du micro, par option à formuler avant le 1er février de l’année concernée. Pour passer du simplifié au normal, il faut dépasser les seuils pendant deux exercices consécutifs. La TVA a ses propres plafonds : la franchise en base de TVA est traitée à part.
Pour connaître votre déclaration, vos tableaux et vos dates, l’outil ci-dessous reprend votre forme, votre impôt, votre activité et votre chiffre d’affaires.
Faut-il choisir le réel quand on pourrait rester en micro ?
Le réel est intéressant quand les charges réelles dépassent l’abattement forfaitaire du micro, qui est de 50 % du chiffre d’affaires pour une prestation de services en BIC. En dessous, le micro est à la fois moins lourd et plus avantageux fiscalement.
Exemple chiffré
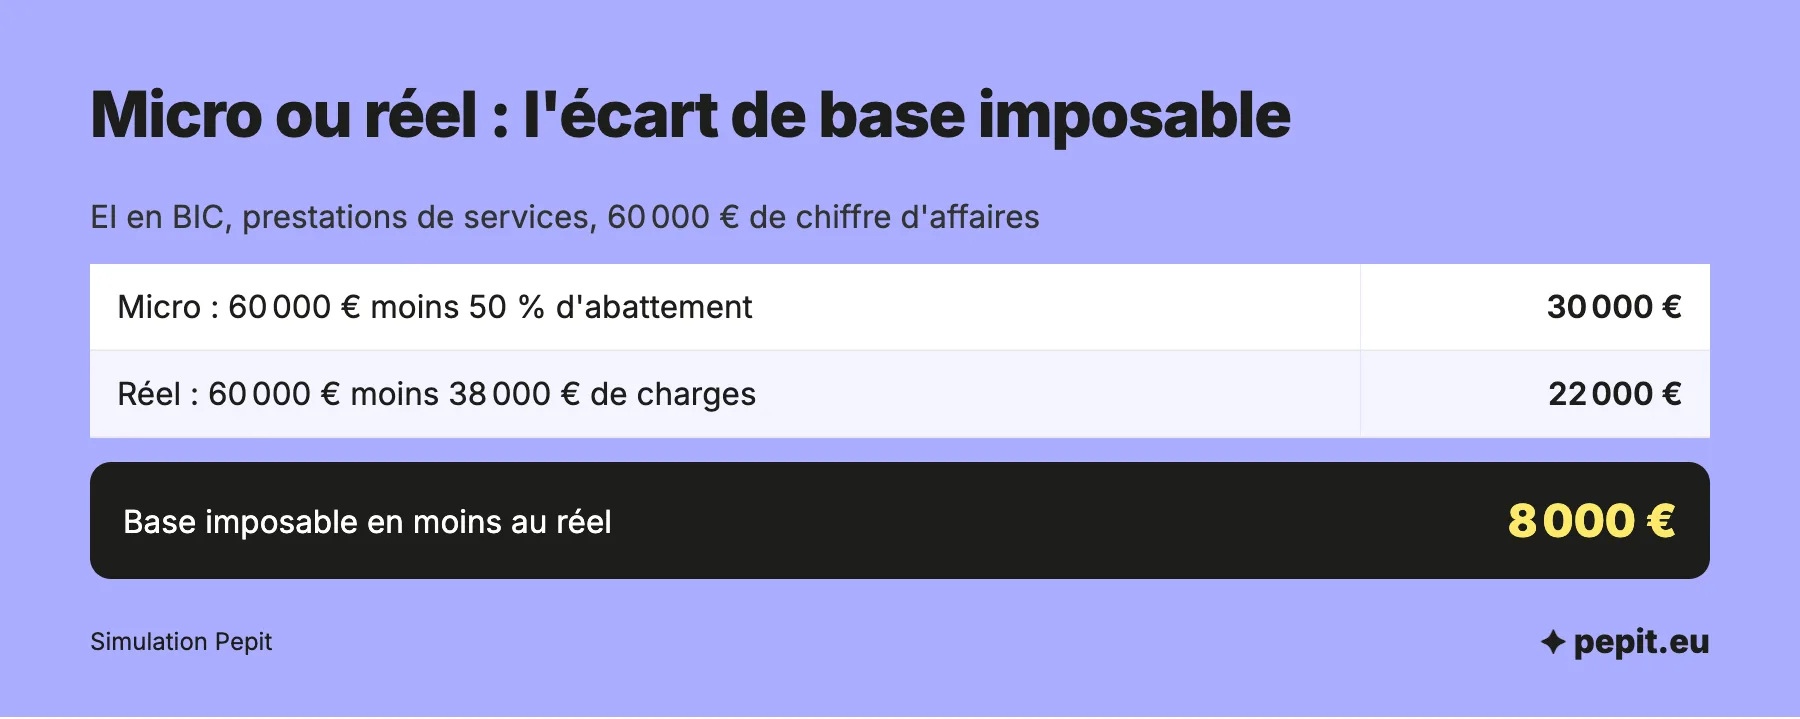
Simulation : une EI en BIC, prestations de services, 60 000 € de chiffre d’affaires et 38 000 € de charges réelles (achats, loyer, véhicule, amortissements, honoraires).
- Au micro : 60 000 × 50 % d’abattement = 30 000 € de bénéfice imposable.
- Au réel : 60 000 − 38 000 = 22 000 € de bénéfice imposable.
- Écart : 30 000 − 22 000 = 8 000 € de base imposable en moins.
Lecture : le réel gagne dès que les charges dépassent 30 000 €, soit la moitié du chiffre d’affaires. L’exemple laisse de côté les cotisations sociales, qui ne se calculent pas de la même façon dans les deux régimes.
Quels livres, documents et comptes bancaires tenir ?
Au-delà des livres comptables, une EI au réel garde les pièces qui justifient chaque écriture et sépare son argent personnel de celui de l’activité.
- Les justificatifs (factures, relevés, contrats, notes de frais) se conservent 10 ans.
- Les livres comptables de l’activité commerciale se gardent 10 ans à partir de la clôture de l’exercice.
- Une EI exerçant une activité commerciale doit ouvrir un compte auprès d’un établissement de crédit ; au réel, un compte dédié à l’activité n’est pas obligatoire, mais il est recommandé pour ne pas mélanger dépenses personnelles et professionnelles.
- Le compte bancaire de l’activité porte la mention « entrepreneur individuel » ou « EI ».
Depuis le 15 mai 2022, le patrimoine personnel et le patrimoine professionnel de l’entrepreneur individuel sont séparés automatiquement. Cette séparation se lit en comptabilité : ce qui sert à l’activité figure dans les comptes de l’entreprise, ce qui relève de la vie privée n’y entre pas.
Attention
Payer une dépense personnelle avec le compte de l’activité n’est pas une charge de l’entreprise. L’écriture passe par le compte de l’exploitant, et la dépense n’est pas déductible : un contrôle fiscal remet vite en cause un compte où tout se mélange.
Quelles écritures comptables passer au quotidien ?
Au BIC, la comptabilité d’engagement enregistre la facture à sa date, puis son règlement à part. Cinq écritures couvrent le quotidien, ici avec une TVA à 20 %.
| Opération | Compte débité | Compte crédité |
|---|---|---|
| Facture de vente : 1 200 € HT, 240 € de TVA, 1 440 € TTC | 411 Clients : 1 440 € | 706 Prestations : 1 200 € ; 44571 TVA collectée : 240 € |
| Encaissement du client : 1 440 € | 512 Banque : 1 440 € | 411 Clients : 1 440 € |
| Achat de fournitures : 300 € HT, 60 € de TVA, 360 € TTC | 606 Achats : 300 € ; 44566 TVA déductible : 60 € | 401 Fournisseurs : 360 € |
| Règlement du fournisseur : 360 € | 401 Fournisseurs : 360 € | 512 Banque : 360 € |
| Prélèvement personnel de l’exploitant : 500 € | 108 Compte de l’exploitant : 500 € | 512 Banque : 500 € |
La TVA suit la même logique : la facture de vente crée 240 € de TVA collectée, l’achat 60 € de TVA déductible, et l’entreprise reverse la différence, soit 180 €. En régime simplifié de TVA, elle verse deux acomptes dans l’année, 55 % en juillet et 40 % en décembre de la TVA due l’année précédente, puis régularise avec la déclaration annuelle. Ce régime est supprimé au 1er janvier 2027 : les entreprises concernées passent alors à la déclaration CA3, trimestrielle ou mensuelle (voir le régime simplifié de TVA).
Au BNC, les écritures de clients et de fournisseurs n’existent pas : on enregistre la recette le jour de l’encaissement et la dépense le jour du paiement, sans attendre la facture. Le prélèvement personnel de l’exploitant n’est jamais un salaire ni une charge : l’EI est imposée sur son bénéfice, qu’elle le prélève ou non.
Peut-on tenir sa comptabilité soi-même ?
Oui. La loi n’impose pas de faire appel à un expert-comptable pour tenir les comptes d’une entreprise individuelle. La question est surtout de savoir quelles tâches se font sans difficulté et lesquelles demandent du métier.
| Tâche | Fréquence | Faisable seul ? |
|---|---|---|
| Émettre les factures et classer les pièces | Au fil de l’eau | ✅ Oui |
| Saisir et rapprocher la banque | Chaque mois | ✅ Oui, avec un logiciel |
| Déclarer la TVA | Selon le régime | ✅ Oui, après un premier paramétrage |
| Inventaire, amortissements, rattachements de fin d’année | Une fois par an | Possible, mais technique |
| Liasse fiscale et déclaration de résultat | Une fois par an | Possible, mais technique |
Les erreurs les plus fréquentes se concentrent sur la clôture : stock oublié, amortissement mal calculé, facture de décembre rattachée à l’année suivante. Elles changent le résultat, donc l’impôt sur le revenu. Les principes sont détaillés dans comment faire un bilan comptable, et la lecture du résultat dans l’article sur le compte de résultat.
Un logiciel comptable pour entreprise individuelle couvre la saisie, le rapprochement et la TVA. Si vous préférez déléguer la clôture et la liasse, Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité de l’entreprise individuelle sur devis.
Quelles déclarations et quelles dates pour une EI au réel ?
Une fois la comptabilité tenue, elle débouche sur trois déclarations par an. La déclaration de résultat est obligatoirement télétransmise.
| Déclaration | Quand | Formulaire |
|---|---|---|
| Résultat BIC au réel | 2e jour ouvré suivant le 1er mai, plus 15 jours en télédéclaration | 2031 et tableaux 2033 ou 2050 à 2053 |
| Résultat BNC | Même date, exercice sur l’année civile | 2035 avec 2035-A et 2035-B |
| Report du résultat sur la déclaration de revenus | Mai ou juin de l’année suivante | 2042-C-PRO |
| TVA au régime simplifié | Acomptes en juillet et décembre, déclaration annuelle après la clôture | 3514 puis 3517-CA12 |
Le détail de la liasse fiscale montre les tableaux à remplir. Côté facturation, les entreprises soumises à la TVA doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et les émettre à compter du 1er septembre 2027 : le choix du logiciel doit en tenir compte.
L’avis de l’expert-comptable
Rangez vos pièces mois par mois dès janvier. La déclaration de résultat part début mai, et les semaines de mars et d’avril sont celles où l’on cherche les justificatifs manquants, quand ce n’est pas déjà trop tard pour les retrouver.
Questions fréquentes sur la comptabilité de l’entreprise individuelle
Les réponses courtes aux questions les plus posées sur la comptabilité d’une entreprise individuelle.
Qu’est-ce qu’une entreprise individuelle ?
C’est l’entreprise d’une personne physique, sans création de société. L’entrepreneur est imposé à l’impôt sur le revenu sur le bénéfice de l’activité, sauf option pour l’impôt sur les sociétés, et son patrimoine personnel est séparé de son patrimoine professionnel.
Combien coûte un comptable pour une entreprise individuelle ?
Le tarif dépend du régime, du nombre de pièces, de la TVA et des missions confiées : saisie, clôture, liasse, conseil. Il ne s’annonce donc pas sans connaître votre situation. Pepit établit un devis pour l’entreprise individuelle au réel selon ces critères.
Une micro-entreprise doit-elle faire un bilan comptable ?
Non. Le micro-entrepreneur tient un livre des recettes, et un registre des achats pour la vente de marchandises, sans bilan ni compte de résultat. Les obligations complètes sont dans l’article sur la comptabilité en auto-entreprise.
Un entrepreneur individuel doit-il avoir un compte bancaire ?
Une EI qui exerce une activité commerciale doit avoir un compte auprès d’un établissement de crédit. Au réel, un compte dédié à l’activité n’est pas obligatoire, mais il est conseillé, avec la mention « EI ». En micro, il devient obligatoire après deux années de chiffre d’affaires supérieur à 10 000 €.
Puis-je utiliser l’argent de mon entreprise individuelle ?
Oui, par des prélèvements. Ils ne sont pas des charges : ils s’inscrivent au compte de l’exploitant et ne réduisent pas le bénéfice imposable. L’impôt se calcule sur le bénéfice, pas sur ce qui est prélevé.
Quelles charges doit payer un entrepreneur individuel ?
Ses charges d’exploitation (achats, loyer, assurances, déplacements), la TVA collectée moins la TVA déductible, ses cotisations sociales d’indépendant, la CFE, puis l’impôt sur le revenu sur son bénéfice.
Quelle méthode comptable choisir : trésorerie ou engagement ?
Elle découle du régime : le BNC se tient en trésorerie, avec les recettes encaissées et les dépenses payées, et le BIC en engagement, avec les créances et les dettes constatées à la date de la facture. Le choix se pose surtout au BNC, où l’option pour la comptabilité commerciale impose les obligations du BIC.
Faut-il un expert-comptable pour une entreprise individuelle ?
Aucun texte ne l’impose. Il devient utile au réel dès que l’on veut sécuriser la clôture, la liasse et les choix d’option, et à l’occasion d’un prêt, d’un changement de régime ou d’un passage en société.
Sources
- Service-Public Entreprendre : obligations comptables du commerçant en nom propre
- Service-Public Entreprendre : documents comptables obligatoires de l'entrepreneur individuel
- Service-Public Entreprendre : compte bancaire de l'entrepreneur individuel
- Service-Public Entreprendre : fiscalité d'un entrepreneur individuel
- Service-Public Entreprendre : obligations comptables du micro-entrepreneur
- impots.gouv.fr : résultat imposable (IR ou IS)