L’essentiel
- Cycle mensuel : variables, calcul des bulletins, paiement du salaire, DSN puis versement des cotisations, dans cet ordre.
- Échéance : sous 50 salariés, DSN et cotisations se règlent au plus tard le 15 du mois suivant.
- Premier salarié : la déclaration préalable à l’embauche précède l’arrivée, au plus tôt 8 jours avant.
- Trois options : logiciel de paie en interne, service Tese de l’Urssaf, ou délégation à un expert-comptable ou un prestataire.
- Dirigeant : le président de SASU a une paie mensuelle, le gérant majoritaire d’EURL n’en a pas.
Comment se déroule la paie chaque mois ?
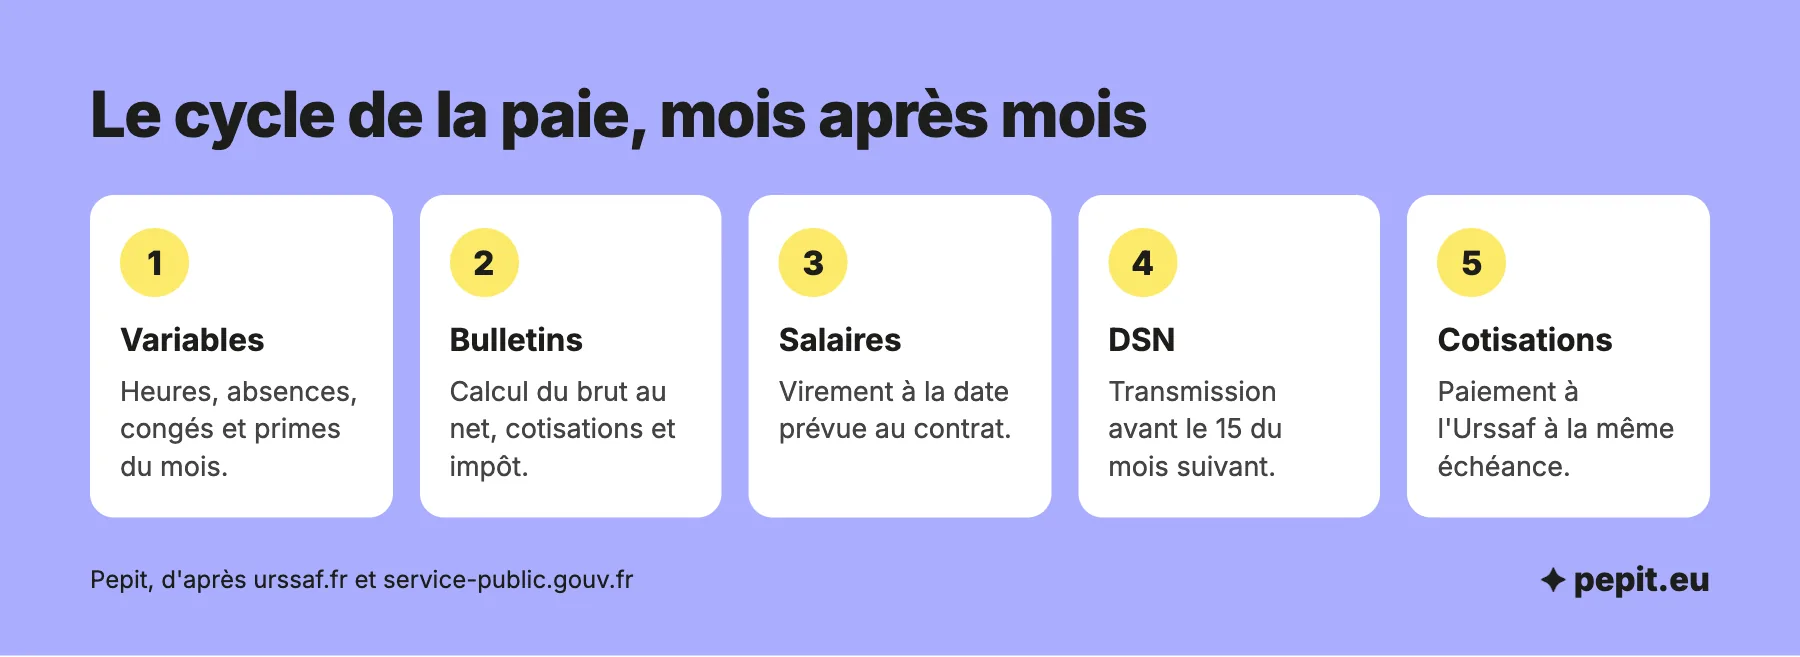
La paie est le processus par lequel l’employeur calcule, verse et déclare la rémunération de ses salariés. Il se répète tous les mois selon la même séquence, et chaque étape a sa date.
- Collecter les variables : heures, absences, congés, primes et avantages du mois.
- Calculer et établir les bulletins : du brut au net, avec les cotisations et l’impôt prélevé à la source.
- Verser les salaires : virement à la date prévue au contrat ou par la convention collective.
- Déposer la DSN : transmission des données de paie aux organismes, au plus tard le 15 du mois suivant.
- Payer les cotisations : prélevées par l’Urssaf sur la base de la DSN.
Le détail du bulletin lui-même (mentions, remise, conservation) est dans l’article sur la fiche de paie ; celui de la déclaration, avec ses sanctions, dans l’article sur la DSN. Ici, ce qui compte est l’enchaînement et le calendrier.
Exemple chiffré
Simulation Pepit : une TPE de 3 salariés qui verse les salaires le dernier jour ouvré du mois, pour la paie d’octobre 2026.
- Jusqu’au 25 octobre : collecte des heures, absences et primes.
- Du 26 au 30 octobre : bulletins établis, salaires versés le 30 octobre.
- Avant le 15 novembre : DSN transmise et cotisations réglées.
- Échéance réelle : lundi 16 novembre, le 15 tombant un dimanche.
Sur le mois, la paie mobilise donc deux temps forts : quelques jours avant le versement, puis la déclaration de la mi-mois suivant.
Quelles obligations avant la première paie ?
Avant d’établir un premier bulletin, l’employeur remplit trois conditions : déclarer l’embauche, connaître la convention collective applicable et paramétrer ses outils avec les valeurs de l’année.
La déclaration préalable à l’embauche (DPAE) se transmet avant l’arrivée du salarié, au plus tôt 8 jours avant. À la première embauche, elle ouvre aussi le compte employeur auprès de l’Urssaf. Dès la première période d’emploi, la DSN et le paiement des cotisations deviennent mensuels.
| Paramètre à vérifier | Valeur en vigueur |
|---|---|
| SMIC horaire brut | 12,31 € depuis le 1er juin 2026 (12,02 € de janvier à mai) |
| SMIC mensuel brut (151,67 heures) | 1 867,02 € depuis le 1er juin 2026 (1 823,03 € de janvier à mai) |
| Plafond mensuel de la Sécurité sociale | 4 005 € |
| Date limite DSN et cotisations, moins de 50 salariés | Le 15 du mois suivant |
Ces valeurs changent en cours d’année quand le SMIC est revalorisé : un bulletin calculé avec un ancien taux horaire est faux dès le mois de la revalorisation. Les taux de cotisations salariales ont leur propre article.
Faire la paie soi-même ou l’externaliser ?
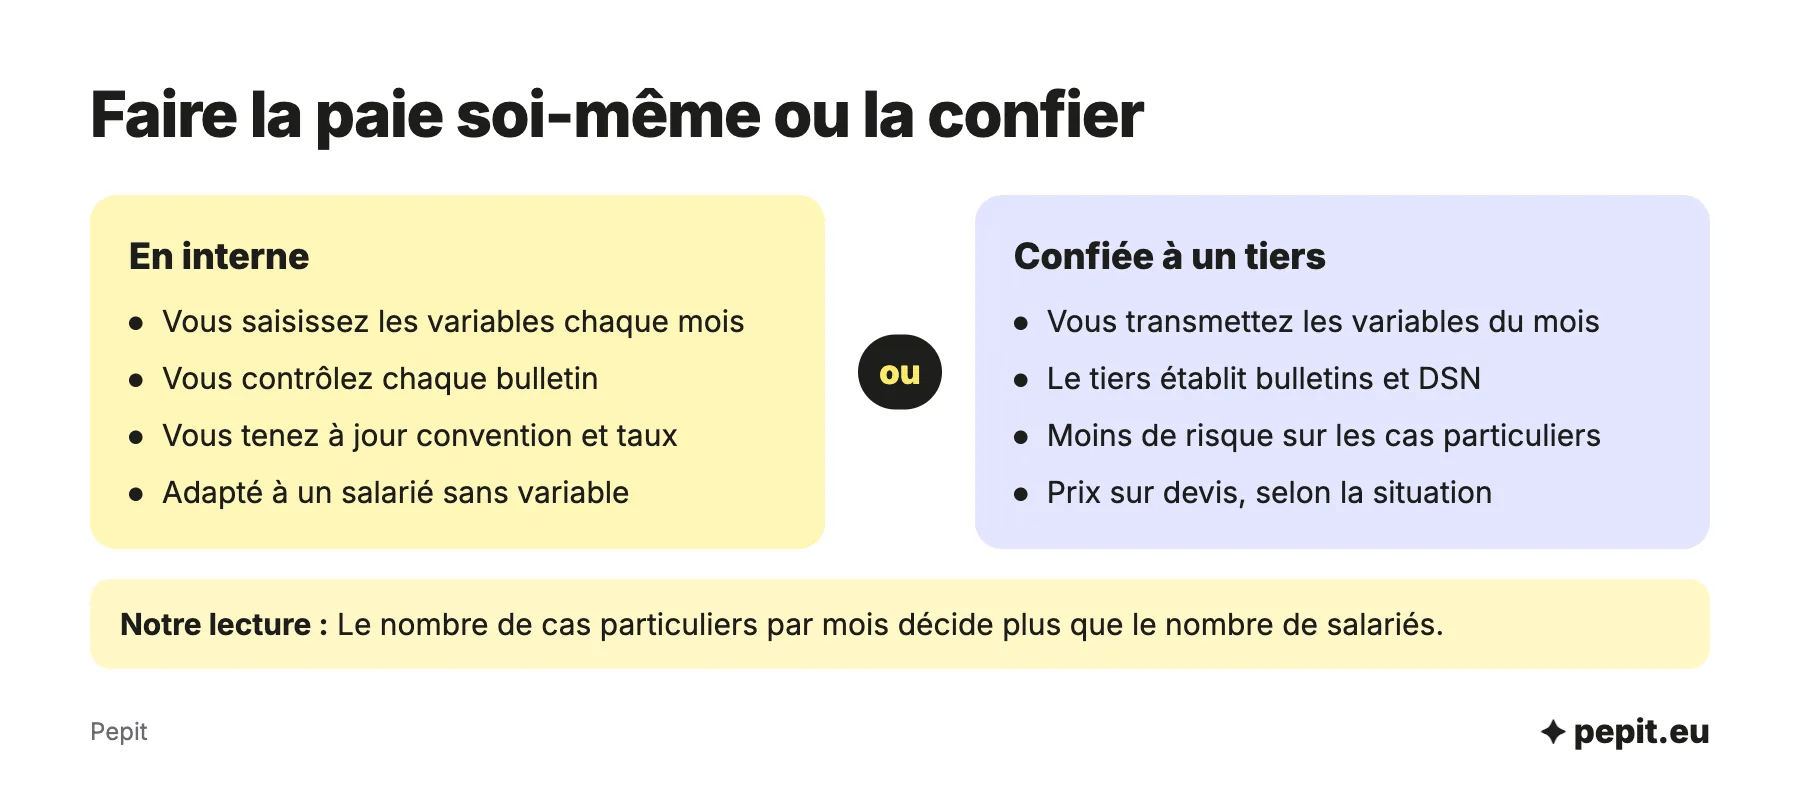
Trois solutions existent, selon le nombre de salariés et le temps que vous voulez y consacrer. Aucune ne supprime votre responsabilité d’employeur : même confiée à un tiers, la paie reste sous votre signature.
- Logiciel de paie en interne : vous saisissez les variables et vous contrôlez chaque bulletin ; il faut tenir à jour la convention collective et les taux.
- Tese de l’Urssaf : ce service gratuit établit les bulletins, calcule les cotisations et produit la DSN ; depuis le 1er janvier 2026, il peut ne couvrir qu’une partie des salariés, et ses conditions d’éligibilité se vérifient sur urssaf.fr.
- Délégation à un tiers : un expert-comptable ou un prestataire de paie reçoit vos variables et rend les bulletins et la DSN.
Le choix tient à trois questions : combien de salariés et combien de cas particuliers (arrêts, heures supplémentaires, primes) chaque mois, quel temps de contrôle vous pouvez y mettre, et à quel point une erreur vous coûterait (pénalités de DSN, régularisation de cotisations). Un bulletin par mois pour un seul salarié sans variable se fait seul ; trois salariés avec des absences chaque mois, beaucoup moins.
L’avis de l’expert-comptable
Le coût d’une paie ne se juge pas au prix du bulletin, mais au temps passé et aux erreurs évitées : une DSN en retard coûte 60 € par salarié et par mois, et une cotisation mal calculée se régularise en remontant plusieurs mois en arrière.
Pepit, cabinet d’expertise comptable en ligne, prend en charge la paie et la DSN sur devis, avec les bulletins établis à partir de vos variables du mois.
Quelles erreurs fréquentes faussent la paie ?
Les erreurs de paie viennent rarement du calcul lui-même, mais des données qui l’alimentent. Elles se répètent chaque mois tant qu’on ne les corrige pas à la source.
- Variables oubliées : une absence ou une prime non saisie fausse le brut, donc les cotisations et le net.
- Convention collective mal renseignée : elle change les minima, les préavis et certaines cotisations.
- SMIC non mis à jour : le salaire de base passe sous le minimum légal après une revalorisation.
- DSN en retard : 60 € par salarié et par mois de retard, et des pénalités qui se cumulent avec les majorations sur les cotisations.
Attention
Une erreur de paie ne reste pas dans le bulletin : elle passe dans la DSN, donc chez l’Urssaf, la caisse de retraite et France Travail. Corrigez-la dès le mois suivant, et signalez-la dans la déclaration plutôt que d’attendre une relance.
La paie d’un dirigeant suit-elle les mêmes règles ?
Cela dépend du statut. Le président de SAS ou de SASU relève du régime général comme un salarié : il a une fiche de paie chaque mois et une DSN. Le gérant majoritaire d’EURL ou de SARL est travailleur non salarié : il se verse sa rémunération par virement, sans fiche de paie ni déclaration mensuelle.
Le coût diffère aussi. Pour le président de SAS ou de SASU, les charges sociales atteignent environ 82 % du net ; pour le gérant TNS, environ 45 % du net. Le guide du président de SASU détaille sa rémunération.
Exemple chiffré
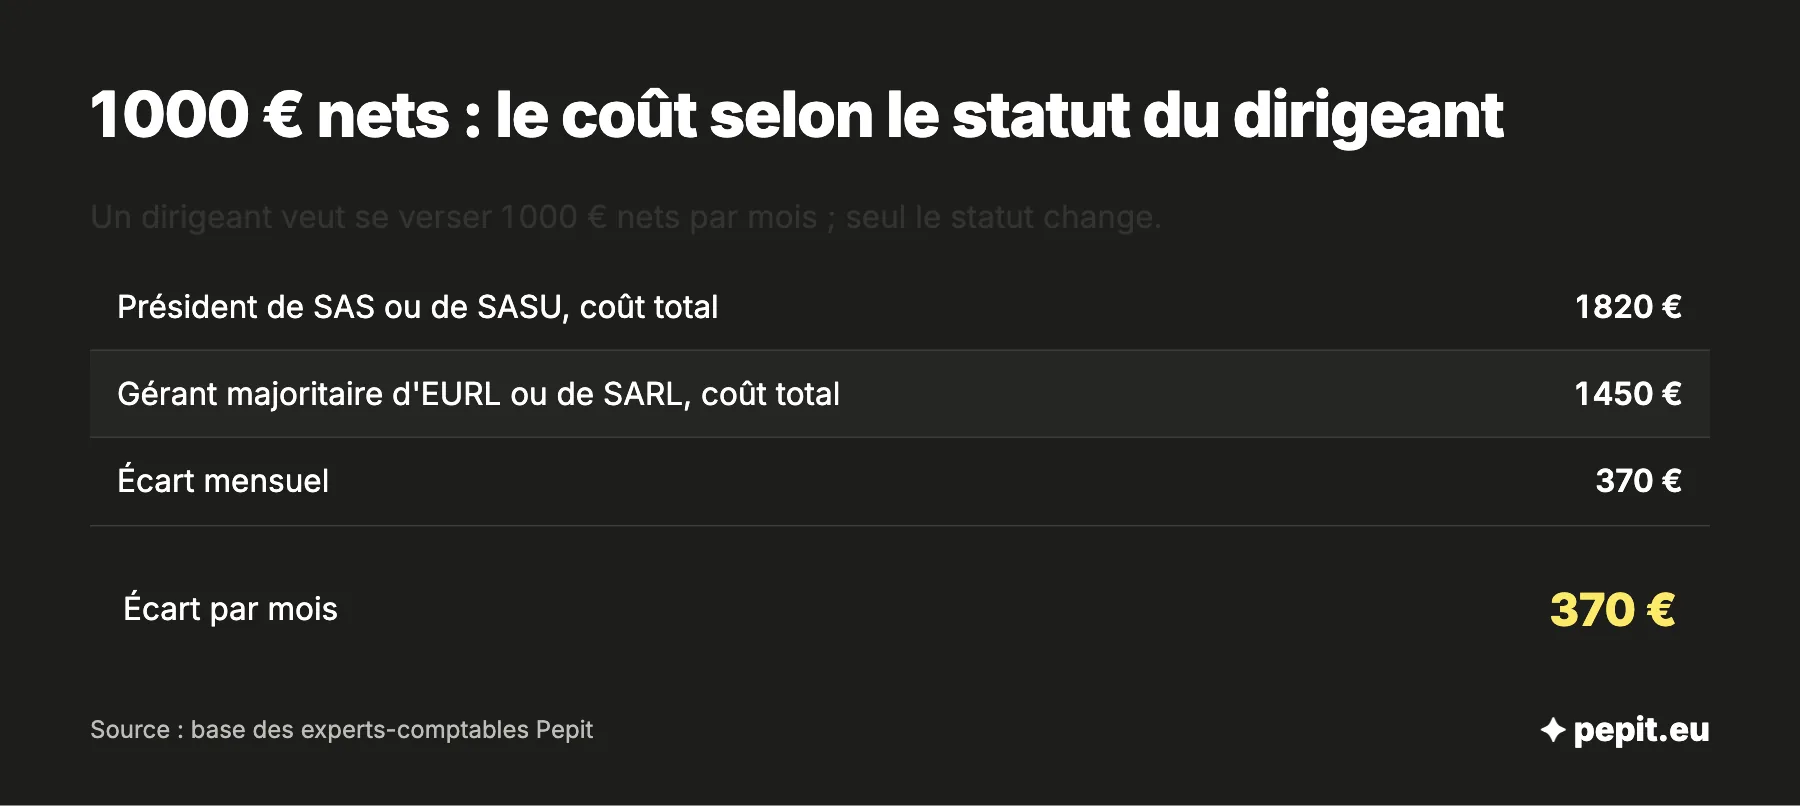
Simulation Pepit : un dirigeant veut se verser 1 000 € nets par mois.
- Président de SAS ou de SASU : environ 1 820 € de coût total pour la société, avec paie et DSN chaque mois.
- Gérant majoritaire d’EURL ou de SARL : environ 1 450 €, sans fiche de paie.
L’écart de 370 € par mois se paie en protection sociale : le régime général couvre mieux le dirigeant assimilé salarié, notamment sur la retraite et les indemnités journalières.
Questions fréquentes sur la gestion de la paie
Les réponses courtes aux questions les plus posées sur la paie.
C’est quoi la paie ?
C’est l’ensemble des opérations qui permettent à l’employeur de calculer, verser et déclarer la rémunération de ses salariés : variables, bulletins, salaires, DSN et cotisations.
Faut-il écrire « paie » ou « paye » ?
Les deux orthographes existent. « Paie » est la plus répandue dans le monde de l’entreprise, et le Code du travail parle de bulletin de paie.
Quand la paie doit-elle être versée ?
À la date prévue par le contrat de travail ou la convention collective, que l’employeur reporte sur le bulletin. La fiche de paie se remet au moment du paiement du salaire.
Peut-on faire la paie sans logiciel ?
Techniquement oui, mais la DSN se génère à partir d’un fichier normé que seul un logiciel de paie produit. Le service Tese de l’Urssaf est une alternative gratuite pour qui ne veut pas installer de logiciel.
Combien coûte l’externalisation de la paie ?
Le prix dépend du nombre de salariés, de la convention collective et du nombre de cas particuliers chaque mois. Il se chiffre sur devis, et non à partir d’un prix unique par bulletin.
Quelle est la date limite de la DSN pour une TPE ?
Le 15 du mois suivant la période de travail pour moins de 50 salariés, avec un report au jour ouvré suivant quand le 15 tombe un week-end ou un jour férié. Les cotisations se règlent à la même date.
Le gérant d’une EURL a-t-il une fiche de paie ?
Non, s’il est gérant majoritaire : il relève du régime des travailleurs non salariés et se rémunère par simple virement. Le président d’une SASU, lui, a une fiche de paie mensuelle.
Que faut-il faire avant d’embaucher un premier salarié ?
Transmettre la déclaration préalable à l’embauche, au plus tôt 8 jours avant l’arrivée du salarié, puis choisir l’outil de paie et vérifier la convention collective applicable.