L’essentiel
- Ordre de lecture : on lit le bulletin de haut en bas : identité, brut, cotisations, net avant impôt, impôt, net à payer.
- Quatre nets : le net social, le net avant impôt, le net imposable et le net à payer sont quatre montants différents.
- CSG : elle figure sur deux lignes, 6,8 % déductible et 2,4 % non déductible, auxquelles s’ajoutent 0,5 % de CRDS.
- Part patronale : les cotisations patronales sont regroupées et ne réduisent jamais le net que le salarié reçoit.
- Votre rôle : l’employeur explique chaque ligne à son salarié, avec le bulletin sous les yeux et un exemple chiffré.
Dans quel ordre lire une fiche de paie ?
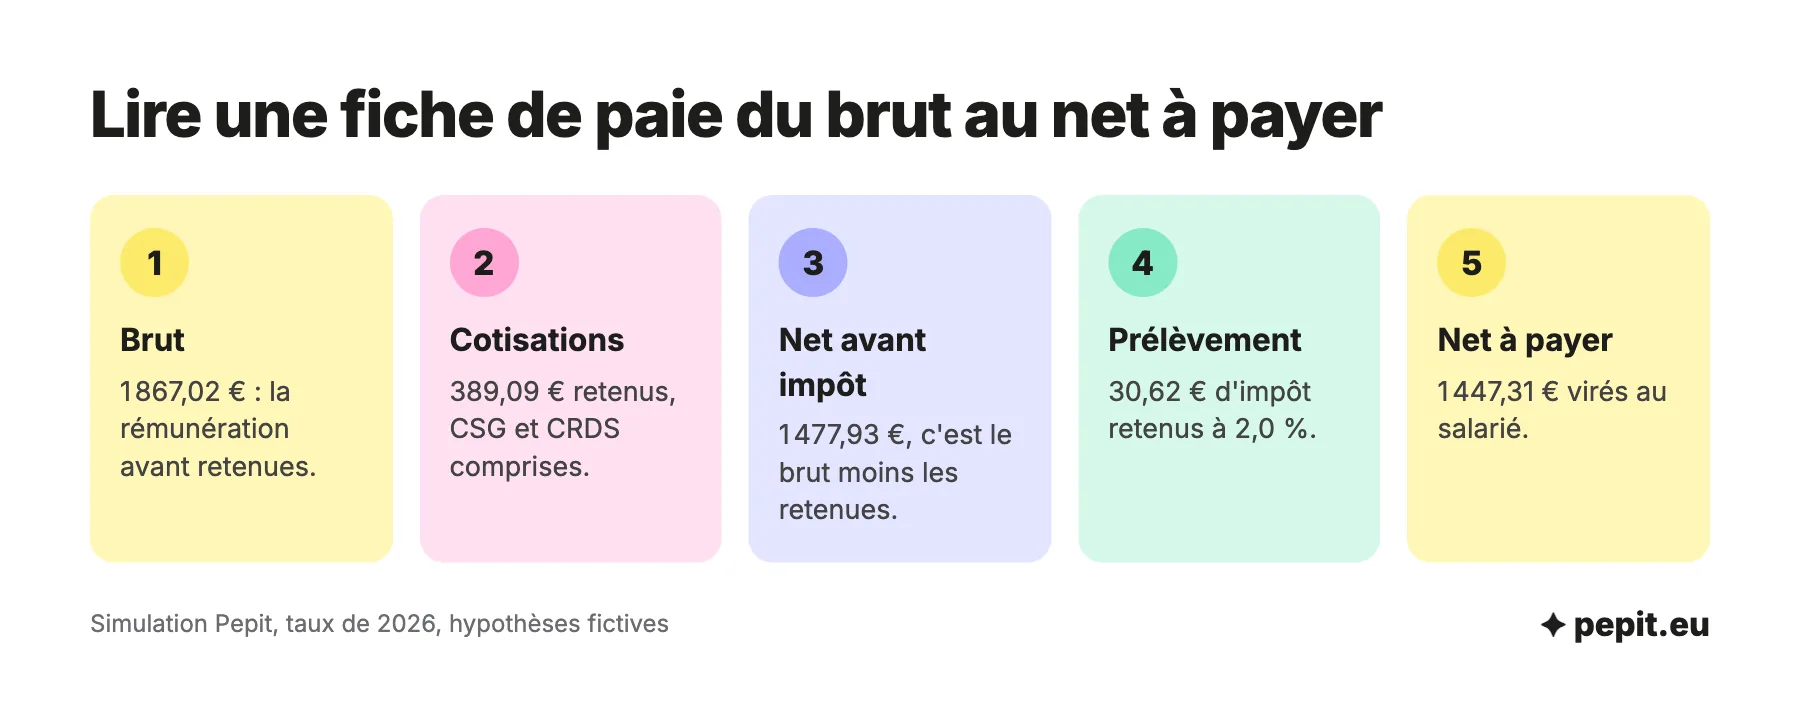
Pour lire une fiche de paie, suivez le chemin que fait l’argent : du salaire brut jusqu’à la somme versée. Les montants ci-dessous viennent de l’exemple d’un salarié non cadre au SMIC, détaillé ligne par ligne dans notre exemple de fiche de paie. Vous les retrouvez à l’identique sur ce bulletin type.
La lecture suit sept repères, de l’en-tête au net à payer.
| Repère du bulletin | Ce qu’il indique | Comment l’expliquer au salarié |
|---|---|---|
| En-tête | SIRET, convention collective, emploi, position dans la classification | « Ces informations doivent correspondre à votre contrat. » |
| Période et heures | Mois payé et 151,67 heures pour un temps plein | « C’est la durée payée ce mois-ci, heures supplémentaires comprises. » |
| Salaire brut : 1 867,02 € | Rémunération avant toute retenue | « C’est le point de départ, le montant du contrat. » |
| Cotisations salariales : 389,09 € | Retraite, CSG et CRDS retenues sur le brut | « Ces retenues financent votre retraite et la protection sociale. » |
| Net avant impôt : 1 477,93 € | Brut moins les cotisations salariales | « C’est votre salaire avant l’impôt sur le revenu. » |
| Prélèvement à la source : 30,62 € | Impôt retenu au taux de 2,0 % sur 1 531,12 € | « Je le retiens pour vous et je le reverse à l’administration. » |
| Net à payer : 1 447,31 € | Somme virée sur le compte du salarié | « C’est ce que vous recevez. » |
Les congés payés forment une ligne à part : si le salarié a pris des congés dans le mois, le bulletin indique leurs dates et l’indemnité correspondante. Le solde de congés, quand il est imprimé, dépend du logiciel de paie. L’employeur qui retrouve ce solde en deux clics répond tout de suite à la question la plus fréquente de l’été.
L’avis de l’expert-comptable
Pour répondre à un salarié, partez du chiffre qu’il connaît : son net à payer. Remontez ensuite vers le brut, ligne par ligne : le prélèvement à la source, puis les cotisations. Chaque marche explique l’écart avec le montant qu’il attendait, et l’échange tourne rarement à la discussion.
Brut, net social, net imposable, net à payer : quelles différences ?
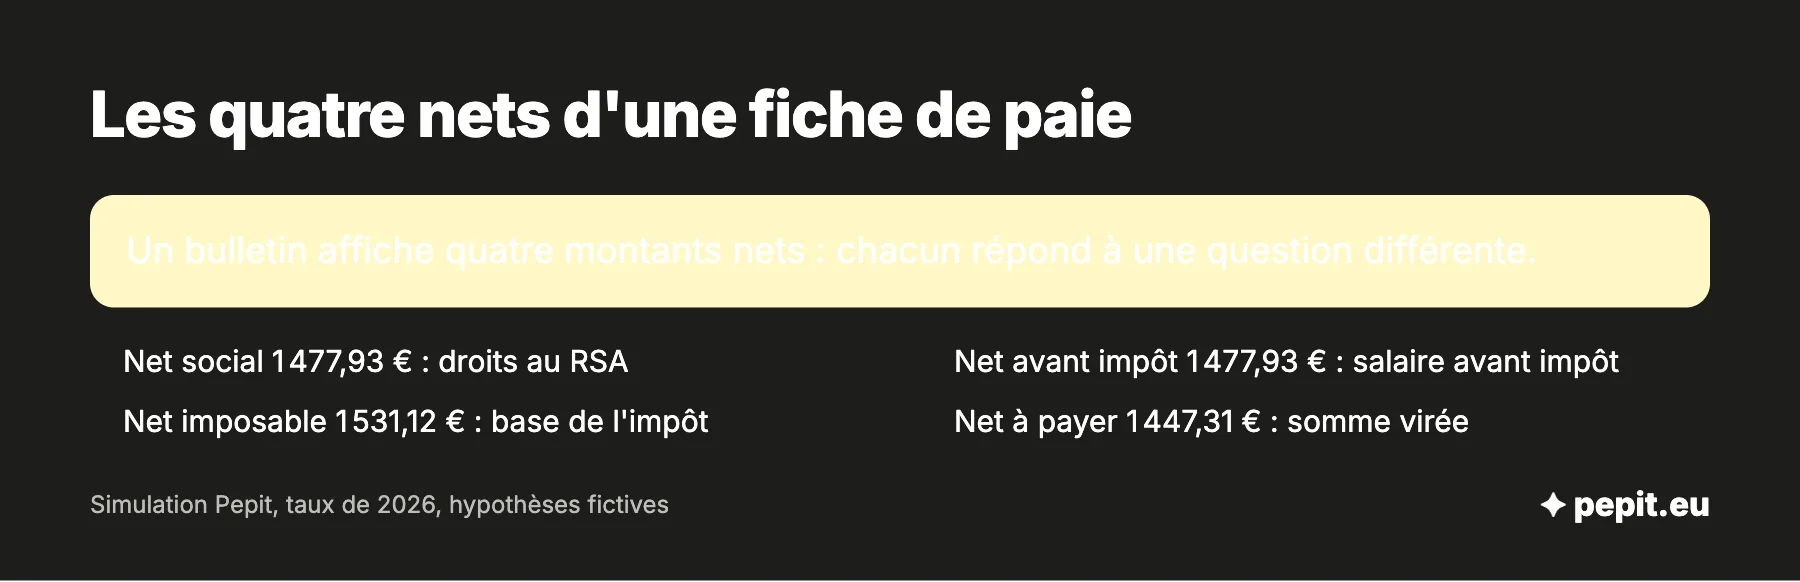
Un bulletin affiche quatre « nets », et c’est la principale source de confusion. Chacun répond à une question différente, et tous ne servent pas aux mêmes démarches.
| Montant | Définition | Valeur de l’exemple | Il sert à |
|---|---|---|---|
| Net social | Brut moins cotisations et contributions sociales, hors saisies et remboursements de frais | 1 477,93 € | Déclarer ses ressources pour le RSA ou la prime d’activité |
| Net avant impôt | Brut moins les cotisations salariales et la CSG-CRDS | 1 477,93 € | Mesurer le salaire avant impôt |
| Net imposable | Net avant impôt, plus la CSG non déductible et la CRDS | 1 531,12 € | Servir de base à l’impôt sur le revenu |
| Net à payer | Net avant impôt moins le prélèvement à la source | 1 447,31 € | Connaître la somme virée |
Pourquoi le net imposable est-il plus élevé que le net à payer ?
Le net imposable remet dans la base la CSG non déductible et la CRDS : 1 477,93 + 44,02 + 9,17 = 1 531,12 €. Ces deux retenues sont bien déduites du salaire versé, mais elles ne diminuent pas le revenu sur lequel l’impôt se calcule. Le salarié peut donc avoir l’impression qu’on l’impose sur un revenu qu’il n’a pas perçu : l’explication tient à ces deux lignes.
À quoi sert le net social ?
Le montant net social est affiché sur le bulletin depuis le 1er juillet 2023. Il sert à calculer le droit au RSA et à la prime d’activité. Il diffère du net avant impôt quand le bulletin comporte une saisie sur salaire ou un remboursement de frais ; ici, il est égal à 1 477,93 €.
Que signifie chaque cotisation sur le bulletin ?
Les cotisations se lisent par risque couvert : retraite, santé, famille, chômage. Le tableau donne les taux de 2026 pour un salarié non cadre, côté salarié et côté employeur.
| Risque couvert | Taux salarié | Taux employeur |
|---|---|---|
| Retraite de base, jusqu’à 4 005 € par mois | 6,90 % | 8,55 % |
| Retraite de base, sur tout le salaire | 0,40 % | 2,11 % |
| Retraite complémentaire Agirc-Arrco, tranche 1 | 3,15 % | 4,72 % |
| Contribution d’équilibre général, tranche 1 | 0,86 % | 1,29 % |
| Maladie, maternité, invalidité, décès | aucune ligne | 13,00 % |
| Allocations familiales | aucune ligne | 5,25 % |
| Assurance chômage | aucune ligne | 4,00 % |
| CSG déductible | 6,80 % | aucune ligne |
| CSG non déductible | 2,40 % | aucune ligne |
| CRDS | 0,50 % | aucune ligne |
Les taux salariaux de la retraite complémentaire valent pour la tranche 1, jusqu’à 4 005 € par mois. Les taux de cotisations salariales complets, avec les autres tranches, sont réunis dans une page dédiée.
Pourquoi n’y a-t-il plus de cotisation chômage côté salarié ?
La cotisation salariale d’assurance chômage est supprimée depuis le 1er octobre 2018. Seul l’employeur cotise, à 4,00 % du brut. Un salarié qui compare avec un ancien bulletin y voit souvent une erreur, alors que la ligne a disparu pour de bon.
Comment expliquer les cotisations patronales ?
Le bulletin les regroupe par risque et affiche, en bas, le coût total pour l’employeur. Elles ne sont pas prélevées sur le salaire : le salarié les lit à titre d’information, pour mesurer ce que son emploi coûte à l’entreprise.
Que répondre aux questions que les salariés posent le plus souvent ?
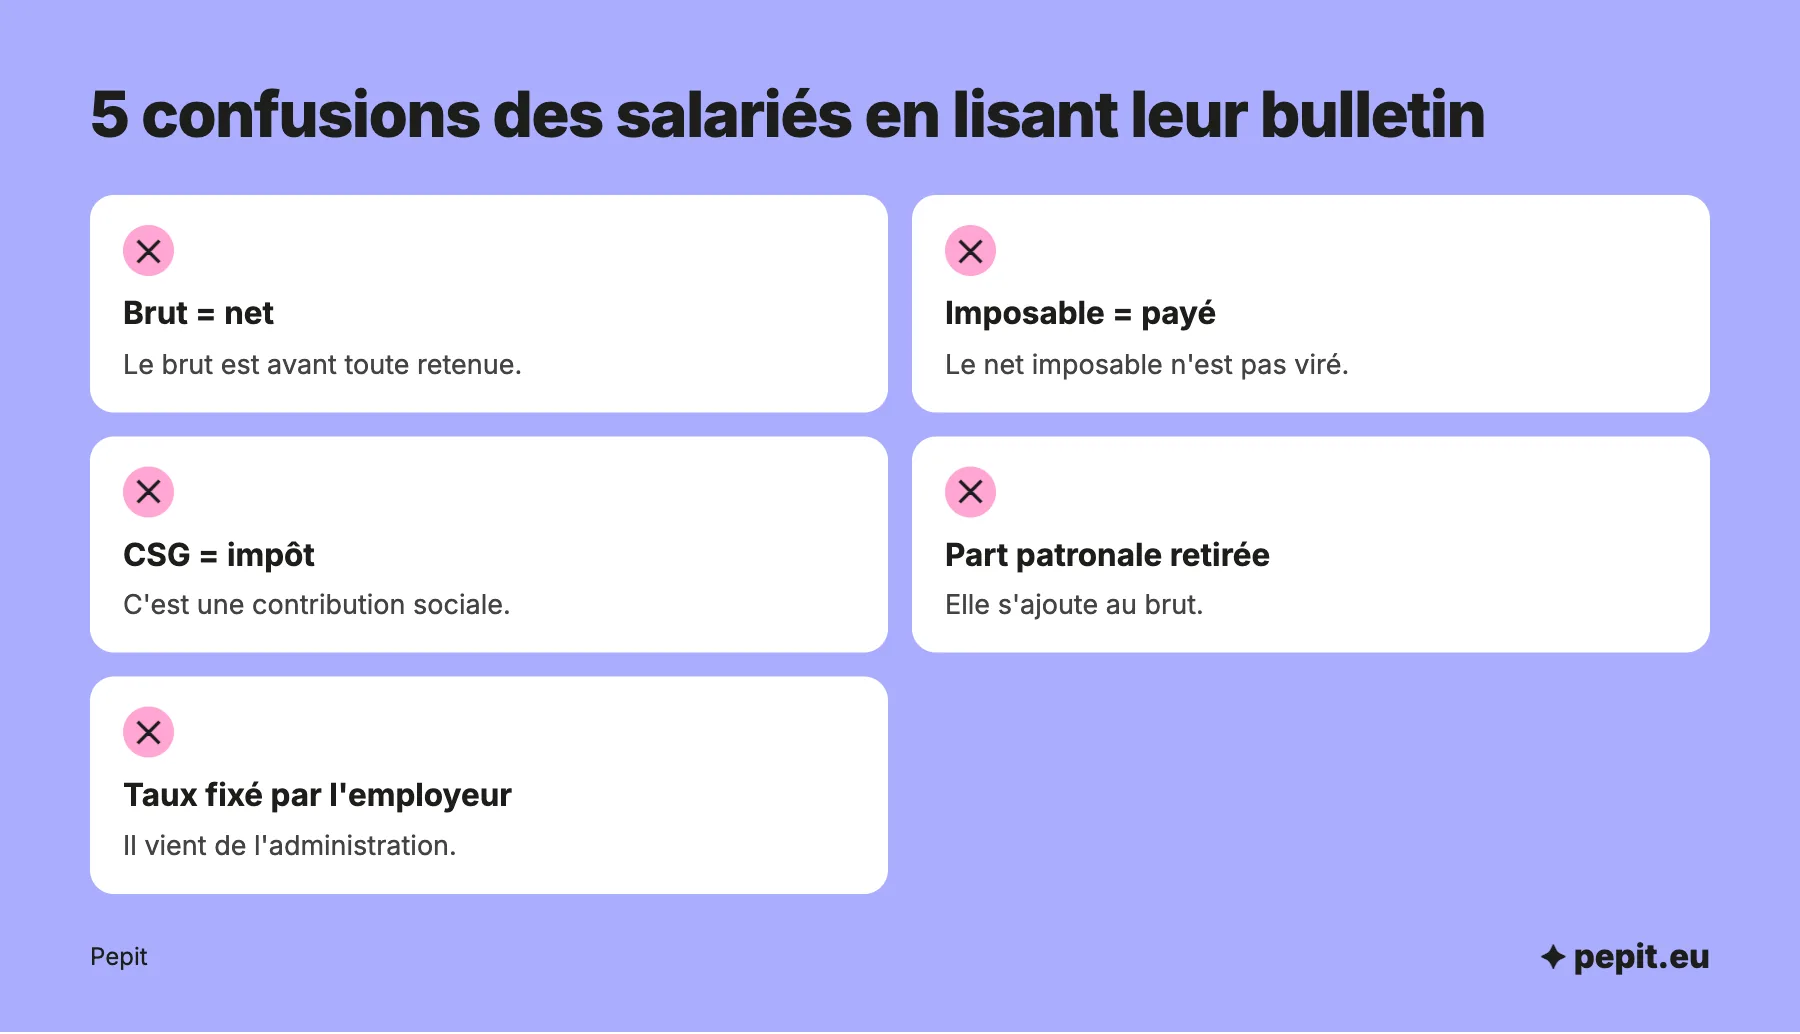
Quelques réponses prêtes à l’emploi évitent de reprendre le bulletin ligne par ligne à chaque demande. Elles ciblent les confusions les plus courantes, que le schéma rassemble.
« Pourquoi ai-je reçu moins que mon net avant impôt ? »
Parce que le prélèvement à la source se déduit ensuite. Sur l’exemple, 30,62 € de prélèvement séparent le net avant impôt de 1 477,93 € du net à payer de 1 447,31 €. Si le salarié a une mutuelle, sa part s’ajoute aux retenues et réduit encore la somme versée.
« Pourquoi la CSG apparaît-elle sur deux lignes ? »
Parce que la CSG de 9,2 % se partage en deux parts : 6,8 % déductibles du revenu imposable et 2,4 % qui ne le sont pas. Le bulletin les distingue pour calculer le net imposable.
« Le prélèvement à la source, c’est vous qui le fixez ? »
Non : l’employeur applique le taux que lui transmet l’administration fiscale, puis le reverse par la DSN. Pour changer de taux, le salarié passe par son espace particulier sur impots.gouv.fr.
« Les cotisations patronales sont-elles retirées de mon salaire ? »
Non. Elles s’ajoutent au brut, côté employeur, et n’entament pas le net du salarié.
Comment vérifier un bulletin avant de l’envoyer au salarié ?
Un bulletin se relit avant l’envoi, en cinq contrôles qui prennent quelques minutes. La plupart des erreurs viennent des variables du mois, pas des taux.
- Heures et absences : comparez-les au planning du mois, congés et arrêts compris.
- Salaire de base : rapprochez-le du contrat et des avenants.
- Primes et heures supplémentaires : vérifiez qu’elles figurent bien dans le brut du mois.
- Taux de prélèvement à la source : vérifiez qu’il s’agit du dernier taux transmis par l’administration fiscale.
- Cohérence du net : un écart brutal avec le mois d’avant doit s’expliquer par une variable.
Au-delà de ces contrôles, le bulletin doit porter toutes les mentions obligatoires du bulletin de salaire. Si le calcul vous prend du temps ou vous inquiète, Pepit, cabinet d’expertise comptable en ligne, prend en charge la paie et la DSN sur devis. Pour un contrôle ponctuel, l’Urssaf met en ligne un simulateur brut-net qui recalcule le net et le coût employeur.
Attention
Corrigez une erreur dès que vous la repérez, avant la DSN du mois. Un bulletin rectifié après coup oblige à régulariser les cotisations déjà déclarées, et le salarié peut contester son bulletin pendant 3 ans.
Questions fréquentes sur la lecture d’une fiche de paie
Les réponses courtes aux questions qui reviennent le plus souvent.
Comment lire correctement une fiche de paie ?
De haut en bas : l’identité de l’employeur et du salarié, le brut, les cotisations, le net avant impôt, le prélèvement à la source, puis le net à payer. Chaque ligne du bulletin de paie prépare la suivante, et le total des retenues relie le brut au net.
Qu’est-ce que les cotisations salariales ?
Ce sont les sommes retenues sur le salaire brut pour financer la retraite et, avec la CSG et la CRDS, la protection sociale. Elles s’ajoutent aux cotisations patronales, que seul l’employeur supporte.
Comment trouver sa fiche de paie ?
Le bulletin est remis chaque mois, en version électronique sauf opposition du salarié. L’employeur garantit l’accès aux bulletins électroniques pendant 50 ans ou jusqu’aux 75 ans du salarié, et un service en ligne lié au compte personnel d’activité permet de les consulter.
Quel logiciel utiliser pour vérifier les fiches de paie ?
Un logiciel de paie à jour calcule et contrôle les bulletins ; pour une vérification ponctuelle, le simulateur brut-net de l’Urssaf recalcule le net et le coût employeur. Ses résultats sont indicatifs, car il ne tient pas compte des conventions collectives.
Comment lire une fiche de paie d’enseignant ou de fonctionnaire ?
Cet article décrit le bulletin du secteur privé. Celui d’un agent public repose sur un traitement indiciaire et des règles de cotisation propres, que son employeur public explique à part.
Le net imposable est-il la somme que reçoit le salarié ?
Non. Le net imposable sert de base à l’impôt ; la somme virée est le net à payer. Sur l’exemple, le premier vaut 1 531,12 € et le second 1 447,31 €.
Que faire si un salarié conteste une ligne ?
Reprenez la ligne avec lui, vérifiez la base et le taux, puis corrigez le bulletin si l’erreur est confirmée. Le salarié dispose de 3 ans à compter de la réception du bulletin pour contester son montant ou son exactitude.
Où se trouve le coût total pour l’employeur ?
En bas du bulletin : la loi impose cette mention pour que le salarié mesure le coût de son emploi. Elle additionne le brut et les cotisations patronales, après les exonérations.
Sources
- Service-Public : fiche de paie (F559)
- Légifrance : Code du travail, bulletin de paie (articles R3243-1 à R3243-9)
- Service-Public : cotisations salariales du salarié du secteur privé (F2302)
- Service-Public : CSG et CRDS sur les revenus d'activité (F2971)
- Urssaf Pajemploi : le montant net social, une nouvelle mention sur les bulletins de paie
- Service-Public : changer son taux de prélèvement à la source (F35894)
- Urssaf : taux de cotisations du secteur privé
- Urssaf : simulateur salaire brut, net et coût employeur