L’essentiel
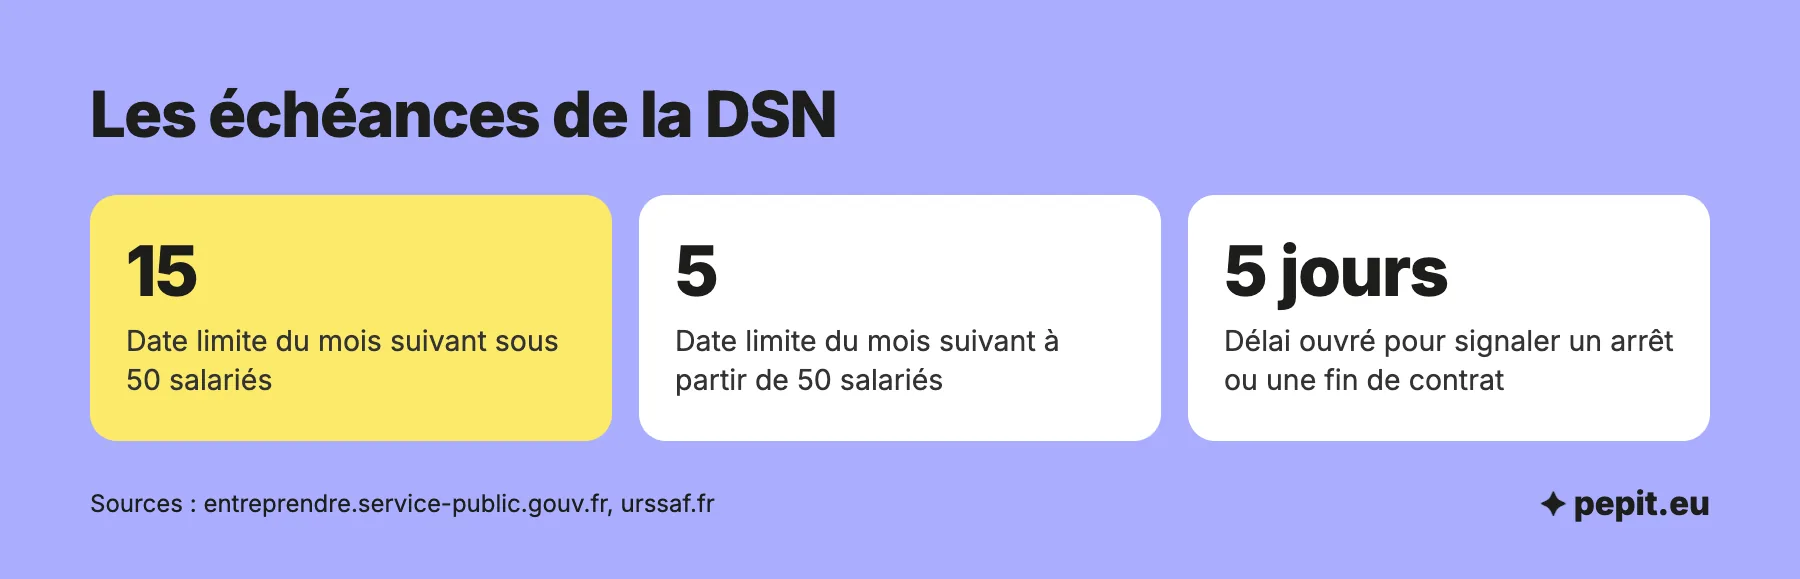
- Échéance mensuelle : la DSN se transmet au plus tard le 15 du mois suivant sous 50 salariés, le 5 à partir de 50.
- Événements : un arrêt de travail, une reprise anticipée ou une fin de contrat se signalent sous 5 jours ouvrés.
- Qui la dépose : l’employeur lui-même, ou un tiers déclarant comme l’expert-comptable, à partir des données de la paie.
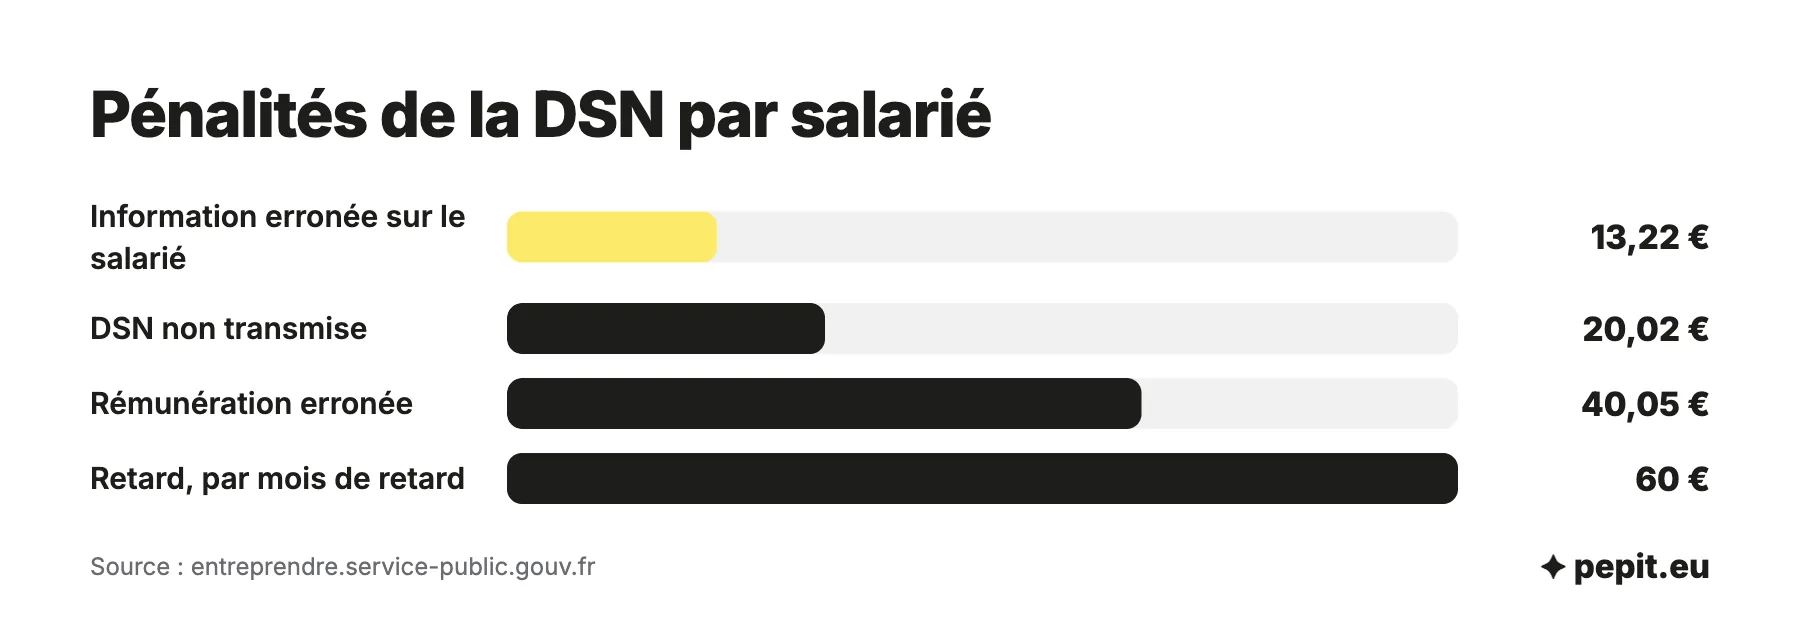
- Sanctions : 60 € par salarié et par mois de retard, 20,02 € par salarié si la déclaration manque.
- Erreurs : une DSN inexacte se corrige par une déclaration rectificative, avec 30 jours pour régulariser certaines anomalies.
Quelle est la date limite de la DSN ?
La DSN, ou déclaration sociale nominative, est mensuelle et se rattache à la période de travail du mois écoulé. Sa date limite dépend de la taille de l’entreprise, avec un report au jour ouvré suivant quand l’échéance tombe un week-end ou un jour férié.
| Déclaration | Effectif | Date limite |
|---|---|---|
| DSN mensuelle | Moins de 50 salariés | Le 15 du mois suivant la période de travail |
| DSN mensuelle | 50 salariés et plus | Le 5 du mois suivant la période de travail |
| Signalement d’événement | Tous | 5 jours ouvrés après l’arrêt de travail, la reprise anticipée ou la fin de contrat |
Pour une TPE, c’est donc le 15 du mois qui compte. Le paiement des cotisations à l’Urssaf se cale sur la même date : sous 50 salariés, il se fait au plus tard le 15 du mois suivant, quelle que soit la date de versement des salaires. La déclaration se dépose par établissement, avec une DSN par numéro Siret.
Exemple chiffré
Simulation Pepit : une TPE de 4 salariés verse ses salaires d’octobre 2026 à la fin du mois.
- Période de travail concernée : octobre 2026.
- Échéance théorique : le 15 novembre 2026, qui tombe un dimanche.
- Échéance réelle : lundi 16 novembre 2026, jour ouvré suivant.
- Cotisations à payer à l’Urssaf à la même échéance.
Mieux vaut transmettre la DSN avant le jeudi 12, pour garder une marge si le fichier est rejeté par le contrôle de conformité.
Quels événements faut-il signaler en dehors de la DSN mensuelle ?
Certains faits de la vie du contrat ne peuvent pas attendre la déclaration du mois : ils déclenchent un signalement d’événement, aussi appelé DSN événementielle. L’objectif est de transmettre vite l’information à l’organisme concerné, pour que le salarié touche ses indemnités sans retard.
- Arrêt de travail : maladie, maternité, accident du travail ou maladie professionnelle, transmis à l’Assurance maladie.
- Reprise anticipée : le salarié revient avant la fin prévue de son arrêt.
- Fin de contrat : démission, rupture conventionnelle, licenciement ou fin de CDD, transmise à France Travail pour l’ouverture éventuelle des droits au chômage.
Le délai est de 5 jours ouvrés à compter de la connaissance de l’événement. Pour une fin de contrat, c’est la date de sortie qui compte : la transmission tardive retarde l’attestation employeur et donc l’indemnisation du salarié. Les mêmes données se retrouvent ensuite dans la DSN du mois.
Attention
L’arrêt de travail reçu un vendredi soir ne se déclare pas « avec la paie » : le délai de 5 jours ouvrés court dès que vous en avez connaissance. Un salarié dont l’arrêt n’est pas signalé à temps peut voir ses indemnités journalières décalées.
Que contient la DSN et à qui est-elle transmise ?
La DSN reprend les données de la paie de chaque salarié : identité de l’entreprise et du salarié, contrat de travail, rémunérations versées, primes et indemnités, impôt prélevé à la source et cotisations dues. Elle remplace les déclarations qu’il fallait auparavant adresser séparément aux organismes sociaux.
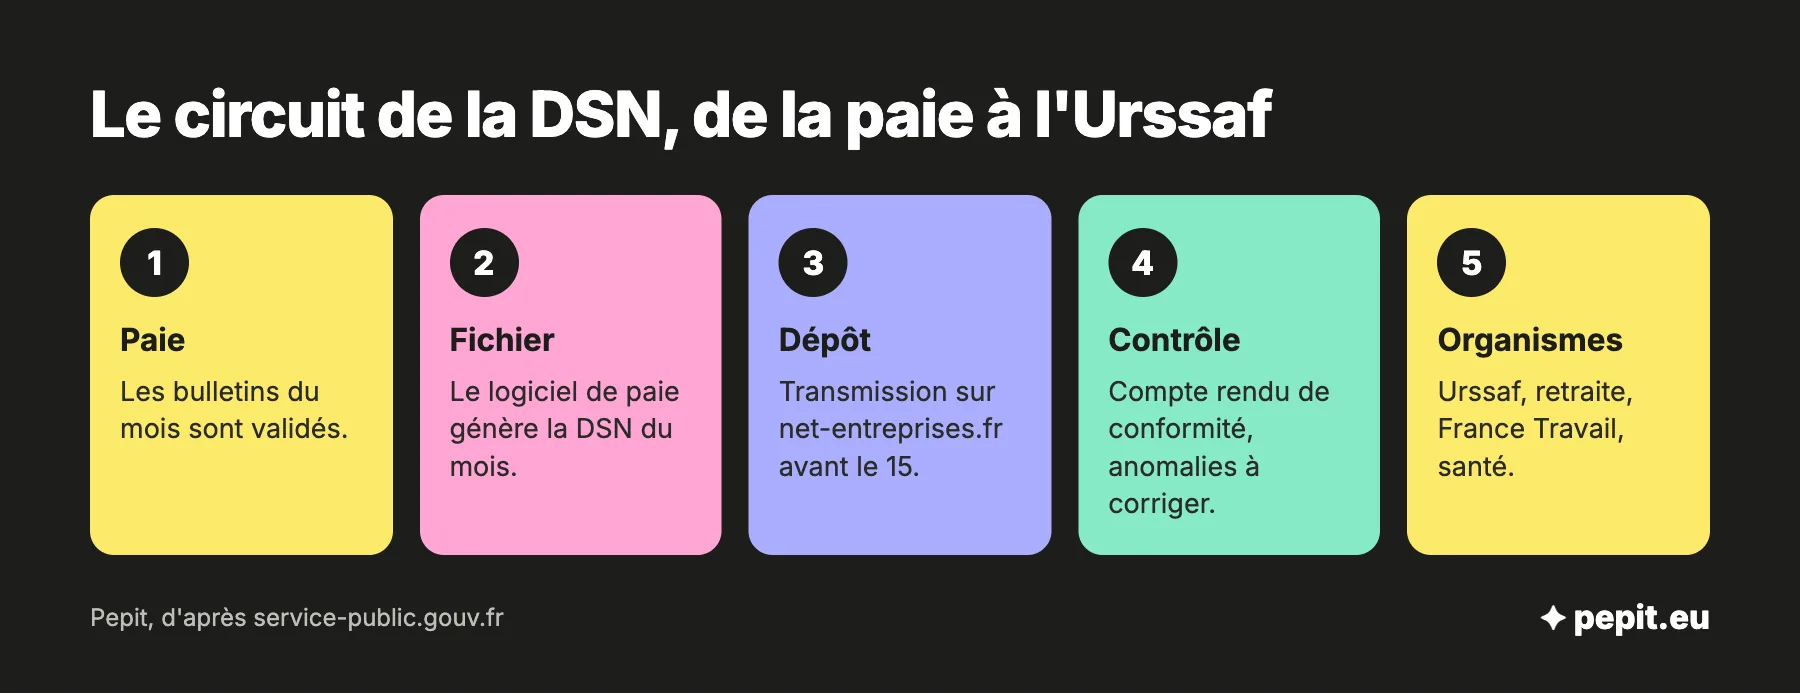
Une fois déposée, elle est distribuée aux organismes concernés : l’Urssaf pour les cotisations, les caisses de retraite, France Travail, l’Assurance maladie et les organismes de complémentaire santé et de prévoyance. Chacun reçoit uniquement les données qui le concernent. Elle est construite à partir des fiches de paie du mois, ce qui impose de les valider avant l’envoi.
Qui dépose la DSN et comment ?
Toute entreprise qui emploie des salariés doit déposer la DSN. Le dépôt se fait par l’employeur lui-même ou par un tiers déclarant (expert-comptable, prestataire de paie). Les deux peuvent se partager la tâche, ce qui donne une DSN fractionnée.
Concrètement, la DSN est produite par un logiciel de paie qui génère le fichier, déposé ou transmis sur net-entreprises.fr. La plateforme contrôle sa conformité à la norme et renvoie un compte rendu. Les employeurs de TPE peuvent aussi recourir au Tese, un service de l’Urssaf qui établit les bulletins et produit la DSN ; depuis le 1er janvier 2026, il peut ne couvrir qu’une partie des salariés. Pour le choix entre ces solutions, voir comment faire la paie ou l’externaliser.
L’avis de l’expert-comptable
Ouvrez votre première DSN avec le compte rendu à côté : les anomalies signalées par les comptes rendus métiers se corrigent plus facilement le mois même qu’au moment d’une régularisation, quand l’organisme vous relance.
Quelles sanctions en cas de retard, d’oubli ou d’erreur ?
Les pénalités sont forfaitaires et se calculent par salarié. Elles restent modestes pour une TPE, mais elles s’ajoutent aux majorations de retard sur les cotisations.
| Manquement | Pénalité | Régularisation |
|---|---|---|
| DSN non transmise | 20,02 € par salarié | Après dépôt de la DSN |
| DSN transmise en retard | 60 € par salarié et par mois de retard, ou fraction de mois | Annulation possible sous conditions |
| Salarié oublié | 60 € par salarié et par mois, ou fraction de mois | Sous 30 jours |
| Rémunération erronée | 40,05 € par salarié | Sous 30 jours |
| Information erronée sur le salarié | 13,22 € | Sous 30 jours |
L’annulation des pénalités de retard est possible si quatre conditions sont réunies : aucune infraction sur les 24 derniers mois, pénalités inférieures à 4 005 €, cotisations payées et DSN transmise. Pour un retard de 5 jours ou moins, la pénalité est en outre plafonnée à 6 008 € par entreprise et par an.
Exemple chiffré
Simulation Pepit : la même TPE de 4 salariés dépose sa DSN avec un mois de retard.
- Retard : 60 € par salarié, soit 4 × 60 € = 240 €.
- Si la DSN manque entièrement : 4 × 20,02 € = 80,08 €.
- Salarié oublié sur un mois : 60 € de plus, régularisable sous 30 jours.
Les pénalités se cumulent avec les majorations de retard sur les cotisations non payées à l’échéance.
Comment corriger une DSN erronée ?
Une DSN déposée peut être rectifiée. Le réflexe est de suivre les comptes rendus métiers et le tableau de bord sur net-entreprises.fr, qui listent les anomalies relevées par les organismes, puis de transmettre une déclaration corrigée pour la période concernée.
L’Urssaf peut aussi corriger elle-même certaines données si les anomalies persistent après plusieurs relances : c’est la DSN de substitution, émise à partir de juin 2026 et limitée dans un premier temps aux données qui influencent les droits à la retraite. L’employeur doit alors prévenir le salarié si la correction peut modifier ses droits.
Faut-il déléguer la DSN ?
Pour une paie courante, la DSN suit mécaniquement la fiche de paie si les paramètres sont à jour. La difficulté vient des événements (arrêts, sorties) et des corrections après coup, qui demandent de suivre les retours des organismes. Pepit, cabinet d’expertise comptable en ligne, prend en charge la paie et la DSN sur devis.
Questions fréquentes sur la DSN
Les réponses courtes aux questions les plus posées sur la DSN.
Qu’est-ce que la DSN ?
La déclaration sociale nominative est la déclaration mensuelle par laquelle l’employeur transmet, à partir de sa paie, les données nécessaires au calcul des cotisations et aux droits sociaux de chaque salarié.
Quel est le rôle de la DSN ?
Elle sert à calculer les cotisations, à les payer et à informer les organismes sociaux des rémunérations et des événements de la vie du contrat. Elle évite d’adresser plusieurs déclarations à plusieurs organismes.
Où retrouver sa DSN ?
Dans le logiciel de paie qui a généré le fichier, et sur net-entreprises.fr pour les comptes rendus et les dépôts. Si un tiers déclarant dépose pour vous, demandez-lui les comptes rendus après chaque envoi.
Un président de SASU rémunéré doit-il faire une DSN ?
Oui. Le président de SAS ou de SASU relève du régime général comme un salarié : fiche de paie mensuelle et DSN sont obligatoires dès qu’il est rémunéré. Le gérant majoritaire d’EURL ou de SARL, lui, est travailleur non salarié et n’a ni fiche de paie ni déclaration mensuelle.
Quelle différence entre la DPAE et la DSN ?
La déclaration préalable à l’embauche se fait avant l’arrivée du salarié, au plus tôt 8 jours avant, et ouvre le compte employeur à la première embauche. La DSN, elle, est mensuelle et commence dès la première période d’emploi.
Peut-on déposer la DSN soi-même, sans expert-comptable ?
Oui, avec un logiciel de paie compatible ou le service Tese de l’Urssaf. Le risque est dans les erreurs de paramétrage, qui se répètent chaque mois, et dans les événements oubliés.
Que se passe-t-il si le 15 tombe un week-end ?
L’échéance est reportée au jour ouvré suivant. En novembre 2026, par exemple, le 15 tombe un dimanche et la DSN se dépose au plus tard le lundi 16.
Qui reçoit les données de la DSN ?
L’Urssaf, les caisses de retraite, France Travail, l’Assurance maladie et les organismes de complémentaire santé ou de prévoyance, chacun pour les données qui le concernent.