L’essentiel
- Obligation : l’employeur remet une fiche de paie à chaque salarié lors du paiement du salaire.
- Contenu : le Code du travail fixe les mentions, de l’identité de l’employeur au net social et à l’impôt prélevé à la source.
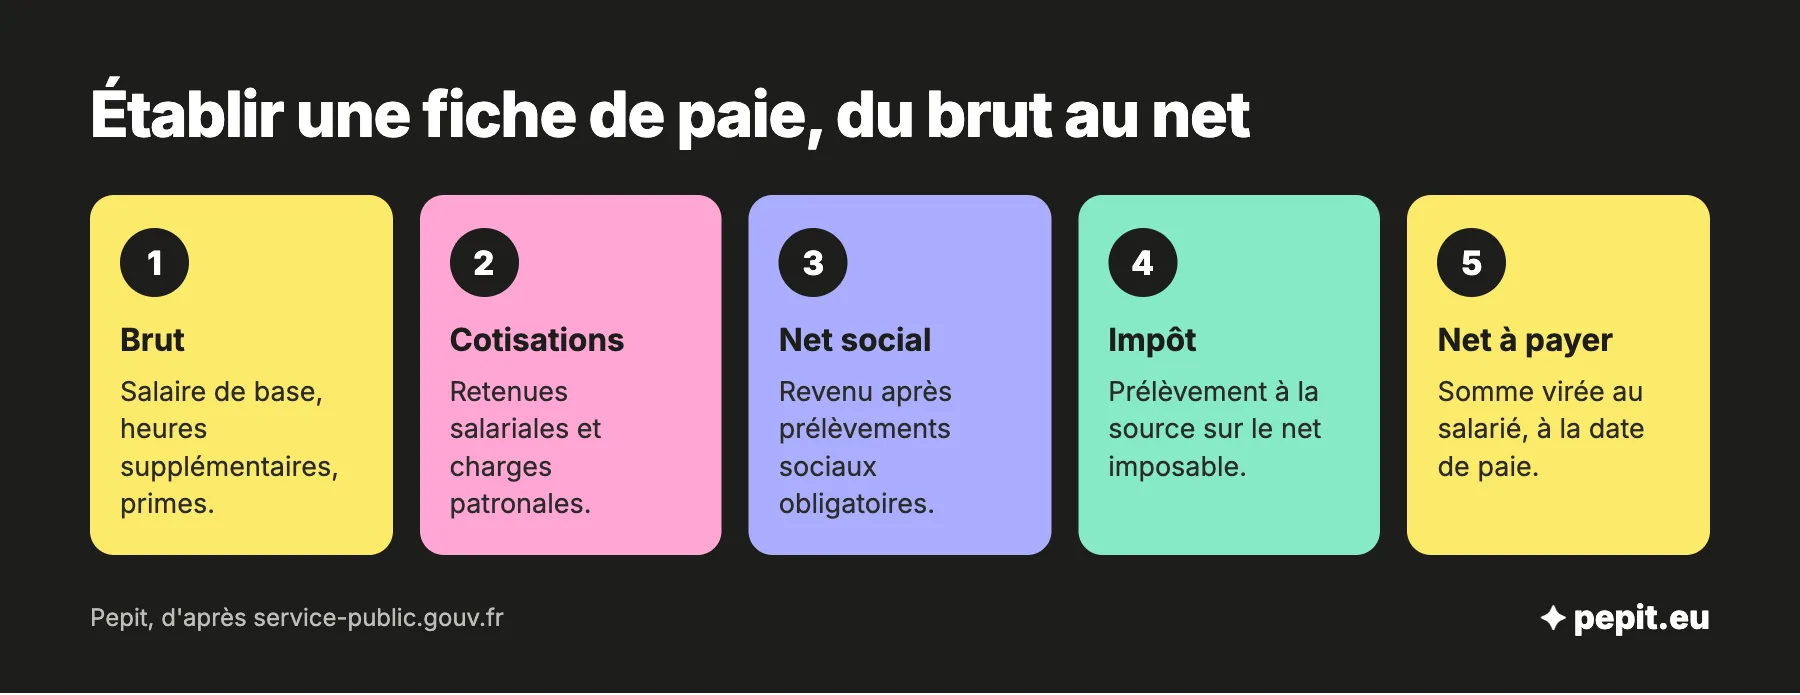
- Établissement : du brut au net à payer, les cotisations sont regroupées par rubriques, dans un ordre imposé.
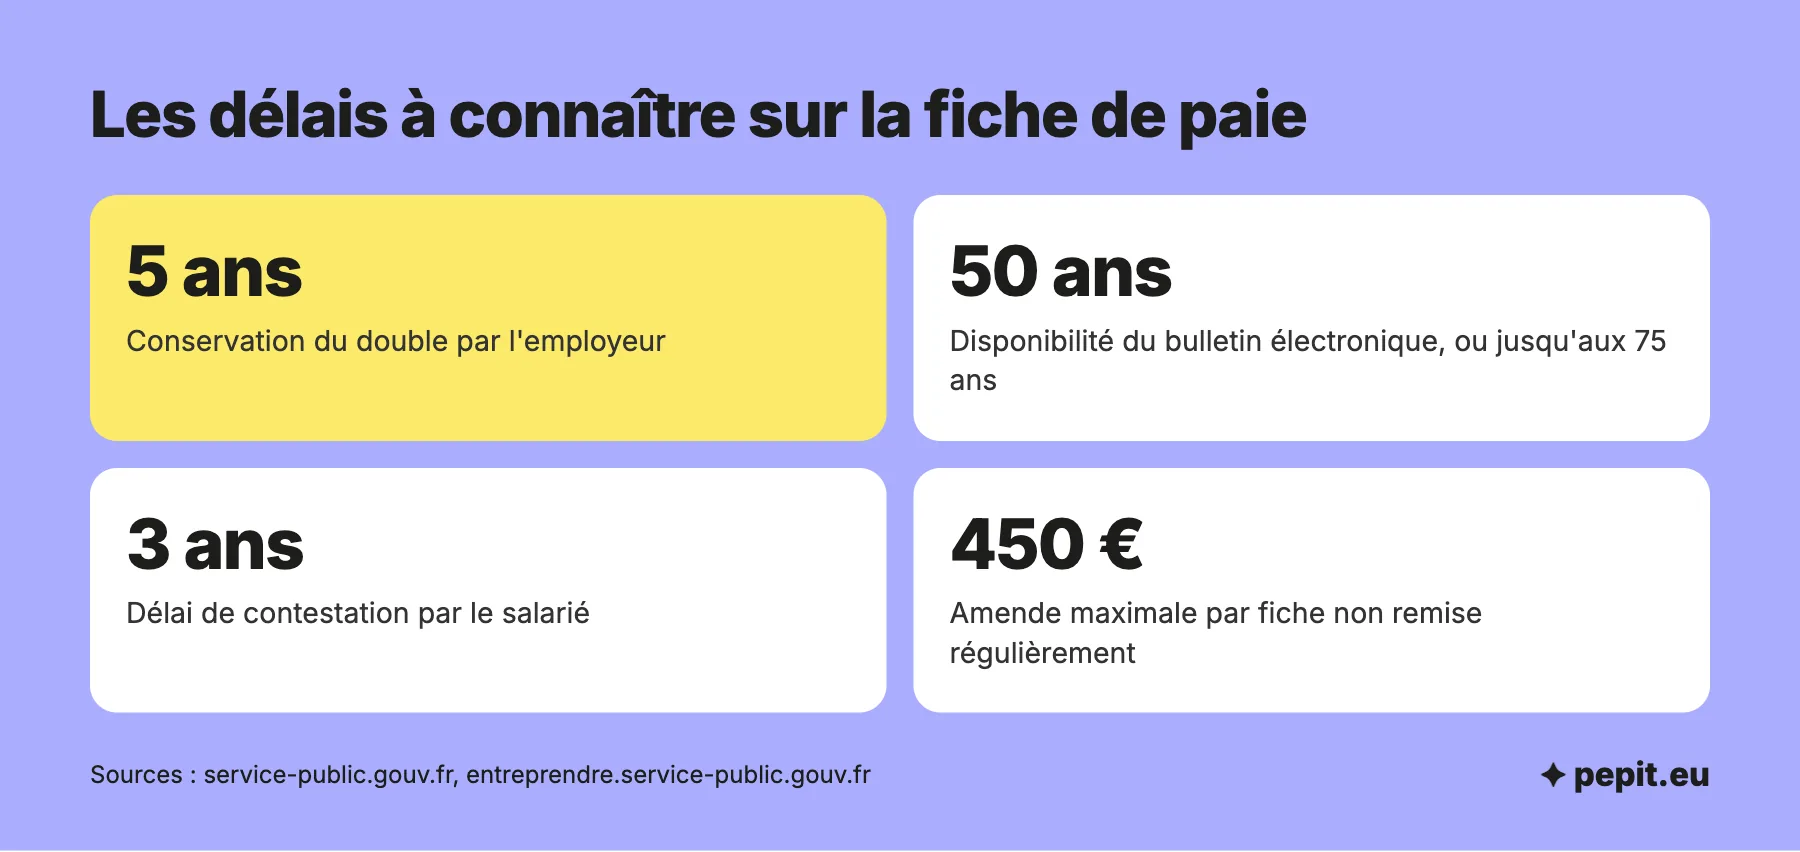
- Conservation : l’employeur garde un double 5 ans, et le bulletin électronique reste disponible 50 ans ou jusqu’aux 75 ans du salarié.
- Sanction : l’amende peut atteindre 450 € par fiche non remise régulièrement, sans compter les dommages et intérêts.
Quelles mentions doivent figurer sur une fiche de paie ?
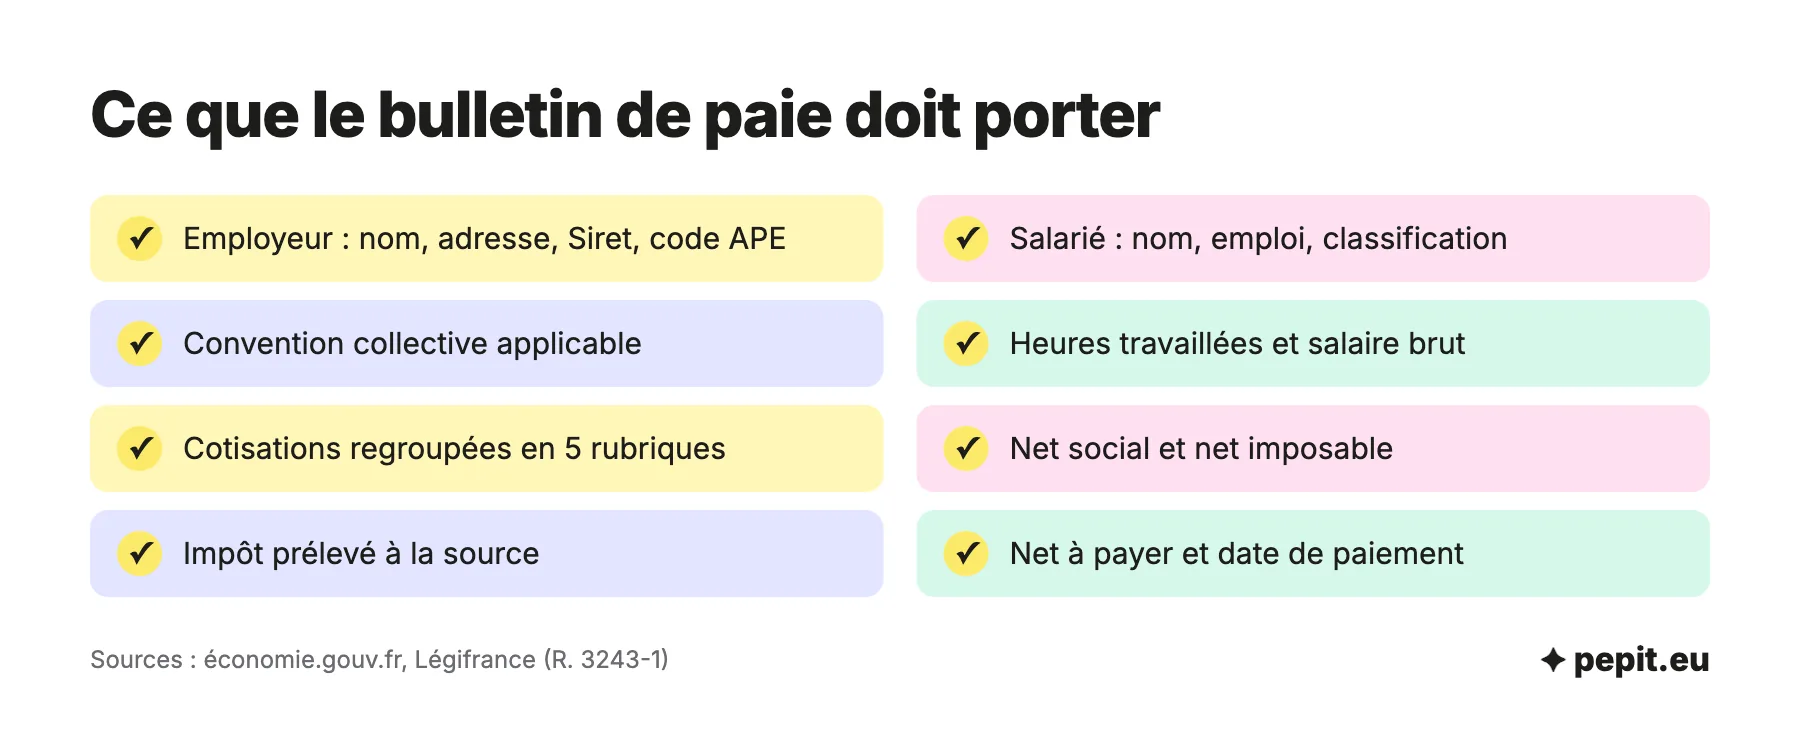
La fiche de paie, aussi appelée bulletin de salaire ou bulletin de paie, est le justificatif de la rémunération que l’employeur doit remettre à chaque salarié. Ses mentions sont listées à l’article R. 3243-1 du Code du travail, et le modèle en vigueur depuis le 1er juillet 2023 les regroupe en zones.
| Zone du bulletin | Ce que l’employeur doit y porter |
|---|---|
| Identification | Nom et adresse de l’employeur, établissement, code APE, numéro Siret, convention collective, nom, emploi et classification du salarié |
| Temps de travail et rémunération | Période, heures au taux normal et heures supplémentaires, forfait éventuel, accessoires de salaire, salaire brut |
| Cotisations et contributions | Assiette, taux et montants salariaux et patronaux, regroupés par rubriques, exonérations et total versé par l’employeur |
| Net et impôt | Net social, net imposable, prélèvement à la source (assiette, taux, montant), net à payer avant impôt puis net payé |
| Congés et paiement | Date de paiement, dates de congés payés et indemnité correspondante |
| Mentions finales | Rubrique « bulletin de paie » du site service-public.fr et invitation à conserver le bulletin sans limitation de durée |
Trois détails reviennent souvent en contrôle. La ligne « net à payer avant impôt sur le revenu » doit s’afficher dans un corps de caractère au moins 1,5 fois plus grand que les autres lignes. Les cotisations de protection sociale sont réunies en cinq rubriques : santé, accidents du travail et maladies professionnelles, retraite, famille et chômage. Enfin, l’ordre et les libellés des lignes ne se modifient pas, même si l’on peut masquer une cotisation qui ne concerne pas le salarié.
Attention
Certaines mentions sont interdites : le bulletin ne doit pas signaler que le salarié a fait grève, ni qu’il exerce un mandat de représentant du personnel. La rémunération liée au mandat figure sur une fiche annexée, pas sur le bulletin principal.
Comment établir une fiche de paie, étape par étape ?
La fiche de paie se construit toujours dans le même sens, du brut vers le net, à partir des variables du mois (heures, absences, primes). Le calcul se fait dans un logiciel de paie, qui applique les taux en vigueur ; voici la logique que vous devez savoir contrôler.
- Salaire brut : salaire de base, heures supplémentaires, primes et avantages en nature.
- Cotisations : retenues salariales et charges patronales, calculées sur le brut ou sur une assiette plafonnée.
- Net social : revenu après prélèvements sociaux obligatoires, utilisé pour les droits sociaux du salarié.
- Net imposable et impôt : base du prélèvement à la source, que l’employeur retient puis reverse.
- Net à payer : somme virée au salarié après déduction de l’impôt.
Les taux de cotisation changent selon la taille de l’entreprise, la convention collective et le niveau de salaire : le détail des taux de cotisations salariales est traité à part. Pour voir toutes ces lignes remplies, un exemple de fiche de paie complet est plus parlant qu’un tableau de taux.
Exemple chiffré
Simulation Pepit : un salarié à temps plein, 35 heures par semaine, rémunéré au SMIC. Les montants sont ceux de la base des experts-comptables, en vigueur depuis le 1er juin 2026 pour le SMIC (12,02 € de l’heure et 1 823,03 € par mois de janvier à mai).
- Horaire contractuel : 151,67 heures par mois.
- Taux horaire brut : 12,31 €.
- Salaire brut mensuel porté sur le bulletin : 1 867,02 €, soit le SMIC mensuel brut.
- Les lignes suivantes (cotisations, net social, impôt) s’enchaînent à partir de ce brut.
Le salaire de base d’un temps plein ne peut pas descendre sous ce montant : si la ligne de base affiche moins, la paie est fausse avant même le calcul des cotisations.
Comment remettre la fiche de paie au salarié ?
La fiche de paie se remet au moment du paiement du salaire, en main propre, par courrier ou sous forme électronique. L’employeur ne peut exiger du salarié aucune signature ni émargement, sauf celui qui atteste que la somme reçue correspond au net inscrit sur le bulletin.
Le bulletin électronique est la forme la plus courante, à condition de respecter la procédure : le salarié est informé de son droit de s’opposer à la forme électronique un mois avant la première émission, ou à l’embauche. Il peut s’y opposer à tout moment, et sa demande prend effet au plus tard trois mois après sa notification. Les règles de la remise dématérialisée (coffre-fort, accès du salarié) ont leur propre article.
L’avis de l’expert-comptable
Archivez vous-même chaque bulletin émis, sans attendre qu’un salarié le réclame : l’obligation de garder un double pèse sur l’employeur, et reconstituer un bulletin de plusieurs années après un départ coûte bien plus cher que de classer un fichier chaque mois.
Combien de temps conserver les fiches de paie ?
Les durées ne sont pas les mêmes pour l’employeur et pour le salarié, et elles s’allongent quand le bulletin est électronique. Voici celles à retenir.
| Qui et quoi | Durée |
|---|---|
| Employeur : double du bulletin de paie (papier ou électronique) | 5 ans |
| Employeur : disponibilité du bulletin électronique pour le salarié | 50 ans, ou jusqu’aux 75 ans du salarié |
| Employeur : contrats de travail, salaires et primes | 5 ans |
| Employeur : charges sociales | 3 ans |
| Salarié : conservation de ses bulletins | Sans limitation de durée |
| Salarié : contestation du bulletin devant le juge | 3 ans à compter de la remise |
La mention « à conserver sans limitation de durée » figure sur chaque bulletin, car les fiches de paie servent à justifier une carrière pour la retraite ou le chômage. Côté employeur, le délai de 3 ans court aussi dans l’autre sens : vous pouvez demander le remboursement d’un salaire versé par erreur dans ce délai.
Que risque l’employeur en cas d’erreur ou d’absence de fiche de paie ?
Un salarié qui ne reçoit pas son bulletin, ou qui le reçoit incomplet, peut saisir le conseil de prud’hommes. L’employeur peut alors être condamné à une amende allant jusqu’à 450 € par fiche, et à des dommages et intérêts si le salarié prouve un préjudice (un prêt refusé, une allocation retardée).
Le salarié peut aussi contester l’exactitude d’un bulletin qu’il a accepté, jusqu’à 3 ans après sa remise ; l’employeur doit alors prouver le paiement, pièces comptables à l’appui. Pour le salarié qui veut vérifier lui-même son bulletin, lire sa fiche de paie ligne par ligne est le bon réflexe. Une erreur de cotisation, elle, se corrige sur le bulletin suivant et dans la déclaration sociale du mois.
Quel lien entre la fiche de paie et la DSN ?
Chaque mois, les données du bulletin alimentent la déclaration sociale nominative : c’est elle qui transmet à l’Urssaf, aux caisses de retraite et à France Travail les rémunérations versées et les cotisations dues. Une erreur sur la fiche de paie se retrouve donc dans la DSN, et inversement.
Cette chaîne explique pourquoi un bulletin juste ne se limite pas à un joli document : le net social et les montants déclarés servent aux droits du salarié. Le processus complet du mois, de la collecte des variables au paiement des cotisations, est décrit dans l’article sur la paie.
Faut-il établir les fiches de paie soi-même ou les confier ?
Pour un ou deux salariés, un logiciel de paie à jour permet d’établir les bulletins soi-même, à condition de maintenir les paramètres (convention collective, taux, SMIC) à chaque évolution. Au-delà, ou dès que les cas particuliers s’accumulent (heures supplémentaires, arrêts, primes), la confier à un tiers réduit le risque d’erreur. Pepit, cabinet d’expertise comptable en ligne, prend en charge la paie et la DSN sur devis, avec les bulletins établis chaque mois.
Questions fréquentes sur la fiche de paie
Les réponses courtes aux questions les plus posées sur la fiche de paie.
Qu’est-ce qu’une fiche de paie ?
C’est le document que l’employeur remet chaque mois au salarié pour justifier sa rémunération : salaire brut, cotisations, net social, impôt prélevé à la source et net à payer. Il est obligatoire dès le premier salarié.
Faut-il écrire « fiche de paie », « bulletin de paie » ou « fiche de paye » ?
Les trois formulations désignent le même document. « Fiche de paie » et « bulletin de paie » sont les plus courantes, « paye » est une variante d’orthographe admise, et « bulletin de salaire » est l’expression du langage courant. Le Code du travail parle de bulletin de paie.
Le salarié doit-il signer sa fiche de paie ?
Non. L’employeur ne peut exiger aucune formalité de signature ou d’émargement, hormis celle qui atteste que la somme reçue correspond au net porté sur le bulletin.
Quand la fiche de paie doit-elle être remise ?
Au moment du paiement du salaire, que la remise se fasse en main propre, par courrier ou sous forme électronique. Un bulletin envoyé plusieurs semaines après le virement n’est pas conforme.
Que faire si la fiche de paie comporte une erreur ?
L’employeur régularise par un bulletin rectificatif ou sur le bulletin suivant, et corrige les déclarations sociales concernées. Le salarié dispose de 3 ans à compter de la remise pour contester le montant ou l’exactitude du bulletin.
Quelles mentions ne doivent jamais figurer sur le bulletin ?
Celles qui révèlent l’exercice du droit de grève ou les fonctions de représentant du personnel. La rémunération liée au mandat se détaille sur une fiche annexée.
Faut-il une fiche de paie pour un gérant d’EURL ou de SARL ?
Un gérant majoritaire relève du régime des travailleurs non salariés : il se rémunère par simple virement, sans fiche de paie ni déclaration mensuelle. En revanche, le président de SAS ou de SASU est assimilé salarié et reçoit une fiche de paie chaque mois, avec une DSN.
Combien coûte l’établissement des fiches de paie ?
Le prix dépend du nombre de salariés, de la convention collective et de la fréquence des variables (heures, absences, primes). Il se chiffre sur devis, après un échange sur votre situation, et non à partir d’un tarif unique par bulletin.