L’essentiel
- Cas du SMIC : un salarié non cadre à 1 867,02 € brut par mois touche 1 477,93 € net avant impôt, en simulation.
- Retenues : les cotisations salariales et la CSG-CRDS prélèvent 389,09 €, soit près de 21 % du brut.
- Net à payer : après un prélèvement à la source à 2,0 %, hypothèse de l’exemple, il reste 1 447,31 € versés.
- Coût employeur : la même fiche de paie coûte 1 944,24 € à l’entreprise après la réduction générale des cotisations patronales.
- À 2 500 € : un brut de 2 500 € donne 1 978,99 € net avant impôt pour 3 111,15 € de coût total.
À quoi ressemble une fiche de paie complète, du brut au net ?
Voici une fiche de paie exemple reconstituée avec les taux de 2026 : un salarié non cadre à temps plein, payé au SMIC. Chaque ligne est recalculée au centime, pour que vous puissiez refaire le calcul avec votre propre salaire.
Quelles hypothèses fixent cet exemple ?
- Salarié : non cadre, temps plein (151,67 heures par mois), payé au SMIC mensuel de 1 867,02 € brut, en vigueur depuis le 1er juin 2026 (1 823,03 € de janvier à mai).
- Entreprise : moins de 11 salariés, en métropole, hors Alsace-Moselle, sans mutuelle ni prévoyance.
- Taux d’accident du travail : 1,50 %, une hypothèse, car chaque entreprise reçoit son propre taux.
- Prélèvement à la source : taux personnalisé de 2,0 %, une hypothèse également.
Comment se calcule le net, ligne par ligne ?
Le tableau suit l’ordre du bulletin. Les cotisations salariales viennent d’abord, puis les différents « nets ».
| Rubrique | Base | Taux | Montant |
|---|---|---|---|
| Salaire brut (SMIC mensuel) | 1 867,02 € | ||
| Vieillesse plafonnée | 1 867,02 € | 6,90 % | 128,82 € |
| Vieillesse déplafonnée | 1 867,02 € | 0,40 % | 7,47 € |
| Retraite complémentaire Agirc-Arrco, tranche 1 | 1 867,02 € | 3,15 % | 58,81 € |
| Contribution d’équilibre général (CEG), tranche 1 | 1 867,02 € | 0,86 % | 16,06 € |
| CSG déductible | 1 834,35 € | 6,80 % | 124,74 € |
| CSG non déductible | 1 834,35 € | 2,40 % | 44,02 € |
| CRDS | 1 834,35 € | 0,50 % | 9,17 € |
| Total des retenues salariales | 389,09 € | ||
| Net avant impôt (et net social) | 1 477,93 € | ||
| Net imposable | 1 531,12 € | ||
| Prélèvement à la source | 1 531,12 € | 2,0 % | 30,62 € |
| Net à payer | 1 447,31 € |
Exemple chiffré
Situation : salarié non cadre au SMIC, 1 867,02 € brut.
- Base de la CSG et de la CRDS : 1 867,02 × 98,25 % = 1 834,35 €.
- Retenues : 128,82 + 7,47 + 58,81 + 16,06 + 124,74 + 44,02 + 9,17 = 389,09 €.
- Net avant impôt : 1 867,02 − 389,09 = 1 477,93 €.
- Net imposable : 1 477,93 + 44,02 + 9,17 = 1 531,12 €.
- Prélèvement à la source : 1 531,12 × 2,0 % = 30,62 €.
- Net à payer : 1 477,93 − 30,62 = 1 447,31 €.
Lecture : sur 1 867,02 € de brut, le salarié reçoit 1 447,31 €. Simulation aux taux de 2026 avec des hypothèses fictives ; le bulletin réel dépend de la convention collective et du taux de prélèvement notifié.
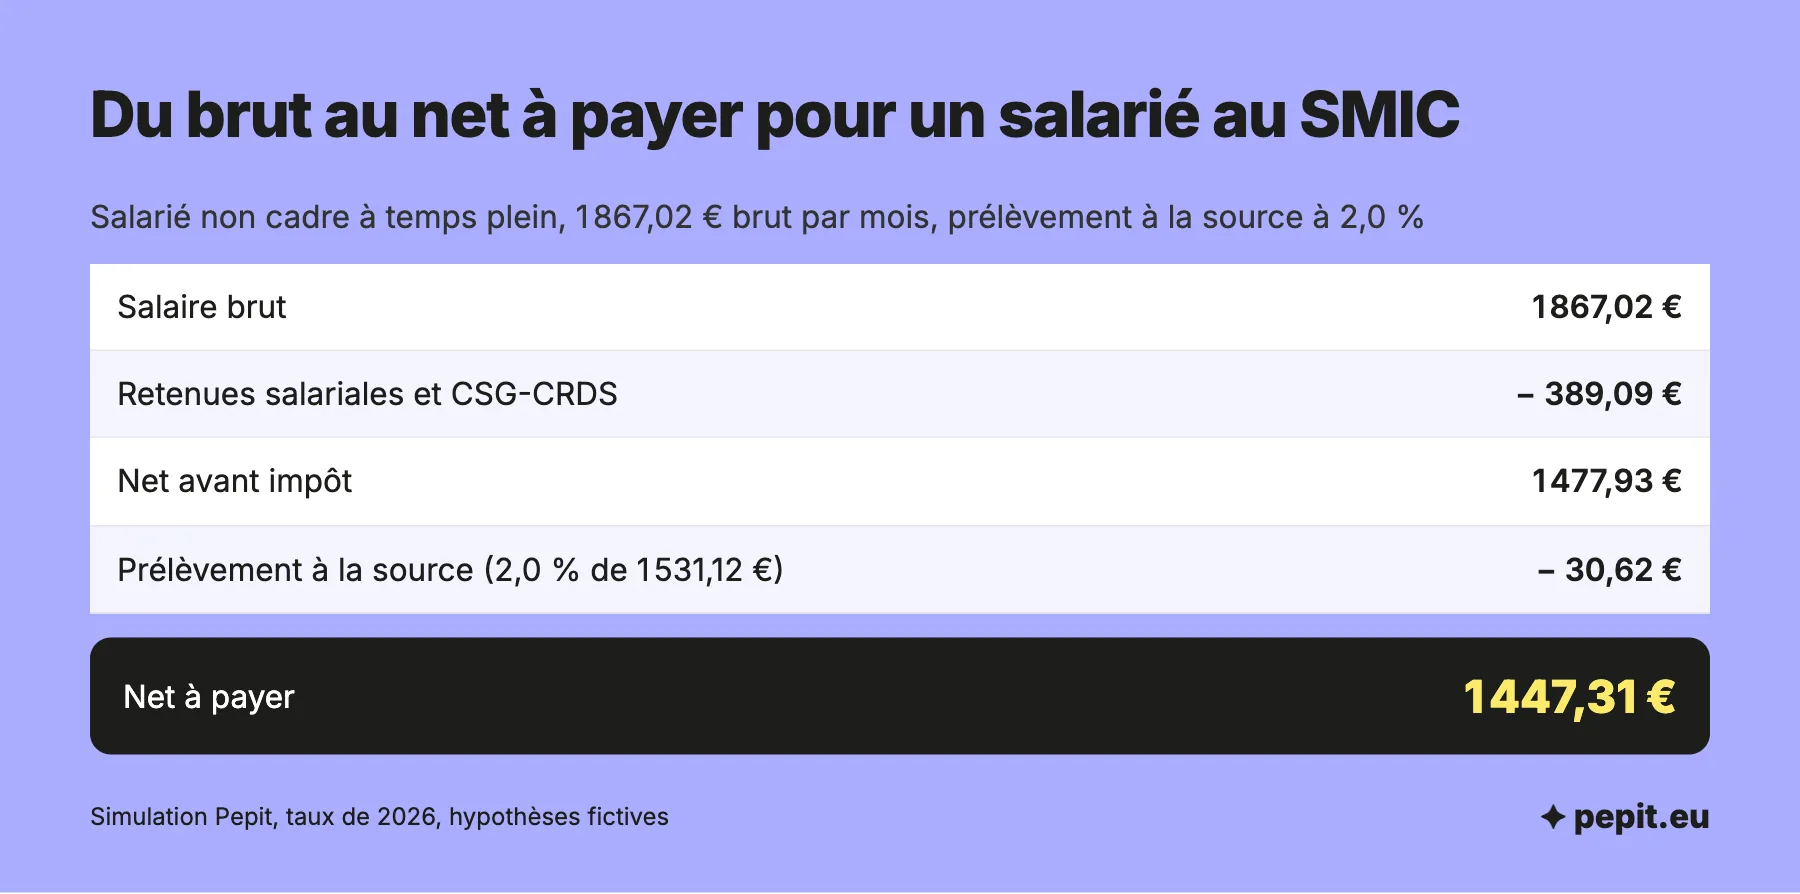
Que montre chaque partie de cette fiche de paie ?
Quatre lignes de l’exemple posent le plus de questions aux salariés comme aux employeurs. Elles méritent un mot chacune.
Pourquoi la CSG se calcule-t-elle sur 98,25 % du brut ?
La CSG et la CRDS portent sur 98,25 % du salaire brut, dans la limite de 192 240 € par an, et sur 100 % au-delà. Dans l’exemple, c’est la base de 1 834,35 €, et non le brut, qui reçoit les taux de 6,80 %, 2,40 % et 0,50 %.
Pourquoi le net imposable dépasse-t-il le net avant impôt ?
Sur la CSG de 9,2 %, 6,8 points sont déductibles du revenu imposable et 2,4 points ne le sont pas. Le net imposable remet donc dans la base la CSG non déductible et la CRDS : 1 477,93 + 44,02 + 9,17 = 1 531,12 €. Le prélèvement à la source s’applique à ce montant.
Que mesure le net social ?
Le montant net social sert à déclarer ses ressources pour le RSA ou la prime d’activité. Il diffère du net avant impôt quand le bulletin comporte, par exemple, une saisie sur salaire ou un remboursement de frais. Ici, aucun de ces éléments n’existe : il vaut donc 1 477,93 €, comme le net avant impôt.
Où est la cotisation chômage du salarié ?
Elle n’existe plus : la cotisation salariale d’assurance chômage est supprimée depuis le 1er octobre 2018. Seul l’employeur la paie, à 4,00 % du brut.
Quel est le coût employeur de cette fiche de paie ?
Le salarié voit 1 447,31 € arriver sur son compte, mais l’entreprise paie davantage : le brut, plus les cotisations patronales, moins la réduction générale. Le bulletin affiche ce coût total pour l’employeur en dernière ligne.
| Cotisation patronale | Taux | Montant |
|---|---|---|
| Maladie | 13,00 % | 242,71 € |
| Vieillesse plafonnée | 8,55 % | 159,63 € |
| Vieillesse déplafonnée | 2,11 % | 39,39 € |
| Allocations familiales | 5,25 % | 98,02 € |
| Accident du travail (hypothèse) | 1,50 % | 28,01 € |
| Assurance chômage | 4,00 % | 74,68 € |
| AGS | 0,25 % | 4,67 € |
| FNAL (moins de 50 salariés) | 0,10 % | 1,87 € |
| Retraite complémentaire Agirc-Arrco, tranche 1 | 4,72 % | 88,12 € |
| CEG, tranche 1 | 1,29 % | 24,08 € |
| Contribution solidarité autonomie | 0,30 % | 5,60 € |
| Contribution au dialogue social | 0,016 % | 0,30 € |
| Formation professionnelle (moins de 11 salariés) | 0,55 % | 10,27 € |
| Total des cotisations patronales | 777,35 € | |
| Réduction générale (coefficient 0,3750) | − 700,13 € | |
| Cotisations patronales après réduction | 77,22 € |
La réduction générale dégressive efface la majeure partie des cotisations patronales au niveau du SMIC. Pour moins de 50 salariés, son coefficient vaut 0,0200 + 0,3781 × [(3 × SMIC ÷ salaire − 1) ÷ 2] à la puissance 1,75, arrondi à quatre décimales, avec le SMIC annuel de référence, celui du 1er janvier 2026 (1 823,03 € par mois), et non le SMIC de 1 867,02 € en vigueur depuis le 1er juin 2026. Elle s’applique jusqu’à 3 SMIC.
Exemple chiffré
Situation : même salarié, 1 867,02 € brut.
- Rapport au SMIC : 3 × 1 823,03 ÷ 1 867,02 = 2,9293.
- Coefficient : 0,0200 + 0,3781 × [(2,9293 − 1) ÷ 2]^1,75 = 0,0200 + 0,3781 × 0,9390 = 0,3750.
- Réduction : 0,3750 × 1 867,02 = 700,13 €.
- Coût total : 1 867,02 + 777,35 − 700,13 = 1 944,24 €.
Lecture : l’entreprise débourse 1 944,24 € pour 1 477,93 € de net avant impôt. Simulation hors mutuelle, prévoyance, taxe d’apprentissage et contributions conventionnelles, qui s’ajoutent selon votre situation.
L’avis de l’expert-comptable
Ne retenez pas ce coût comme un coefficient universel. La réduction générale s’amenuise vite quand le salaire monte, et la mutuelle obligatoire, la prévoyance et la taxe d’apprentissage s’ajoutent. Pour un devis d’embauche, calculez toujours le coût total sur la fiche de paie complète, pas seulement sur le brut.
Et pour un salaire de 2 500 € brut ?
Au SMIC, la réduction générale joue à plein. Avec 2 500 € brut, mêmes hypothèses et même prélèvement à la source de 6,0 %, la fiche de paie change ainsi.
| Ligne | SMIC | 2 500 € brut |
|---|---|---|
| Salaire brut | 1 867,02 € | 2 500,00 € |
| Retenues salariales | 389,09 € | 521,01 € |
| Net avant impôt | 1 477,93 € | 1 978,99 € |
| Net imposable | 1 531,12 € | 2 050,22 € |
| Taux de prélèvement à la source (hypothèse) | 2,0 % | 6,0 % |
| Prélèvement à la source | 30,62 € | 123,01 € |
| Net à payer | 1 447,31 € | 1 855,98 € |
| Cotisations patronales avant réduction | 777,35 € | 1 040,90 € |
| Coefficient de réduction générale | 0,3750 | 0,1719 |
| Réduction générale | − 700,13 € | − 429,75 € |
| Coût total employeur | 1 944,24 € | 3 111,15 € |
| Coût total pour 1 € de net avant impôt | 1,32 € | 1,57 € |
Dans les deux cas, le net avant impôt vaut 79,2 % du brut : la proportion de retenues salariales ne varie pas tant que le salaire reste sous le plafond de la Sécurité sociale, fixé à 4 005 € par mois en 2026. Ce qui bouge, c’est le coût employeur : à 2 500 € brut, la réduction générale ne couvre plus que 429,75 € de cotisations, d’où 1,57 € de coût total pour 1 € de net avant impôt, contre 1,32 € au SMIC.
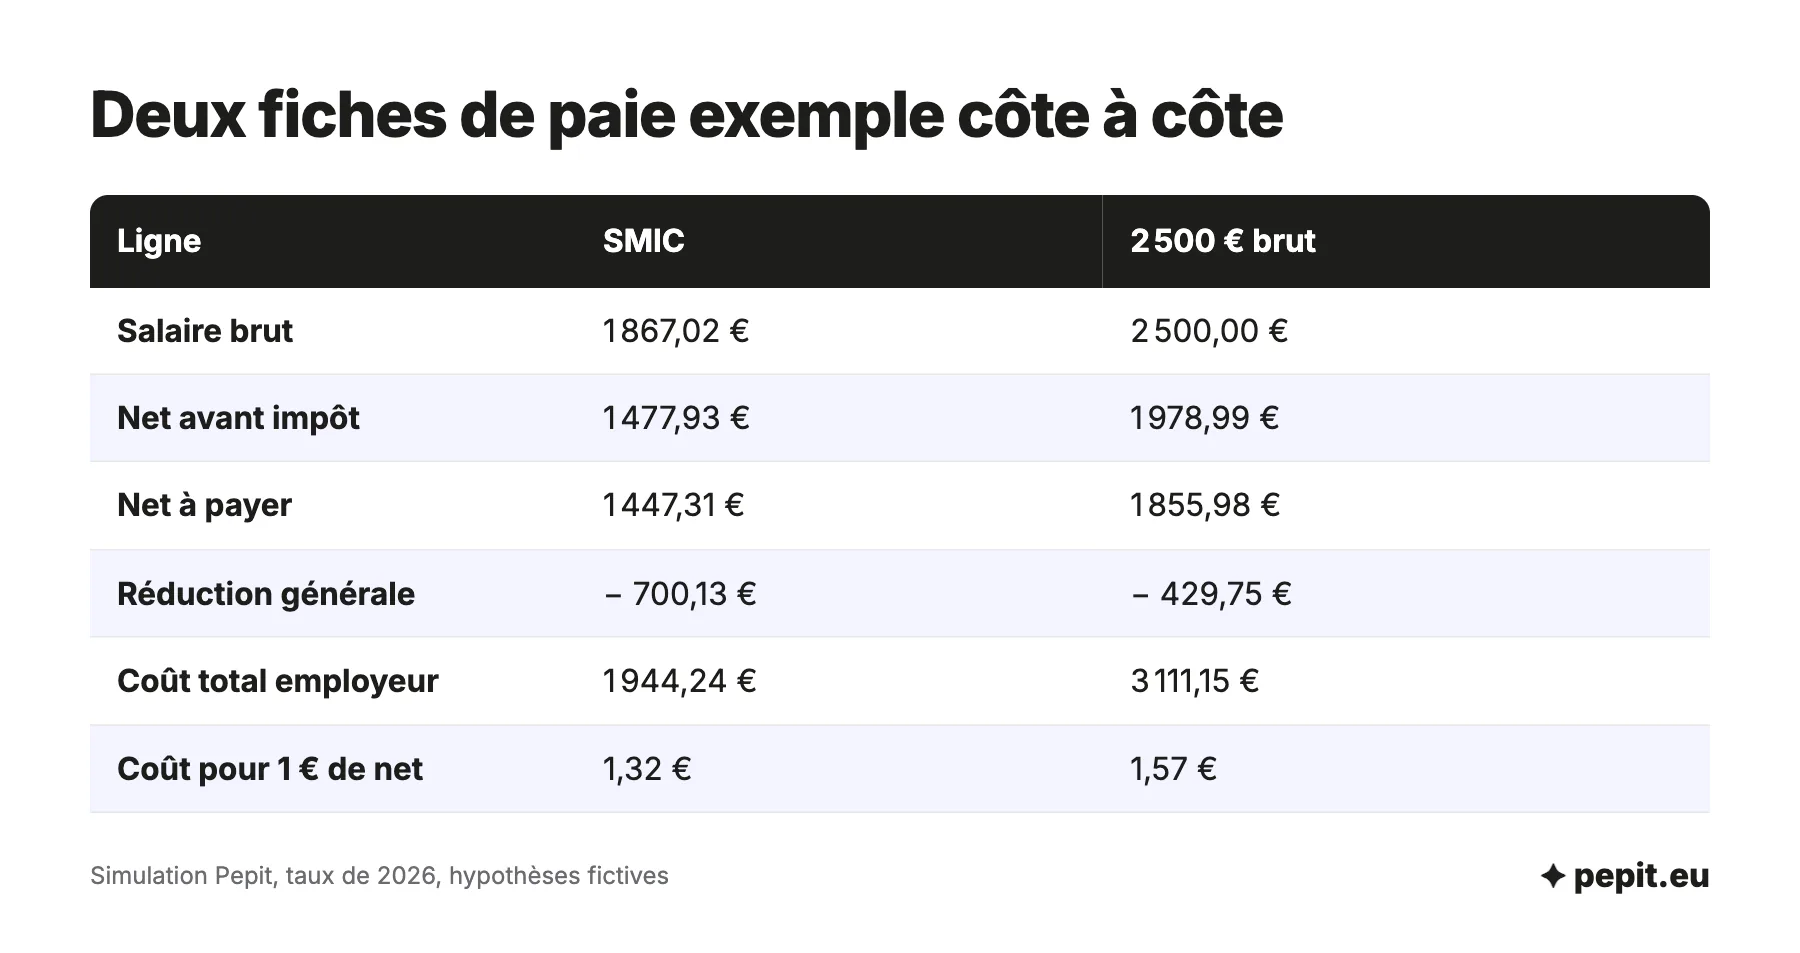
Pour comparer d’autres salaires, les taux de cotisations salariales de l’année sont réunis dans une page à part. Pepit, cabinet d’expertise comptable en ligne, prend en charge la paie et la DSN sur devis, avec le calcul du coût total à chaque embauche.
Peut-on utiliser un modèle de fiche de paie en PDF ou sur Excel ?
Un modèle sert à comprendre la structure du bulletin, pas à le produire. Les taux changent chaque année : le plafond de la Sécurité sociale est passé à 4 005 € par mois en 2026, et la réduction générale a été refondue au 1er janvier.
Un bulletin émis pour de vrai doit comporter toutes les mentions obligatoires du bulletin de salaire et un calcul à jour, ce que fait un logiciel de paie. Cinq erreurs reviennent quand on recopie un modèle :
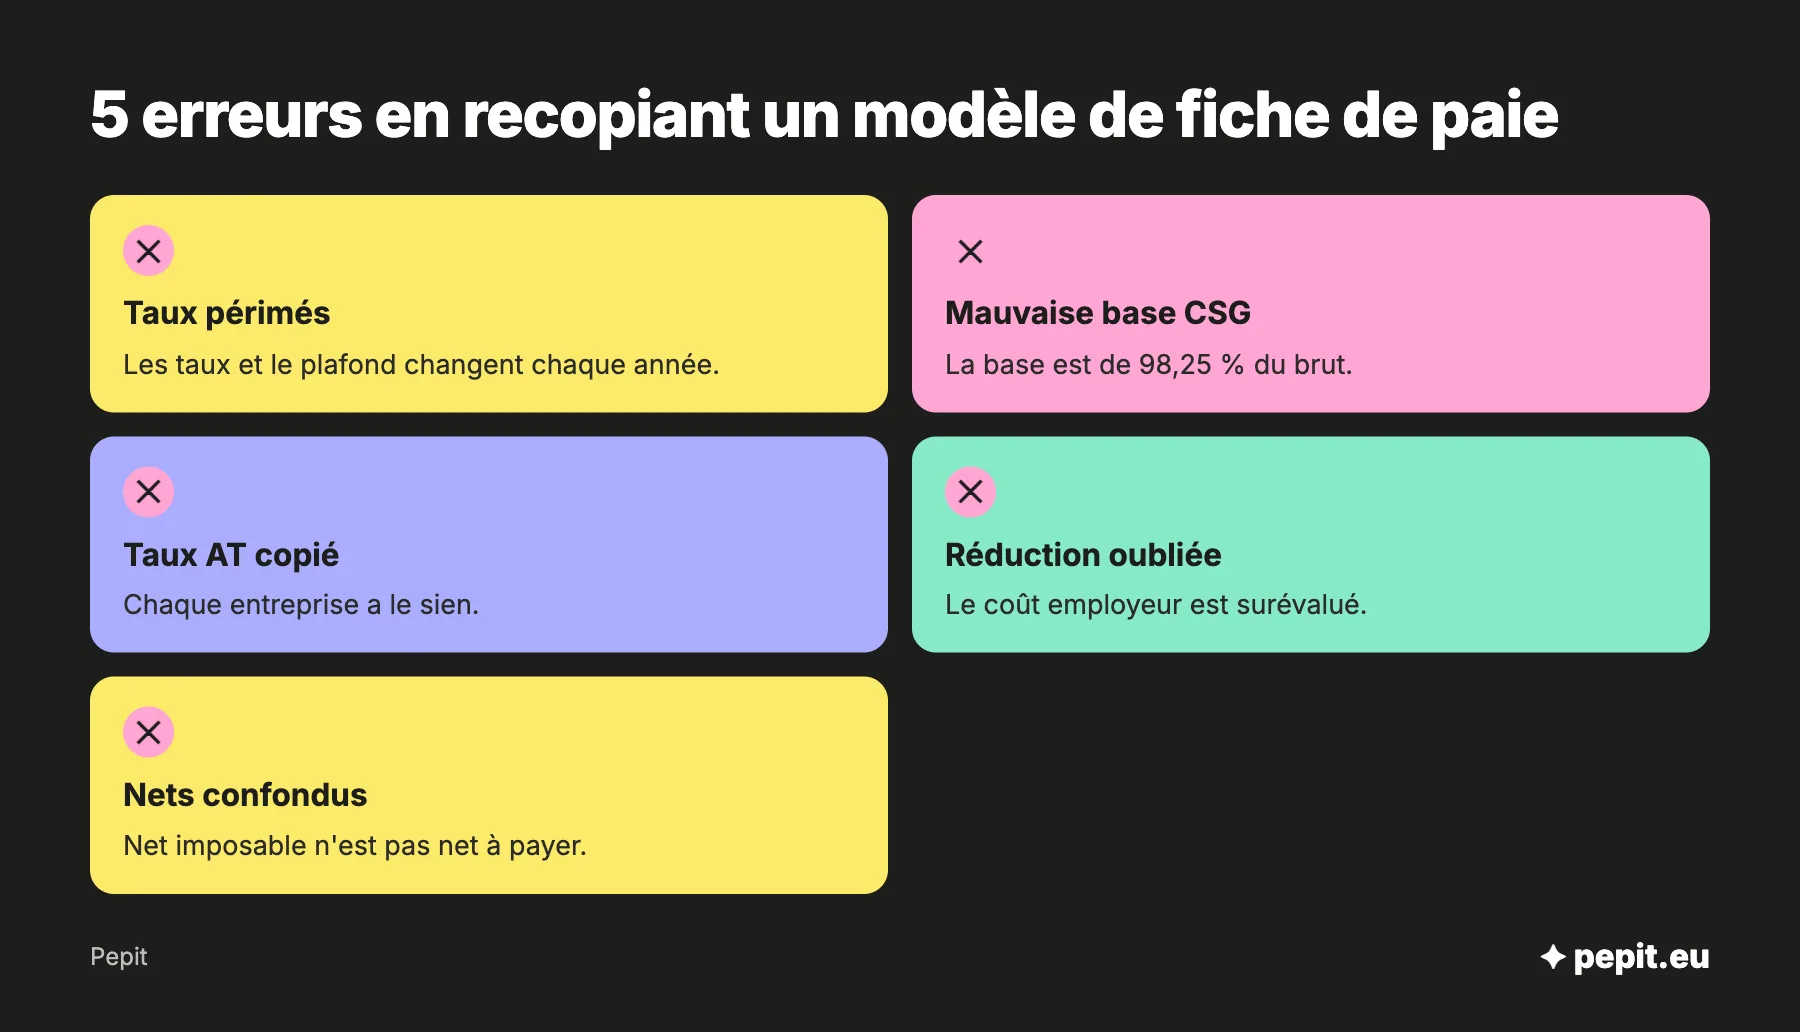
- Taux périmés : un modèle de l’an dernier applique des taux et un plafond qui ont changé.
- Mauvaise base de CSG : on oublie la base de 98,25 % et on surévalue les retenues.
- Taux d’accident du travail copié : il est propre à chaque entreprise.
- Réduction générale oubliée : le coût employeur est alors surévalué de plusieurs centaines d’euros.
- Net confondu : on lit le net imposable comme le net à payer.
Pour vérifier votre calcul, l’Urssaf met en ligne un simulateur brut-net à jour des règles 2026, avec le coût total employeur. Ses résultats sont indicatifs : il ne tient pas compte des conventions collectives.
Questions fréquentes sur l’exemple de fiche de paie
Les réponses courtes aux questions qui reviennent le plus souvent.
Qu’est-ce qu’une fiche de paie ?
C’est le document remis chaque mois au salarié, qui détaille son salaire brut, les cotisations retenues et le net versé. Le même document s’appelle bulletin de paie ou bulletin de salaire. La fiche de paie est obligatoire pour tout salarié.
Quel est le salaire net de 2 000 € brut ?
Environ 1 583 € avant impôt, pour un salarié non cadre à temps plein sans mutuelle : 416,81 € de cotisations et de CSG-CRDS sont retranchés. Le prélèvement à la source s’y ajoute, selon le taux du salarié.
Quel est le brut de 1 500 € net ?
Environ 1 895 € brut pour 1 500 € net avant impôt, dans le même cas : non cadre, temps plein, sans mutuelle. À 1 895 €, les retenues salariales sont de 394,93 €. C’est une simulation, à refaire avec votre convention collective.
Où trouver le salaire brut annuel sur la fiche de paie ?
Le bulletin de décembre reprend les cumuls de l’année, dont le net imposable cumulé. Le brut annuel s’obtient aussi en additionnant les douze bruts mensuels, ou en lisant la ligne de cumul que votre logiciel imprime.
Comment savoir quel est mon salaire brut ?
Il figure en haut de la zone de rémunération, sur la ligne du salaire de base ou du total brut. Le contrat de travail le précise aussi, mensuellement ou annuellement.
Est-il possible de créer une fausse fiche de paie ?
Non : fabriquer ou modifier une fiche de paie est un faux, puni de trois ans d’emprisonnement et de 45 000 € d’amende, comme l’usage d’un faux bulletin. Un modèle sert à apprendre, jamais à justifier un revenu.
Une fiche de paie de cadre est-elle différente ?
Elle ajoute notamment une cotisation Apec de 0,024 %. Au-delà de 4 005 € par mois, la retraite complémentaire se calcule en plus sur une tranche 2, pour tout salarié. Le principe reste le même : brut, retenues, net avant impôt, prélèvement, net à payer. Voyez comment lire une fiche de paie ligne par ligne.
Les cotisations patronales figurent-elles sur le bulletin ?
Oui, mais regroupées, et le bulletin affiche aussi le coût total pour l’employeur. Le salarié les lit à titre d’information : elles ne sont pas retranchées de son salaire.
Sources
- Service-Public : cotisations salariales du salarié du secteur privé (F2302)
- Service-Public : CSG et CRDS sur les revenus d'activité (F2971)
- Service-Public Entreprendre : réduction générale dégressive unique, RGDU (F24542)
- Service-Public Entreprendre : Smic retenu pour la RGDU en 2026 (A18966)
- Urssaf : taux de cotisations du secteur privé
- Urssaf : simulateur salaire brut, net et coût employeur
- Service-Public : faux et usage de faux (F31612)