L’essentiel
- Comptes annuels : une EURL établit chaque année un bilan, un compte de résultat et une annexe, que l’associé unique approuve seul.
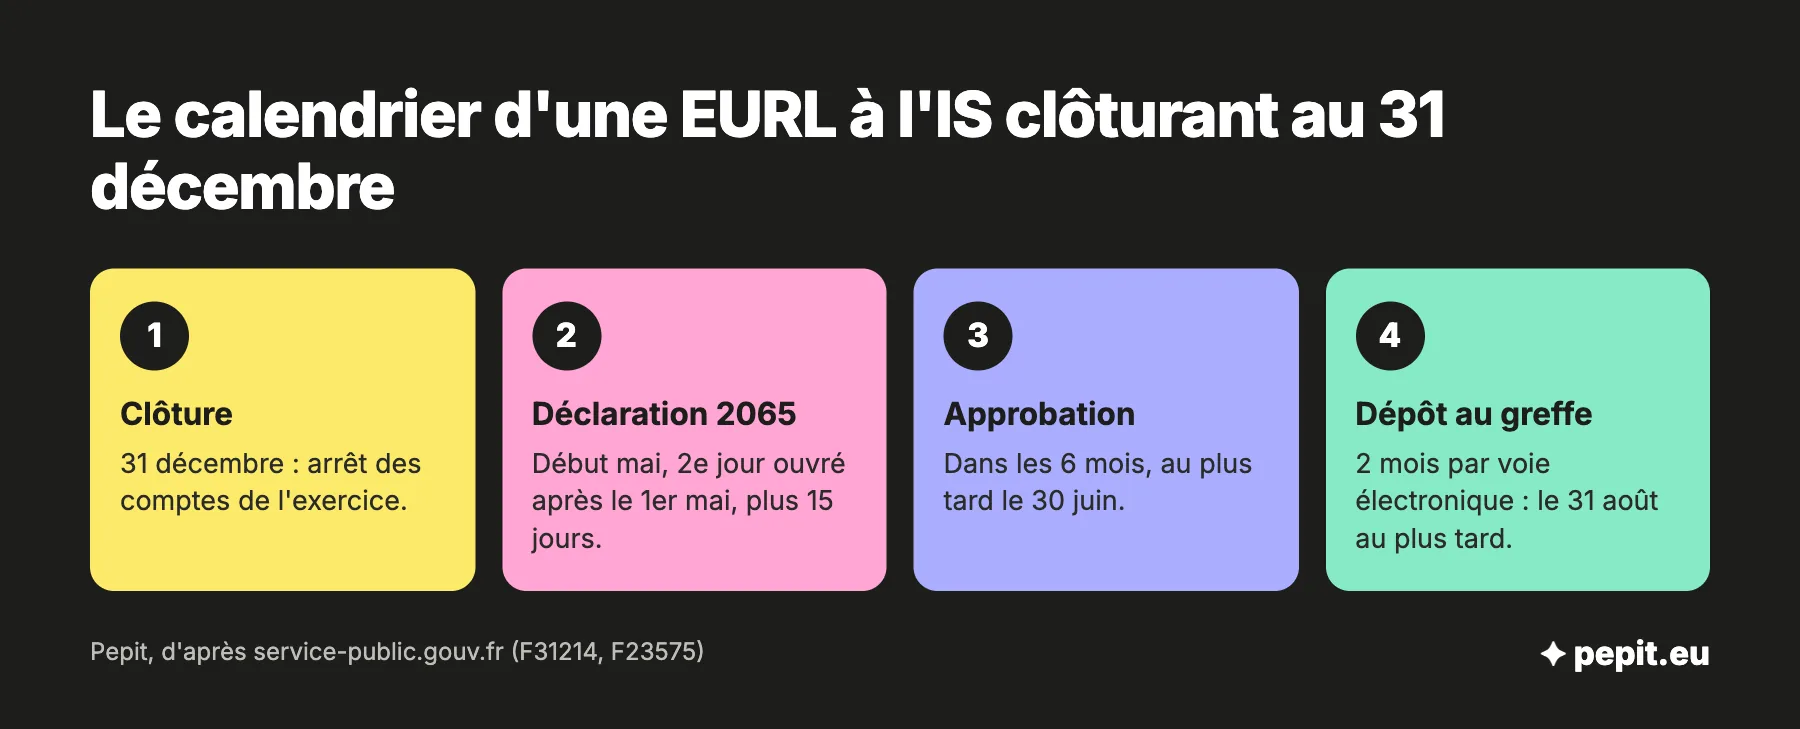
- Délais : l’approbation a lieu dans les 6 mois de la clôture, puis le dépôt au greffe suit dans les 2 mois par voie électronique.
- Compte courant : l’argent avancé par l’associé unique s’inscrit en dette de la société et se rembourse sans toucher au capital.
- IR ou IS : la rémunération du gérant n’est une charge déductible qu’à l’impôt sur les sociétés, pas à l’impôt sur le revenu.
- Tenue : aucun expert-comptable n’est obligatoire, mais la liasse fiscale et les cotisations du gérant demandent de la méthode.
Quelles obligations comptables pour une EURL ?
La comptabilité d’une EURL est celle d’une société commerciale ordinaire : une seule personne détient les parts, mais la société a son propre patrimoine et ses propres comptes. Le gérant ne peut pas mélanger ses dépenses personnelles et celles de l’EURL, même quand il est aussi l’unique associé.
| Obligation | Règle | À retenir |
|---|---|---|
| Comptabilité courante | Enregistrement chronologique des opérations et inventaire annuel | Chaque écriture repose sur une pièce justificative |
| Comptes annuels | Bilan, compte de résultat et annexe à chaque exercice | La micro-entreprise comptable est dispensée d’annexe, sauf si son activité consiste à gérer des titres de participations et des valeurs mobilières |
| Approbation | Dans les 6 mois de la clôture | L’associé unique approuve seul les comptes |
| Dépôt au greffe | 1 mois après l’approbation, 2 mois par voie électronique | Procès-verbal d’approbation et affectation du résultat à joindre |
| Rapport de gestion | Non déposé au greffe | Il reste au siège, à la disposition de toute personne qui le demande |
| Conservation | Documents comptables et justificatifs gardés 10 ans | Relevés bancaires, factures et décisions de l’associé unique |
Le rapport de gestion d’une EURL n’est pas déposé au greffe. Une EURL est une « petite entreprise » sous deux seuils sur trois : 7,5 millions d’euros de total de bilan, 15 millions d’euros de chiffre d’affaires et 50 salariés. La micro-entreprise comptable reste sous 450 000 € de total de bilan, 900 000 € de chiffre d’affaires et 10 salariés.
L’avis de l’expert-comptable
Ouvrez un compte bancaire propre à l’EURL dès le premier jour et ne payez aucune dépense personnelle avec. Quand tout passe par un seul compte, chaque ligne du relevé devient une question à reconstituer à la clôture.
Quelles écritures propres à l’associé unique : compte courant, rémunération, frais ?
Trois flux distinguent une EURL d’une société à plusieurs associés : ce que l’associé unique avance à sa société, ce qu’il en retire et ce qu’il y dépense. Chacun a son compte et son traitement.
| Flux | Compte | Ce que cela signifie |
|---|---|---|
| Avance de l’associé unique | 455 Associés, comptes courants | La société doit cette somme à l’associé, elle se rembourse sans formalité de capital |
| Rémunération du gérant à l’IS | Compte de la classe 64, charges de personnel | Charge de la société, déductible si elle correspond à un travail réel et reste raisonnable |
| Cotisations sociales du gérant à l’IS | Compte de la classe 64, charges de personnel | Charge de la société, prélevée par l’Urssaf |
| Dividende | 457 Associés, dividendes à payer | Voté par l’associé unique sur le résultat, jamais une charge |
| Frais payés par l’associé | 455, en contrepartie de la charge | Note de frais justifiée : la société rembourse ou garde la dette en compte courant |
Le compte courant d’associé sert souvent de trésorerie de départ. Le vélo prêté au voisin en donne l’idée : la société vous le doit et vous le rend, alors que le capital est un vélo offert, qu’on ne reprend pas sans formalités de réduction de capital.
Les intérêts versés sur un compte courant sont déductibles dans la limite d’un taux plafond fixé par période, publié par l’administration. Au-delà du taux, la part excédentaire est réintégrée au résultat imposable.
Côté social, le gérant majoritaire relève du régime des travailleurs non salariés : pas de fiche de paie, la rémunération se verse par simple virement. Ses cotisations s’élèvent à environ 50 % de son revenu d’activité. Les dividendes qui dépassent 10 % du capital social, des primes d’émission et du compte courant sont aussi soumis aux cotisations sociales.
Attention
La régularisation des cotisations tombe en mai de l’année suivante et peut intervenir jusqu’à 18 mois après le versement. Gardez une trésorerie tampon sur le compte de l’EURL plutôt que de tout prélever en cours d’année.
IR ou IS : ce que cela change dans la comptabilité ?
Une EURL dont l’associé unique est une personne physique est imposée à l’impôt sur le revenu par défaut, mais elle peut opter pour l’impôt sur les sociétés. L’option se fait auprès du service des impôts des entreprises avant la fin du 3e mois de l’exercice concerné. La comptabilité de l’EURL est la même dans les deux cas, ce sont le traitement de la rémunération et la liasse qui changent.
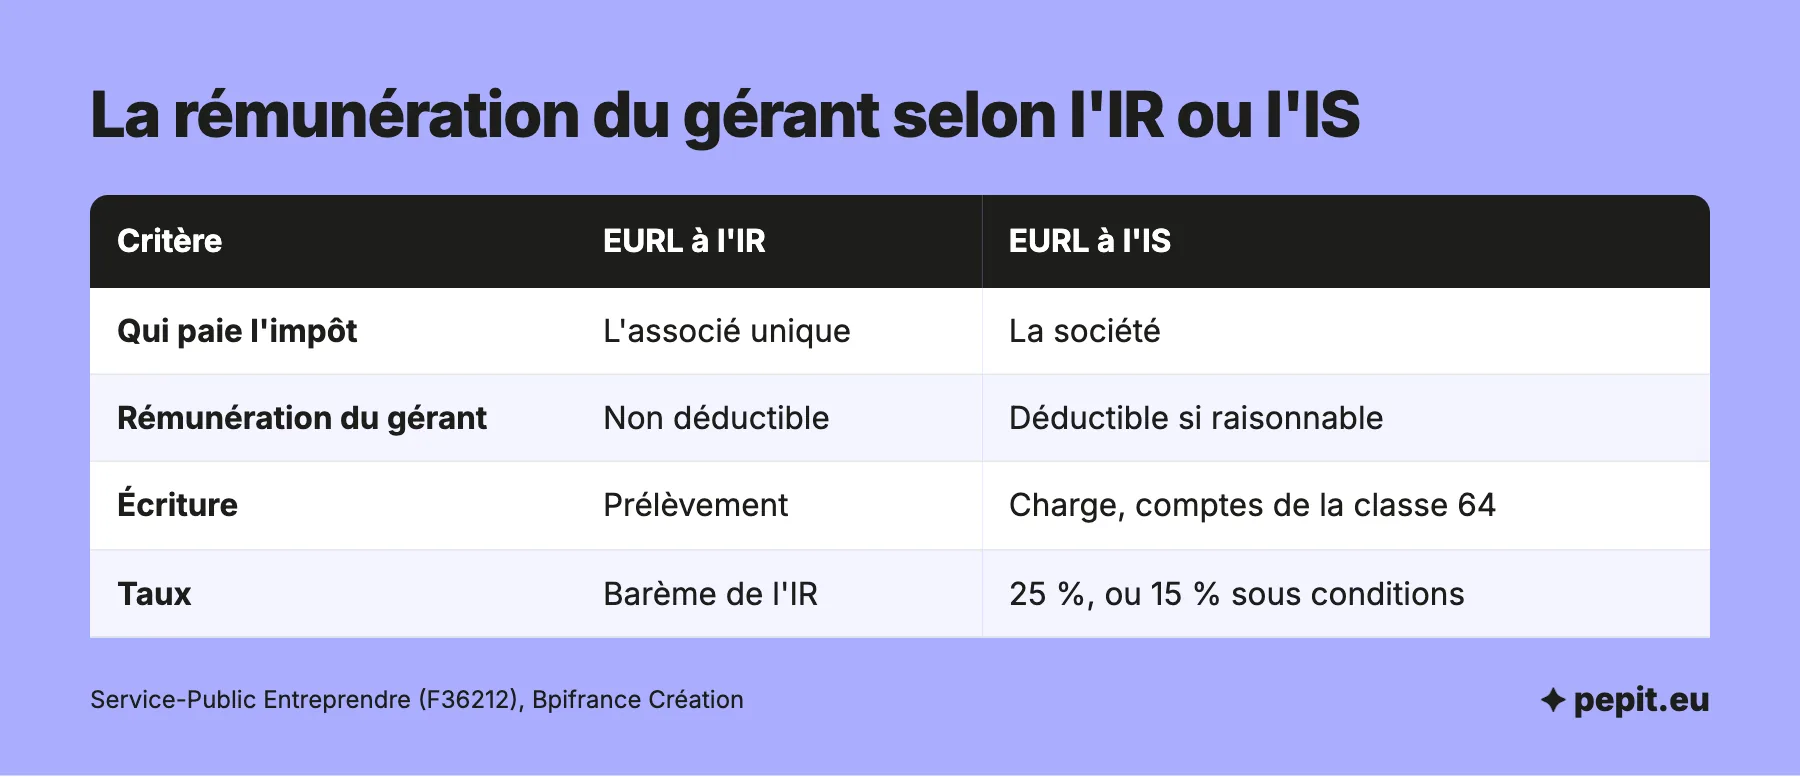
| Critère | EURL à l’IR | EURL à l’IS |
|---|---|---|
| Qui paie l’impôt | L’associé unique, sur son revenu | La société, sur son bénéfice |
| Rémunération du gérant | Non déductible : elle fait partie du bénéfice imposé | Déductible si elle correspond à un travail réel et reste raisonnable |
| Écriture de la rémunération | Prélèvement de l’associé, pas de charge | Charge, comptes de la classe 64 |
| Taux | Barème de l’impôt sur le revenu | 25 %, ou 15 % jusqu’à 42 500 € de bénéfice sous conditions |
| Déclaration | Résultat reporté sur la déclaration de l’associé | Déclaration de résultat 2065 de la société |
| Dividendes | Aucun : le bénéfice est déjà imposé chez l’associé | Distribués après impôt, avec cotisations au-delà de 10 % |
Le taux réduit de 15 % suppose un chiffre d’affaires hors taxes au plus égal à 10 millions d’euros et un capital entièrement libéré, détenu à 75 % au moins par des personnes physiques.
Exemple chiffré
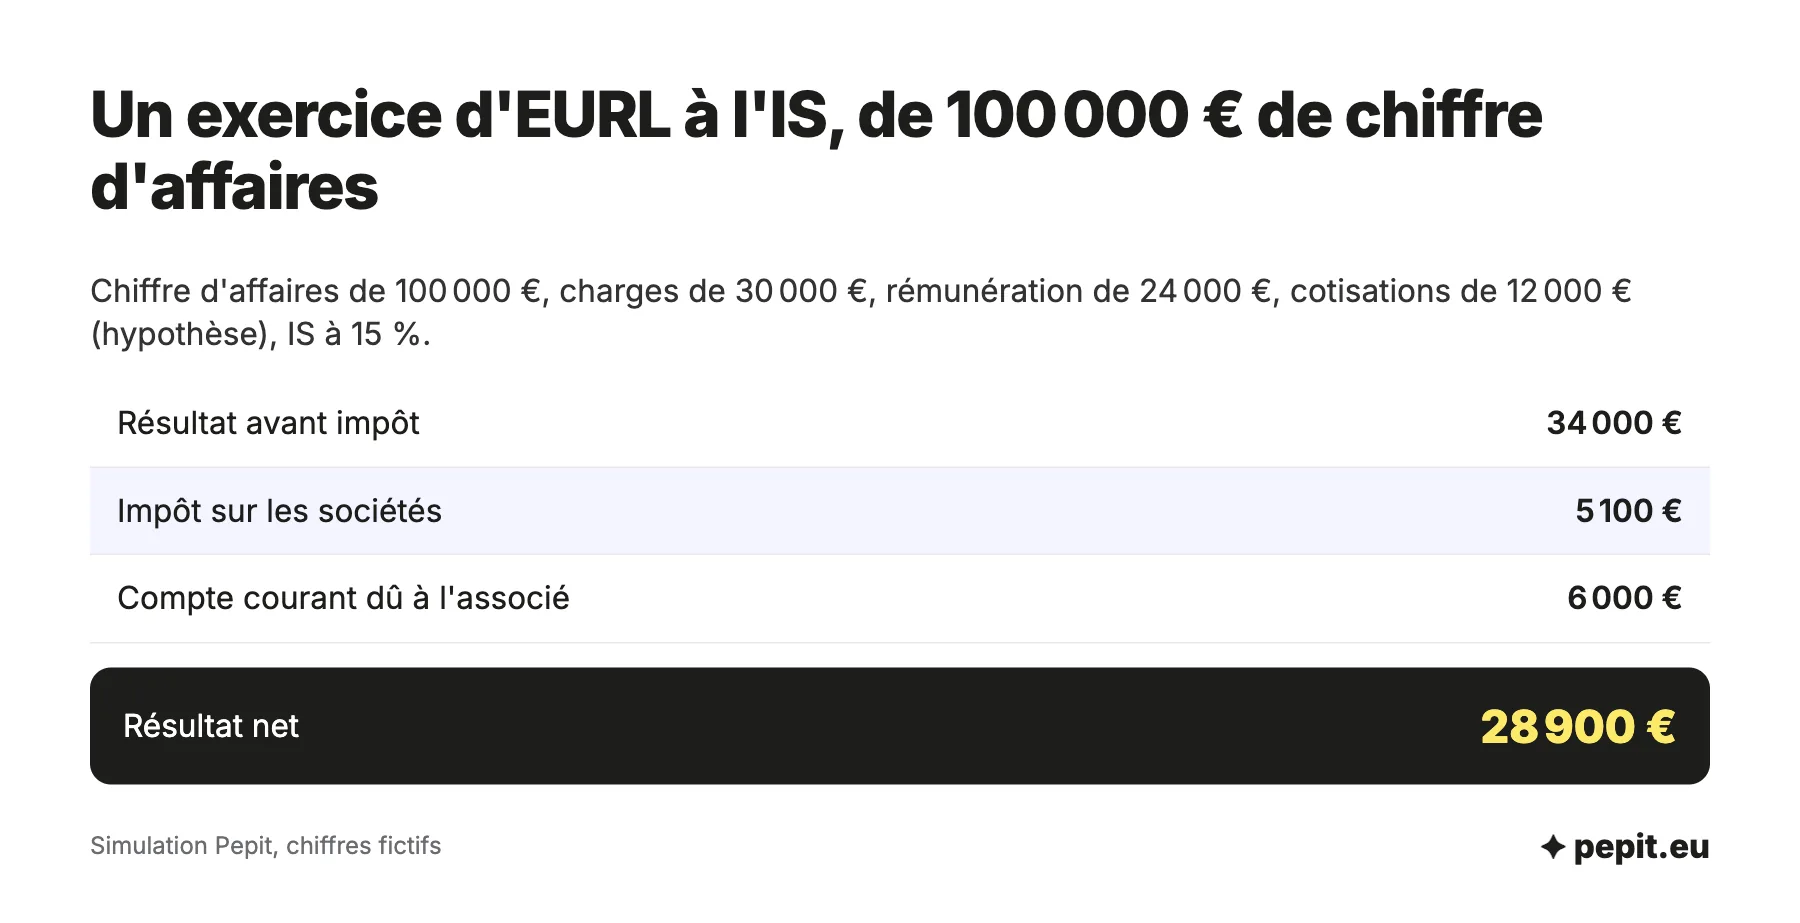
Une EURL de conseil à l’IS réalise 100 000 € de chiffre d’affaires hors taxes sur l’exercice. Hypothèses : 30 000 € de charges externes, une rémunération nette de 24 000 € pour le gérant, 12 000 € de cotisations (hypothèse simplifiée : 50 % de 24 000 €, alors que le taux d’environ 50 % porte sur le revenu d’activité), l’IS au taux réduit de 15 % (conditions réunies), un apport de 10 000 € en compte courant au départ et 4 000 € remboursés en cours d’année.
- Résultat avant impôt : 100 000 − 30 000 − 24 000 − 12 000 = 34 000 €.
- Impôt sur les sociétés : 34 000 × 15 % = 5 100 €, car le bénéfice reste sous 42 500 €.
- Résultat net : 34 000 − 5 100 = 28 900 €.
- Compte courant : 10 000 − 4 000 = 6 000 € dus à l’associé.
Écritures de l’exercice : débit 512 et crédit 455 de 10 000 € pour l’apport ; débit 455 et crédit 512 de 4 000 € pour le remboursement ; débit 64 et crédit 512 de 24 000 € pour la rémunération ; débit 64 et crédit 512 de 12 000 € pour les cotisations ; débit 695 et crédit 444 de 5 100 € pour l’impôt.
Lecture : le gérant touche 24 000 € nets, la société garde 28 900 € de résultat et ne doit que 6 000 € à son associé. À l’IR, les 24 000 € de rémunération ne seraient pas une charge déductible de l’EURL.
Quelle liasse et quelle date de dépôt pour une EURL ?
À l’IS, l’EURL dépose sa déclaration de résultat 2065 et sa liasse fiscale par voie électronique : pour une clôture au 31 décembre, au plus tard le 2e jour ouvré suivant le 1er mai, plus 15 jours ; sinon dans les 3 mois de la clôture. Le solde de l’impôt se paie le 15 mai pour une clôture au 31 décembre.
Pour les comptes, le dépôt au greffe suit l’approbation : une clôture au 31 décembre donne une approbation avant le 30 juin, puis un dépôt avant le 31 août par voie électronique (2 mois), ou avant le 31 juillet au greffe (1 mois). À l’IR, le résultat suit la déclaration de revenus de l’associé : les échéances sont détaillées dans l’article sur les dates limites de la liasse fiscale.
Attention
Approuver les comptes et les déposer sont deux formalités distinctes. L’associé unique approuve les comptes, puis le dépôt se fait sur le guichet des formalités, par le gérant ou un mandataire.
Peut-on tenir sa comptabilité seul ?
Oui : aucun expert-comptable n’est obligatoire en EURL. Un gérant à l’aise avec un logiciel peut saisir ses pièces, rapprocher sa banque et suivre sa TVA. La société reste tenue de ses comptes, de sa liasse et de leur dépôt.
- Faisable seul : peu d’opérations, activité de services, pas de stock ni d’immobilisation.
- À déléguer : liasse fiscale, arrêté des comptes, cotisations du gérant et choix IR ou IS.
- À prévoir : un calendrier de clôture et la liste des pièces à rassembler chaque année.
Un logiciel de comptabilité pour EURL accélère la saisie, mais ne remplit pas la liasse à votre place. Pepit, cabinet d’expertise comptable en ligne, peut prendre en charge la comptabilité, le bilan et la liasse d’une EURL, sur devis. Pour choisir entre une EURL et une entreprise individuelle, l’article EI ou EURL compare les deux, et l’article sur l’EURL détaille son fonctionnement.
Questions fréquentes sur la comptabilité d’une EURL
Les réponses courtes aux questions qui reviennent le plus souvent sur la comptabilité d’une EURL.
Quelle est la date limite pour le dépôt des comptes annuels ?
L’associé unique approuve les comptes dans les 6 mois de la clôture. Le dépôt suit dans le mois de l’approbation, ou dans les 2 mois par voie électronique. Pour une clôture au 31 décembre, cela donne le 30 juin pour l’approbation et le 31 août au plus tard pour le dépôt électronique.
Est-ce qu’une EURL est soumise à l’impôt sur le revenu ?
Oui par défaut, quand l’associé unique est une personne physique : le bénéfice est imposé à son nom. Il peut opter pour l’impôt sur les sociétés auprès du service des impôts des entreprises avant la fin du 3e mois de l’exercice.
Quel est le taux d’imposition d’une EURL à l’IS ?
Le taux normal est de 25 %. Un taux réduit de 15 % s’applique aux premiers 42 500 € de bénéfice sous conditions : chiffre d’affaires au plus égal à 10 millions d’euros, capital entièrement libéré, détenu à 75 % au moins par des personnes physiques.
Quelle est la différence entre une EURL et une SARL ?
L’EURL est une SARL à associé unique. Les règles de comptabilité, d’approbation et de dépôt sont les mêmes ; la différence tient à la décision d’approbation, prise par l’associé unique seul, et au régime fiscal par défaut.
Combien coûte un comptable pour une EURL ?
Il n’existe pas de tarif unique. Le prix dépend du nombre d’écritures, de la TVA, du choix IR ou IS et de ce que le gérant délègue. Les postes qui font le prix sont détaillés pour un bilan dans l’article sur le prix d’un bilan comptable.
Une EURL doit-elle avoir un compte bancaire professionnel ?
Aucun texte relevé ne l’impose, mais c’est une pratique à suivre : l’EURL a son propre patrimoine, et ses flux ne doivent pas se mêler à ceux du gérant. Les relevés servent de pièces justificatives pour toutes les écritures de l’exercice.