Fiche métier
Ramoneur · ramoneur fumiste
- Statut conseillé
- Micro-entrepriseSASU quand les frais ou le chiffre d’affaires augmentent
- Diplôme ou carte pro
- Qualification artisanaleTitre, CAP ou BP, ou 3 ans d’expérience dans le métier
- Budget de départ
- Postes de dépenseFormation, matériel, véhicule, assurances
- Régime fiscal
- Micro-BICAbattement de 50 %, plafond de 83 600 €
- Assurances
- Décennale + RC proÀ souscrire avant les travaux et le 1er chantier
- Cotisations sociales
- 21,2 % du CAEn micro-entreprise, prestations de services
Sources : Code de l’artisanat (art. L121-1, R121-3), décret n° 2023-641, service-public.fr, base des experts-comptables. Taux en vigueur en 2026.
Quelle qualification faut-il pour devenir ramoneur ?
Le ramonage est une activité artisanale réglementée : l’article L121-1 du Code de l’artisanat la réserve à une personne qualifiée, ou à quelqu’un qui travaille sous son contrôle effectif et permanent. La qualification est exigée dès l’immatriculation : sans elle, l’entreprise ne peut pas être inscrite au registre national des entreprises.
Trois voies donnent la qualification, selon la fiche officielle du ramoneur :
- un CAP, un brevet professionnel ou une certification de niveau égal ou supérieur inscrite au RNCP, qui atteste d’une qualification de ramoneur ;
- trois années effectives d’expérience dans le métier, comme dirigeant, indépendant ou salarié (article R121-3), avec une attestation de la chambre de métiers ;
- un associé ou un salarié qualifié qui contrôle effectivement et en permanence votre travail.
Quels titres préparent au ramonage ?
Deux certifications de niveau 3 visent directement le métier et renvoient à l’activité réglementée : le titre de ramoneur fumiste du COSTIC (fiche RNCP41734) et le CTM de fumiste, option ramoneur, délivré par CMA France (fiche RNCP42343). Le contenu et la durée dépendent de l’organisme : demandez le programme et vérifiez que la certification figure bien au RNCP avant de vous inscrire.
Peut-on devenir ramoneur sans diplôme ?
Oui, mais pas sans expérience : devenir ramoneur sans diplôme suppose trois ans effectifs dans le métier, par exemple comme salarié d’une entreprise de ramonage. Le justificatif est un certificat de travail ou des bulletins de paie pour un salarié, l’inscription précédente pour un indépendant. Sans diplôme ni ces trois ans, il faut s’associer à une personne qualifiée ou salarier quelqu’un qui l’est.
Attention
Exercer le ramonage sans la qualification requise est puni d’une amende de 7 500 € (article L151-2 du Code de l’artisanat). Pour diriger l’entreprise, l’honorabilité compte aussi : une interdiction de gérer empêche l’immatriculation.
Quelles démarches faire pour s’installer comme ramoneur ?
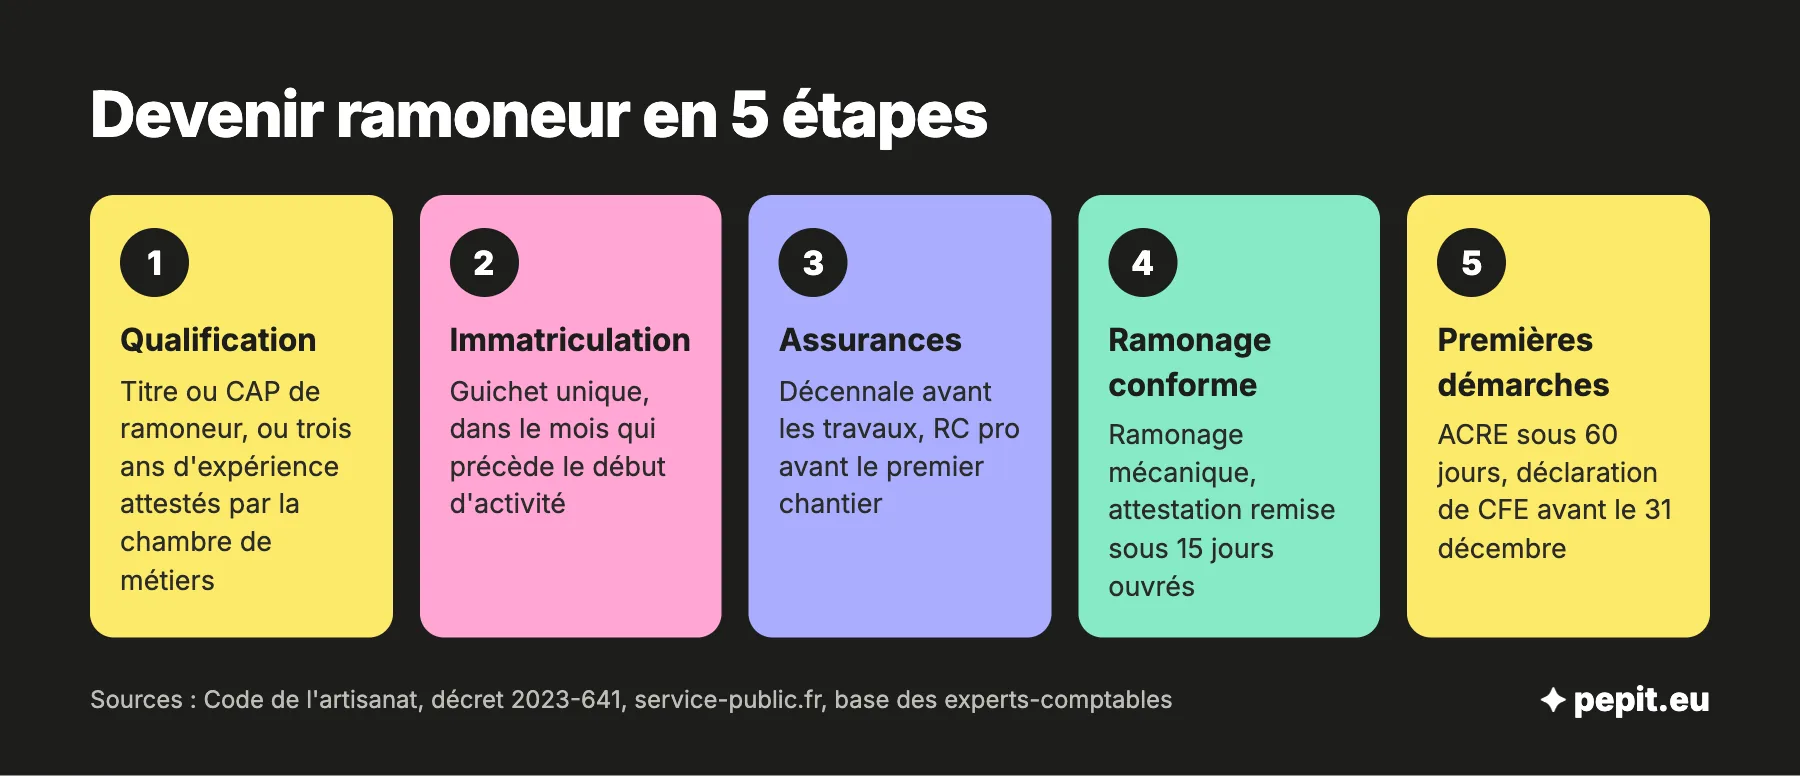
Le parcours tient en cinq étapes, de la qualification aux premières déclarations. L’outil ci-dessous liste les titres qui prouvent la qualification, puis vous donne chaque étape datée à partir de votre date de démarrage, avec un export vers votre agenda.
- vous justifiez de votre qualification (titre, diplôme ou trois ans d’expérience) ;
- vous immatriculez l’activité artisanale ;
- vous souscrivez les assurances avant le premier chantier ;
- vous réalisez des ramonages conformes et remettez l’attestation ;
- vous faites vos premières démarches fiscales et sociales.
Immatriculer son activité artisanale
La demande se fait en ligne sur le guichet unique des formalités des entreprises, dans le mois qui précède la date de début d’activité déclarée. En micro-entreprise, il n’y a pas de capital à déposer. L’immatriculation est gratuite pour un micro-entrepreneur ; hors micro-entreprise (entreprise individuelle classique ou société), la chambre de métiers facture 45 € TTC.
Souscrire la décennale et la RC pro
La fiche officielle impose au ramoneur deux assurances : la responsabilité décennale, à souscrire avant la réalisation des travaux (articles L241-1 et L241-2 du Code des assurances), et la responsabilité civile professionnelle, avant l’ouverture du premier chantier. La fiche ne précise pas quels travaux relèvent de la décennale : demandez à l’assureur de confirmer par écrit que votre contrat couvre le ramonage seul, mais aussi le tubage ou la pose d’un conduit si vous les proposez.
Les premières démarches fiscales et sociales
Demandez l’ACRE dans les 60 jours qui suivent le début d’activité si vous y avez droit (les aides à la création d’entreprise détaillent les conditions). Déposez ensuite la déclaration initiale de CFE (formulaire 1447-C-SD) avant le 31 décembre de l’année de création : la cotisation n’est pas due cette année-là, la déclaration sert à calculer les années suivantes.
L’avis de l’expert-comptable
Gardez la preuve de votre qualification avec vos documents d’entreprise : titre, certificat de travail ou attestation de la chambre de métiers. Un assureur, un client professionnel ou un contrôle peut vous la demander bien après l’immatriculation.
Que doit faire un ramoneur à chaque intervention ?
Les règles viennent du décret n° 2023-641 du 20 juillet 2023, en vigueur depuis le 1er octobre 2023 et inscrit au Code de la santé publique (articles R1331-14 à R1331-26). Elles définissent ce que vos clients attendent de vous.
- Un ramonage mécanique : nettoyage par action mécanique directe de la paroi intérieure du conduit (article R1331-18) ;
- un ramonage au moins tous les douze mois pour les conduits d’un appareil individuel (article R1331-19) ;
- une attestation remise sous 15 jours ouvrés (article R1331-23), qui identifie les conduits ramonés et confirme qu’ils sont dégagés sur toute leur longueur ;
- des conseils d’utilisation donnés aux clients non professionnels (article R1331-25).
Pour un appareil individuel, c’est l’occupant qui fait réaliser le ramonage, sauf clause contraire du bail, et il conserve l’attestation au moins deux ans. L’obligation revient chaque année, ce qui rend la clientèle récurrente par nature.
L’avis de l’expert-comptable
Facturez le ramonage et remettez l’attestation en même temps, avec un numéro qui renvoie à la facture. Le client garde une preuve pour son assureur, vous gardez la trace de ce que vous avez réellement fait.
Micro-entreprise ou société : quel statut pour un ramoneur ?
Au démarrage, la micro-entreprise convient à la plupart des ramoneurs : formalités légères, cotisations proportionnelles au chiffre d’affaires. La SASU devient intéressante quand le matériel, le véhicule et les assurances pèsent lourd dans vos dépenses ou que vous voulez laisser du bénéfice dans la société.
Le bon statut dépend aussi du prix de vos interventions. Indiquez le revenu que vous voulez vous verser, votre nombre de ramonages par semaine et vos frais : l’outil donne le prix minimal d’un ramonage en micro-entreprise et en SASU.
Le tableau reprend les critères qui comptent pour un ramoneur artisan.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Plafond de chiffre d’affaires | 83 600 € (prestations de services) | Aucun plafond |
| Cotisations sociales | 21,2 % du chiffre d’affaires encaissé | Environ 80 % du net versé (1 800 € pour 1 000 € net) |
| Sans chiffre d’affaires ou sans salaire | Pas de cotisations | Pas de cotisations si aucun salaire |
| Impôt | Impôt sur le revenu après abattement de 50 %, versement libératoire de 1,7 % sur option | Impôt sur les sociétés à 15 % jusqu’à 42 500 € de bénéfice, puis 25 % |
| Frais réels (matériel, véhicule, assurances) | ❌ remplacés par l’abattement | ✅ déductibles |
| Dividendes | Sans objet | Prélèvement forfaitaire de 31,4 % |
| TVA | Franchise jusqu’à 37 500 € (41 250 € toléré) | Mêmes seuils de franchise |
| Protection sociale | Sécurité sociale des indépendants | Régime général, comme un salarié |
| Protection du patrimoine | Patrimoine personnel et professionnel séparés automatiquement | Responsabilité limitée aux apports |
| Contribution à la formation professionnelle | 0,3 % du chiffre d’affaires (artisan) | Selon la rémunération versée |
Quand rester en micro-entreprise ?
Tant que vos frais restent modérés et que votre chiffre d’affaires reste sous 83 600 € : le dépasser deux années de suite fait sortir du régime. Les cotisations suivent votre activité, ce qui protège un début d’année creux. La comptabilité d’un micro-entrepreneur reste légère.
Quand passer en SASU ?
Quand vos frais réels pèsent lourd ou que vous voulez laisser une partie du bénéfice dans la société : seul le salaire que vous vous versez supporte des cotisations, au coût d’un salarié. Les modalités sont détaillées dans l’article sur le passage de la micro-entreprise à la SASU. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’une SASU sur devis. La page expert-comptable pour artisan détaille les formules et les prix.
Le ramonage ouvre-t-il droit au crédit d’impôt services à la personne ?
Pas à ce jour, d’après la liste officielle : l’article D7231-1 du Code du travail énumère 26 activités de services à la personne, de l’entretien de la maison et des travaux ménagers aux petits travaux de jardinage ou de bricolage. Le ramonage n’y est pas nommé. Seules les activités de cette liste donnent à vos clients le crédit d’impôt de 50 % prévu pour ces services (plafond de 12 000 € par an et par foyer, selon la fiche officielle sur les services à la personne).
L’avis de l’expert-comptable
Ne promettez pas un crédit d’impôt à vos clients. Si votre activité comprend aussi des prestations de la liste, comme l’entretien de la maison, faites confirmer le classement par la DREETS avant d’afficher l’avantage fiscal sur vos devis.
Que reste-t-il d’un chiffre d’affaires de 30 000 € en micro-entreprise ?
Aucune source officielle ne donne de tarif ni de revenu moyen fiable pour un ramoneur : les prix varient selon la région, le type de conduit et l’accès. Voici donc un calcul sur une hypothèse que vous pouvez remplacer par la vôtre.
Exemple chiffré
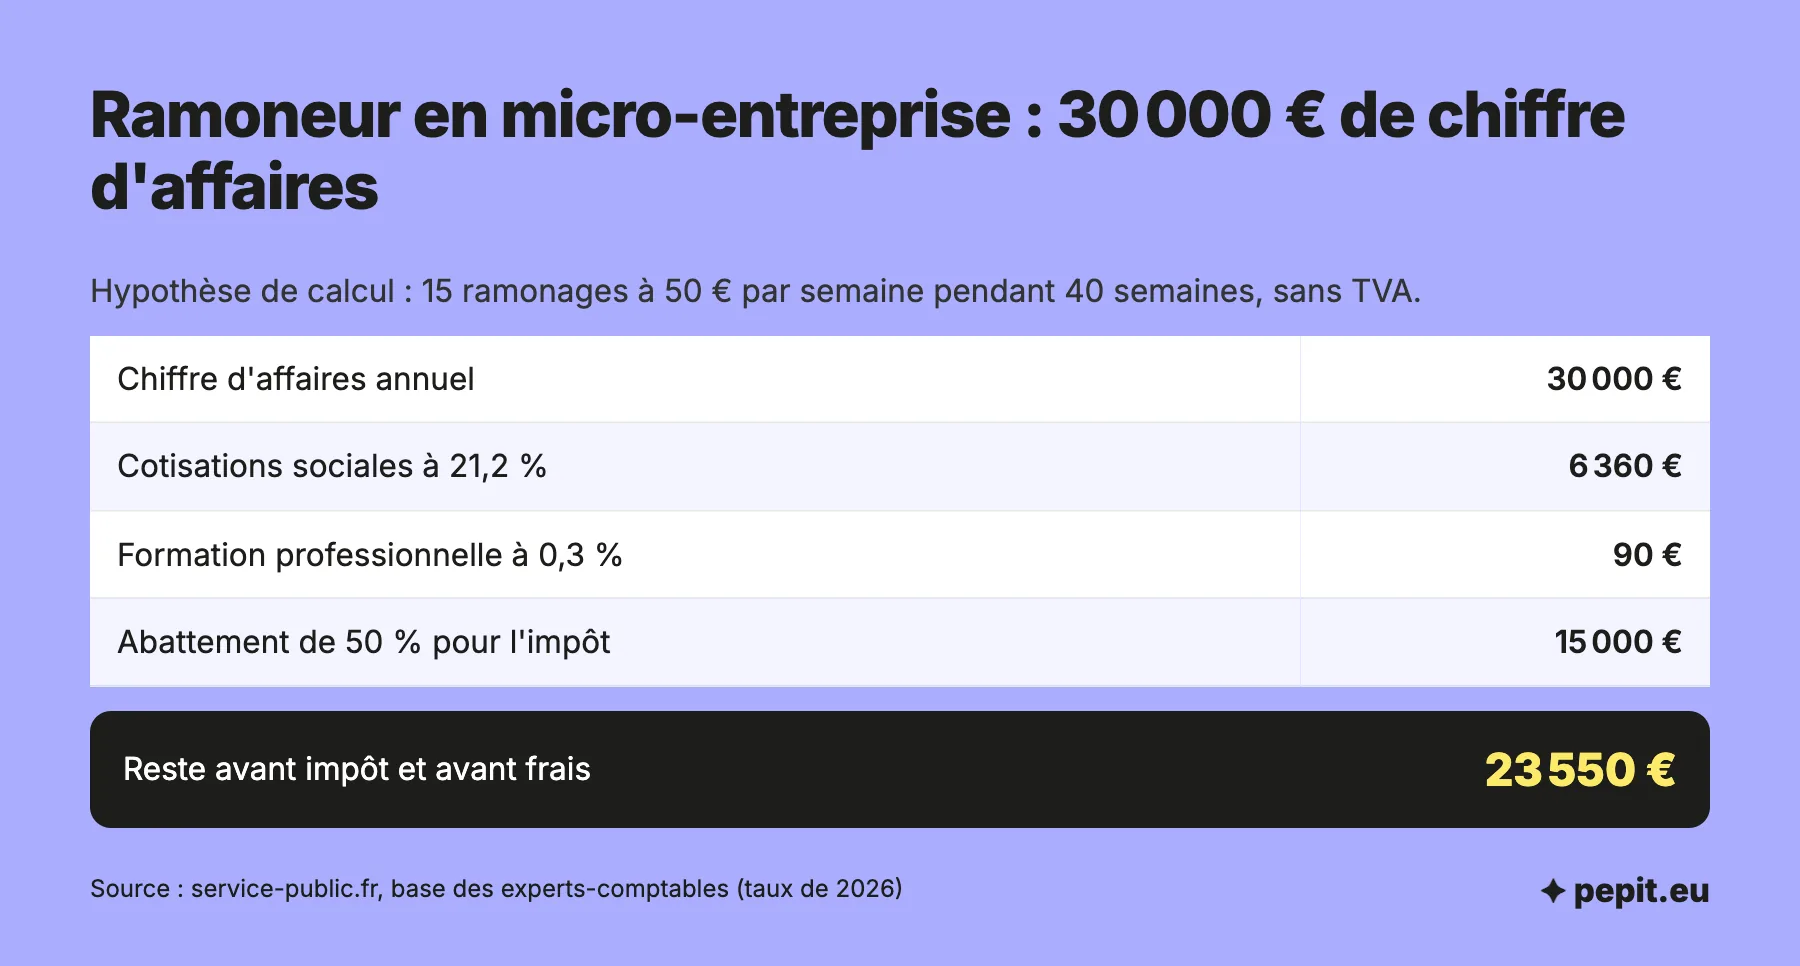
Simulation : un ramoneur indépendant réalise 15 ramonages à 50 € par semaine pendant 40 semaines, sans dépasser le seuil de franchise de TVA.
- Chiffre d’affaires : 15 × 50 = 750 € par semaine, soit 750 × 40 = 30 000 € par an.
- Cotisations sociales : 30 000 × 21,2 % = 6 360 €.
- Contribution à la formation professionnelle : 30 000 × 0,3 % = 90 €.
- Reste avant impôt et avant frais : 30 000 − 6 360 − 90 = 23 550 €, soit environ 1 963 € par mois.
- Base de l’impôt sur le revenu : 30 000 − 50 % d’abattement (15 000 €) = 15 000 €.
Lecture : le matériel, le véhicule et les assurances se paient sur ce reste, car le régime micro ne déduit pas les frais réels. Avec le versement libératoire (1,7 % du chiffre d’affaires, soit 510 €), l’impôt est payé en même temps que les cotisations, sous condition de revenus du foyer.
Ce calcul ne tient pas compte de l’ACRE. Sans TVA, vous ne la facturez pas et ne la récupérez pas non plus. Au-delà de 37 500 € de chiffre d’affaires l’année précédente, ou de 41 250 € dans l’année, vous devenez redevable ; la franchise en base de TVA explique le calendrier. Vos factures portent la mention « TVA non applicable, art. 293 B du CGI ». À partir du 1er janvier 2027, la mention devient « TVA non applicable, art. L. 223-3 du CIBS » ; l’ancienne reste admise jusqu’au 30 juin 2028 (BOFiP BOI-RES-TVA-000253, 07/10/2026).
Quel budget prévoir pour démarrer ?
Aucune source officielle ne donne de fourchette de budget fiable pour un ramoneur : le montant dépend de la formation, du matériel et du véhicule. Voici les postes à chiffrer avant de vous lancer, avec un devis pour chacun.
- Qualification : coût de la formation, ou frais pour obtenir l’attestation de la chambre de métiers si vous justifiez de trois ans d’expérience ;
- Matériel de ramonage : brosses, tiges, aspirateur et caméra d’inspection, selon les conduits que vous traitez ;
- Équipements de sécurité : protections et matériel pour travailler en hauteur ;
- Véhicule : achat ou location, carburant et assurance du véhicule ;
- Assurances : décennale et responsabilité civile professionnelle, à comparer sur les garanties, pas seulement sur le prix ;
- Frais de création : immatriculation gratuite en micro-entreprise, 45 € TTC hors micro-entreprise ;
- Facturation : Tiime est un logiciel de gestion gratuit en formule Free, avec devis et factures illimités.
Gardez aussi de quoi payer les cotisations du premier trimestre : elles tombent même quand les premiers clients tardent à arriver.
Combien d’entreprises de ramonage et de nettoyage se créent chaque année ?
Le secteur attire : 2 652 entreprises ont été créées entre octobre 2025 et septembre 2026 dans les autres activités de nettoyage des bâtiments et le nettoyage industriel (NAF 81.22), soit 1,4 % de plus que sur les 12 mois précédents. Ces chiffres viennent de la base Sirene de l’INSEE, publiée sur data.gouv.fr.
Ce code regroupe le ramonage et d’autres activités de nettoyage : il donne un ordre de grandeur, pas un décompte exact des ramoneurs. Il montre surtout comment ces entreprises s’installent :
- 73 % des créations se font en entreprise individuelle (micro-entreprise comprise) et 27 % en société ;
- 20 642 entreprises sont actives dans ce secteur ;
- 15 % d’entre elles emploient des salariés.
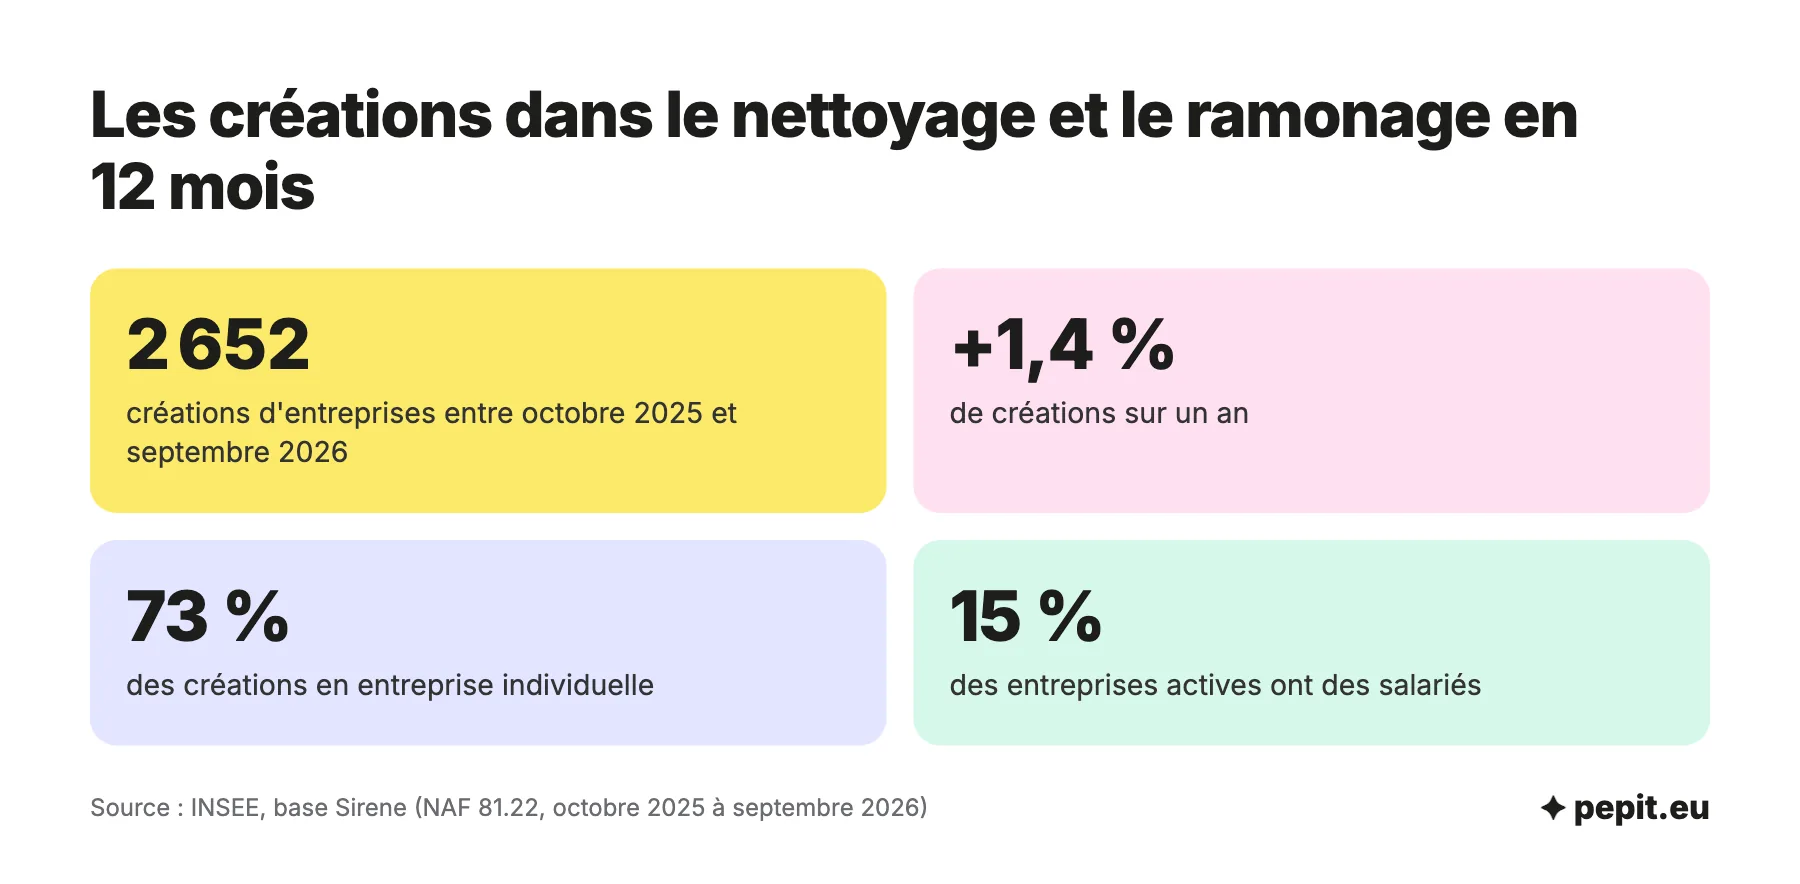
Autrement dit, la majorité démarre seule et en nom propre, mais près d’une entreprise sur sept emploie déjà des salariés : la société et l’embauche viennent quand l’activité grandit.
Questions fréquentes sur le métier de ramoneur
Les questions que se posent le plus souvent les futurs ramoneurs, avec des réponses courtes.
Quelle est la loi concernant le ramonage ?
Le décret n° 2023-641 du 20 juillet 2023, entré en vigueur le 1er octobre 2023, fixe le ramonage mécanique, la fréquence d’au moins douze mois pour un appareil individuel et l’attestation sous 15 jours ouvrés. Il impose aussi que le ramonage soit réalisé par un professionnel qualifié au sens du Code de l’artisanat.
Quel est le prix moyen d’un ramonage ?
Aucune source officielle ne donne de prix moyen fiable. Le prix dépend du type de conduit, de l’accès et de la région. Calculez le vôtre à partir de vos charges avec l’outil du paragraphe sur le statut : il part de votre revenu visé et de vos frais.
Quel est le salaire d’un ramoneur ?
Aucune source officielle ne donne de revenu moyen fiable. En indépendant, votre revenu dépend du nombre d’interventions, de leur prix et de vos frais. L’exemple chiffré plus haut montre le calcul avec 15 ramonages à 50 € par semaine : il reste environ 23 550 € par an avant impôt et avant frais.
Combien coûte la formation de ramoneur ?
Le prix varie selon l’organisme et la certification, et aucune source officielle ne donne de fourchette. Demandez plusieurs devis et vérifiez que la certification figure au RNCP : c’est elle qui atteste de la qualification exigée par le Code de l’artisanat.
Peut-on être ramoneur auto-entrepreneur ?
Oui : la micro-entreprise (le nom actuel de l’auto-entreprise) est possible, à condition de justifier de la qualification dès l’immatriculation et de souscrire la décennale et la RC pro. Le chiffre d’affaires est plafonné à 83 600 € pour des prestations de services.
Un ramoneur relève-t-il des BIC ou des BNC ?
Un ramoneur exerce une activité artisanale : il relève en général des bénéfices industriels et commerciaux (BIC), avec l’abattement de 50 % et le taux de cotisations de 21,2 % en micro-entreprise. Confirmez-le avec votre service des impôts si vous vendez aussi des produits ou du matériel.
Faut-il facturer la TVA quand on est ramoneur ?
Pas tant que vous restez sous la franchise en base : 37 500 € de chiffre d’affaires l’année précédente, 41 250 € dans l’année en cours. Au-delà, vous facturez la TVA à vos clients et la reversez.
Sources
- Service-public.fr : ramoneur, conditions d'accès et d'exercice en France
- Légifrance : décret n° 2023-641 du 20 juillet 2023 (entretien des appareils et ramonage)
- Légifrance : article R121-3 du Code de l'artisanat (expérience de trois ans)
- Bpifrance Création : activités artisanales réglementées
- Service-public.fr : régime fiscal de la micro-entreprise
- Service-public.fr : franchise en base de TVA
- Crédit d'impôt pour l'emploi d'un salarié à domicile (service-public.gouv.fr)
- INSEE : nomenclature d'activités française (NAF)
- Guichet des formalités des entreprises : tarifs au 1er mars 2026 (micro-entrepreneurs dispensés)