L’essentiel
- Comptes annuels : une SAS tient une comptabilité complète et établit chaque année un bilan, un compte de résultat et une annexe.
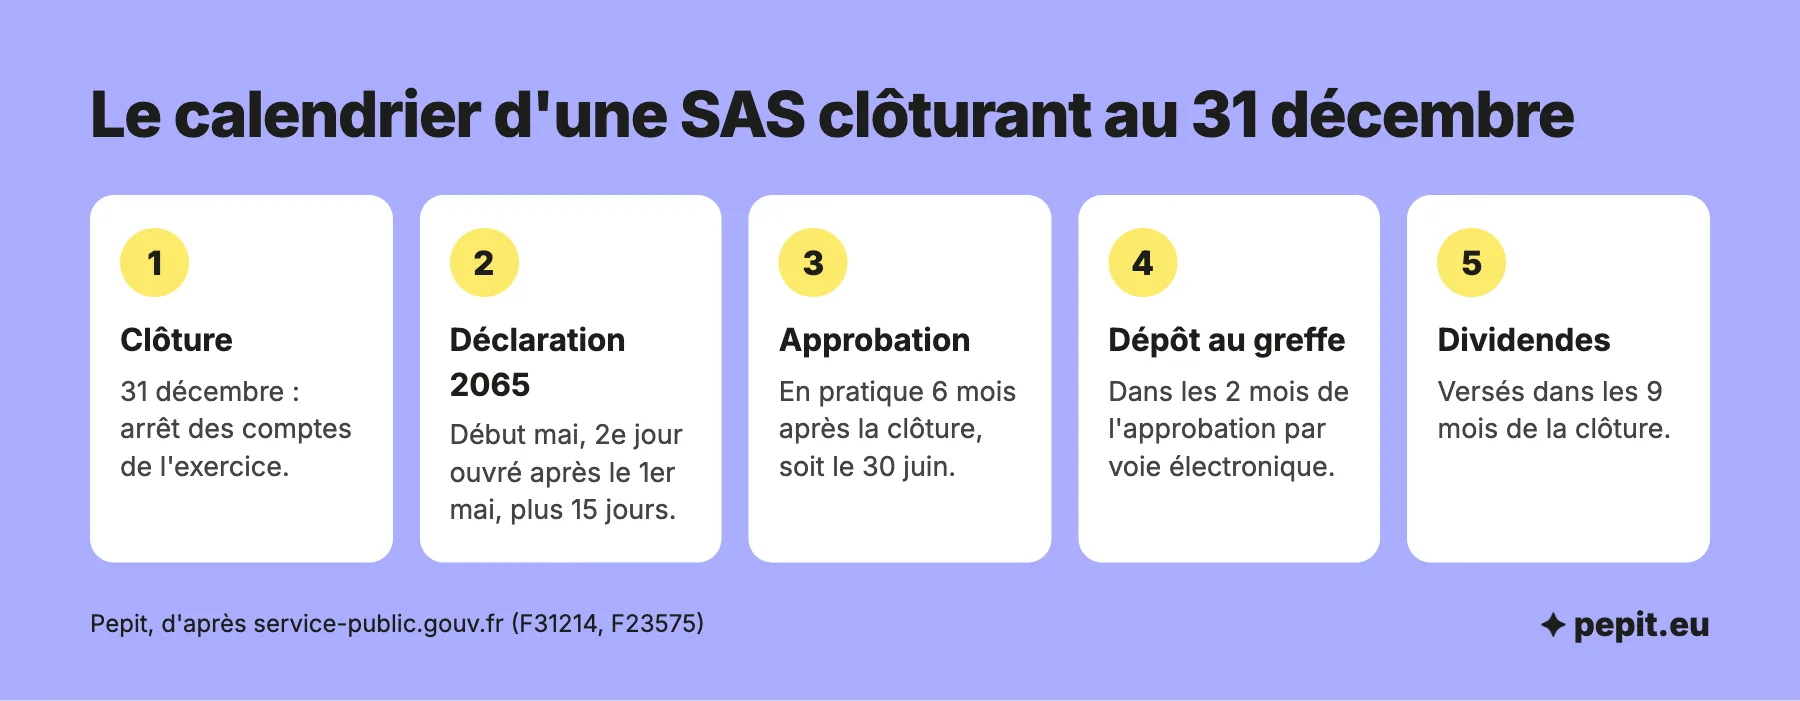
- Calendrier : les associés approuvent les comptes, en pratique sous 6 mois, puis le dépôt au greffe suit dans les 2 mois par voie électronique.
- Tenue : la loi n’impose pas d’expert-comptable, mais la société reste tenue de ses obligations comptables, que le président les assure lui-même ou les délègue.
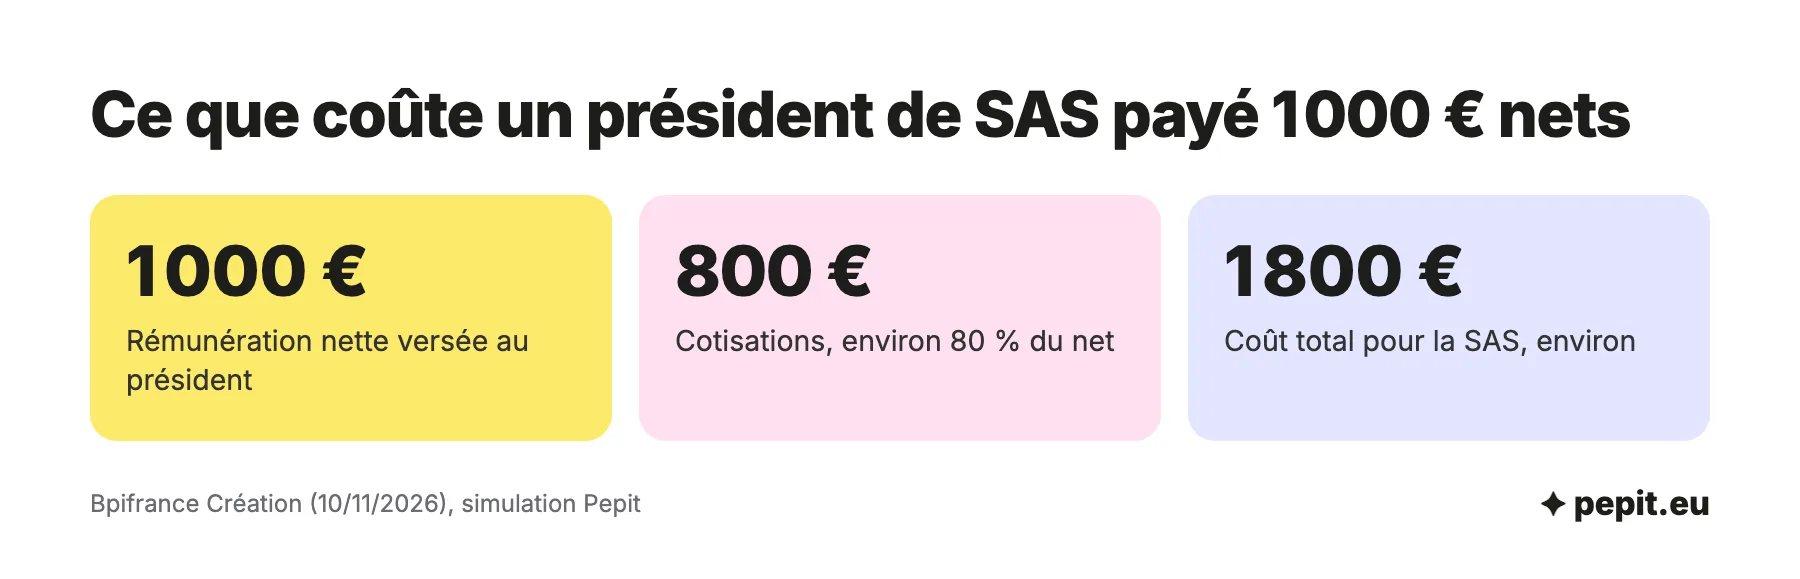
- Président salarié : ses cotisations s’élèvent à environ 80 % de sa rémunération nette, ce qui pèse directement sur le résultat.
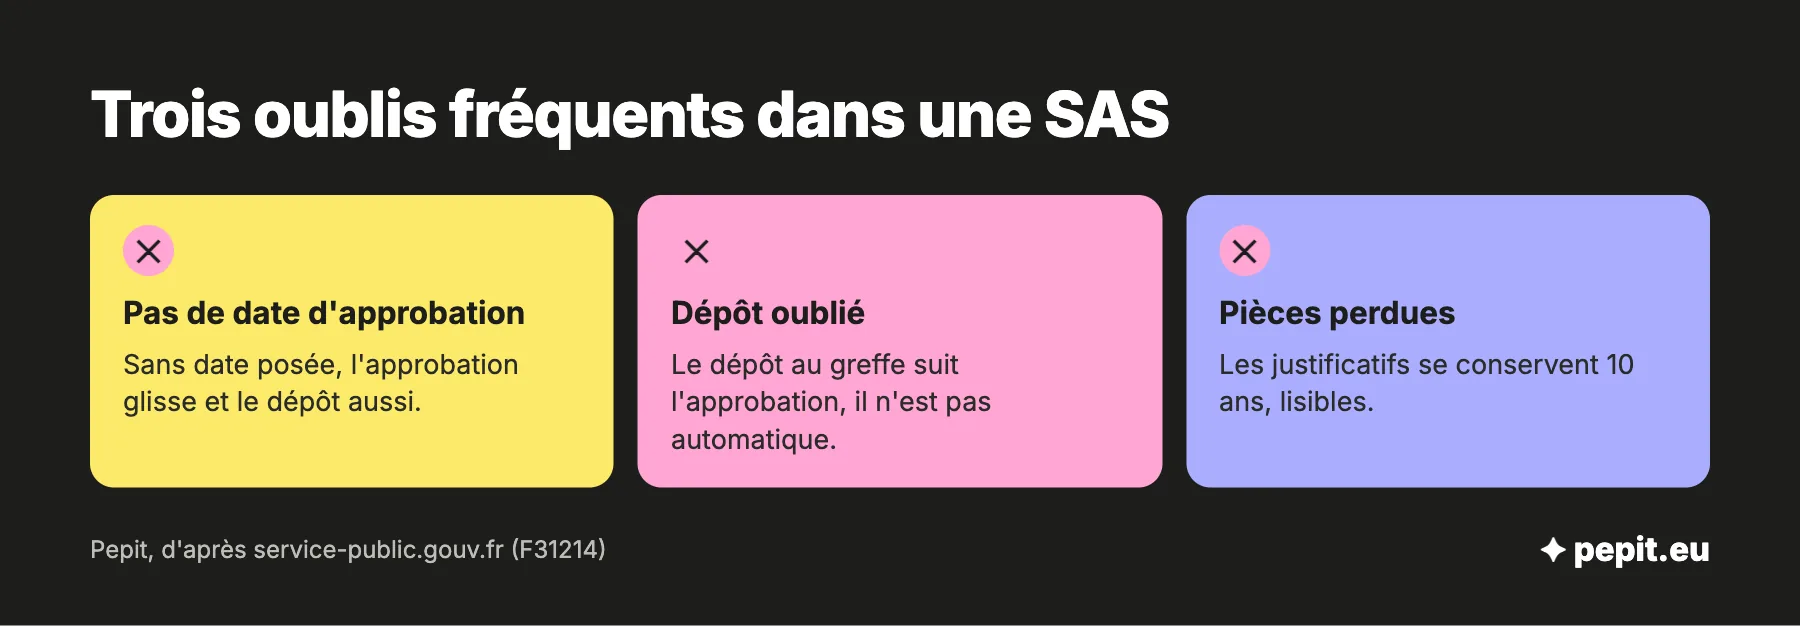
- Justificatifs : factures, relevés bancaires et procès-verbaux se conservent pendant 10 ans.
Quelles obligations comptables pour une SAS ?
La comptabilité d’une SAS suit les règles de toute société commerciale : on enregistre chaque opération avec sa pièce justificative, on fait un inventaire au moins une fois par an, puis on établit des comptes annuels. Le statut de société par actions simplifiée ne dispense d’aucune de ces étapes, même quand le président est seul associé.
| Obligation | Règle | À retenir |
|---|---|---|
| Comptabilité courante | Enregistrement chronologique des opérations (livre-journal), regroupées par compte (grand livre) | Chaque écriture repose sur une pièce : facture, relevé bancaire, procès-verbal |
| Comptes annuels | Bilan, compte de résultat et annexe à chaque exercice | La micro-entreprise comptable est dispensée d’annexe, sauf si son activité consiste à gérer des titres de participations et des valeurs mobilières |
| Approbation | Délai librement fixé par les associés | 6 mois après la clôture en pratique, parce que les dividendes se versent dans les 9 mois |
| Dépôt au greffe | 1 mois après l’approbation, 2 mois par voie électronique | Procès-verbal d’approbation et affectation du résultat à joindre |
| Déclaration de résultat | Formulaire 2065 de l’impôt sur les sociétés, chaque année | Dépôt par voie électronique, avec la liasse fiscale |
| Conservation | Documents comptables et justificatifs gardés 10 ans | Lisibles pendant toute cette durée, en papier ou en version numérique conforme |
| Commissaire aux comptes | Obligatoire au-delà de deux seuils sur trois : 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires, 50 salariés | Une SAS de TPE est très loin de ces seuils |
La taille de la SAS décide de ce qu’elle dépose. Elle relève de la micro-entreprise comptable en restant sous deux seuils sur trois : 450 000 € de total de bilan, 900 000 € de chiffre d’affaires, 10 salariés. Elle est « petite » sous 7,5 millions d’euros de total de bilan, 15 millions d’euros de chiffre d’affaires et 50 salariés. Dans les deux cas, les comptes annuels sont déposés avec le procès-verbal d’approbation.
L’avis de l’expert-comptable
Fixez la date d’approbation dans les statuts ou dans un calendrier interne dès la première année, par exemple fin juin. Une SAS n’a pas de délai légal strict, mais sans date posée, l’approbation glisse et le dépôt aussi.
Quel calendrier de clôture, d’approbation et de dépôt ?
Le calendrier s’organise autour de la date de clôture de l’exercice, souvent le 31 décembre. Les dates ci-dessous partent de cette clôture et se décalent mois pour mois si l’exercice se termine à une autre date.
L’outil suivant place ces échéances sur un calendrier à partir de votre date de début d’activité et de clôture, avec un export au format .ics pour votre agenda.
Exemple chiffré
Une SAS de conseil clôture son exercice le 31 décembre 2026. Hypothèses : les associés approuvent les comptes au bout de 6 mois, la SAS dépose par voie électronique, et son impôt sur les sociétés de l’année précédente dépasse 3 000 €, ce qui déclenche des acomptes.
- Acomptes d’impôt : 15 mars, 15 juin, 15 septembre et 15 décembre 2026, de 25 % de l’impôt estimé chacun.
- Clôture : 31 décembre 2026.
- Solde de l’impôt : 15 mai, pour une clôture au 31 décembre.
- Déclaration 2065 : 1er mai 2027 tombe un samedi, le 2e jour ouvré suivant est le mardi 4 mai, plus 15 jours : 19 mai 2027.
- Approbation des comptes : 31 décembre 2026 + 6 mois = 30 juin 2027.
- Dépôt au greffe : 30 juin 2027 + 2 mois = 31 août 2027 au plus tard, par voie électronique.
- Dividendes : à verser dans les 9 mois de la clôture, soit avant le 30 septembre 2027.
Lecture : de la clôture au dépôt, il s’écoule en pratique 8 mois, et la déclaration d’impôt tombe avant l’approbation des comptes. Le comptable arrête donc les comptes en avril, pour tenir la déclaration de mai.
Le 15 mai de l’exemple correspond au solde pour une clôture au 31 décembre. Pour une autre date de clôture, le solde est dû le 15 du 4e mois suivant, et la déclaration 2065 dans les 3 mois de la clôture.
Attention
Le dépôt se fait après l’approbation, jamais avant : le procès-verbal d’approbation et l’affectation du résultat font partie du dossier. Une décision d’approbation signée tard retarde mécaniquement tout le calendrier.
Qui tient la comptabilité, le président ou un comptable ?
La loi n’oblige pas une SAS à passer par un expert-comptable. Le président peut tenir les comptes avec un logiciel de comptabilité, mais la société reste tenue de ses obligations comptables, dépôt compris. Ce qu’il délègue, c’est le travail, pas l’obligation.
- Faire soi-même : possible quand les opérations sont peu nombreuses. Il faut maîtriser le plan comptable, la TVA et la liasse fiscale, que le logiciel ne remplit pas à votre place.
- Déléguer en partie : le président saisit ou rapproche les pièces, le comptable fait la révision, le bilan et la liasse.
- Tout confier : saisie, paie du président, TVA, bilan et dépôt sont pris en charge, le président valide.
Le président a une particularité : il relève du régime général de la sécurité sociale, comme un salarié. Quand il se rémunère, la SAS établit donc une fiche de paie chaque mois et fait une déclaration sociale nominative. Quand il ne se rémunère pas, ces obligations de paie n’existent pas.
Le ticket de caisse oublié dans la poche d’un manteau finit illisible au lavage : or la SAS doit garder chaque justificatif pendant 10 ans, en bon état, sinon la dépense risque d’être refusée au contrôle. Un logiciel de comptabilité pour SAS qui archive les pièces numérisées règle ce point.
Quelles écritures propres à la SAS : capital, compte courant, rémunération du président ?
Quatre mouvements reviennent dans presque toutes les SAS de TPE. Les montants sont des simulations.
| Opération | Écriture | Exemple |
|---|---|---|
| Libération du capital | Débit 512 Banques, crédit 101 Capital | Capital de 1 000 € versé : 1 000 € au débit du 512 et au crédit du 101 |
| Avance du président à la SAS | Débit 512 Banques, crédit 455 Associés, comptes courants | 10 000 € prêtés : la SAS les doit au président |
| Salaire du président | Débit 641 Rémunérations du personnel et 645 Cotisations de sécurité sociale et de prévoyance, crédit 421 Personnel – Rémunérations dues et 431 Sécurité sociale | 1 000 € nets : environ 800 € de cotisations, soit environ 1 800 € de coût |
| Dividende voté | Débit 120 Résultat de l’exercice, crédit 457 Associés, dividendes à payer, puis 457 contre 512 au paiement | Le dividende naît le jour du vote de l’assemblée |
Pour le salaire, la base est l’ordre de grandeur de Bpifrance Création : les cotisations du président s’élèvent à environ 80 % de la rémunération nette, soit environ 60 % de la rémunération brute. Un président qui se verse 1 000 € nets par mois coûte donc environ 1 800 € à la SAS : 1 000 € nets plus environ 800 € de cotisations. Sur 12 mois, cela fait 12 000 € nets pour environ 21 600 € de coût.
Rien n’impose de minimum ni de plafond de rémunération pour le président. Les variations trop fortes d’un mois à l’autre sont déconseillées, car elles alourdissent le coût des cotisations. Pour valider 4 trimestres de retraite en 2026, il faut cotiser sur au moins 7 212 € par an, soit 4 fois 1 803 € (150 heures de Smic par trimestre).
L’avis de l’expert-comptable
Séparez toujours le compte courant d’associé de la rémunération : une somme versée au président sans justification se retrouve soit en salaire soumis à cotisations, soit en avance à rembourser. Écrivez ce que c’est dès le virement.
Combien coûte un comptable pour une SAS ?
Il n’existe pas de tarif unique, et aucun montant n’est fixé par la loi. Le prix d’une mission comptable dépend de ce que la SAS demande et de la matière à traiter.
- Le nombre d’écritures : quelques dizaines de factures par an ou plusieurs centaines.
- La TVA : déclaration mensuelle, trimestrielle ou annuelle.
- La paie du président : une fiche de paie et une déclaration sociale par mois s’ajoutent quand il se rémunère.
- Les à-côtés : bilan, liasse fiscale, dépôt au greffe, conseil, rendez-vous.
Le détail de ces postes pour un bilan figure dans l’article sur le prix d’un bilan comptable. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité, la paie du président, le bilan et la liasse d’une SAS : la page expertise comptable décrit la mission, et le tarif se donne sur devis, selon les postes ci-dessus.
Pour la structure du statut elle-même, les articles pour créer une SAS et pour choisir entre SASU ou SAS traitent la création et la comparaison.
Questions fréquentes sur la comptabilité d’une SAS
Les réponses courtes aux questions qui reviennent le plus souvent sur la comptabilité d’une SAS.
Est-il obligatoire d’avoir un expert-comptable pour une SAS ?
Non, la loi ne l’impose pas. Le président peut tenir la comptabilité lui-même, mais la société reste tenue de ses comptes, de sa liasse et de leur dépôt. Un expert-comptable est surtout utile pour la liasse fiscale et la paie du président.
Qu’est-ce qu’un compte de résultat ?
Le compte de résultat additionne les produits de l’exercice (ventes, prestations) et en retranche les charges (achats, salaires, cotisations, impôts). La différence est le bénéfice ou la perte. Il se lit avec le bilan, qui montre ce que la SAS possède et doit à la clôture.
Une SAS doit-elle déposer ses comptes au greffe ?
Oui, chaque année, après l’approbation : 1 mois après au greffe, 2 mois par voie électronique. Une SAS qui reste sous les seuils d’une petite entreprise peut demander, par une déclaration de confidentialité, que ses comptes ne soient pas rendus publics.
Faut-il un commissaire aux comptes dans une SAS ?
Seulement au-delà de deux seuils sur trois : 5 000 000 € de total de bilan, 10 000 000 € de chiffre d’affaires, 50 salariés. Une SAS de TPE en est en général très éloignée.
Une SAS paie-t-elle l’impôt sur les sociétés ?
Oui, par défaut. Le taux normal est de 25 %. Un taux réduit de 15 % s’applique aux premiers 42 500 € de bénéfice si le chiffre d’affaires est au plus de 10 millions d’euros, le capital entièrement libéré et détenu à 75 % au moins par des personnes physiques.
Le président doit-il se verser un salaire ?
Non, rien ne l’y oblige, et aucun minimum n’est fixé. S’il se rémunère, la SAS établit une fiche de paie et paie des cotisations d’environ 80 % de la rémunération nette.
Comment la comptabilité d’une SAS se tient-elle en pratique ?
On saisit chaque opération avec sa pièce, on rapproche la banque chaque mois, on déclare la TVA, puis on arrête les comptes à la clôture. Le bilan, le compte de résultat et l’annexe sont ensuite approuvés et déposés.
Sources
- Service-Public Entreprendre : dépôt des comptes annuels d'une société
- Service-Public Entreprendre : impôt sur les sociétés (IS)
- Bpifrance Création : le statut social du dirigeant dans un projet de création d'entreprise
- Légifrance : article L123-22 du Code de commerce (conservation des documents comptables)