Fiche métier
Gîte · meublé de tourisme
- Statut conseillé
- Micro-entrepriseRéel ou société quand les charges et l’amortissement pèsent
- Déclaration
- Déclaration en mairieAvant la 1re location ; classement facultatif, 5 ans
- Budget de départ
- Postes de dépenseBien, mobilier, linge, assurance, classement, annonces
- Régime fiscal
- Micro-BICClassé : 50 %, 83 600 € ; non classé : 30 %, 15 000 €
- TVA
- Franchise en baseJusqu’à 85 000 € (93 500 € toléré)
- Cotisations sociales
- 6 % ou 21,2 % du CA6 % si classé ; dues au-delà de 23 000 € de recettes
Sources : Code du tourisme (art. L324-1-1), service-public.gouv.fr, base des experts-comptables. Taux en vigueur en 2026.
Quelles démarches faire pour ouvrir un gîte ?
Pour ouvrir un gîte, vous déclarez le logement comme meublé de tourisme, vous immatriculez l’activité, puis vous réglez l’assurance et les premières démarches fiscales avant le premier séjour. Un gîte loué à des vacanciers relève en effet des règles du meublé de tourisme : un logement meublé, à l’usage exclusif du client, loué pour une courte durée, sans dépasser 90 jours consécutifs pour un même client par année civile.
Le plan de lancement ci-dessous place chaque étape sur un calendrier : indiquez votre date de première location pour obtenir les dates à respecter, à ajouter à votre agenda.
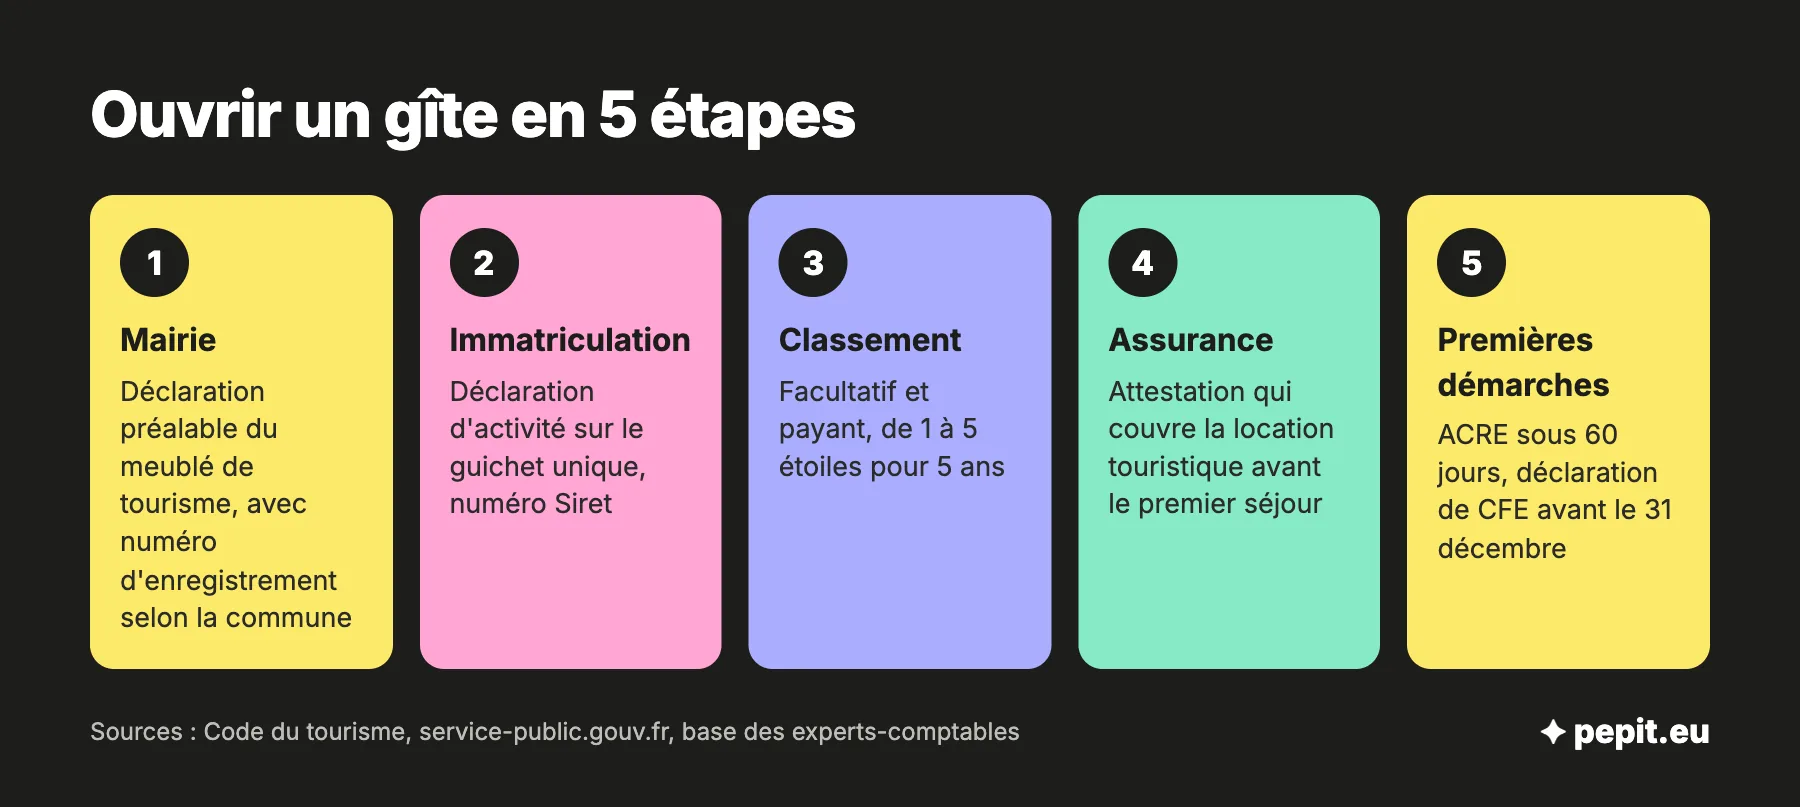
Cinq étapes, dans cet ordre :
- vous déclarez le meublé en mairie et recevez, selon la commune, un numéro d’enregistrement ;
- vous déposez la déclaration d’activité au guichet unique ;
- vous décidez de faire classer le gîte ou non ;
- vous vous assurez et préparez l’accueil des clients ;
- vous faites les premières démarches fiscales et sociales.
Déclarer le gîte en mairie
La loi exige que toute personne qui loue un meublé de tourisme fasse une déclaration préalable, soumise à enregistrement sur un téléservice national depuis le 20 mai 2026 (article L324-1-1 du Code du tourisme). Dans la pratique, service-public.gouv.fr indique que la démarche varie selon la commune : une déclaration avec enregistrement, qui délivre un numéro de 13 caractères à faire figurer dans chaque annonce, ou une simple déclaration par courrier recommandé (formulaire Cerfa n° 14004). Demandez à votre mairie laquelle s’applique.
Attention
Selon l’article L324-1-1, le manquement à l’obligation de déclaration est puni d’une amende pouvant aller jusqu’à 10 000 €, et la fausse déclaration jusqu’à 20 000 €. La fiche de service-public.gouv.fr, qui décrit encore la procédure variable selon la commune, cite 450 € sans déclaration simple, 5 000 € sans enregistrement quand il est exigé, et 100 000 € en cas de changement d’usage non autorisé : demandez à la mairie le montant applicable. La copropriété compte aussi : depuis le 21 novembre 2024, son règlement indique si les meublés de tourisme sont autorisés.
Immatriculer l’activité
La location touristique meublée est une activité économique : vous la déclarez sur le guichet unique des formalités des entreprises pour obtenir un numéro Siret. Pour une chambre d’hôtes, l’immatriculation est obligatoire quel que soit le montant des recettes. En micro-entreprise, la démarche se fait en ligne et ne demande pas de capital.
Faire classer son gîte ou non
Le classement est facultatif et payant : il donne de 1 à 5 étoiles pour une durée de 5 ans. Il compte surtout pour l’impôt, car un meublé de tourisme classé garde un abattement de 50 % et un plafond bien plus haut qu’un meublé non classé (tableau plus bas). Pour un gîte qui doit dépasser 15 000 € de recettes par an, il est donc à prévoir avant le premier séjour.
S’assurer et accueillir les clients
Aucun texte consulté ne fixe une assurance propre au gîte, mais votre contrat d’habitation ne couvre pas forcément une location touristique : demandez à votre assureur une attestation qui couvre cette activité avant le premier séjour. À chaque location, vous collectez la taxe de séjour (sauf si la plateforme s’en charge) et, pour un client non français, vous faites remplir une fiche de police, à conserver 6 mois.
Les premières démarches fiscales et sociales
Demandez l’ACRE dans les 60 jours qui suivent le début d’activité si vous y avez droit (les aides à la création d’entreprise détaillent les conditions). Déclarez ensuite la CFE avant le 31 décembre de l’année de création : elle n’est pas due cette année-là (exonération automatique), et le formulaire 1447-C-SD sert à calculer celle des années suivantes.
L’avis de l’expert-comptable
Avant de signer l’achat ou de lancer des travaux, appelez la mairie : demandez quelle procédure de déclaration s’applique, si un changement d’usage est exigé et s’il existe une limite de jours de location. La réponse change le calcul de rentabilité plus que la décoration.
Gîte, meublé de tourisme ou chambre d’hôtes : quelle différence ?
Un gîte se loue en entier, sans les propriétaires, alors qu’une chambre d’hôtes est une chambre meublée chez l’habitant, avec accueil en personne et petit-déjeuner. Les règles et les chiffres diffèrent, surtout sur la capacité et les prestations.
| Critère | Gîte (meublé de tourisme) | Chambre d’hôtes |
|---|---|---|
| Principe | Logement meublé à l’usage exclusif du client, courte durée | Chambre meublée chez l’habitant, louée à des touristes |
| Capacité et prestations | Logement loué seul : la fiche officielle n’impose aucune prestation | 5 chambres et 15 clients au plus, avec au moins 3 prestations sur 4 (accueil, petit-déjeuner, linge, nettoyage) |
| Déclaration en mairie | Cerfa n° 14004 ou enregistrement en ligne | Cerfa n° 13566 |
| Plafond du micro-BIC (revenus 2026) | 83 600 € si classé, 15 000 € sinon | 83 600 € |
| Abattement du micro-BIC | 50 % si classé, 30 % sinon | 50 % |
| Taux micro-social | 6 % si classé, 21,2 % sinon | 21,2 % |
| TVA | Franchise jusqu’à 85 000 € (93 500 € toléré) | Franchise jusqu’à 85 000 € ; taux de 10 % au-delà sur l’hébergement |
Une chambre d’hôtes avec table d’hôtes ajoute des règles : menu unique, service réservé aux occupants, et un permis d’exploitation (formation de 7 heures, valable 10 ans) si vous servez de l’alcool. Un gîte sans repas n’a pas ces contraintes.
Micro-entreprise, micro-BIC ou LMNP : quel statut pour un gîte ?
Au démarrage, la micro-entreprise convient à la plupart des gîtes : formalités légères, cotisations proportionnelles aux recettes encaissées. Deux mots reviennent souvent et se confondent : le micro-BIC est un régime d’impôt, et LMNP (loueur en meublé non professionnel) est une qualification fiscale du loueur.
Gîte classé ou non classé : l’écart sur l’impôt
Pour les revenus 2026, un meublé de tourisme classé est au micro-BIC jusqu’à 83 600 € de recettes avec un abattement de 50 %. Un meublé non classé s’arrête à 15 000 € avec un abattement de 30 %. Au-delà, le régime réel s’applique : il déduit les charges réelles et l’amortissement du bien, au prix d’une comptabilité complète.
| Critère | Gîte classé | Gîte non classé |
|---|---|---|
| Plafond de recettes du micro-BIC | 83 600 € | 15 000 € |
| Abattement pour l’impôt | 50 % | 30 % |
| Taux de cotisations en micro-entreprise | 6 % du chiffre d’affaires | 21,2 % du chiffre d’affaires |
| Cotisations sociales obligatoires | Au-delà de 23 000 € de recettes | Au-delà de 23 000 € de recettes |
| Frais réels (travaux, intérêts, amortissement) | ❌ remplacés par l’abattement | ❌ remplacés par l’abattement |
| Au-delà du plafond | Régime réel | Régime réel |
LMNP ou LMP : le seuil de 23 000 €
Vous êtes loueur non professionnel (LMNP) si les recettes de votre foyer fiscal restent sous 23 000 € par an ou sous vos autres revenus d’activité. Sous 23 000 €, la location ne donne lieu qu’aux prélèvements sociaux, sans cotisations. Au-delà de 23 000 € pour une location de courte durée, les cotisations sociales deviennent obligatoires, et le taux de 6 % ou de 21,2 % s’applique alors en micro-entreprise.
Quand passer au réel ou à la société ?
Le réel devient utile quand vos charges et l’amortissement dépassent l’abattement de 50 % ou de 30 %, ou quand vous dépassez le plafond du micro-BIC. Un point à connaître avant d’amortir : les amortissements déduits pendant la location sont réintégrés dans le calcul de la plus-value à la revente, quelle que soit la date de mise en location (réponse du ministère publiée le 24 mars 2026). Une SCI qui loue en meublé reste à l’impôt sur le revenu tant que ces revenus ne dépassent pas 10 % de ses revenus totaux. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’un gîte au réel sur devis. Les formules et les prix sont détaillés sur la page expert-comptable pour LMNP.
L’avis de l’expert-comptable
Ne choisissez pas le régime réel pour la seule promesse d’amortissement : simulez d’abord l’écart avec l’abattement, puis la plus-value à la revente. Pour un petit gîte classé, le micro-BIC reste souvent le plus simple et le moins coûteux.
Que reste-t-il de 30 000 € de recettes pour un gîte classé ?
Aucune source officielle ne donne de recette moyenne fiable pour un gîte : elle dépend du lieu, de la saison et de la capacité. Voici donc un calcul sur une hypothèse, à remplacer par la vôtre.
Exemple chiffré
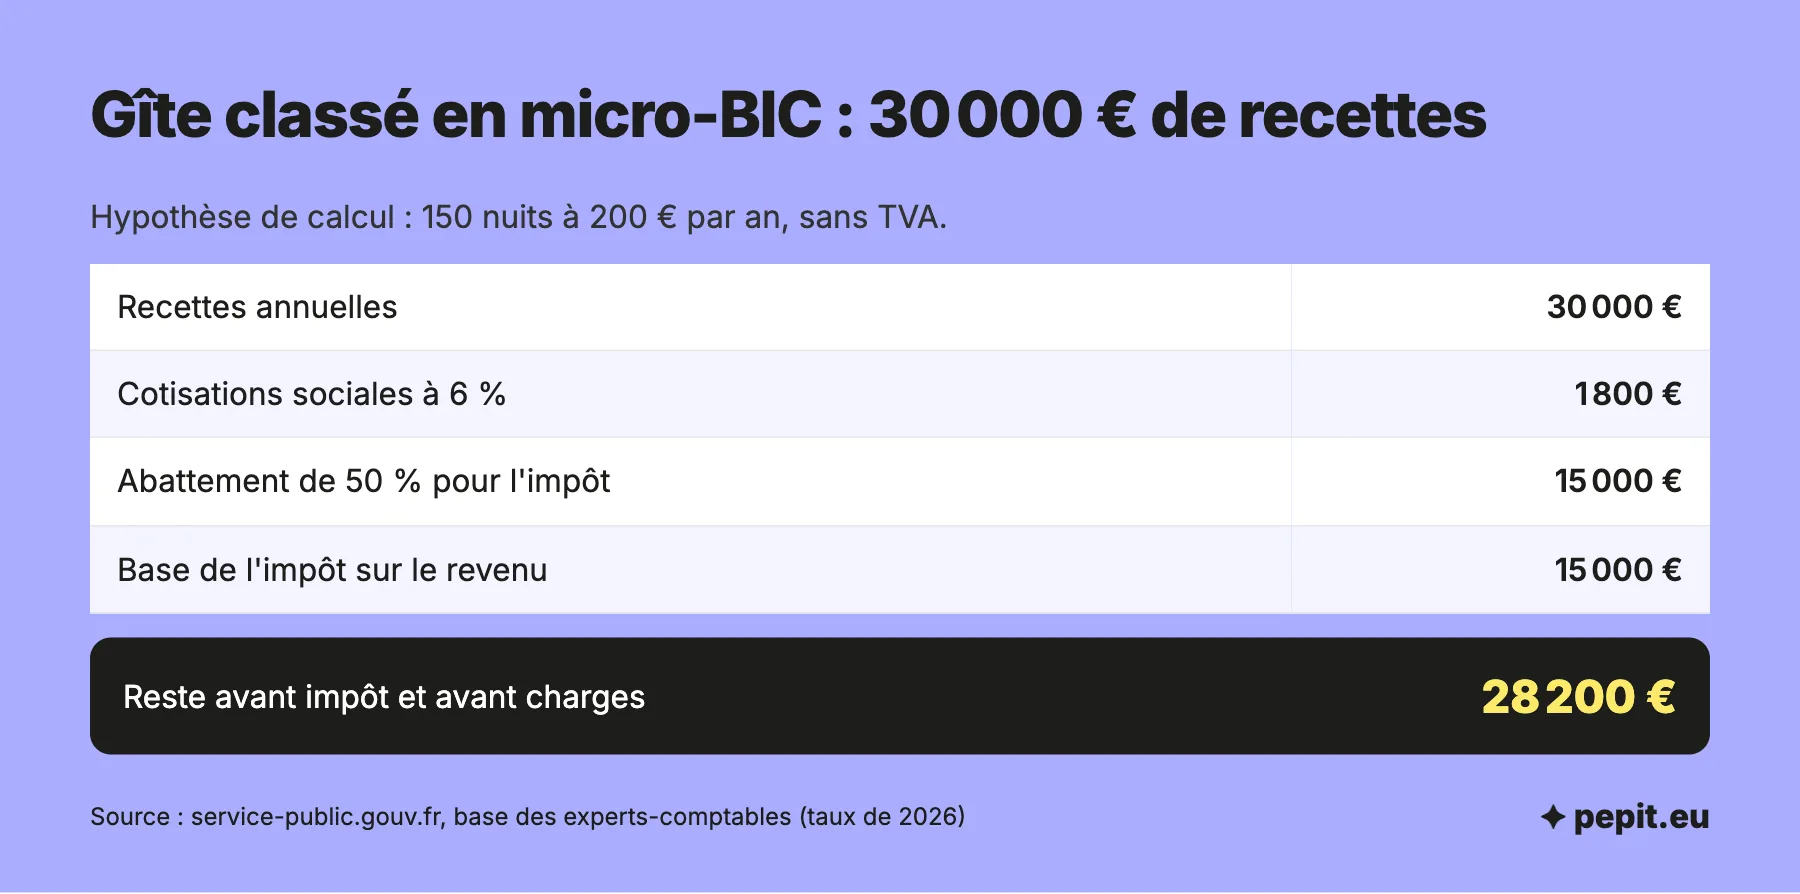
Simulation : un gîte classé est loué 150 nuits par an à 200 € la nuit, en micro-entreprise, sans dépasser la franchise de TVA.
- Recettes : 150 × 200 = 30 000 € par an.
- Cotisations sociales : au-dessus de 23 000 €, 30 000 × 6 % = 1 800 €.
- Reste avant impôt et avant charges : 30 000 − 1 800 = 28 200 €, soit 2 350 € par mois.
- Base de l’impôt sur le revenu : 30 000 − 50 % d’abattement (15 000 €) = 15 000 €.
Lecture : le ménage, le linge, l’énergie, les commissions de plateforme et la taxe foncière se paient sur ce reste, car le micro-BIC ne déduit pas les frais réels. Le même gîte non classé dépasserait le plafond de 15 000 € : il passerait au régime réel.
La taxe de séjour n’entre pas dans ce calcul : vous la collectez pour la commune. Sans TVA, vous ne la facturez pas et ne la récupérez pas. Au-delà de 85 000 € de recettes l’année précédente, ou de 93 500 € dans l’année, la TVA s’applique ; la franchise en base de TVA explique le calendrier.
Quel budget prévoir pour ouvrir un gîte ?
Aucune source officielle ne donne de fourchette de budget fiable : le montant dépend du bien, des travaux et du mobilier. Voici les postes à chiffrer avant de vous lancer, avec un devis pour chacun.
- Le bien : achat ou travaux de mise aux normes, selon votre situation ;
- Mobilier, linge et équipement : de quoi accueillir les clients dès la première nuit ;
- Classement : la visite et le dossier sont payants, pour 5 ans de validité ;
- Assurance : une attestation qui couvre la location touristique ;
- Annonces et commissions : photos, site de réservation, plateformes ;
- Frais de création : aucun frais d’immatriculation en micro-entreprise.
L’outil ci-dessous additionne vos devis et les frais officiels pour chiffrer votre budget de création.
Combien de créations dans l’hébergement touristique chaque année ?
Le secteur a ralenti : 11 344 entreprises ont été créées entre octobre 2025 et septembre 2026 dans l’hébergement touristique et l’hébergement de courte durée (NAF 55.20), soit 27,7 % de moins que sur les 12 mois précédents. Ces chiffres viennent de la base Sirene de l’INSEE, publiée sur data.gouv.fr.
Ce périmètre regroupe les gîtes et les meublés de tourisme, mais aussi d’autres hébergements de courte durée : il donne un ordre de grandeur, pas un décompte exact des gîtes. Il montre la forme choisie par ceux qui se lancent :
- 48 % des créations se font en entreprise individuelle (micro-entreprise comprise) et 16 % en société ;
- 123 587 entreprises sont actives dans ce secteur ;
- seules 4 % d’entre elles emploient des salariés.
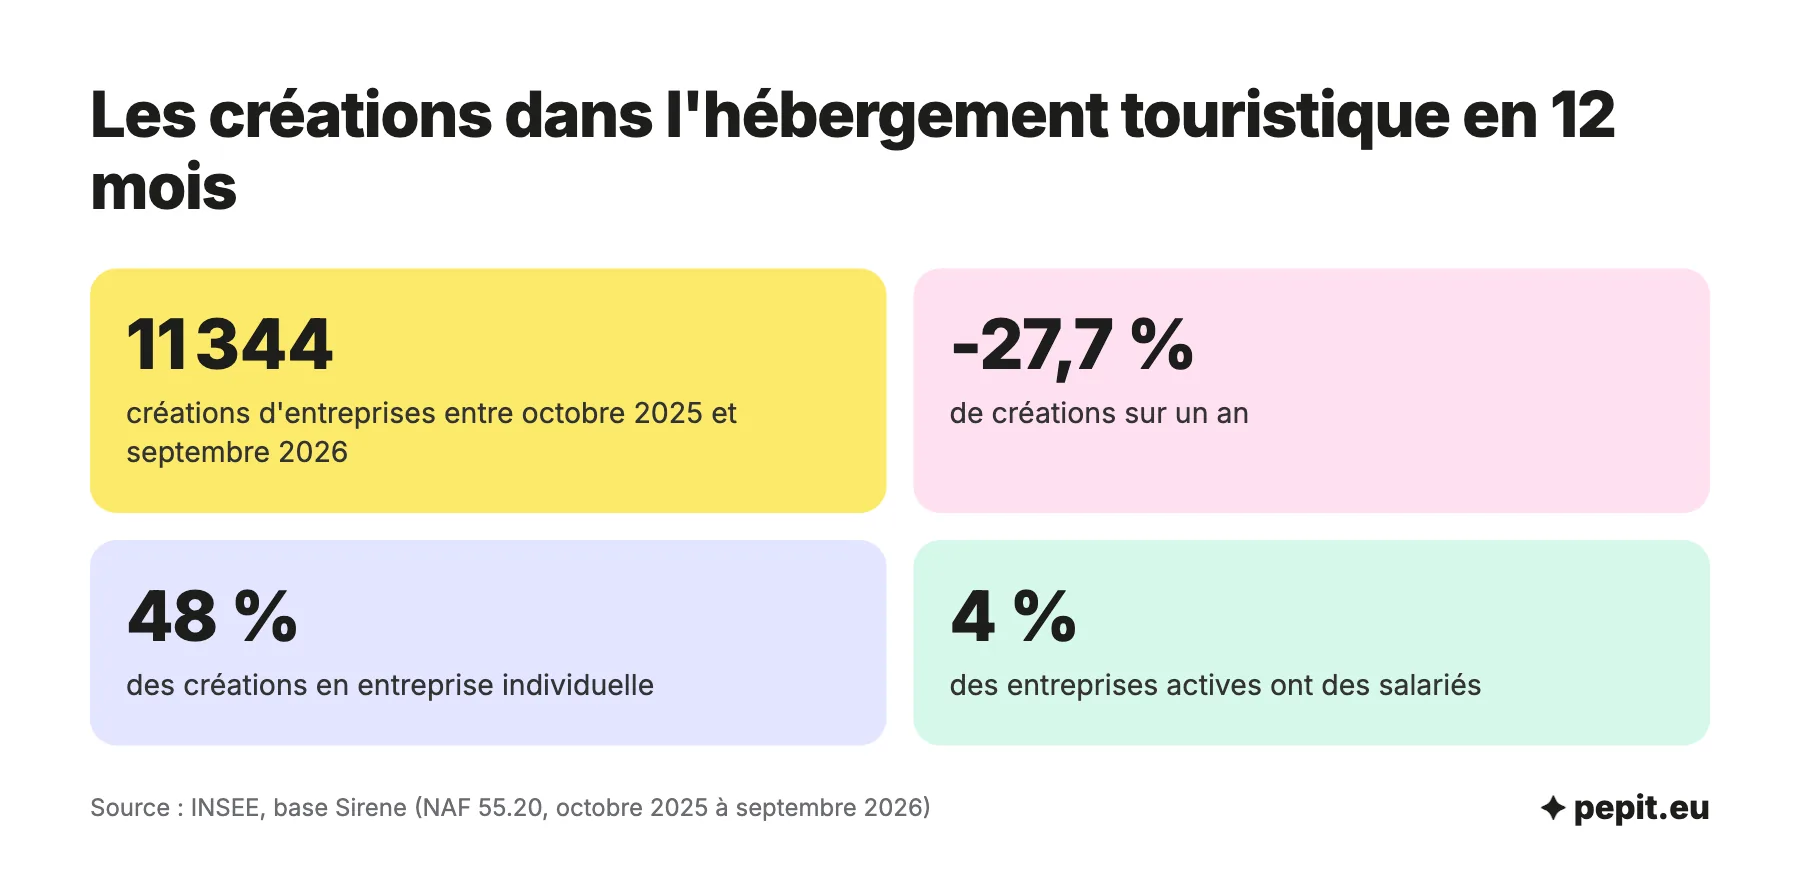
Autrement dit, l’entreprise individuelle est la forme la plus fréquente, et presque aucune de ces entreprises n’emploie de salarié.
Questions fréquentes sur l’ouverture d’un gîte
Les questions que se posent le plus souvent les futurs propriétaires de gîte, avec des réponses courtes.
Quelles aides pour la création d’un gîte ?
L’aide nationale la plus courante est l’ACRE, à demander dans les 60 jours qui suivent le début d’activité si vous y avez droit. Les aides locales dépendent de votre région et de votre département : renseignez-vous auprès d’eux avant de signer.
Quelle est la différence entre un gîte et un Airbnb ?
Airbnb est une plateforme de réservation, le gîte est le logement loué. Les deux relèvent des règles du meublé de tourisme : déclaration en mairie, numéro d’enregistrement dans l’annonce quand il est attribué, et mention « annonce d’un particulier » ou « annonce d’un professionnel ».
Est-ce rentable d’ouvrir un gîte ?
Aucune source officielle ne donne de rentabilité moyenne. Elle dépend du prix d’achat, du taux d’occupation et des charges. L’exemple chiffré plus haut montre la méthode : il reste 28 200 € avant charges pour 150 nuits à 200 €, à comparer à votre investissement.
Peut-on vivre d’un gîte ?
Cela dépend du nombre de nuits louées et de vos charges. Un gîte seul rapporte rarement un revenu complet : le calcul se fait sur vos recettes, après cotisations et charges, comme dans l’exemple.
Quelles sont les charges d’un gîte ?
Ménage, linge, énergie, assurance, taxe foncière, cotisation foncière des entreprises après la première année, commissions de plateforme et comptabilité. En micro-BIC, l’abattement remplace ces frais ; au régime réel, ils se déduisent avec l’amortissement du bien.
Faut-il un diplôme pour ouvrir un gîte ?
Les fiches officielles consultées n’en exigent aucun pour louer un meublé de tourisme. Pour une chambre d’hôtes qui sert de l’alcool avec la table d’hôtes, il faut en revanche un permis d’exploitation : une formation de 7 heures, valable 10 ans.
Faut-il facturer la TVA pour un gîte ?
Pas tant que vous restez sous la franchise en base : 85 000 € de recettes l’année précédente, 93 500 € dans l’année en cours. Les règles de la TVA sur la location meublée précisent les cas où elle s’applique.
Peut-on louer sa résidence principale en gîte ?
Oui, mais la loi limite la location à 120 jours par an pour une résidence principale (article L324-1-1 du Code du tourisme). Dans certaines communes, la limite est comprise entre 90 et 120 jours : vérifiez-la en mairie.
Sources
- Légifrance : article L324-1-1 du Code du tourisme (déclaration du meublé de tourisme)
- Service-public.gouv.fr : louer sa résidence secondaire en meublé de tourisme
- Service-public.gouv.fr : louer sa résidence principale en meublé de tourisme
- Service-public.gouv.fr : régimes LMNP et LMP, micro-BIC et seuil de 23 000 €
- Service-public.gouv.fr (entreprendre) : ouvrir une chambre d'hôtes
- Service-public.gouv.fr (entreprendre) : taux du régime micro-social
- INSEE : nomenclature d'activités française (NAF)