Fiche métier
Wedding planner · organisateur de mariage
- Statut conseillé
- Micro-entrepriseSASU quand le chiffre d’affaires augmente
- Diplôme exigé
- Aucun diplôme exigéAucun texte consulté n’en impose, formation facultative
- Budget de départ
- Postes de dépenseAssurance, site, outils de gestion, déplacements
- Régime fiscal
- Micro-BICAbattement de 50 %, plafond de 83 600 €
- TVA
- Franchise en baseJusqu’à 37 500 € (41 250 € toléré)
- Cotisations sociales
- 21,2 % du CAPrestation de services BIC, taux de 2026
Sources : Code du tourisme (art. L211-1, L211-2, L211-18), Code de la consommation, INSEE, service-public.gouv.fr, base des experts-comptables. Taux en vigueur en 2026.
Quelles démarches faire pour devenir wedding planner ?
Pour devenir wedding planner, il n’y a pas de passage obligé par un diplôme : aucun des textes officiels consultés ne subordonne l’organisation de mariages à une qualification, une carte professionnelle ou une autorisation. Les formations aident à acquérir un métier, mais elles ne conditionnent pas l’ouverture de votre activité. Il vous faut une entreprise déclarée, un contrat et une assurance.
L’outil ci-dessous date chaque étape à partir du jour où vous voulez signer votre premier contrat client, et l’exporte dans votre agenda.
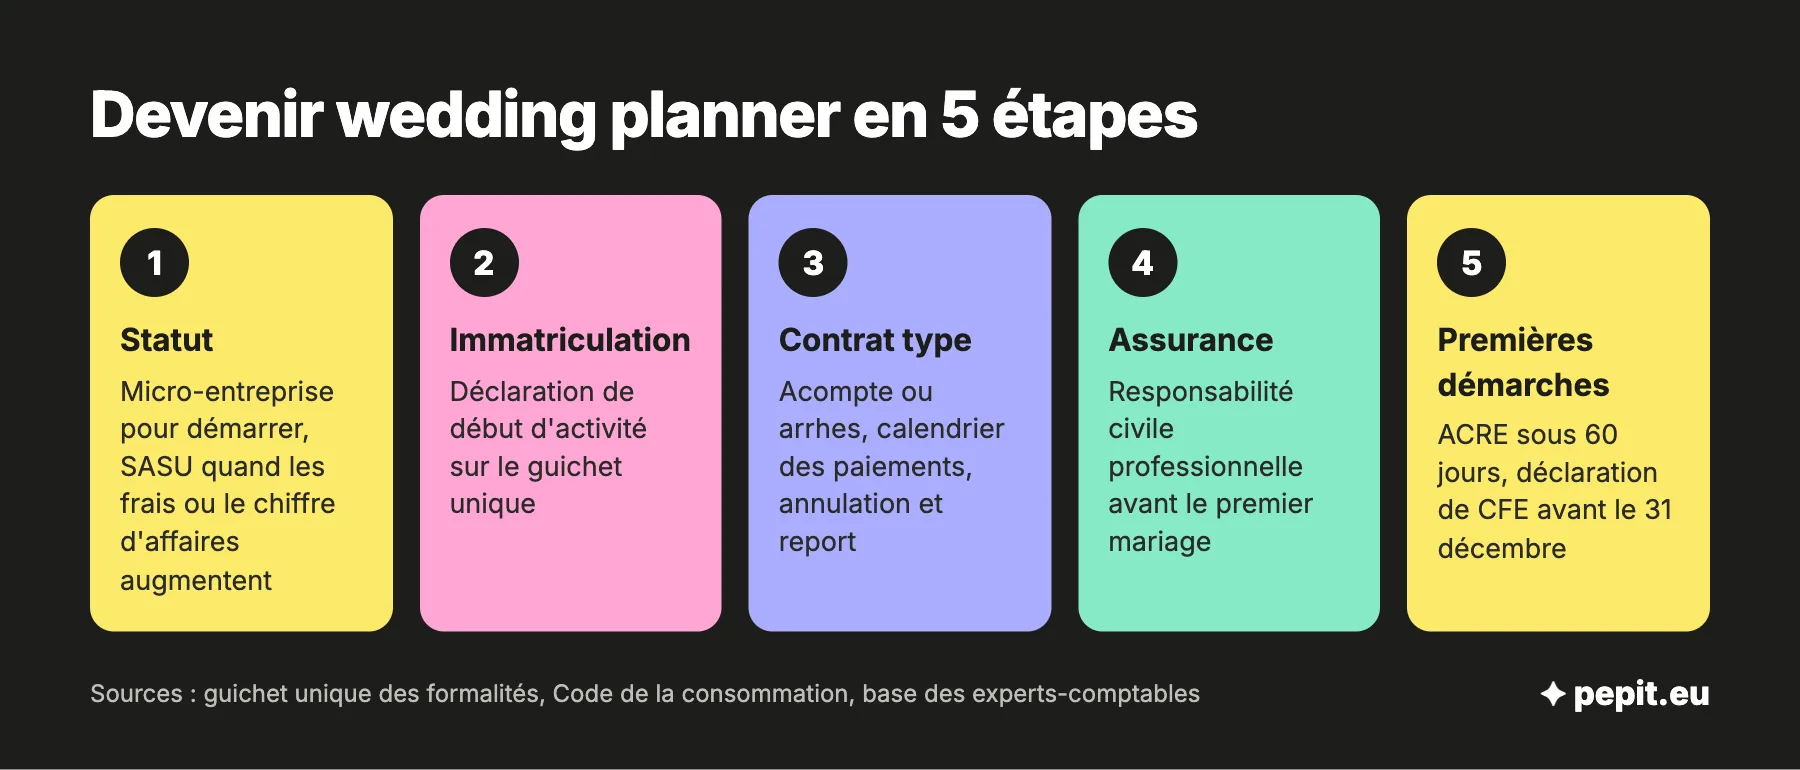
Dans l’ordre, le parcours tient en cinq étapes :
- vous choisissez entre micro-entreprise et société ;
- vous déclarez le début d’activité sur le guichet unique ;
- vous rédigez votre contrat type, avec ses conditions de paiement et d’annulation ;
- vous souscrivez une assurance de responsabilité civile professionnelle ;
- vous faites vos premières démarches fiscales et sociales.
Immatriculer son activité
Vous déclarez le début d’activité sur le guichet unique des formalités des entreprises. En micro-entreprise, la démarche se fait en ligne et ne demande pas de capital. En société, comptez des frais officiels de 223,56 € TTC pour une SASU, annonce légale comprise.
S’assurer avant le premier mariage
Aucun texte consulté n’impose à l’organisateur de mariage une assurance de responsabilité civile professionnelle. Elle reste indispensable en pratique : un prestataire défaillant, une salle mal réservée ou un accident le jour J engagent votre responsabilité, et c’est ce contrat qui la couvre.
Les premières démarches fiscales et sociales
Demandez l’ACRE dans les 60 jours qui suivent le début d’activité si vous y avez droit (les aides à la création d’entreprise détaillent les conditions). Déclarez ensuite la CFE avant le 31 décembre de l’année de création : elle n’est pas due l’année de création (exonération automatique), et ce formulaire 1447-C-SD sert à calculer celle des années suivantes.
L’avis de l’expert-comptable
Signez votre contrat type et encaissez l’acompte avant de réserver le moindre fournisseur au nom d’un couple. Une salle ou un traiteur réservés sans acompte vous font avancer la trésorerie, et un mariage annulé laisse les frais à votre charge.
Wedding planner : micro-entreprise ou SASU, quel statut choisir ?
Au démarrage, la micro-entreprise convient à la plupart des wedding planners : formalités légères, cotisations proportionnelles au chiffre d’affaires encaissé. La SASU devient intéressante quand les frais pèsent lourd ou que vous voulez garder une partie du bénéfice dans la société.
L’organisation de mariages se range par défaut parmi les prestations de services commerciales (BIC). Le service-public réserve l’activité libérale (BNC) aux prestations principalement intellectuelles qui exigent un diplôme ou une qualification, ce qui n’est pas le cas ici, et il classe parmi les activités commerciales les services de spectacles ou la photographie de mariage. Le guichet unique confirme le classement à l’immatriculation : le tableau retient les taux BIC.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Plafond de chiffre d’affaires | 83 600 € (prestations de services) | Aucun plafond |
| Cotisations sociales | 21,2 % du chiffre d’affaires encaissé (BIC) | Environ 80 % du net versé (1 800 € pour 1 000 € net) |
| Sans chiffre d’affaires ou sans salaire | Pas de cotisations | Pas de cotisations si aucun salaire |
| Impôt | Impôt sur le revenu après abattement de 50 % (BIC) | Impôt sur les sociétés à 15 % jusqu’à 42 500 € de bénéfice, puis 25 % |
| Frais réels (assurance, déplacements, logiciels) | ❌ remplacés par l’abattement | ✅ déductibles |
| Dividendes | Sans objet | Prélèvement forfaitaire de 31,4 % |
| TVA | Franchise jusqu’à 37 500 € (41 250 € toléré) | Mêmes seuils de franchise |
| Protection sociale | Sécurité sociale des indépendants | Régime général, comme un salarié |
| Protection du patrimoine | Patrimoine personnel et professionnel séparés automatiquement | Responsabilité limitée aux apports |
| Création et gestion | Déclaration en ligne, comptabilité allégée | 223,56 € TTC de frais officiels, bilan annuel |
Quand rester en micro-entreprise ?
Tant que vos frais restent faibles et que votre chiffre d’affaires reste sous 83 600 €. Le dépasser deux années de suite fait sortir du régime. Les cotisations suivent vos encaissements, ce qui protège un début d’année creux : le comparatif entre SASU et micro-entreprise chiffre le point de bascule.
Quand passer en SASU ?
Quand vos frais réels pèsent lourd ou que vous voulez laisser une partie du bénéfice dans la société : seul le salaire que vous vous versez supporte des cotisations. Le coût est celui d’un salarié : environ 1 800 € de coût total pour 1 000 € net. Les modalités sont détaillées dans l’article sur le passage de la micro-entreprise à la SASU. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’une SASU sur devis.
Contrat, devis et acompte : comment sécuriser un mariage ?
Un mariage se prépare des mois à l’avance : votre client vous verse de l’argent bien avant la prestation, et vous engagez des fournisseurs avant d’être payé du solde. Le contrat règle ce décalage, et le choix des mots (acompte ou arrhes) change vos droits.
Acompte ou arrhes : quelle différence ?
Entre un professionnel et un consommateur, les sommes versées d’avance sont présumées être des arrhes si rien n’est précisé (article L214-1 du Code de la consommation). Écrivez donc clairement la nature de chaque versement.
| Critère | Acompte | Arrhes |
|---|---|---|
| Engagement | Les deux parties sont engagées | Chacune peut renoncer |
| Si le client annule | Vous pouvez réclamer le solde ou demander l’exécution du contrat | Il perd les arrhes versées |
| Si vous annulez | Vous remboursez l’acompte, et le client peut demander des dommages et intérêts | Vous rendez le double des arrhes |
| Sans précision au contrat | ❌ jamais présumé | ✅ présumé |
Au-delà de 3 mois après le versement, la somme porte intérêt, quel que soit son nom, jusqu’à l’exécution de la prestation ou au remboursement.
Le droit de rétractation s’applique-t-il ?
Un contrat signé à distance (visioconférence, signature en ligne) ou hors de votre établissement (chez le client) ouvre au consommateur un délai de rétractation d’au moins 14 jours. Si le client veut que vous commenciez avant la fin de ce délai, vous devez recueillir sa demande expresse sur papier ou sur support durable (article L221-25 du Code de la consommation). Sans cette demande, ne commencez pas à engager de frais en son nom.
Attention
Un contrat sans clause d’annulation ni de report laisse le risque d’un mariage reporté à votre charge : vous avez réservé des fournisseurs, et le client peut vouloir être remboursé. Prévoyez le calendrier des versements, les cas de report et ce que vous gardez à chaque étape.
Combien facturer un mariage ?
Aucune source officielle ne donne de tarif moyen d’un wedding planner : il varie selon la ville, la taille du mariage et l’étendue de votre mission. Partez de votre revenu visé. Indiquez-le, avec le nombre de mariages que vous pouvez suivre et vos frais : l’outil donne le prix minimal d’un mariage en micro-entreprise et en SASU.
Précisez aussi dans le contrat si vous facturez vos honoraires seuls ou si vous refacturez les prestataires : le chiffre d’affaires, et donc le plafond de la micro-entreprise et la TVA, ne sont pas les mêmes. Faites valider ce choix avec votre service des impôts.
Quelle saisonnalité pour le chiffre d’affaires d’un wedding planner ?
Le chiffre d’affaires suit la date des mariages, et les mariages se concentrent sur quelques mois. Selon l’INSEE, il s’est célébré environ 242 000 mariages en France en 2023 (estimation provisoire), dont 68 % de mai à septembre.
| Mois | Mariages célébrés en 2023 |
|---|---|
| Janvier | 6 404 |
| Février | 7 573 |
| Mars | 9 246 |
| Avril | 17 384 |
| Mai | 29 580 |
| Juin | 36 516 |
| Juillet | 36 349 |
| Août | 25 991 |
| Septembre | 35 544 |
| Octobre | 17 259 |
| Novembre | 9 715 |
| Décembre | 10 439 |
Juin compte presque six fois plus de mariages que janvier (36 516 contre 6 404). Pour un wedding planner, les mois creux servent à prospecter et à préparer la saison suivante, et les soldes arrivent surtout en été. Les acomptes encaissés en hiver lissent la trésorerie, mais en micro-entreprise ils entrent dans le chiffre d’affaires de la période où vous les recevez.
L’avis de l’expert-comptable
Mettez de côté une part de chaque encaissement pour les cotisations du trimestre suivant, et gardez une réserve pour l’hiver. Votre revenu mensuel moyen est celui de l’année entière, pas celui de juin.
Que reste-t-il de 12 mariages à 3 000 € ?
Voici un calcul sur une hypothèse que vous pouvez remplacer par la vôtre.
Exemple chiffré
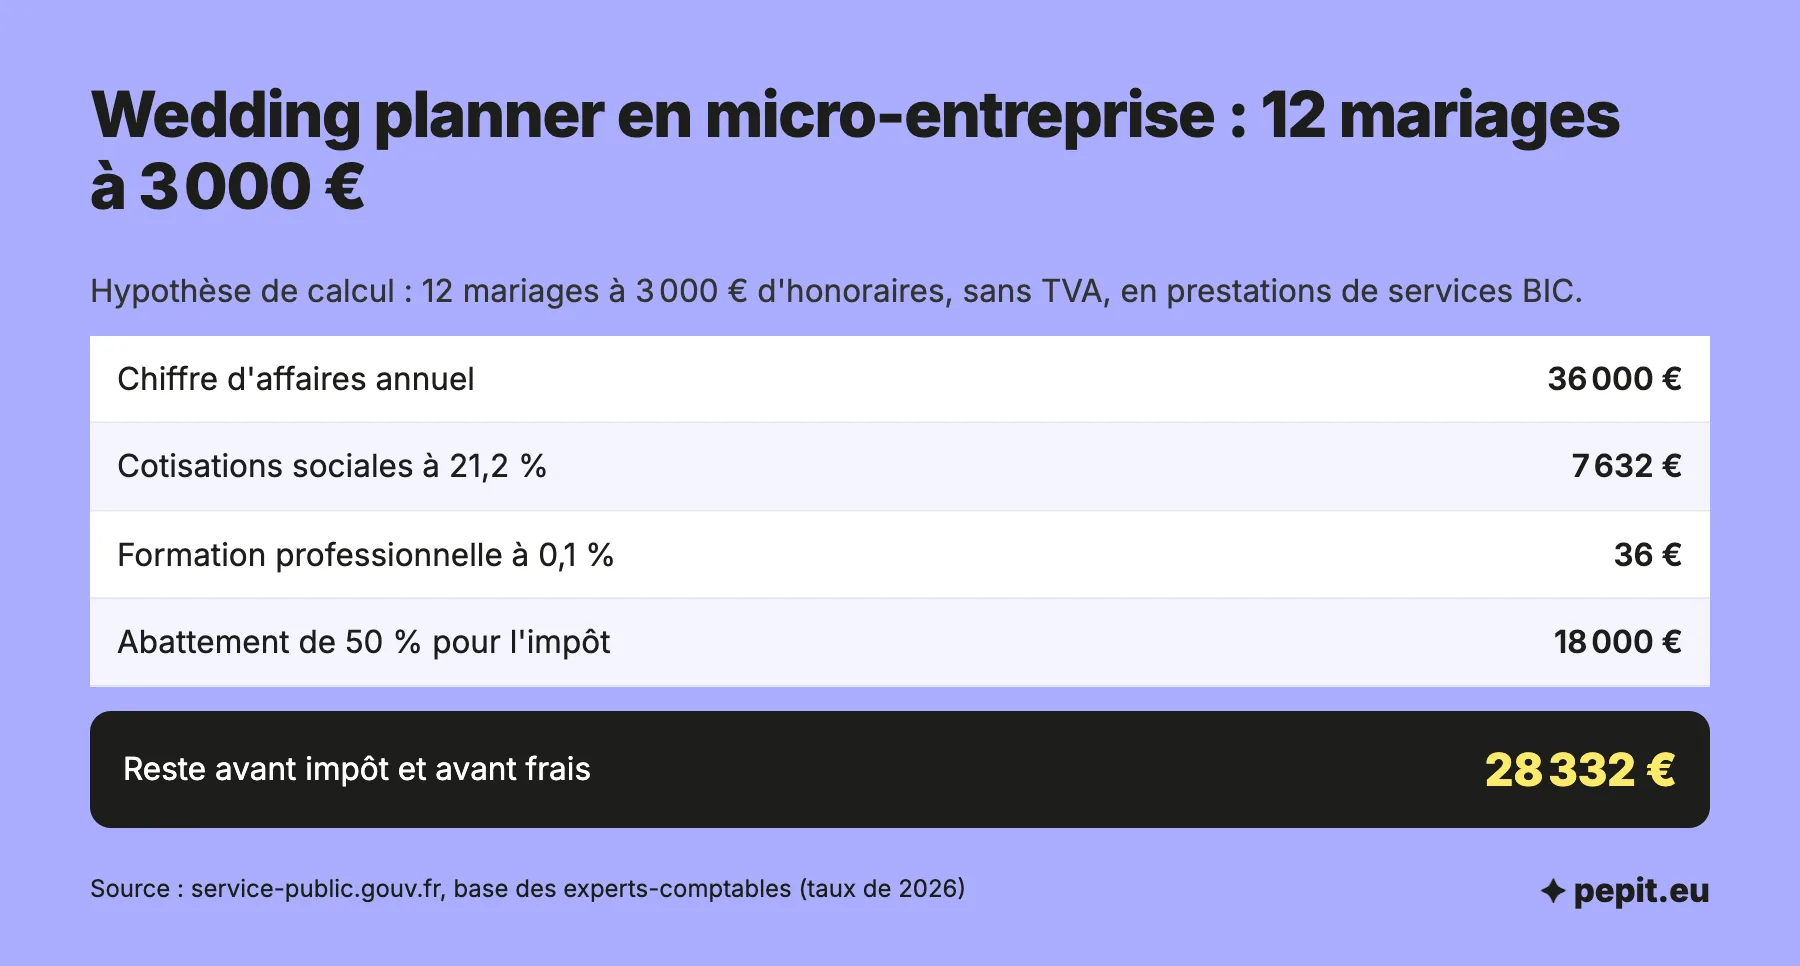
Simulation : un wedding planner en micro-entreprise facture 12 mariages à 3 000 € d’honoraires, sans TVA, activité classée en prestations de services BIC.
- Chiffre d’affaires : 12 × 3 000 = 36 000 € par an.
- Cotisations sociales : 36 000 × 21,2 % = 7 632 €.
- Contribution à la formation professionnelle : 36 000 × 0,1 % = 36 €.
- Reste avant impôt et avant frais : 36 000 − 7 632 − 36 = 28 332 €, soit environ 2 361 € par mois.
- Base de l’impôt sur le revenu : 36 000 − 50 % d’abattement (18 000 €) = 18 000 €.
Lecture : si le guichet unique classait votre activité en BNC, le taux serait de 25,6 % : 9 216 € de cotisations et 72 € de formation, soit 26 712 € restants. Dans les deux cas, assurance, déplacements et logiciels se paient sur ce reste.
Ce calcul ne tient pas compte de l’ACRE. Sans TVA, vous ne la facturez pas et ne la récupérez pas non plus. Au-delà de 37 500 € de chiffre d’affaires l’année précédente, ou de 41 250 € dans l’année, vous devenez redevable ; la franchise en base de TVA explique le calendrier. Ici, 36 000 € restent juste sous le seuil : un 13e mariage (39 000 €) dépasserait 37 500 € : vous perdriez la franchise au 1er janvier suivant, et dès le dépassement au-delà de 41 250 €. Vos factures portent la mention « TVA non applicable, art. 293 B du CGI ». À partir du 1er janvier 2027, la mention devient « TVA non applicable, art. L. 223-3 du CIBS » ; l’ancienne reste admise jusqu’au 30 juin 2028 (BOFiP BOI-RES-TVA-000253, 07/10/2026).
Faut-il être immatriculé comme agent de voyage ?
Pas pour organiser un mariage en France avec des prestataires locaux : c’est la vente de voyages et de séjours qui déclenche cette obligation, pas la coordination d’une cérémonie.
Le Code du tourisme (articles L211-1 et L211-2) s’applique à toute personne qui élabore et vend des forfaits touristiques, ou des services de voyage qu’elle ne produit pas elle-même. Un forfait est la combinaison, par un seul professionnel, d’au moins deux types de services de voyage (transport de passagers, hébergement non résidentiel, location de véhicule ou autre service touristique) pour un même voyage ou séjour de vacances de plus de 24 heures ou avec une nuitée, vendue par exemple dans un contrat unique ou à un prix global.
Les personnes visées doivent alors s’immatriculer au registre prévu par l’article L211-18, avec une garantie financière qui protège l’argent des voyageurs et une assurance de responsabilité civile professionnelle. Pour un mariage à l’étranger où vous vendez le transport et l’hébergement des invités, la question se pose : le texte ne dit pas si un mariage compte comme un séjour de vacances. Faites-la trancher avant de signer. Si vous ne combinez pas vous-même transport et hébergement, la définition du forfait n’est pas remplie.
Quel budget prévoir pour démarrer ?
Aucune source officielle ne donne de fourchette de budget fiable : le montant dépend de votre formation, de votre zone et de vos outils. Voici les postes à chiffrer avant de vous lancer, avec un devis pour chacun.
- Formation : facultative, le coût dépend de l’organisme et de la durée ;
- Assurance RC pro : à comparer sur les garanties, pas seulement sur le prix ;
- Site et portfolio : photos, présentation de vos réalisations, nom de domaine ;
- Outils de gestion : rétroplanning, devis et factures, suivi des paiements ;
- Déplacements : repérages des lieux, rendez-vous avec les fournisseurs ;
- Frais de création : aucun frais d’immatriculation en micro-entreprise, 223,56 € TTC pour une SASU ;
- Facturation : Tiime est un logiciel de gestion gratuit en formule Free, avec devis et factures illimités.
Prévoyez de quoi tenir jusqu’au premier solde : les premiers contrats se signent souvent plusieurs mois avant les mariages.
Combien de personnes lancent une activité d’organisation d’événements chaque année ?
Le secteur attire : 4 156 entreprises ont été créées entre octobre 2025 et septembre 2026 dans l’organisation de foires, de salons professionnels et de congrès (NAF 82.30), soit 2,5 % de plus que sur les 12 mois précédents. Ces chiffres viennent de la base Sirene de l’INSEE, publiée sur data.gouv.fr.
Ce périmètre regroupe les organisateurs de mariages et d’événements professionnels : il donne un ordre de grandeur, pas un décompte exact des wedding planners. Il montre surtout comment ils s’installent :
- 56 % des créations se font en entreprise individuelle (micro-entreprise comprise) et 32 % en société ;
- 33 357 entreprises sont actives dans ce secteur ;
- 9 % d’entre elles emploient des salariés.
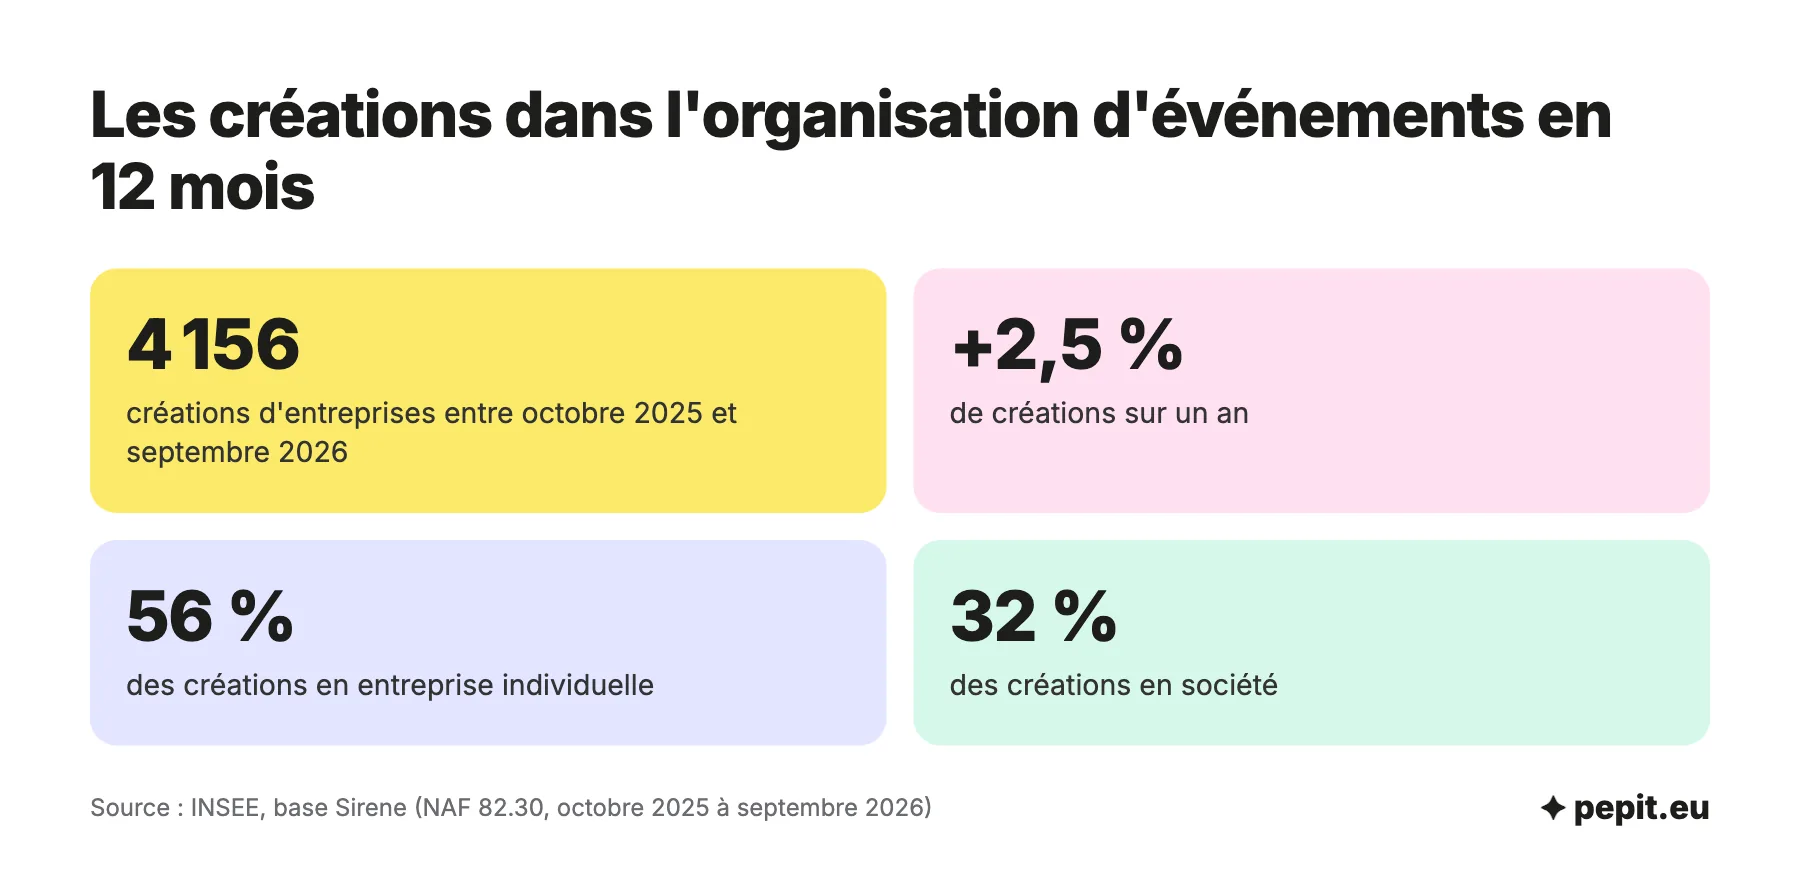
Autrement dit, un créateur sur trois choisit la société dès le départ, : la société n’est donc pas réservée aux gros projets.
Questions fréquentes sur le métier de wedding planner
Les questions que se posent le plus souvent les futurs wedding planners, avec des réponses courtes.
Comment devenir wedding planner auto-entrepreneur ?
Vous déclarez votre début d’activité sur le guichet unique en micro-entreprise (le nom actuel de l’auto-entreprise), sans diplôme à présenter. Le plafond de chiffre d’affaires est de 83 600 € en prestations de services.
Faut-il un diplôme pour être wedding planner ?
Aucun texte consulté n’en impose un. Les formations restent un choix de compétences, pas une obligation légale : elles se comparent sur le contenu et sur les contacts qu’elles donnent.
Combien gagne un wedding planner ?
Aucune source officielle ne donne de revenu moyen fiable. Votre revenu dépend du nombre de mariages et de vos honoraires. L’exemple chiffré plus haut montre le calcul avec 12 mariages à 3 000 € : il reste environ 28 332 € par an avant impôt et avant frais, en BIC.
Combien coûte une formation de wedding planner ?
Le prix varie selon l’organisme et la durée, et aucune source officielle ne donne de fourchette. Demandez plusieurs devis et vérifiez ce que la formation apporte réellement : aucun titre n’est exigé pour exercer.
Un wedding planner relève-t-il des BIC ou des BNC ?
Aucun texte consulté ne classe nommément l’organisation de mariages. Elle ne relève pas des bénéfices non commerciaux, réservés aux prestations principalement intellectuelles qui exigent une qualification : retenez les BIC (cotisations de 21,2 %, abattement de 50 %) et faites confirmer le classement par le guichet unique à l’immatriculation.
Faut-il facturer la TVA quand on est wedding planner ?
Pas tant que vous restez sous la franchise en base : 37 500 € de chiffre d’affaires l’année précédente, 41 250 € dans l’année en cours. Au-delà, vous facturez la TVA à vos clients et la reversez.
Que faire en cas d’annulation d’un mariage ?
Tout dépend de ce que dit le contrat. Si le client a versé des arrhes, il les perd en annulant ; s’il a versé un acompte, vous pouvez réclamer le solde. Précisez-le avant la signature.
Sources
- Service-public.fr : déterminer la nature de l'activité (libérale, commerciale)
- Service-public.fr : régime fiscal de la micro-entreprise
- Service-public.fr : franchise en base de TVA
- Service-public.fr : acompte, arrhes et avance
- Légifrance : droit de rétractation applicable aux contrats conclus à distance et hors établissement (articles L221-18 à L221-28)
- Légifrance : Code du tourisme, articles L211-1 et suivants (vente de voyages et de séjours)
- Légifrance : article L211-18 du Code du tourisme (immatriculation)
- INSEE : les mariages en 2022 et 2023
- INSEE : nomenclature d'activités française (NAF)