Fiche métier
Médium · consultations en cabinet ou à distance
- Statut conseillé
- Micro-entrepriseSASU quand les frais ou le chiffre d’affaires augmentent
- Diplôme ou titre
- Aucun titre relevéActivité non réglementée, publicité encadrée
- Budget de départ
- Postes de dépenseAssurance, lieu ou outils à distance, relecture juridique
- Régime fiscal
- Micro-BNCAbattement de 34 %, plafond de 83 600 €
- TVA
- TVA de droit communFranchise jusqu’à 37 500 € (seuil majoré : 41 250 €)
- Cotisations sociales
- 25,6 % du CAEn micro-entreprise, taux de 2026
Sources : BOFiP (BNC et TVA), Code de la consommation (Légifrance), Insee (NAF), service-public.gouv.fr, base des experts-comptables. Taux en vigueur en 2026.
Quel statut choisir pour exercer comme médium ?
La micro-entreprise en bénéfices non commerciaux (BNC) est le choix le plus probable pour démarrer. Aucun texte relevé ne réglemente l’activité de médium, et ce guide s’en tient au cadre professionnel : il ne dit rien de la pratique elle-même, qu’il ne valide ni ne conteste.
Le raisonnement tient en trois points :
- le BOFiP, la doctrine de l’administration fiscale, classe en BNC les profits des cartomanciennes (décision du Conseil d’État du 21 novembre 1930) et les revenus des astrologues-graphologues (décision du 22 octobre 1976) ;
- le médium n’est pas nommé dans cette page : le classement en BNC est une déduction par analogie, à confirmer avec le service des impôts ;
- une activité de consultation ne vend pas de marchandises : elle n’est ni commerciale ni artisanale.
Si vous vendez aussi des objets (jeux de cartes, livres, pierres), cette vente relève d’un autre régime, les bénéfices industriels et commerciaux (BIC), avec ses propres plafonds : à traiter à part de vos consultations.
Micro-entreprise ou SASU : le tableau pour un médium
Le bon statut dépend de vos frais et de votre prix de consultation. Indiquez le revenu visé, le nombre de consultations par semaine et vos frais : l’outil donne le prix minimal d’une consultation en micro-entreprise et en SASU.
Le tableau reprend les critères qui comptent pour une activité de consultation.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Plafond de chiffre d’affaires | 83 600 € (prestations de services) | Aucun plafond |
| Cotisations sociales | 25,6 % du chiffre d’affaires encaissé | Environ 80 % de la rémunération nette (1 800 € de coût total pour 1 000 € net) |
| Sans chiffre d’affaires ou sans salaire | Pas de cotisations | Pas de cotisations si aucun salaire |
| Impôt | Impôt sur le revenu après abattement de 34 %, versement libératoire de 2,2 % sur option | Impôt sur les sociétés à 15 % jusqu’à 42 500 € de bénéfice sous conditions, puis 25 % |
| Frais réels (déplacements, assurance, formation) | ❌ remplacés par l’abattement | ✅ déductibles |
| Dividendes | Sans objet | Prélèvement forfaitaire de 31,4 % |
| TVA | Franchise jusqu’à 37 500 € (seuil majoré : 41 250 €) | Mêmes seuils de franchise |
| Protection sociale | Sécurité sociale des indépendants | Régime général, comme un salarié |
| Création et gestion | Déclaration en ligne, comptabilité allégée | 223,56 € TTC de frais officiels, bilan annuel |
Quand rester en micro-entreprise ?
Tant que vos frais restent faibles et que votre chiffre d’affaires reste sous 83 600 €. Le taux de 25,6 % s’applique aux professions libérales qui ne relèvent pas de la Cipav, la caisse de retraite de certaines professions libérales ; le médium ne figure pas sur la liste de ses professions affiliées, et la liste des professions libérales de Bpifrance Création le range parmi celles de la Sécurité sociale des indépendants. La comptabilité d’un micro-entrepreneur reste légère.
Quand passer en SASU ?
Quand la location d’un cabinet, la formation, la publicité et l’assurance pèsent plus que l’abattement de 34 % : seule une société déduit les frais réels. Le coût est celui d’un salarié, environ 80 % de la rémunération nette, soit 1 800 € de coût total pour 1 000 € net. Les modalités sont détaillées dans l’article sur le passage de la micro-entreprise à la SASU. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’une SASU sur devis.
Quelles démarches faire pour s’installer comme médium ?
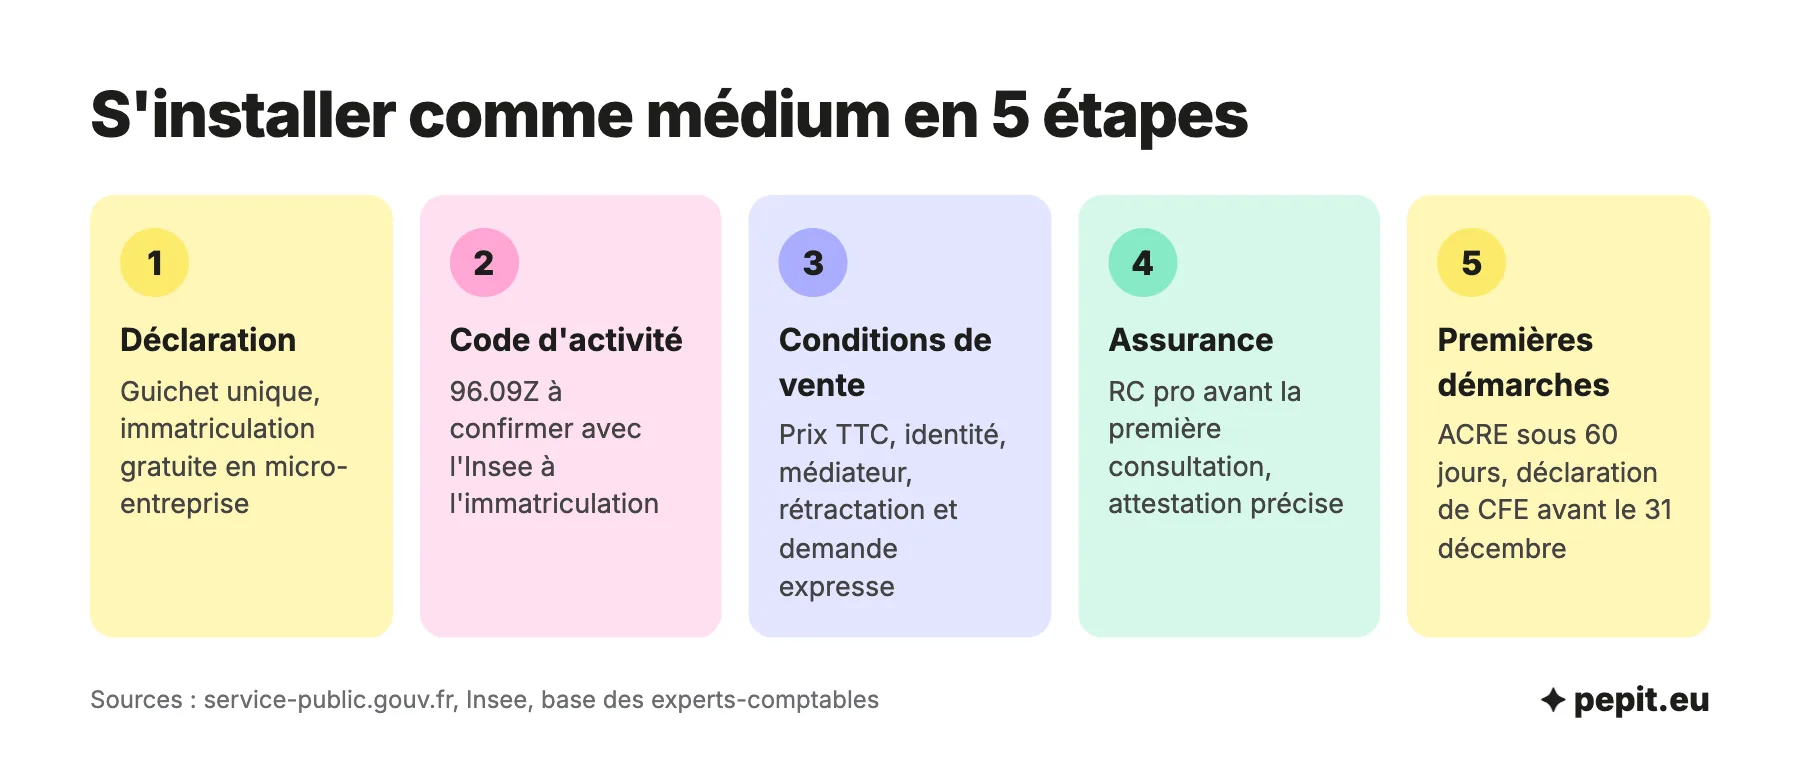
L’installation tient en cinq étapes, de la déclaration d’activité aux premières obligations fiscales. Le plan ci-dessous les place sur un calendrier : indiquez la date de votre première consultation facturée pour obtenir les dates à respecter.
- vous déclarez votre activité sur le guichet unique ;
- vous choisissez le code d’activité qui la décrit ;
- vous rédigez vos conditions de vente et vos mentions de prix ;
- vous souscrivez une assurance de responsabilité civile professionnelle ;
- vous faites vos premières démarches fiscales et sociales.
Déclarer son activité
Une activité de consultation non réglementée se déclare sur le guichet unique des formalités des entreprises. En micro-entreprise, l’immatriculation est gratuite. En société, comptez des frais officiels de 223,56 € TTC pour une SASU, annonce légale comprise.
Quel code d’activité déclarer ?
Le code 96.09Z de la nomenclature d’activités française (NAF révision 2) est la piste la plus probable. La fiche de l’Insee classe dans cette sous-classe, « autres services personnels n.c.a. », les activités des astrologues et des spirites. Le médium n’y est pas nommé, et la sous-classe réunit aussi des métiers sans rapport (services aux animaux de compagnie, recherche généalogique) : l’Insee confirme le code à l’immatriculation, et une nouvelle nomenclature entre en vigueur le 1er janvier 2027.
S’assurer avant la première consultation
Aucun texte relevé n’impose une assurance à un médium, mais la responsabilité civile professionnelle reste prudente : un litige avec un client engage votre responsabilité personnelle, et ce contrat la couvre. Demandez une attestation qui décrit précisément vos consultations, en cabinet et à distance.
Les premières démarches fiscales et sociales
Demandez l’ACRE dans les 60 jours qui suivent le début d’activité si vous y avez droit (les aides à la création d’entreprise détaillent les conditions). Déclarez ensuite la CFE avant le 31 décembre de l’année de création : elle n’est pas due cette année-là, et le formulaire 1447-C-SD sert à calculer celle des années suivantes.
Que dit la loi sur la publicité et les promesses d’un médium ?
Les règles du Code de la consommation sur les pratiques commerciales trompeuses s’appliquent à toute personne qui vend un service à des particuliers, médium compris. Elles ne jugent pas la pratique : elles jugent ce que vous annoncez au client et comment vous le lui annoncez.
Trois séries de règles cadrent votre communication :
- l’article L121-2 vise les allégations fausses ou de nature à induire en erreur sur les caractéristiques du service, ses résultats attendus, son prix, et sur les qualités, les aptitudes et les droits du professionnel ;
- l’article L121-3 vise l’omission d’une information substantielle ; dans une invitation à l’achat qui indique un prix, il s’agit notamment de l’identité et de l’adresse du professionnel, du prix toutes taxes comprises et du droit de rétractation ;
- l’article L121-4 liste des pratiques réputées trompeuses en toutes circonstances, dont l’affirmation fausse qu’un service guérit des maladies et la présentation d’un agrément, d’un label ou d’un certificat que vous n’avez pas.
Que ne pas écrire dans une annonce ?
Le texte ne cite pas la voyance, mais sa logique s’applique à vos mots. Une promesse de résultat précise et garantie (« retour de l’être aimé », « gain assuré ») est une allégation sur le résultat attendu de votre service : si vous ne pouvez pas la démontrer, ne l’écrivez pas. Il en va de même d’un diplôme, d’un label ou d’une « certification » que vous n’avez pas reçu d’un organisme.
Attention
Les avis clients sont encadrés : l’article L121-4 réprime la publication de faux avis et l’affirmation qu’un avis vient d’un client réel sans avoir vérifié qu’il l’est. Ne rédigez jamais un témoignage à la place d’un client.
Le démarchage répété est aussi sanctionné
Le 12 février 2025, la DGCCRF a rendu public un jugement du 19 novembre 2024 : une société qui sollicitait des consommateurs sur le thème de la voyance, plusieurs fois par jour et sans leur accord, avec des désabonnements qui ne fonctionnaient pas, a été condamnée pour pratiques commerciales agressives. Une liste de contacts se bâtit avec un consentement, et un message commercial doit pouvoir s’arrêter à la demande.
L’avis de l’expert-comptable
Faites relire votre site et vos annonces par un juriste avant la mise en ligne, puis gardez une copie datée de chaque version publiée. En cas de contrôle, vous montrez ce que vous avez réellement écrit à la date d’un litige.
Consultation à distance : quelles obligations avec le client ?
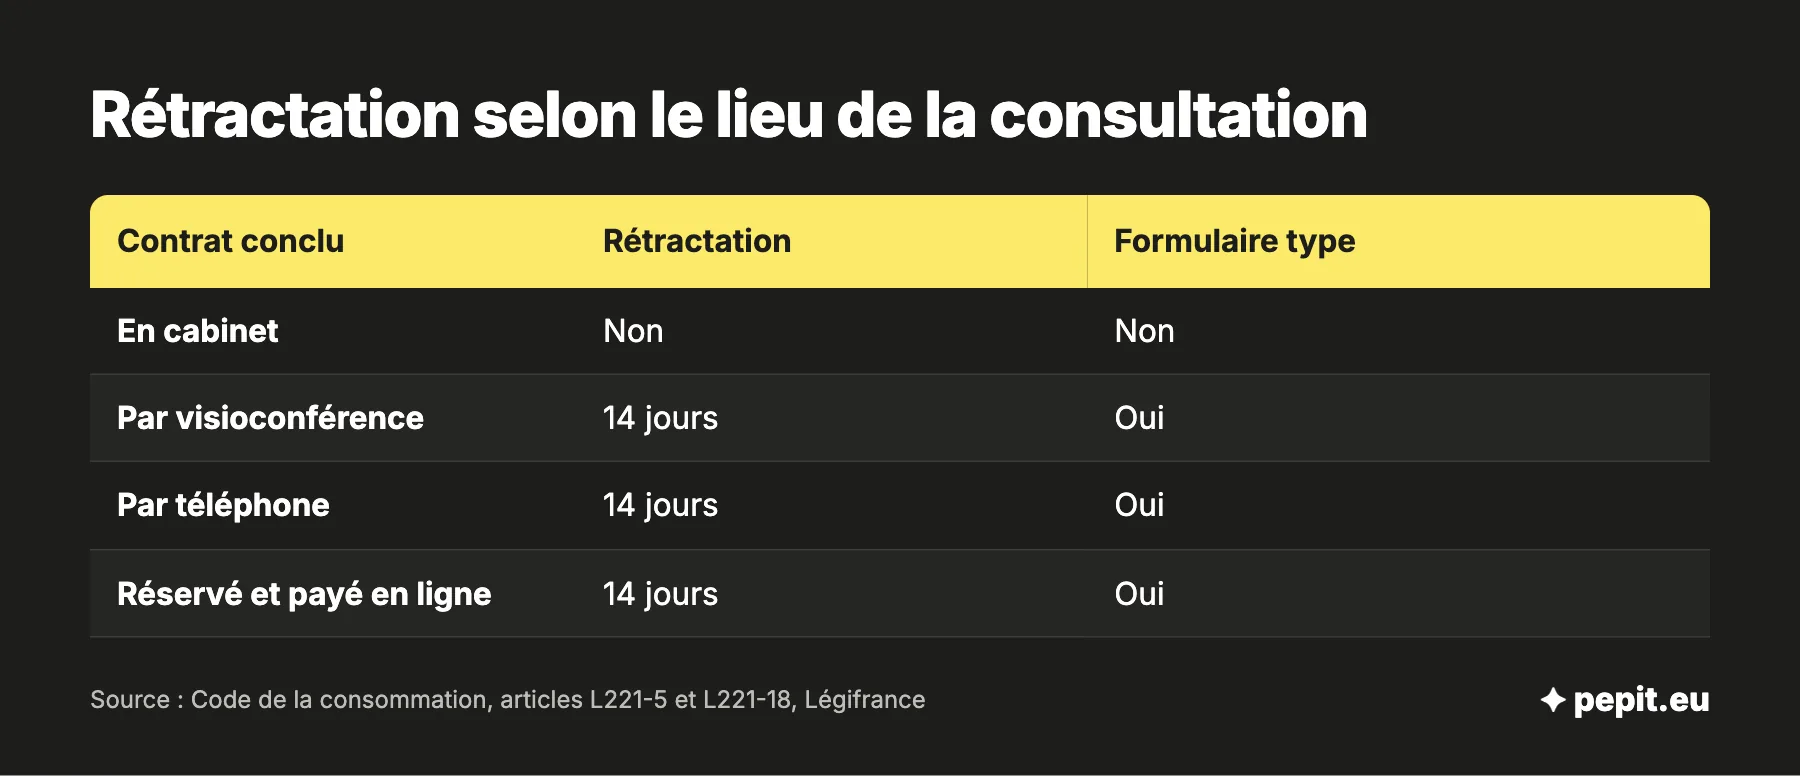
Une consultation réservée ou payée en visioconférence, par téléphone ou par messagerie est un contrat conclu à distance. Le Code de la consommation lui applique une information précontractuelle et un droit de rétractation, car le client est un consommateur.
Que dire au client avant qu’il paie ?
L’article L221-5 impose de fournir, de façon lisible et compréhensible, les principales caractéristiques du service, le prix, votre identité et vos coordonnées, les modalités de règlement des litiges et la possibilité de recourir à un médiateur de la consommation. Ajoutez les conditions du droit de rétractation et le formulaire type. Une durée de consultation, un prix par séance et un moyen de vous joindre doivent donc figurer avant le paiement, pas dans un message envoyé après.
Le droit de rétractation de 14 jours
Le client a 14 jours pour se rétracter d’un contrat conclu à distance, sans donner de motif ; pour un service, le délai court à partir de la conclusion du contrat (article L221-18). Une consultation prévue dans la semaine pose une question : le client peut demander expressément que le service commence avant la fin du délai. S’il se rétracte ensuite, il ne paie que la part du service déjà fournie (article L221-25). Si la consultation est entièrement donnée avant la fin du délai, avec son accord exprès préalable et la reconnaissance qu’il perd son droit, la rétractation n’est plus possible (article L221-28, 1°).
Le compteur d’un taxi se comporte de la même façon : il tourne dès le départ, et le passager qui descend en route paie le trajet déjà fait, pas la course entière. Votre contrat doit prévoir cette demande expresse, sinon le client ne doit rien pour la consultation commencée.
Attention
Sans demande expresse du client avant le début de la consultation, ou si l’information sur le droit de rétractation manque, rien n’est dû pour la part déjà donnée (article L221-25). Faites recueillir cette demande par écrit, au moment de la réservation.
Et si c’est vous qui appelez le client ?
L’appel que vous passez à un consommateur pour lui proposer une consultation est un démarchage téléphonique. L’article L221-16 impose de vous présenter au début de l’appel, de dire que l’appel est commercial, et de l’arrêter si le client s’y oppose. L’article L221-17 interdit le numéro masqué. À partir du 11 août 2026, le client n’est engagé qu’après avoir signé et accepté votre offre sur support durable, par exemple un courriel qu’il conserve.
Un numéro surtaxé suit des règles de tarification propres, que ce guide ne détaille pas : vérifiez-les auprès de l’Arcep avant de lancer un service par téléphone.
Le médiateur de la consommation
Un professionnel qui vend à des consommateurs doit garantir l’accès à un médiateur de la consommation (article L612-1) et communiquer ses coordonnées de façon visible (article L616-1). Choisissez un médiateur référencé, indiquez-le sur votre site et dans vos conditions de vente.
Un médium doit-il facturer la TVA ?
Oui, sauf si vous restez sous la franchise : aucun texte relevé n’exonère la consultation d’un médium. La doctrine fiscale (BOFiP, BOI-TVA-CHAMP-30-10-20-10) exonère les soins à la personne des membres des professions médicales et paramédicales réglementées par le code de la santé publique, et indique que les activités absentes de cette liste paient la TVA dans les conditions de droit commun. Le médium n’y figure pas : sans titre exonérant, la TVA de droit commun s’applique donc.
Sous la franchise en base, c’est-à-dire tant que votre chiffre d’affaires reste sous 37 500 € l’année précédente (41 250 € dans l’année), vous ne facturez pas la TVA. Au-delà, elle s’applique au taux de 20 % ; la franchise en base de TVA explique le calendrier. Sous la franchise, vos factures portent la mention « TVA non applicable, art. 293 B du CGI ».
Le client est un particulier : affichez donc le prix toutes taxes comprises, le seul qui compte pour lui, comme l’article L121-3 le range parmi les informations substantielles. Une ardoise de restaurant n’annonce pas un plat hors taxe, et votre tarif de consultation non plus. Sous la franchise, le prix affiché est le prix payé.
Que reste-t-il de 24 000 € de chiffre d’affaires en micro-BNC ?
Aucune source officielle ne donne de revenu moyen ni de tarif de consultation : ils varient selon la ville, la clientèle et le mode de consultation. Voici donc un calcul sur une hypothèse que vous pouvez remplacer par la vôtre, et non un tarif de marché.
Exemple chiffré
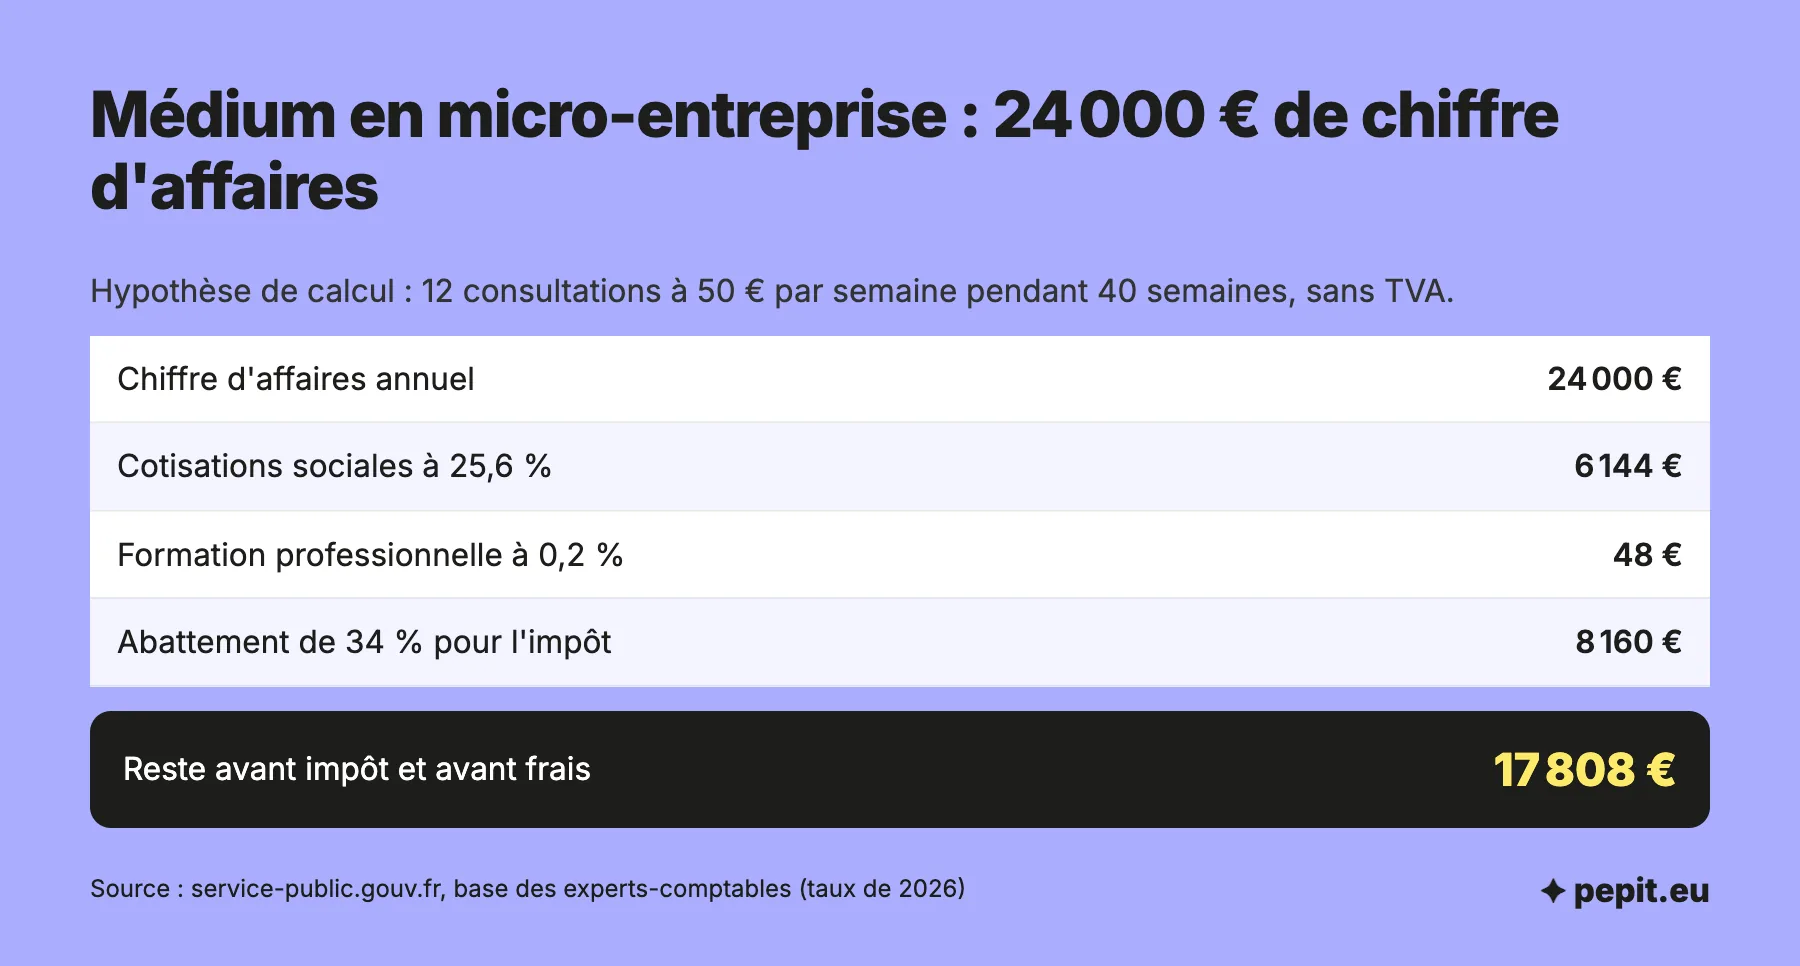
Simulation : un médium donne 12 consultations par semaine à 50 € pendant 40 semaines, sans dépasser le seuil de franchise de TVA.
- Chiffre d’affaires : 12 × 50 = 600 € par semaine, soit 600 × 40 = 24 000 € par an.
- Cotisations sociales : 24 000 × 25,6 % = 6 144 €.
- Contribution à la formation professionnelle : 24 000 × 0,2 % = 48 €.
- Reste avant impôt et avant frais : 24 000 − 6 144 − 48 = 17 808 €, soit environ 1 484 € par mois.
- Base de l’impôt sur le revenu : 24 000 − 34 % d’abattement (8 160 €) = 15 840 €.
Lecture : le cabinet, l’assurance et la publicité se paient sur ce reste, car le régime micro ne déduit pas les frais réels. Avec le versement libératoire (2,2 % du chiffre d’affaires, soit 528 €), l’impôt se paie avec les cotisations, sous condition de revenus du foyer.
Ce calcul ne tient pas compte de l’ACRE. Il montre qu’avec 25,6 % de cotisations, un quart du chiffre d’affaires part avant tout frais : fixez votre tarif en partant du revenu visé.
Quel budget prévoir pour démarrer ?
Aucune source officielle ne donne de fourchette de budget fiable : les frais dépendent de votre mode de consultation. Voici les postes à chiffrer, avec un devis pour chacun :
- Assurance : responsabilité civile professionnelle, avec une attestation qui décrit vos consultations ;
- Lieu de consultation : cabinet loué, pièce à domicile ou consultation à distance seule ;
- Outils à distance : visioconférence, paiement en ligne, agenda de réservation ;
- Relecture juridique : conditions de vente et mentions de votre site ;
- Communication : site, annuaire, carte de visite ;
- Frais de création : immatriculation gratuite en micro-entreprise, 223,56 € TTC pour une SASU.
Questions fréquentes sur le métier de médium
Les questions que se posent le plus souvent les personnes qui veulent exercer comme médium, avec des réponses courtes.
Faut-il un diplôme pour être médium ?
Aucun texte relevé ne réglemente le métier : ni diplôme d’État, ni titre protégé, ni ordre professionnel ne sont signalés. Ne présentez jamais une attestation de formation privée comme un diplôme officiel : l’article L121-4 réprime l’affichage d’un certificat ou d’un label sans autorisation.
Médium auto-entrepreneur : comment déclarer son chiffre d’affaires ?
Le micro-entrepreneur déclare son chiffre d’affaires à l’Urssaf, au rythme mensuel ou trimestriel qu’il a choisi. Même sans recette, vous déclarez « néant » : l’oubli entraîne des pénalités. L’outil de plan de lancement calcule la date de votre première déclaration.
Combien facturer une consultation ?
Le prix est libre : aucune source officielle ne fixe de tarif. L’exemple chiffré plus haut montre un calcul sur une hypothèse, et l’outil de prix minimal part de votre revenu visé et de vos frais. Le prix annoncé doit être toutes taxes comprises et rester celui que le client paie.
Une consultation payée peut-elle être remboursée au client ?
Pour un contrat conclu à distance, le client a 14 jours pour se rétracter. S’il avait demandé expressément que la consultation commence avant la fin du délai, il paie la part déjà donnée ; si elle est entièrement donnée avec son accord exprès préalable, il ne peut plus se rétracter. Votre contrat doit le dire clairement.
Sources
- BOFiP : BNC, professions dont la classification fiscale a donné lieu à des solutions (BOI-BNC-CHAMP-10-10-20-40)
- BOFiP : champ d'application de la TVA, soins à la personne (BOI-TVA-CHAMP-30-10-20-10)
- Légifrance : Code de la consommation, pratiques commerciales trompeuses (articles L121-2 à L121-5)
- Légifrance : Code de la consommation, contrats à distance (articles L221-1 à L221-29)
- Légifrance : Code de la consommation, droit de rétractation (articles L221-18 à L221-28)
- Insee : NAF rév. 2, sous-classe 96.09Z, autres services personnels n.c.a.
- Service-public.gouv.fr : régime micro-social, taux de 2026
- Service-public.gouv.fr : régime fiscal de la micro-entreprise
- Service-public.gouv.fr : franchise en base de TVA
- Bpifrance Création : liste des professions libérales