Fiche métier
Masseur bien-être · praticien en massage
- Statut conseillé
- Micro-entrepriseSociété quand les frais ou le chiffre d’affaires augmentent
- Diplôme ou titre
- Aucune qualification exigéeModelage de confort sans visée esthétique (Bpifrance)
- Budget de départ
- Postes de dépenseFormation, matériel, assurance, lieu, communication
- Régime fiscal
- Micro-BNC ou micro-BICNon tranché par une source officielle
- TVA
- TVA de droit communFranchise jusqu’à 37 500 € (41 250 € toléré)
- Cotisations sociales
- 25,6 % ou 21,2 % du CABNC ou BIC services, taux de 2026
Sources : Code de la santé publique (L4321-1, L4323-4, L4323-5), BOFiP, MACSF, Bpifrance Création, Insee, service-public.gouv.fr, base des experts-comptables. Taux en vigueur en 2026.
Faut-il un diplôme pour devenir masseur bien-être ?
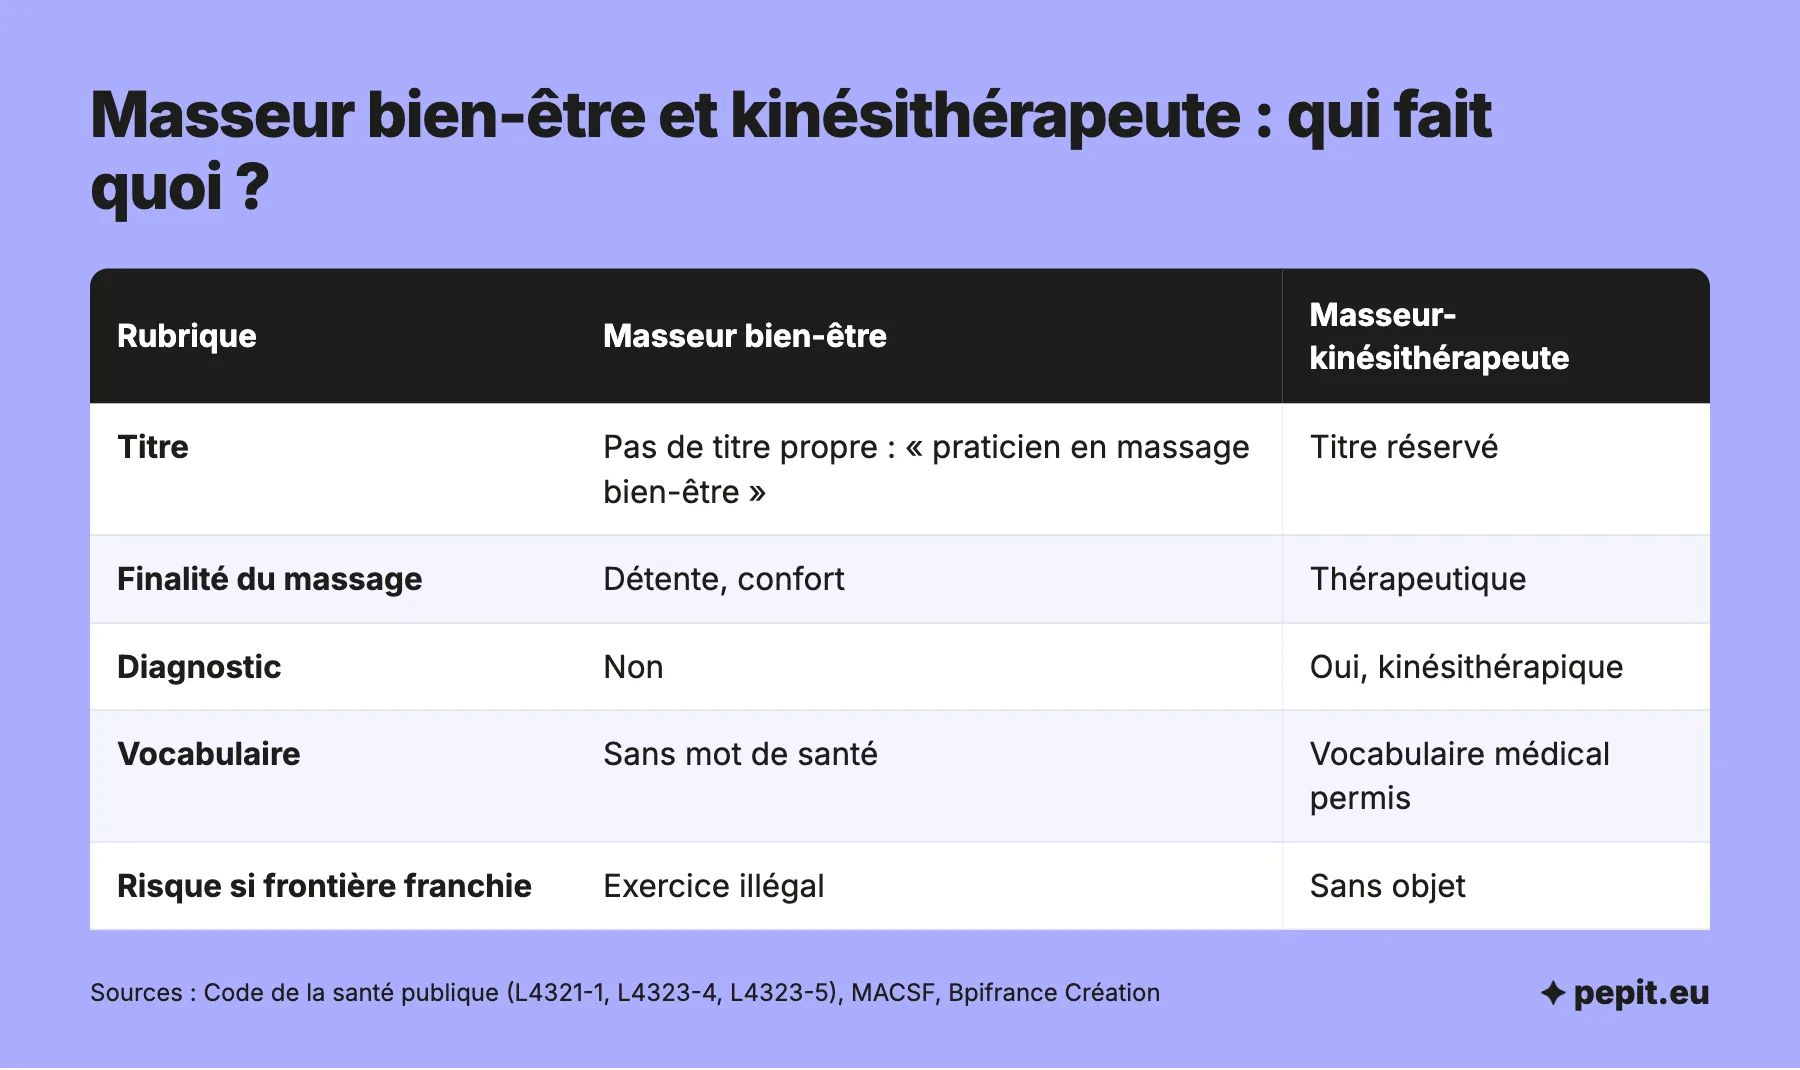
Selon Bpifrance Création, les modelages uniquement de confort, sans visée esthétique, ne sont pas soumis à qualification professionnelle ; la loi, elle, trace une frontière avec la kinésithérapie, et c’est elle qui compte pour un futur praticien. Les formations privées existent, mais elles ne sont pas une condition d’accès relevée par un texte.
Trois repères suffisent pour démarrer :
- le massage de bien-être, de détente ou de confort peut être pratiqué librement ;
- le massage à but thérapeutique relève de la masso-kinésithérapie ;
- l’usage sans droit de la qualité de masseur-kinésithérapeute ou de masseur est puni comme une usurpation de titre (article L4323-5) : vous ne pouvez pas porter ces titres.
Où s’arrête le massage de bien-être ?
Le Code de la santé publique (article L4321-1) ne définit plus la masso-kinésithérapie par le massage : depuis la loi de 2016, il parle de promotion de la santé, de prévention, de diagnostic kinésithérapique et de traitement. La chambre criminelle de la Cour de cassation a jugé le 29 juin 2021 que la compétence exclusive des masseurs-kinésithérapeutes est restreinte aux massages à but thérapeutique. Le 17 septembre 2024, elle a constaté que la notion de massage « bien-être » n’est définie par aucun texte : l’élément matériel de l’exercice illégal manquait et le praticien n’a pas été sanctionné. La MACSF, assureur des professionnels de santé, rapporte ces deux décisions.
Le risque n’a pas disparu pour autant : l’exercice illégal de la masso-kinésithérapie est puni de deux ans de prison et 30 000 € d’amende (article L4323-4), peines portées à cinq ans et 75 000 € si l’infraction passe par un service de communication en ligne, et la MACSF note que la finalité d’un massage reste difficile à qualifier. Le monopole des kinés ne couvre plus tout massage, mais un juge regarde ce que vous promettez.
Attention
Pas de mot de santé sur votre site, vos cartes ou vos réseaux : ni soulager, ni traiter, ni rééduquer, ni douleur, ni pathologie. Ne vous présentez jamais comme « masseur-kinésithérapeute » ni comme « masseur » tout court. Écrivez « massage de bien-être » ou « de détente » et décrivez la sensation, pas un effet sur le corps.
Masseur, praticien en massage bien-être : quel mot choisir ?
« Devenir masseur » est la façon dont on cherche le métier, mais sur vos supports préférez praticien en massage bien-être : le mot « masseur » seul est un titre que l’article L4323-5 protège aux côtés de « masseur-kinésithérapeute » et de « gymnaste médical » : son usage sans droit est puni comme une usurpation de titre. La portée exacte pour un praticien de bien-être n’est pas tranchée par les textes relevés, donc écartez le mot « masseur » seul de vos supports.
Une carte de restaurant qui annonce « plat du jour » reste une carte de restaurant ; celle qui écrit « plat qui guérit le cholestérol » sort de son métier. Sur votre site, la finalité affichée pèse dans la qualification de ce que vous faites.
L’avis de l’expert-comptable
Faites relire vos supports et vos conditions de vente par votre assureur avant de les publier. Une phrase de trop sur un « effet » suffit à brouiller la frontière avec un acte de santé, et votre assurance doit nommer le massage de bien-être.
Quelles démarches pour s’installer comme masseur bien-être ?
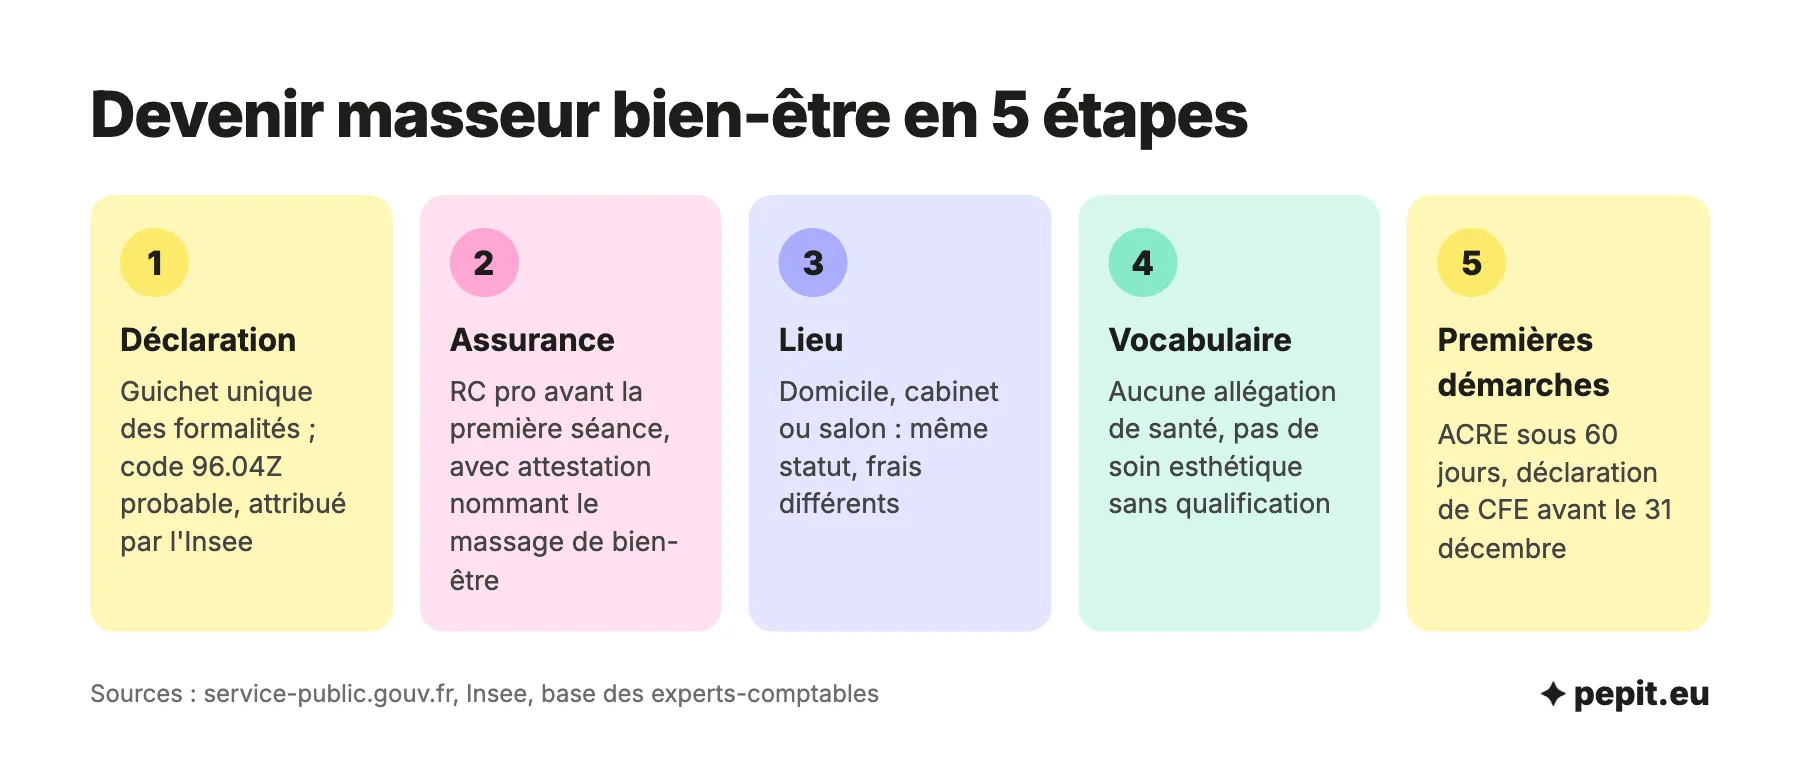
L’installation tient en quelques étapes, de la déclaration d’activité aux premières déclarations fiscales. Indiquez la date de votre première séance facturée : l’outil place les échéances sur un calendrier à ajouter à votre agenda.
- vous déclarez l’activité sur le guichet unique ;
- vous souscrivez une assurance de responsabilité civile professionnelle ;
- vous choisissez le lieu : domicile, cabinet ou salon ;
- vous évitez les soins esthétiques sans qualification ;
- vous faites vos premières démarches fiscales et sociales.
Déclarer son activité et son code NAF
Vous déclarez le début d’activité sur le guichet unique des formalités des entreprises, qui enregistre aussi la nature de l’activité. Le code d’activité probable est le 96.04Z « Entretien corporel » : l’Insee y range les instituts de massage et en exclut les massages médicaux. L’attribution finale revient à l’Insee à l’immatriculation, donc comptez sur ce code sans l’affirmer.
Domicile, cabinet ou salon : que changer ?
Le statut ne change pas selon le lieu : micro-entreprise au départ dans les trois cas. Ce qui change, ce sont les frais : un salon ou une cabine louée pèsent sur votre trésorerie, un massage à domicile ajoute des frais de déplacement que le régime micro ne déduit pas. Pour un local ou votre domicile, renseignez-vous auprès de la mairie, de votre copropriété et de votre assureur : aucune règle officielle propre au massage n’a été relevée.
Le piège du soin esthétique
Les soins esthétiques forment une activité réglementée. Selon Bpifrance Création, les modelages uniquement de confort, sans visée esthétique, ne sont pas soumis à qualification, alors que l’activité esthétique exige un CAP, un BP, un bac pro, un BTS ou un brevet de maîtrise, ou à défaut trois ans d’expérience. Un salon qui ajoute des modelages à visée esthétique ou d’autres soins esthétiques change donc de cadre.
S’assurer avant la première séance
Aucune source officielle ouverte n’impose une assurance au praticien en massage bien-être, mais la responsabilité civile professionnelle reste de la prudence : un client qui se plaint d’une douleur après une séance peut engager votre responsabilité. Demandez une attestation qui nomme votre activité.
Les premières démarches fiscales et sociales
Demandez l’ACRE dans les 60 jours qui suivent le début d’activité si vous y avez droit (les aides à la création d’entreprise détaillent les conditions). Déposez la déclaration initiale de CFE avant le 31 décembre de l’année de création : elle n’est pas due cette année-là, mais, selon la base des experts-comptables, un oubli expose à une imposition sans exonération.
Micro-entreprise : BIC ou BNC pour un masseur bien-être ?
Pour démarrer, la micro-entreprise est le choix le plus simple : formalités légères, cotisations proportionnelles au chiffre d’affaires, rien à payer sans recette. Une question reste ouverte : aucune source officielle ouverte ne dit si le massage bien-être relève des BNC (activité libérale) ou des BIC (artisanale ou commerciale). Le guichet unique et l’Urssaf tranchent à l’immatriculation ; voici donc les deux cas chiffrés.
Votre classement change le taux de cotisations, l’abattement de l’impôt et le taux de la contribution à la formation. Indiquez votre revenu visé et vos frais : l’outil calcule le prix minimal d’une séance, avec l’hypothèse BNC, la plus prudente.
Le tableau compare les deux classements en micro-entreprise, puis la société.
| Critère | Micro en BNC | Micro en BIC services | SASU | EURL (gérant majoritaire) |
|---|---|---|---|---|
| Plafond de chiffre d’affaires | 83 600 € | 83 600 € | Aucun plafond | Aucun plafond |
| Cotisations sociales | 25,6 % du chiffre d’affaires | 21,2 % du chiffre d’affaires | Environ 80 % de la rémunération nette | Environ 50 % du revenu d’activité |
| Abattement pour l’impôt | 34 % | 50 % | Sans objet (frais réels) | Sans objet (frais réels) |
| Versement libératoire | 2,2 % du chiffre d’affaires (option, sous conditions de revenus) | 1,7 % du chiffre d’affaires (option, sous conditions de revenus) | Sans objet | Sans objet |
| Contribution à la formation | 0,2 % du chiffre d’affaires | 0,1 % (commerçant) ou 0,3 % (artisan) | Selon la société | Selon la société |
| Sans recette ou sans rémunération | Pas de cotisations | Pas de cotisations | Pas de cotisations si aucun salaire | Cotisations minimales |
| Frais réels (local, matériel, formation) | ❌ remplacés par l’abattement | ❌ remplacés par l’abattement | ✅ déductibles | ✅ déductibles |
| Impôt sur les sociétés | Sans objet | Sans objet | 15 % jusqu’à 42 500 € de bénéfice (sous conditions), puis 25 % | Selon l’option choisie |
| Protection sociale | Sécurité sociale des indépendants | Sécurité sociale des indépendants | Régime général, comme un salarié | Sécurité sociale des indépendants |
Quand rester en micro-entreprise ?
Tant que vos frais restent faibles et que votre chiffre d’affaires reste sous 83 600 €. Un seul dépassement ne vous fait pas sortir du régime : il faut dépasser le plafond deux années de suite. La comptabilité d’un micro-entrepreneur reste légère.
Quand passer en société ?
Quand un local, du matériel ou la formation pèsent plus que l’abattement : seule une société déduit les frais réels. Aucune source officielle ne donne de seuil de chiffre d’affaires pour basculer. Les modalités sont détaillées dans l’article sur le passage de la micro-entreprise à la SASU. Si vous franchissez ce cap, Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’une société sur devis.
Que reste-t-il de 30 000 € de chiffre d’affaires en micro-entreprise ?
Aucune source officielle ne donne de revenu moyen ni de tarif pour un masseur bien-être : ils varient selon la ville, le lieu et la clientèle. Voici un calcul sur une hypothèse que vous pouvez remplacer par la vôtre, dans les deux classements possibles.
Exemple chiffré
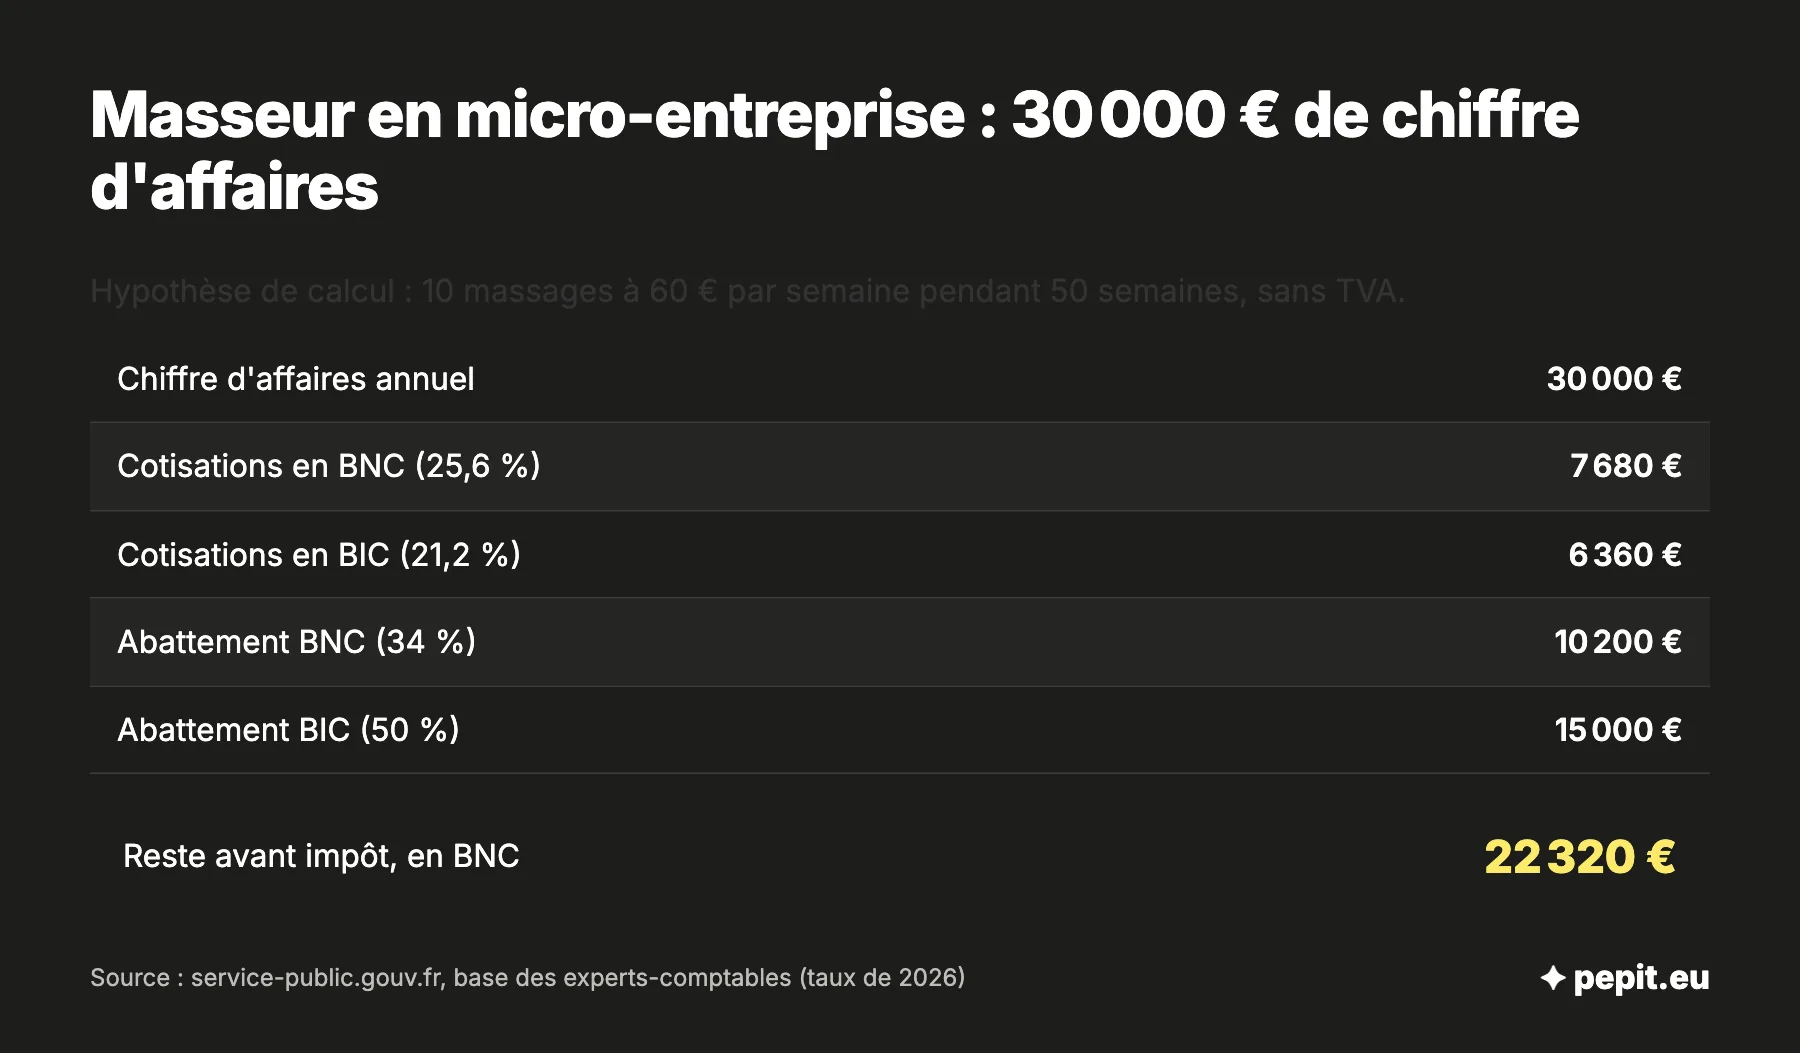
Simulation : un praticien facture 10 massages par semaine à 60 € pendant 50 semaines, sans dépasser le seuil de franchise de TVA.
- Chiffre d’affaires : 10 × 60 = 600 € par semaine, soit 600 × 50 = 30 000 € par an.
- Cotisations en BNC : 30 000 × 25,6 % = 7 680 €, soit un reste de 22 320 € avant impôt et avant frais.
- Cotisations en BIC services : 30 000 × 21,2 % = 6 360 €, soit un reste de 23 640 € avant impôt et avant frais.
- Base de l’impôt sur le revenu : 30 000 − 34 % (10 200 €) = 19 800 € en BNC ; 30 000 − 50 % (15 000 €) = 15 000 € en BIC.
Lecture : le classement BIC laisse 1 320 € de plus après cotisations et une base d’impôt plus basse. Les frais (table, huiles, local, assurance, déplacements) se paient sur ce reste, car le régime micro ne déduit pas les frais réels. La contribution à la formation n’est pas retranchée ici.
Ce calcul ne tient pas compte de l’ACRE. Retenez surtout qu’un quart du chiffre d’affaires part en cotisations en BNC avant tout frais : fixez vos tarifs à partir du revenu visé, pas des prix du quartier.
Un masseur bien-être facture-t-il la TVA ?
Oui, sauf sous la franchise en base : la doctrine fiscale (BOFiP BOI-TVA-CHAMP-30-10-20-10) réserve l’exonération aux membres des professions médicales et paramédicales réglementées par le Code de la santé publique, comme les masseurs-kinésithérapeutes, et les autres activités paient la TVA de droit commun, à 20 %. Le massage de bien-être n’y est pas nommé : un praticien qui n’est pas kinésithérapeute n’entre pas dans ce champ.
Sous la franchise, vous ne facturez pas la TVA tant que votre chiffre d’affaires reste sous 37 500 € l’année précédente (41 250 € dans l’année). Au-delà, elle s’applique ; la franchise en base de TVA explique le calendrier. Vos factures portent la mention « TVA non applicable, art. 293 B du CGI » jusqu’au 31 décembre 2026, puis « TVA non applicable, art. L. 223-3 du CIBS » à partir du 1er janvier 2027.
Quel budget prévoir pour démarrer ?
Aucune source officielle ne donne de fourchette de budget fiable : le prix d’une formation ou d’un local varie beaucoup. Voici les postes à chiffrer, avec un devis pour chacun :
- Formation : programme, heures de pratique, certification éventuelle ;
- Matériel : table de massage, huiles, linge, musique ;
- Assurance : responsabilité civile professionnelle, avec une attestation qui nomme le massage de bien-être ;
- Lieu : cabine louée, salon ou aménagement du domicile ;
- Communication : site, photos, annuaire, carte de visite.
Questions fréquentes sur le métier de masseur bien-être
Les questions que se posent le plus souvent les futurs praticiens, avec des réponses courtes.
Quelle est la différence entre un kiné et un masseur bien-être ?
Le kinésithérapeute porte un titre réservé : il pose un diagnostic kinésithérapique et traite. Le praticien en massage bien-être propose de la détente, sans vocabulaire médical ni promesse de soulager. La frontière tient à la finalité du massage, pas à la technique des mains.
Combien gagne un masseur bien-être ?
Aucune source officielle ne donne de salaire ni de revenu moyen : le tarif d’une séance est libre. L’exemple chiffré montre ce que laissent 30 000 € de chiffre d’affaires ; l’outil de prix minimal part de votre revenu visé.
Peut-on devenir masseur à domicile ?
Oui, sous les mêmes règles de vocabulaire : aucune allégation de santé. Prévoyez vos frais de déplacement, non déductibles en micro-entreprise, et vérifiez auprès de votre assureur que le domicile du client est couvert.
Masseur bien-être auto-entrepreneur : peut-on démarrer sans société ?
Oui, la micro-entreprise est une entreprise individuelle : pas de capital, pas de statuts. Vous déclarez votre chiffre d’affaires à l’Urssaf au rythme choisi, mensuel ou trimestriel, même à zéro.
Faut-il une formation reconnue par l’État ?
Aucun texte relevé ne l’impose pour le massage de bien-être. Une certification inscrite au répertoire national peut rassurer vos clients, et vous vérifiez sa fiche avant de payer : durée, heures de pratique, organisme.
Sources
- Service-public.gouv.fr : régime fiscal de la micro-entreprise
- Service-public.gouv.fr : franchise en base de TVA
- Légifrance : Code de la santé publique, exercice illégal de la masso-kinésithérapie (L4323-4)
- Insee : NAF 96.04Z, entretien corporel
- Légifrance : Code de la santé publique, usurpation du titre de masseur-kinésithérapeute ou de masseur (L4323-5)