Fiche métier
Graphiste · designer graphique freelance
- Statut conseillé
- Artiste-auteurMicro-entreprise réservée aux activités annexes
- Diplôme ou titre
- Aucun diplôme obligatoireProfession non réglementée
- Budget de départ
- Postes de dépenseMatériel, logiciels, assurance, local
- Régime fiscal
- BNC, micro-BNC possibleAbattement de 34 %, plafond de 83 600 €
- TVA
- Franchise jusqu’à 50 000 €Sur les cessions de droits ; seuil majoré : 55 000 €
- Cotisations sociales
- Urssaf artistes-auteursBase sociale : CA moins 34 %, plus 15 %
Sources : Service-public.gouv.fr (fiches F36832, F22428, F23749, F36428, F21746), Sécurité sociale des artistes-auteurs, Ircec, base des experts-comptables, INSEE (Sirene). Taux et seuils en vigueur en 2026.
Faut-il un diplôme pour devenir graphiste ?
Non : aucun diplôme n’est obligatoire pour devenir graphiste, car le métier n’est pas une profession réglementée. Une formation en design ou en école d’art reste conseillée. Un employeur demande le diplôme, alors qu’un indépendant convainc d’abord par son portfolio, que service-public.fr appelle « l’élément persuasif le plus efficace » pour obtenir une commande.
Trois repères avant de vous lancer :
- le portfolio doit être prêt avant le lancement ;
- les logiciels de création graphique doivent être maîtrisés, alors que savoir dessiner n’est pas indispensable ;
- on peut travailler comme artiste-auteur dès 16 ans, mais créer une entreprise individuelle, micro-entreprise comprise, demande d’avoir 18 ans.
Que fait un graphiste freelance ?
Le graphiste doit faire passer un message par des éléments visuels : logo, charte graphique, maquette de livre, packaging, identité d’un site web, motion design. Les supports vont du papier au numérique et à la vidéo. Selon le projet, il s’appuie sur un illustrateur, un photographe ou un imprimeur.
Ses créations sont protégées par le droit d’auteur, et c’est ce point qui décide de son statut : il ne vend pas du temps seulement, il cède le droit d’utiliser son œuvre.
Artiste-auteur ou micro-entreprise : quel statut pour un graphiste freelance ?
Le graphiste professionnel a le statut d’artiste-auteur au regard de la sécurité sociale : ses créations relèvent du régime des artistes-auteurs, géré par l’Urssaf. La micro-entreprise reste possible pour des activités annexes, mais pas pour facturer ses œuvres.
Le permis B ne dispense pas du permis poids lourd parce qu’on tient le même volant : la micro-entreprise couvre vos prestations annexes, pas la facturation de vos créations.
Le tableau compare les deux cadres sur les critères qui comptent pour un graphiste.
| Critère | Artiste-auteur (création) | Micro-entreprise (activités annexes) |
|---|---|---|
| Ce que vous y facturez | Logos, chartes, affiches : vos créations | Activités sans caractère artistique, ou accessoires au-delà de 14 424 € |
| Facturer ses œuvres | ✅ Oui, en cession de droits | ❌ Non |
| Déclaration d’activité | Guichet unique, puis affiliation par l’Urssaf | Guichet unique |
| Cotisations | Urssaf des artistes-auteurs, chaque trimestre | Déclaration du chiffre d’affaires, chaque mois ou trimestre |
| Revenus imposés en | BNC | BNC ou BIC selon l’activité |
| Régime fiscal | Micro-BNC (abattement de 34 %) sous 83 600 €, sinon déclaration contrôlée | Plafond de 83 600 € pour les services |
| Franchise de TVA | 50 000 € (seuil majoré de 55 000 €) sur les cessions | 37 500 € (seuil majoré de 41 250 €) pour les services |
| Protection sociale | Prestations d’assurances sociales des salariés, sans chômage de droit commun | Sécurité sociale des indépendants |
| CFE | Exonération si l’activité se limite à la création d’œuvres | Due, exonérée la première année |
Pourquoi pas la micro-entreprise pour facturer ses logos ?
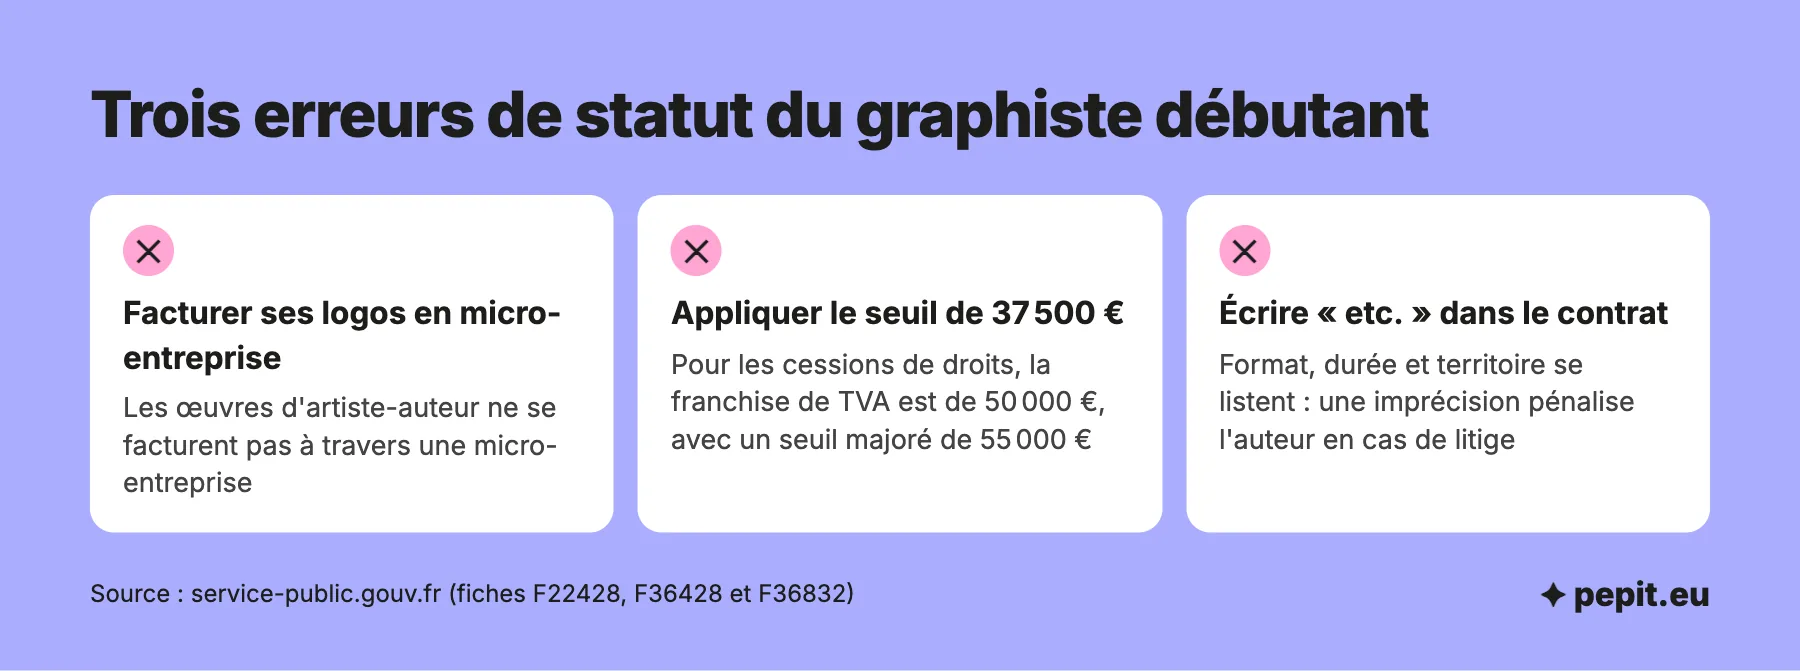
Selon service-public.fr, une activité créative relève obligatoirement du régime des artistes-auteurs : vous ne pouvez pas facturer vos œuvres à travers une micro-entreprise, et le double statut n’est pas envisageable dans la même profession. Un logo, une charte ou une affiche se facturent donc en cession de droits.
Attention
Les ateliers et les cours restent dans le régime des artistes-auteurs jusqu’à 14 424 € par an, à condition d’avoir déclaré un revenu artistique principal l’année en cours ou l’une des deux années précédentes. Au-delà, la part en trop passe au régime des travailleurs indépendants.
Peut-on être graphiste auto-entrepreneur ?
Oui, mais pas pour les créations. Vous pouvez cumuler le régime des artistes-auteurs avec une micro-entreprise pour les activités sans caractère artistique ou, au-delà de 14 424 €, pour les activités accessoires. Service-public.fr cite comme activités parallèles l’enseignement en arts graphiques et le conseil en communication, exercés en profession libérale.
Vous gardez alors un seul Siren et, en principe, un seul Siret, le même sur toutes vos factures, et les cotisations restent dues pour chaque activité. Aucune liste officielle consultée ne dit quelle prestation de graphiste relève de quel cadre : faites confirmer le classement de chacune par l’Urssaf avant de la facturer.
Quand envisager une société ?
Aucune source officielle ne fixe un revenu à partir duquel une société devient plus intéressante. Les critères sont ceux de tout indépendant : des frais réels importants, un besoin de protection sociale de salarié, des associés, une rémunération que vous voulez limiter. Pour vos activités annexes, ils se retrouvent dans l’article pour choisir entre micro-entreprise et SASU.
L’avis de l’expert-comptable
Avant de créer une société, listez ce que vous y feriez passer : aucun texte relevé ne dit si vos cessions de droits peuvent être facturées par une société plutôt qu’en nom propre. Faites valider ce point par l’Urssaf et un professionnel avant de payer les frais de création. Pepit, cabinet d’expertise comptable en ligne, étudie ce choix sur devis. Les formules et les prix sont détaillés sur la page expert-comptable pour freelance.
Quelles démarches faire pour s’installer comme graphiste ?
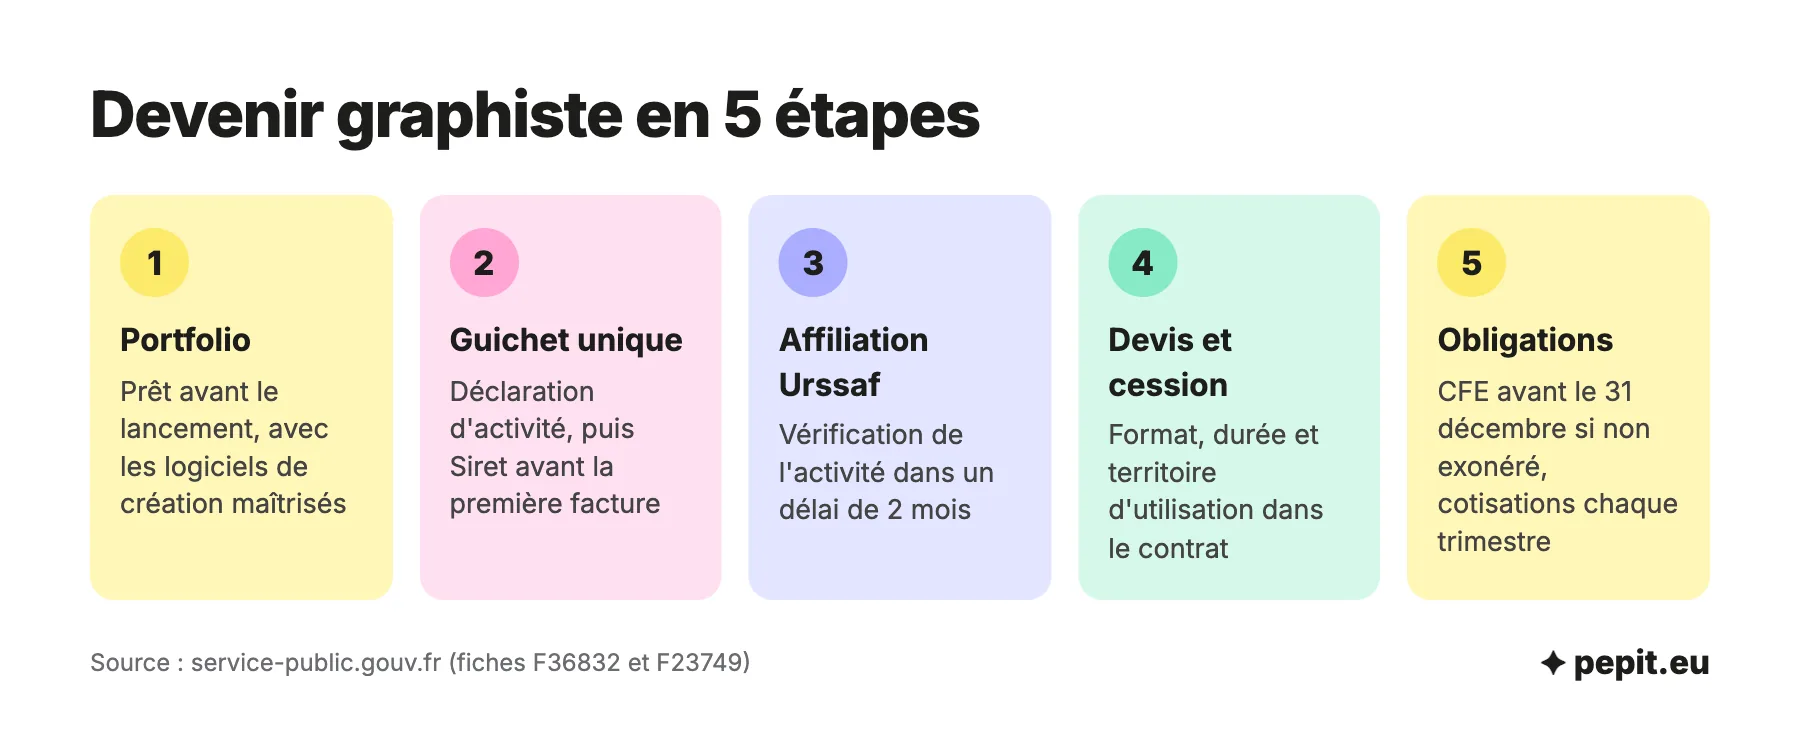
L’installation tient en cinq étapes, du portfolio aux premières obligations. Indiquez la date de votre première facture de création : l’outil date les étapes administratives (guichet unique, affiliation, domicile, contrat de cession, CFE), avec un export vers votre agenda.
- vous préparez votre portfolio et vos outils de création ;
- vous déclarez votre activité sur le guichet unique ;
- vous attendez l’affiliation de l’Urssaf au régime des artistes-auteurs ;
- vous faites signer un devis et un contrat de cession ;
- vous réglez vos premières obligations fiscales et sociales.
Déclarer son activité au guichet unique
L’artiste-auteur indépendant est considéré comme un entrepreneur individuel : vous déclarez votre activité sur le guichet des formalités des entreprises. Vous recevez ensuite un Siren, un Siret et un code APE, généralement 7410 Z pour un graphiste. Attendez le Siret avant d’émettre votre première facture.
S’affilier à l’Urssaf et déclarer ses revenus
L’affiliation suit la déclaration d’activité : l’Urssaf vérifie dans un délai de 2 mois que l’activité relève du régime des artistes-auteurs, puis envoie un courrier d’affiliation. Chaque année, vous déclarez vos revenus artistiques en ligne auprès de l’Urssaf Limousin, ce qui est obligatoire depuis le 1er janvier 2026, et vous payez vos cotisations chaque trimestre, les 15 janvier, avril, juillet et octobre.
Les revenus déclarés en BNC dispensent du précompte, la retenue de cotisations que certains clients, comme les éditeurs, opèrent sur la rémunération des artistes-auteurs : l’inscription à l’Urssaf des artistes-auteurs vaut dispense.
Travailler chez soi ou en coworking
Quel que soit votre lieu de travail, vous déclarez cette adresse professionnelle. Si vous travaillez à domicile, prévenez les impôts du changement d’usage d’une partie de votre logement dans les 3 mois qui suivent le début d’activité ; aucune autorisation n’est à demander, mais vérifiez le bail et les règles d’urbanisme. Un espace de coworking partage les frais d’équipement et de salle de réunion.
Payer ou non la CFE
Les graphistes dont l’activité se limite à la création d’œuvres graphiques sont exonérés de cotisation foncière des entreprises. Ceux qui exécutent des travaux d’après des modèles fournis par des tiers ne le sont pas : ils déposent la déclaration initiale (formulaire 1447-C-SD) avant le 31 décembre de l’année de création, et la cotisation n’est pas due cette année-là.
Comment facturer ses créations : cession de droits et devis ?
Facturer une création, c’est facturer le droit de l’utiliser : le client reçoit une cession de droits d’exploitation. Elle se définit par trois paramètres, qu’on regroupe dans un contrat de cession.
- Format : web ou print, nombre d’exemplaires, nombre de déclinaisons (carte de visite, plaquette, banderole) ;
- Durée : de 1 à 3 mois pour une campagne publicitaire, 10 ans pour le logo d’un artisan, par exemple ;
- Territoire : diffusion locale, nationale ou internationale.
La clé d’un appartement loué ouvre la porte, mais elle ne donne pas le droit de le sous-louer : le client d’un graphiste reçoit l’usage que le contrat décrit, et rien d’autre. Le contrat dit qui détient les droits (vous), qui utilise l’œuvre, comment, combien de temps et où. Un « etc. » dans la liste des droits cédés pénalise l’auteur en cas de litige.
Quelles mentions mettre sur le devis et la facture ?
Le devis n’est pas obligatoire, mais il est conseillé : il doit être signé par vous et le client avant tout travail de création, et indiquer votre tarif. Outre le format, la durée et le territoire, les devis, factures et contrats portent :
- votre numéro Siret, et votre code APE si vous le souhaitez ;
- votre numéro de TVA intracommunautaire ou, en franchise de TVA, la mention « TVA non applicable, art. 293 B du CGI » (« art. L. 223-3 du CIBS » à partir du 1er janvier 2027) ;
- la clause de cession de droits, avec les références du Code de la propriété intellectuelle, et la précision d’une cession exclusive ou non ;
- les conditions de vente : délai de paiement et pénalité en cas de retard.
Les mentions obligatoires d’une facture avec TVA sont détaillées à part.
L’avis de l’expert-comptable
Faites apparaître sur le devis ce qui relève de la cession de droits et ce qui relève d’une autre prestation : ces opérations n’ont pas le même taux de TVA, et le client voit ce qu’il achète.
Quel tarif facturer ?
Aucune source officielle ne fixe de tarif journalier minimal. La fiche de service-public.fr indique, pour un débutant, un coût horaire de 60 à 90 € de l’heure, et précise que les tarifs varient selon l’expérience, la localité et le statut. Elle conseille de fixer ses honoraires avant de rédiger le devis.
Quelle TVA facturer quand on est graphiste ?
Le taux dépend de l’opération facturée, et le seuil de la franchise n’est pas celui d’un prestataire de services ordinaire. Trois questions se posent : le taux, le seuil et la retenue.
Quels taux appliquer ?
Le tableau donne les taux de service-public.fr pour un artiste-auteur.
| Opération | Taux de TVA |
|---|---|
| Cession de droits d’auteur (reproduction, exploitation) | 10 % |
| Vente d’une œuvre originale par son auteur | 5,5 % |
| Toutes les autres opérations | 20 % |
À partir de quel chiffre d’affaires facturer la TVA ?
Sur vos recettes artistiques, la franchise en base s’applique si votre chiffre d’affaires de l’année précédente reste sous 50 000 €. Vous facturez alors hors taxes, avec la mention « TVA non applicable, art. 293 B du CGI » (« art. L. 223-3 du CIBS » à partir du 1er janvier 2027, l’ancienne mention restant admise jusqu’au 30 juin 2028). Si le chiffre d’affaires de l’année en cours dépasse 55 000 €, la TVA s’applique dès la date du dépassement. Si vous dépassez 50 000 € sur une année, vous perdez la franchise dès le 1er janvier suivant. Le calendrier complet figure dans l’article sur les seuils de la franchise de TVA.
Attention
Les seuils de 37 500 € et 41 250 € sont ceux des prestations de services ordinaires. Pour les cessions de droits, ce sont 50 000 € et 55 000 € ; pour les activités accessoires, 35 000 € et 38 500 €.
Vous pouvez aussi opter pour la TVA, même sous le seuil, pour une période de 2 ans renouvelable : cela permet de déduire la TVA des achats professionnels.
La retenue de TVA de 9,20 % vous concerne-t-elle ?
Cette retenue à la source ne concerne que les droits versés par des éditeurs, des producteurs ou des organismes de gestion collective comme la Sacem. Le diffuseur déclare et acquitte la TVA pour votre compte : 10 % de TVA moins un droit à déduction forfaitaire de 0,80 %, soit une retenue nette de 9,20 %. Pour un éditeur, elle ne vaut que dans le cadre d’un contrat d’édition ; hors contrat d’édition, vous déclarez la TVA vous-même. Un client qui n’est ni éditeur, ni producteur, ni organisme de gestion collective ne retient rien : vous facturez la TVA, ou mentionnez la franchise.
Que reste-t-il de 30 000 € de chiffre d’affaires en micro-BNC ?
Les cotisations d’un artiste-auteur ne se calculent pas sur le chiffre d’affaires brut. En micro-BNC, l’Urssaf part du chiffre d’affaires déclaré, retire un abattement de 34 %, puis ajoute une majoration de 15 % : c’est la base sociale. Sur cette base, les taux des revenus 2026 sont : assurance vieillesse 6,90 % (dont 0,75 point pris en charge par l’État), CSG 9,20 %, CRDS 0,50 % et contribution à la formation professionnelle 0,35 %. La cotisation maladie de 0,40 % est entièrement prise en charge par l’État.
Dès une assiette sociale de 7 212 € sur une année civile (600 fois le Smic horaire de 2026), vous avez droit aux indemnités journalières et à la validation de 4 trimestres de retraite. Le statut ne donne pas accès aux allocations chômage de droit commun.
S’y ajoute la retraite complémentaire des artistes-auteurs (RAAP), gérée par l’Ircec : elle est obligatoire dès que l’assiette sociale de l’année précédente atteint 10 692 €, au taux de 8 % de cette assiette, ou de 4 % sur demande entre 10 692 € et 32 075 €.
Exemple chiffré
Simulation : un graphiste facture 12 identités visuelles à 2 500 € dans l’année, sans dépasser le seuil de franchise de TVA.
- Chiffre d’affaires : 12 × 2 500 = 30 000 €.
- Base sociale : 30 000 × (1 − 34 %) = 19 800 €, puis 19 800 × 1,15 = 22 770 €.
- Assurance vieillesse : 22 770 × 6,15 % (6,90 % moins 0,75 point) = 1 400 €.
- CSG et CRDS : 22 770 × 98,25 % × (9,20 % + 0,50 %) = 2 170 €.
- Formation professionnelle : 22 770 × 0,35 % = 80 €.
- Total des cotisations et contributions : 1 400 + 2 170 + 80 = 3 650 €.
- Retraite complémentaire (RAAP), due à partir de l’année suivante : 22 770 × 8 % = 1 822 €, ou 911 € au taux réduit de 4 %.
- Reste avant impôt et avant frais : 30 000 − 3 650 − 1 822 = 24 528 €, soit environ 2 044 € par mois.
- Base de l’impôt sur le revenu : 30 000 − 34 % d’abattement (10 200 €) = 19 800 €.
Lecture : les licences de logiciels, le matériel et le coworking se paient sur ce reste, car l’abattement de 34 % remplace les frais réels. Le montant de 2 500 € par projet est une hypothèse de calcul, pas un tarif de marché.
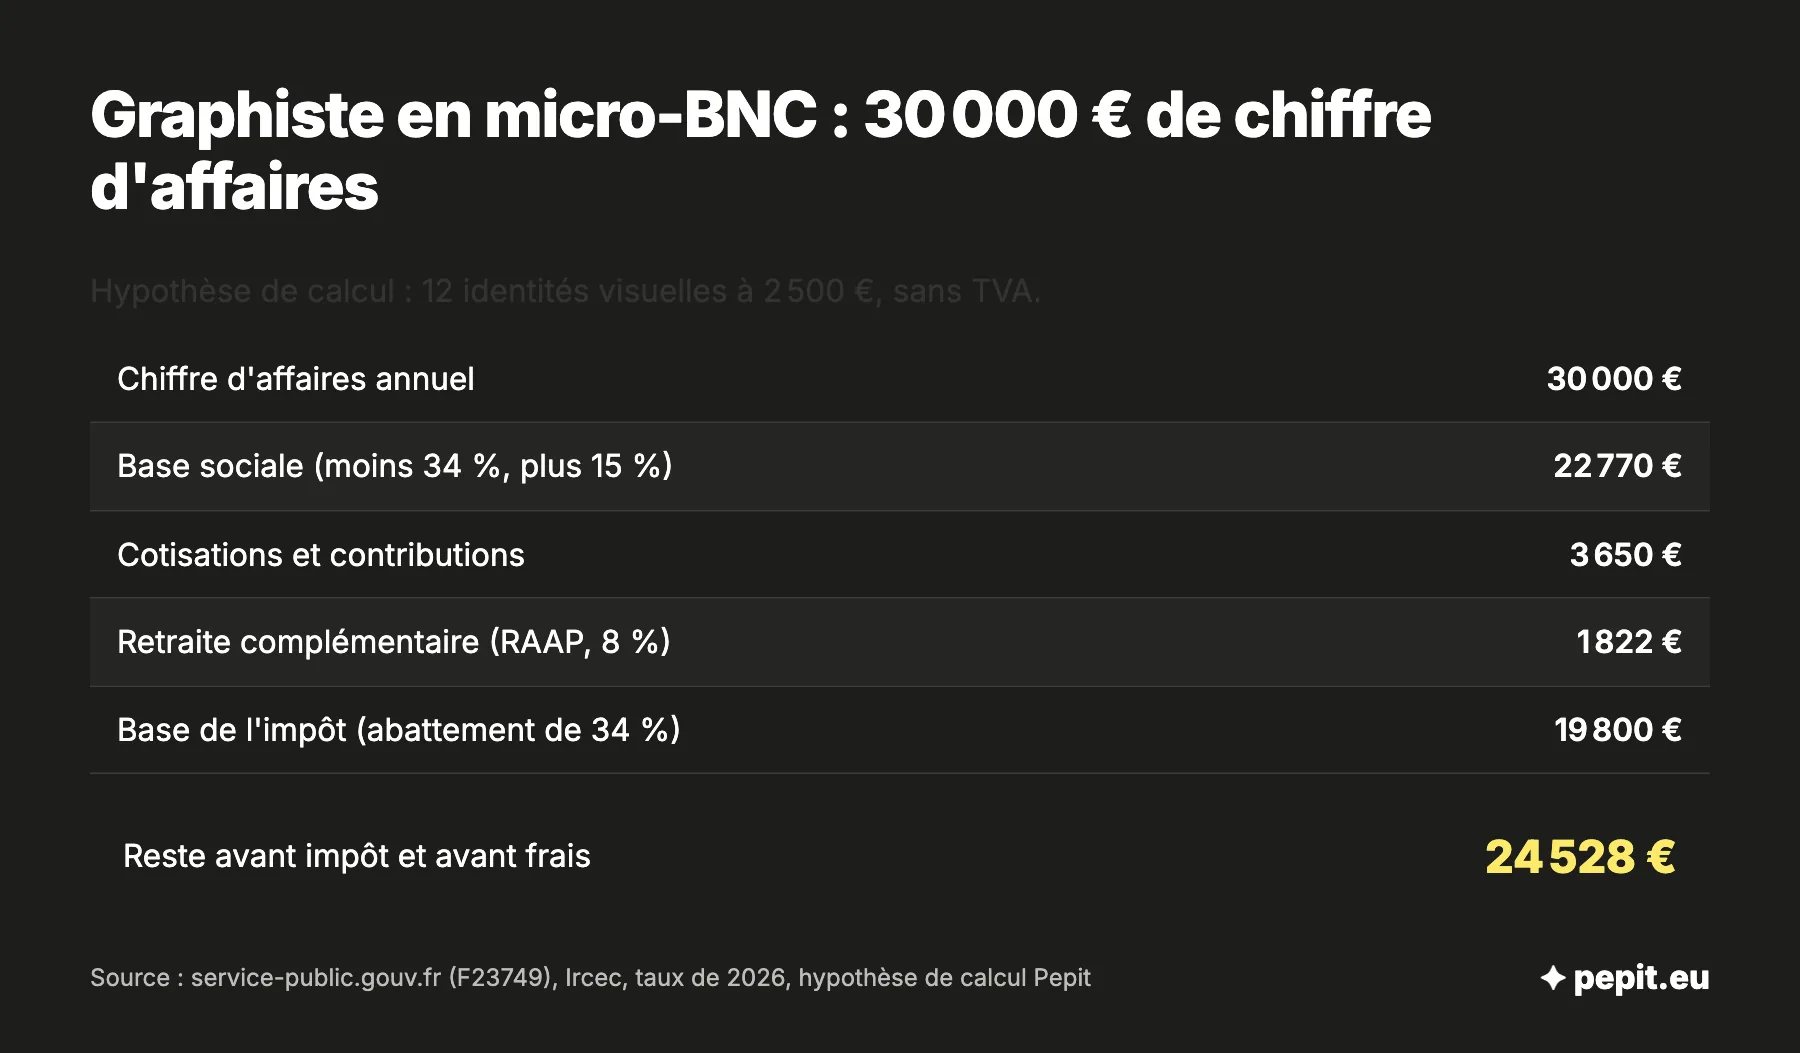
Ce calcul n’intègre ni l’impôt sur le revenu, ni la cotisation foncière des entreprises. Il montre surtout que la base sociale, 22 770 € ici, est inférieure au chiffre d’affaires : l’abattement de 34 % compense la majoration de 15 %.
Quel budget prévoir pour démarrer comme graphiste ?
Aucune source officielle ne donne de fourchette de budget fiable : il dépend de votre matériel et de votre lieu de travail. Voici les postes à chiffrer, avec un devis pour chacun.
- Matériel et logiciels : ordinateur, écran, tablette, licences des logiciels de création, à renouveler ;
- Assurance : service-public.fr conseille de revoir son contrat d’assurance habitation et de le compléter par une assurance professionnelle, car le matériel peut être détruit ou volé ;
- Lieu de travail : quote-part du logement, ou loyer d’un espace de coworking ;
- Visibilité : site ou blog avec portfolio, référencement, réseaux sociaux ;
- Formation continue : l’Afdas finance des formations destinées aux artistes, sous conditions de revenus ;
- Facturation : Tiime est un logiciel de gestion gratuit en formule Free, avec devis et factures illimités.
Gardez aussi de quoi payer le premier trimestre de cotisations : il tombe même quand les premiers clients tardent à payer.
Combien de graphistes se lancent chaque année ?
Le secteur attire : 8 643 entreprises ont été créées entre octobre 2025 et septembre 2026 dans le design graphique et la communication visuelle (code 74.12Y de la NAF 2025), soit 18,2 % de plus que sur les 12 mois précédents. Ces chiffres viennent de la base Sirene de l’INSEE, publiée sur data.gouv.fr.
Ce périmètre est celui du code d’activité, pas celui du régime social : il ne dit pas combien d’entre elles relèvent du régime des artistes-auteurs. Il montre surtout comment les graphistes s’installent :
- 95 % des créations se font en entreprise individuelle et 5 % en société ;
- 64 244 entreprises sont actives dans ce secteur ;
- seules 2 % d’entre elles emploient des salariés.
Autrement dit, la grande majorité des graphistes travaillent seuls et démarrent en nom propre : le choix d’une société est l’exception, pas le point de départ.
Questions fréquentes sur le métier de graphiste freelance
Les questions que se posent le plus souvent les futurs graphistes, avec des réponses courtes.
Combien gagne un graphiste freelance ?
Aucune source officielle ne donne de revenu moyen : il dépend de vos tarifs, du nombre de projets et de vos frais. Le revenu d’un indépendant se lit après cotisations, pas sur le chiffre d’affaires : l’exemple chiffré plus haut détaille le calcul sur une hypothèse que vous pouvez remplacer par la vôtre.
Quelles études suivre après la troisième pour devenir graphiste ?
Aucun texte relevé n’impose un parcours : le métier n’est pas réglementé, et la fiche de service-public.fr conseille une formation en design ou en école d’art. Le titre professionnel de graphiste est inscrit au Répertoire national des certifications professionnelles depuis le 1er octobre 2024 : il concerne les titulaires du diplôme national des métiers d’art et du design mention graphisme, qui justifient de compétences en motion design et en production vidéo.
Le métier de graphiste est-il un métier d’avenir ?
Aucune source officielle consultée ne prévoit son évolution. Service-public.fr le décrit comme un métier fortement évolutif, du fait des technologies numériques : logiciels, modes graphiques, formations continues à suivre pour rester à jour.
Peut-on être graphiste salarié et freelance à la fois ?
Oui : la fiche de service-public.fr cite le cumul du statut d’artiste-auteur, d’entrepreneur individuel et, parfois, de salarié. Chaque activité a ses obligations fiscales et sociales ; vos revenus de salarié figurent dans la case « traitements et salaires » de la déclaration d’impôt. Relisez aussi votre contrat de travail avant de facturer des clients.
Sources
- Service-public.gouv.fr : Devenir graphiste indépendant
- Service-public.gouv.fr : Un artiste peut-il être micro-entrepreneur ?
- Service-public.gouv.fr : Artiste-auteur, affiliation et régime social
- Service-public.gouv.fr : Artiste-auteur, fiscalité (impôt, TVA, CFE)
- Service-public.gouv.fr : Franchise en base de TVA
- Guichet des formalités des entreprises
- INSEE : nomenclature d'activités française (NAF)
- BOFiP : franchise en base accordée aux auteurs d'œuvres de l'esprit et aux artistes