Fiche métier
Doula · accompagnante périnatale
- Statut conseillé
- Micro-entrepriseSASU quand les frais ou le chiffre d’affaires augmentent
- Diplôme ou titre
- Aucun titre relevéFormation libre, sans texte qui l’encadre
- Budget de départ
- Postes de dépenseFormation, assurance, déplacements, communication
- Régime fiscal
- Micro-BNCAbattement de 34 %, plafond de 83 600 €
- TVA
- TVA de droit communFranchise jusqu’à 37 500 € (41 250 € toléré)
- Cotisations sociales
- 25,6 % du CAEn micro-entreprise, taux de 2026
Sources : Légifrance (CSP L4151-1, L4161-1, L4161-5), BOFiP (TVA), service-public.gouv.fr, Bpifrance Création, base des experts-comptables. Taux en vigueur en 2026.
Faut-il un diplôme ou un titre pour devenir doula ?
Aucun texte relevé ne réglemente le métier de doula : ni diplôme d’État, ni titre protégé, ni ordre professionnel ne conditionnent son exercice. Libre à vous de vous installer, à une condition : ne rien faire qui relève d’un métier de santé réglementé.
Trois points cadrent le parcours :
- la formation est libre, aucun texte relevé ne la définit ;
- le diagnostic, le traitement, la surveillance de la grossesse et l’accouchement restent aux médecins et aux sages-femmes ;
- votre sérieux se prouve par un parcours écrit noir sur blanc : formation, association, assurance.
Que peut faire une doula, et que lui est interdit ?
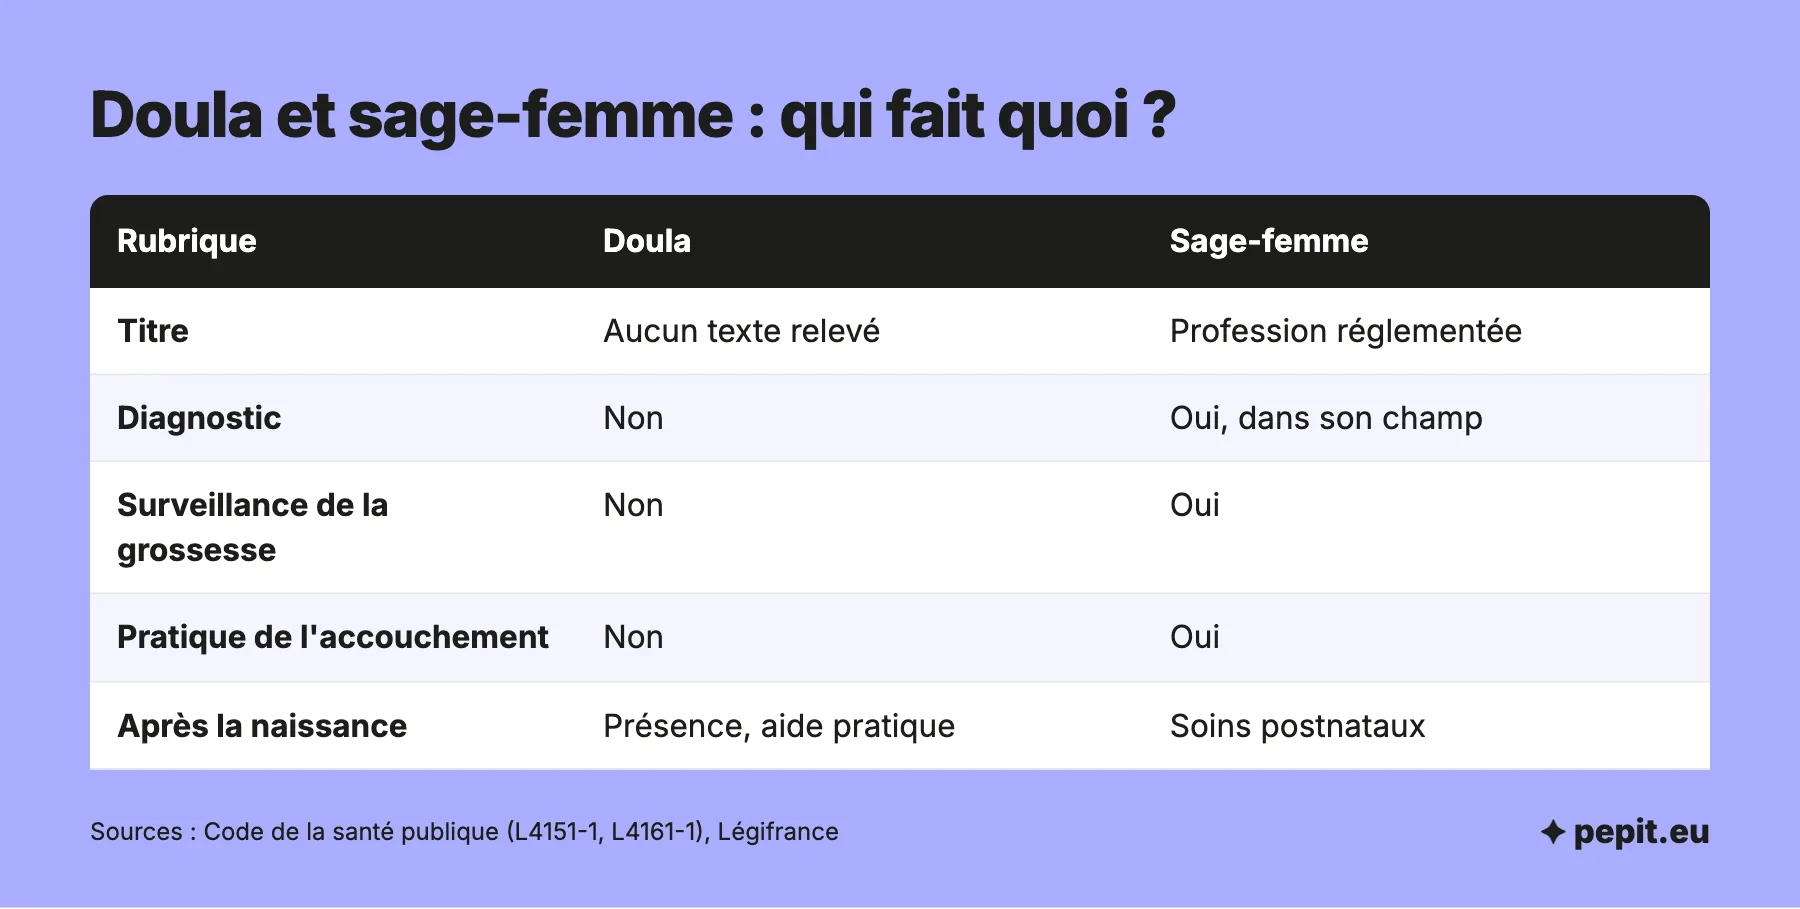
Une doula apporte un soutien non médical à une personne enceinte ou à une famille : écoute, présence, aide pratique. Ce que la loi réserve aux professionnels de santé est précis. L’exercice de la profession de sage-femme comporte la pratique des actes nécessaires au diagnostic, à la surveillance de la grossesse et à la préparation psychoprophylactique à l’accouchement, ainsi qu’à la surveillance et à la pratique de l’accouchement et des soins postnataux en ce qui concerne la mère et l’enfant (article L4151-1 du Code de la santé publique).
Le GPS d’une voiture indique la route, rassure sur le trajet et recalcule quand on se trompe, mais il ne tient jamais le volant : la doula joue ce rôle auprès d’une famille, sans prendre le volant du suivi médical.
Attention
L’article L4161-1 du Code de la santé publique vise la personne qui prend part habituellement au diagnostic ou au traitement de maladies sans être médecin. L’article L4161-3 vise, pour la profession de sage-femme, la personne qui pratique habituellement les actes de l’article L4151-1 sans remplir les conditions exigées. L’exercice illégal de la médecine, de la chirurgie dentaire ou de la profession de sage-femme est puni de deux ans d’emprisonnement et de 30 000 € d’amende (article L4161-5).
L’avis de l’expert-comptable
Dans votre contrat d’accompagnement et sur votre site, écrivez ce que vous ne faites pas : aucun diagnostic, aucun conseil de traitement, aucune surveillance médicale. Une cliente qui sait où s’arrête votre rôle vous reproche moins un malentendu, et vous restez dans votre cadre.
Quelle formation choisir ?
Aucun texte relevé n’encadre la formation : les organismes sont nombreux, avec des durées et des programmes variés. Un repère pour les familles est l’association professionnelle Doulas de France. Pour figurer dans son annuaire, elle demande de valider un socle initial de compétences (par une formation reconnue ou un parcours d’équivalence) et de signer sa charte ; l’admission n’est pas automatique.
L’adhésion n’est pas une condition légale pour exercer : elle ne remplace ni une assurance ni un titre, qui n’existe pas. Avant de payer une formation, demandez le programme, le nombre d’heures en présentiel et si elle valide ce socle.
Quelles démarches faire pour s’installer comme doula ?
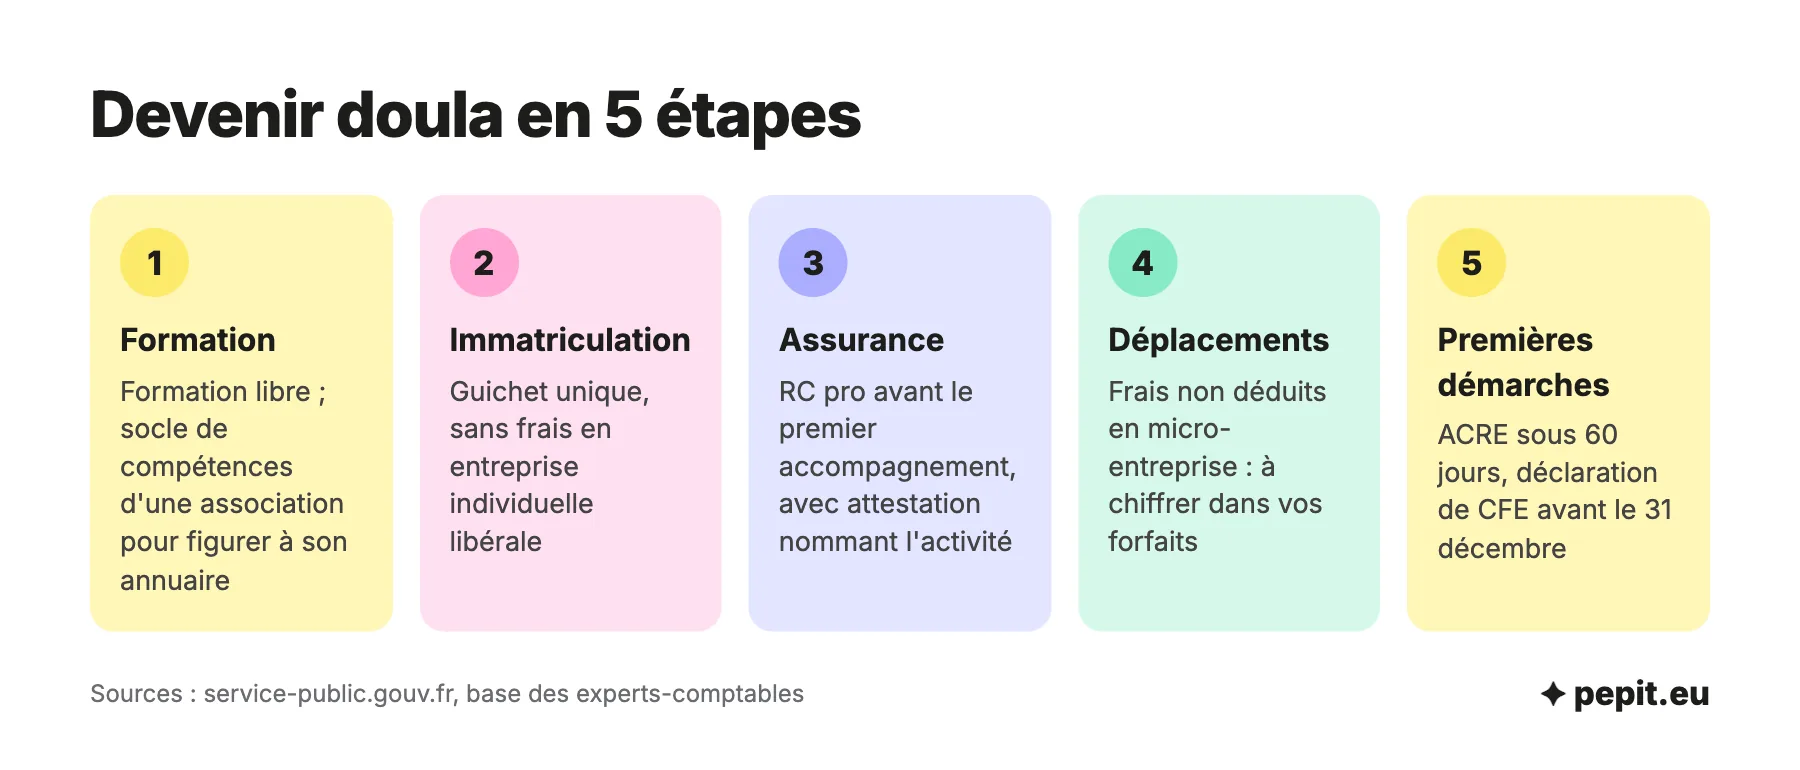
Une fois formée, l’installation tient en cinq étapes, de la formation aux premières déclarations. Le plan ci-dessous les place sur un calendrier : indiquez la date de votre premier accompagnement facturé pour obtenir les dates à respecter, à ajouter à votre agenda.
- vous suivez une formation et fixez ce que vous ne faites pas ;
- vous déclarez votre activité sur le guichet unique ;
- vous souscrivez une assurance de responsabilité civile professionnelle ;
- vous organisez vos déplacements et vos disponibilités ;
- vous faites vos premières démarches fiscales et sociales.
Déclarer son activité
Une doula indépendante exerce une profession libérale non réglementée : vous déclarez le début d’activité sur le guichet unique des formalités des entreprises. En entreprise individuelle libérale, aucun frais d’immatriculation n’est dû. En société, comptez des frais officiels de 223,56 € TTC pour une SASU, annonce légale comprise.
S’assurer avant le premier accompagnement
Aucun texte relevé n’impose une assurance à la doula, mais la responsabilité civile professionnelle reste indispensable en pratique : un litige avec une cliente engage votre responsabilité personnelle, et c’est ce contrat qui la couvre. Demandez une attestation qui nomme l’accompagnement à la naissance, au post-partum ou à la fin de vie, selon votre spécialité.
Organiser ses déplacements
Si vous vous déplacez chez la personne accompagnée, chiffrez le carburant ou les transports : en micro-entreprise, ces frais ne se déduisent pas, car l’abattement les remplace. Gardez aussi de quoi tenir les premiers mois, le temps de bâtir une clientèle locale.
Les premières démarches fiscales et sociales
Demandez l’ACRE dans les 60 jours qui suivent le début d’activité si vous y avez droit (les aides à la création d’entreprise détaillent les conditions). Déclarez ensuite la CFE avant le 31 décembre de l’année de création : elle n’est pas due cette année-là (exonération automatique), et le formulaire 1447-C-SD sert à calculer celle des années suivantes.
Naissance, post-partum, fin de vie : le statut change-t-il ?
Non. Une doula accompagne une ou plusieurs de ces situations, et aucun texte relevé ne distingue les spécialités. Trois accompagnements se rencontrent :
- la grossesse et la naissance ;
- le post-partum, les semaines qui suivent l’arrivée de l’enfant ;
- la fin de vie, qu’on appelle parfois thanadoula.
Le statut, le régime fiscal et la TVA sont les mêmes, car ils suivent la nature de la prestation : un accompagnement humain non médical. Ce qui change, c’est votre clientèle, vos lieux d’intervention et votre attestation d’assurance, qui doit nommer la spécialité. Les limites médicales restent identiques : les soins et les décisions de santé reviennent aux soignants.
Micro-entreprise ou SASU : quel statut pour une doula ?
Une doula relève en principe des bénéfices non commerciaux (BNC) : son activité s’exerce personnellement et n’est ni commerciale, ni artisanale. Aucun texte relevé ne la classe nommément : faites confirmer ce classement avant de déclarer. Au démarrage, la micro-entreprise convient à la plupart des cas : formalités légères, cotisations proportionnelles au chiffre d’affaires. Une SASU devient intéressante quand les frais pèsent lourd ou que vous voulez laisser une partie du bénéfice dans la société.
Le bon statut dépend aussi du prix de votre accompagnement. Indiquez le revenu visé, votre nombre d’accompagnements par semaine et vos frais : l’outil donne le prix minimal d’une séance en micro-entreprise et en SASU.
Le tableau reprend les critères qui comptent pour une doula.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Plafond de chiffre d’affaires | 83 600 € (prestations de services) | Aucun plafond |
| Cotisations sociales | 25,6 % du chiffre d’affaires encaissé | Environ 80 % du net versé (1 800 € pour 1 000 € net) |
| Sans chiffre d’affaires ou sans salaire | Pas de cotisations | Pas de cotisations si aucun salaire |
| Impôt | Impôt sur le revenu après abattement de 34 %, versement libératoire de 2,2 % sur option | Impôt sur les sociétés à 15 % jusqu’à 42 500 € de bénéfice, puis 25 % |
| Frais réels (déplacements, assurance, formation) | ❌ remplacés par l’abattement | ✅ déductibles |
| Dividendes | Sans objet | Prélèvement forfaitaire de 31,4 % |
| TVA | Franchise jusqu’à 37 500 € (41 250 € toléré) | Mêmes seuils de franchise |
| Protection sociale | Sécurité sociale des indépendants | Régime général, comme un salarié |
| Création et gestion | Déclaration en ligne, comptabilité allégée | 223,56 € TTC de frais officiels, bilan annuel |
Quand rester en micro-entreprise ?
Tant que vos frais restent faibles et que votre chiffre d’affaires reste sous 83 600 €. Le taux de 25,6 % s’applique aux professions libérales qui ne relèvent pas de la Cipav, ce qui est le cas de la doula : le métier ne figure pas sur la liste des professions affiliées à la Cipav (l’affiliation dépend du code APE attribué à l’activité). La comptabilité d’un micro-entrepreneur reste légère.
Quand passer en SASU ?
Quand les déplacements, la formation continue et l’assurance pèsent plus que l’abattement de 34 % : seule une société déduit les frais réels. Le coût est celui d’un salarié, environ 1 800 € de coût total pour 1 000 € net. Les modalités sont détaillées dans l’article sur le passage de la micro-entreprise à la SASU. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’une SASU sur devis.
Une doula doit-elle facturer la TVA ?
Oui, sauf si vous restez sous la franchise : les accompagnements ne sont pas exonérés de TVA par principe. La doctrine fiscale (BOFiP, BOI-TVA-CHAMP-30-10-20-10) exonère les soins à la personne dispensés par les professions médicales et paramédicales réglementées par le Code de la santé publique, ainsi que par les psychologues et les psychothérapeutes autorisés à porter ce titre.
Le même texte indique que les activités absentes de la liste du Code de la santé publique paient la TVA dans les conditions de droit commun. La doula n’y est pas nommée : sans titre exonérant, la TVA de droit commun s’applique donc.
Si vous restez sous la franchise en base, c’est-à-dire tant que votre chiffre d’affaires reste sous 37 500 € l’année précédente (41 250 € dans l’année), vous ne facturez pas la TVA. Au-delà, elle s’applique au taux de 20 % ; la franchise en base de TVA explique le calendrier. Vos factures portent la mention « TVA non applicable, art. 293 B du CGI » : le transfert des articles de TVA vers le CIBS est reporté au 1er janvier 2027.
Que reste-t-il d’un chiffre d’affaires de 30 000 € en micro-BNC ?
Aucune source officielle ne donne de revenu moyen ni de tarif pour une doula : ils varient selon la ville, la clientèle et la nature de l’accompagnement. Voici donc un calcul sur une hypothèse que vous pouvez remplacer par la vôtre, et non un tarif de marché.
Exemple chiffré
Simulation : une doula facture 5 forfaits d’accompagnement à 600 € par mois pendant 10 mois, sans dépasser le seuil de franchise de TVA.
- Chiffre d’affaires : 5 × 600 = 3 000 € par mois, soit 3 000 × 10 = 30 000 € par an.
- Cotisations sociales : 30 000 × 25,6 % = 7 680 €.
- Contribution à la formation professionnelle : 30 000 × 0,2 % = 60 €.
- Reste avant impôt et avant frais : 30 000 − 7 680 − 60 = 22 260 €, soit environ 1 855 € par mois.
- Base de l’impôt sur le revenu : 30 000 − 34 % d’abattement (10 200 €) = 19 800 €.
Lecture : les déplacements, l’assurance et la formation continue se paient sur ce reste, car le régime micro ne déduit pas les frais réels. Avec le versement libératoire (2,2 % du chiffre d’affaires, soit 660 €), l’impôt se paie avec les cotisations, sous condition de revenus du foyer.
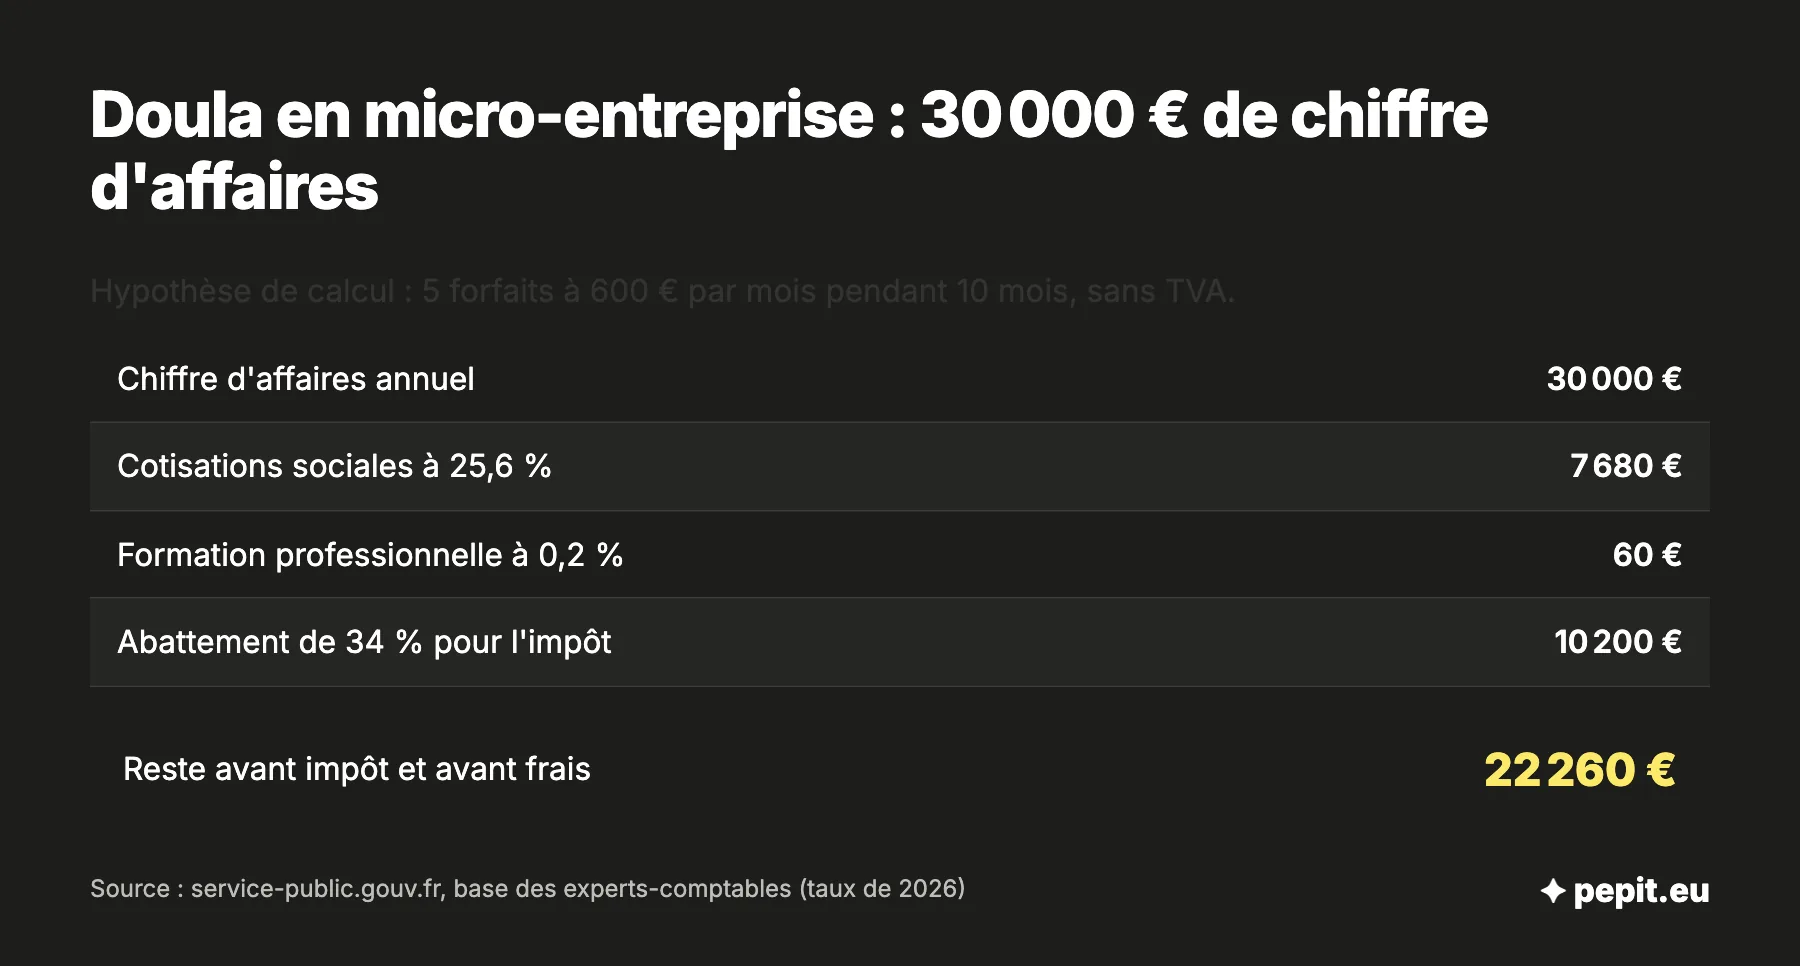
Ce calcul ne tient pas compte de l’ACRE. Il montre surtout qu’avec 25,6 % de cotisations, un quart du chiffre d’affaires part avant tout frais : fixez vos forfaits en partant du revenu que vous visez, pas de ce que facturent les autres.
Quel budget prévoir pour démarrer ?
Aucune source officielle ne donne de fourchette de budget fiable : le coût d’une formation de doula varie selon l’organisme et sa durée. Voici les postes à chiffrer, avec un devis pour chacun :
- Formation : programme, heures en présentiel, validation éventuelle du socle de l’association ;
- Assurance : responsabilité civile professionnelle, avec une attestation qui nomme votre activité ;
- Adhésion : à une association professionnelle, si vous la choisissez ;
- Déplacements : carburant ou transports vers les personnes accompagnées ;
- Communication : site, carte de visite, annuaire ;
- Frais de création : aucun frais d’immatriculation en entreprise individuelle libérale, 223,56 € TTC pour une SASU.
Questions fréquentes sur le métier de doula
Les questions que se posent le plus souvent les futures doulas, avec des réponses courtes.
Combien gagne une doula et quel tarif facturer ?
Aucune source officielle ne donne de salaire moyen ni de tarif : le prix de l’accompagnement est libre. L’exemple chiffré plus haut montre le calcul sur une hypothèse. Pour votre propre cas, l’outil de prix minimal part de votre revenu visé et de vos frais.
L’accompagnement d’une doula est-il remboursé ?
Ne promettez aucun remboursement à vos clientes sans l’avoir vérifié auprès de leur caisse d’assurance maladie ou de leur mutuelle : le prix de l’accompagnement est libre et se facture comme celui d’une prestation.
Faut-il adhérer à Doulas de France pour exercer ?
Non, aucun texte relevé n’exige d’adhésion. L’association tient un annuaire où figurent les doulas qui ont validé son socle initial de compétences et signé sa charte. C’est un repère pour vos clientes, pas un titre.
Doula auto-entrepreneur : comment déclarer son chiffre d’affaires ?
Le micro-entrepreneur déclare son chiffre d’affaires à l’Urssaf, au rythme mensuel ou trimestriel qu’il a choisi. Même sans recette, vous déclarez « néant » : l’oubli entraîne des pénalités. L’outil de plan de lancement calcule la date de votre première déclaration.
Sources
- Légifrance : Code de la santé publique, article L4151-1 (profession de sage-femme)
- Légifrance : Code de la santé publique, exercice illégal (articles L4161-1 à L4161-6)
- BOFiP : champ d'application de la TVA, soins à la personne (BOI-TVA-CHAMP-30-10-20-10)
- Service-public.gouv.fr : régime micro-social, taux de 2026
- Service-public.gouv.fr : régime fiscal de la micro-entreprise
- Service-public.gouv.fr : franchise en base de TVA
- Bpifrance Création : liste des professions libérales
- Légifrance : Code de la santé publique, article L4161-3 (exercice illégal de la profession de sage-femme)
- Service-public.fr : Régime micro-social, taux de 2026 (F37353 et F36232)
- Service-public.fr : Contribution à la formation professionnelle des entrepreneurs individuels
- Service-public.fr : Coût des formalités de création d'entreprise
- Service-public.fr : Tarifs 2026 des annonces légales
- Service-public.fr : Coût de création d'une entreprise individuelle
- Service-public.fr : Déclarer son chiffre d'affaires de micro-entrepreneur
- Service-public.fr : Acre
- Service-public.fr : CFE d'un micro-entrepreneur
- Service-public.fr : Impôt sur les sociétés
- Service-public.fr : Dividendes, prélèvement forfaitaire unique
- Bpifrance Création : comment me rémunérer en tant que dirigeant
- BOFiP : report du transfert de la TVA au CIBS (actualité du 07/10/2026)