L’essentiel
- Régime : un taxi indépendant est imposé dans les bénéfices industriels et commerciaux, en micro-BIC ou au réel.
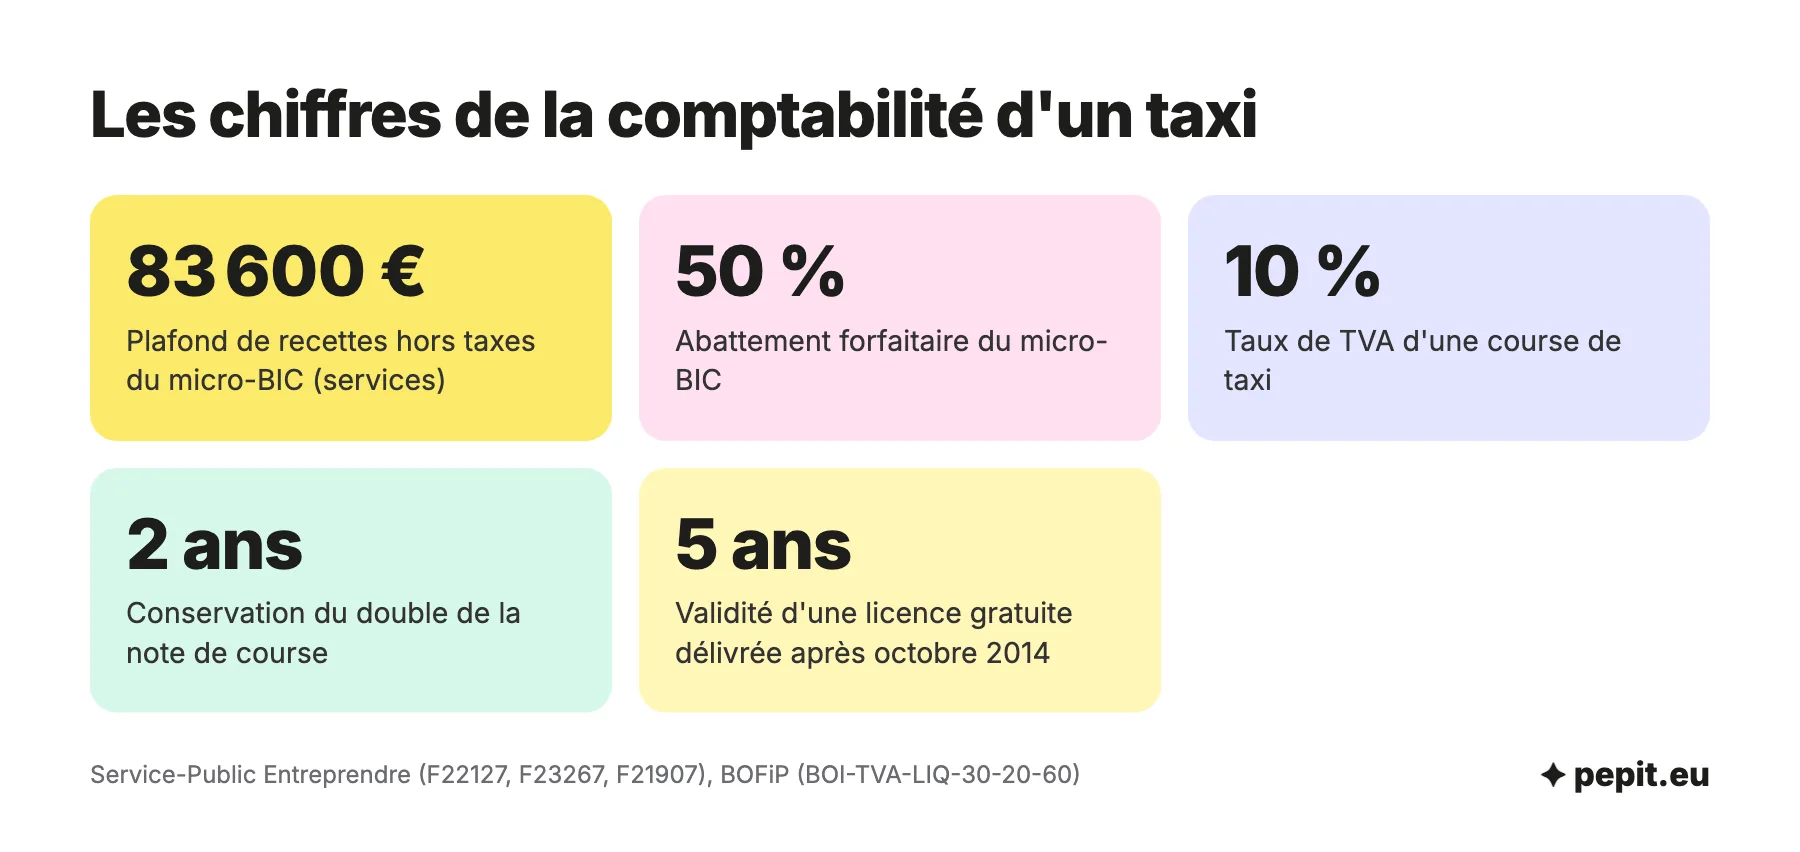
- Plafond micro : le micro-BIC est ouvert jusqu’à 83 600 € de recettes hors taxes, avec un abattement de 50 % pour frais.
- Recettes : chaque course se note, qu’elle soit payée au compteur, par carte, en espèces ou prise en charge par l’Assurance Maladie.
- ADS : une licence gratuite récente est valable 5 ans et ne s’achète pas ; le traitement d’une licence achetée se fixe avec un comptable.
- Choix du régime : le réel gagne dès que les charges réelles dépassent la moitié des recettes hors taxes.
Quelle comptabilité tenir quand on est taxi ?
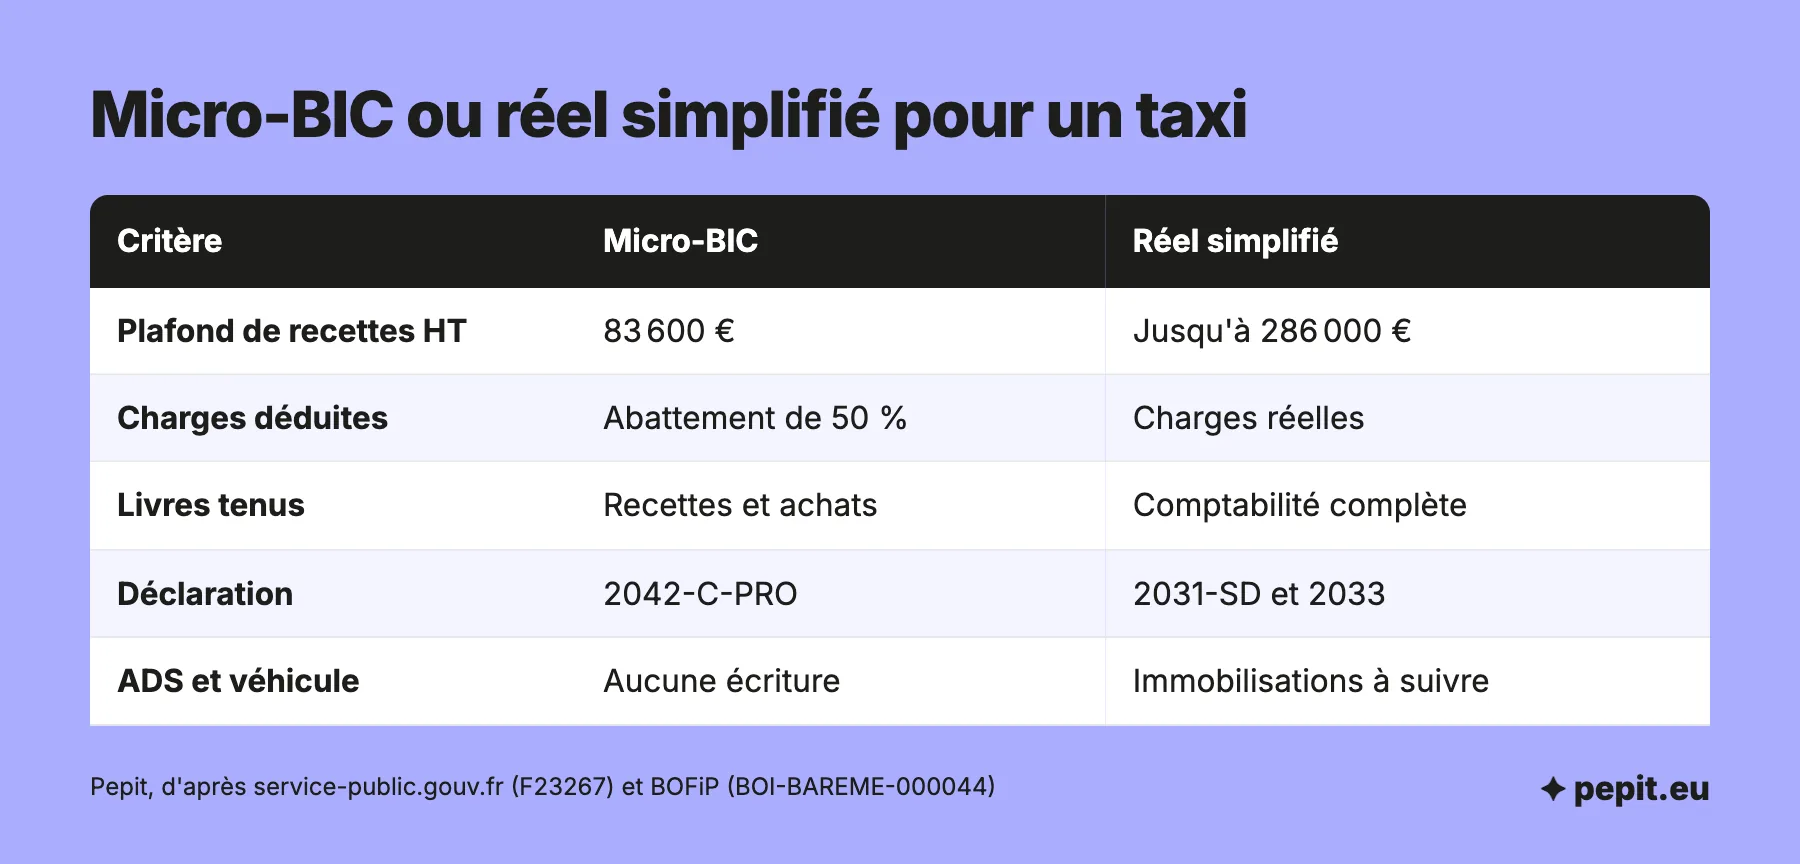
La comptabilité d’un taxi dépend d’abord de son régime fiscal. Un chauffeur qui exploite son taxi sans lien de subordination envers un propriétaire est imposé dans la catégorie des bénéfices industriels et commerciaux (BIC). Il choisit, ou subit, l’un des deux régimes ci-dessous.
| Critère | Micro-BIC | Réel simplifié |
|---|---|---|
| Plafond de recettes hors taxes | 83 600 € (services) | De 83 600 € à 286 000 €, puis réel normal |
| Charges déduites | Abattement forfaitaire de 50 %, minimum 305 € | Charges réelles, justifiées par des factures |
| Livres tenus | Livre des recettes et registre des achats | Comptabilité complète avec inventaire et immobilisations |
| Déclaration annuelle | 2042-C-PRO, avec le chiffre d’affaires | Liasse 2031-SD, avec les tableaux 2033 |
| ADS et véhicule | Aucune écriture : l’abattement les couvre | Licence à l’actif, véhicule amorti |
| Option | Option pour le réel par écrit au service des impôts des entreprises | Réel obligatoire après deux années au-dessus du plafond micro |
Le dépassement du plafond micro ne fait pas sortir du régime dès la première année : il faut dépasser le seuil deux années de suite. Le plafond s’apprécie sur le chiffre d’affaires hors taxes, TVA exclue.
Attention
Le plafond du micro-BIC (83 600 €) et le seuil de la franchise de TVA (37 500 € pour un taxi) sont deux règles distinctes. Un chauffeur à 60 000 € de recettes est en micro-BIC pour l’impôt, mais il facture déjà la TVA à 10 %.
Quelles recettes enregistrer : compteur, carte, espèces, Assurance Maladie ?
Toutes les courses sont des recettes, quel que soit le mode de paiement. Le client peut payer en espèces ou par carte bancaire quel que soit le montant, et le taxi est équipé d’un terminal de paiement par carte. La note est obligatoire à partir de 25 € TTC, sur demande en dessous, et s’édite avec l’imprimante reliée au taximètre.
| Type de recette | Ce qu’il faut garder | À savoir |
|---|---|---|
| Course payée en espèces | Double de la note, relevé du taximètre | Chaque encaissement se note dans le livre des recettes |
| Course payée par carte | Relevé du terminal de paiement | Les virements arrivent en décalé : rapprochez-les du relevé bancaire |
| Course prise en charge par l’Assurance Maladie | Facture ou bordereau de transport | Recette du taxi conventionné, à suivre séparément des courses classiques |
| Course apportée par une centrale ou une application | Relevé de la plateforme | Le prix de la course est la recette, la commission de la plateforme est une charge |
| Pourboire | Aucune obligation | Facultatif pour le client, mais il reste une recette s’il est perçu |
Le double de chaque note se conserve 2 ans. Le double de la note de course joue le rôle du ticket de pressing : sans lui, impossible de prouver ce qui a été déposé, ni ce qui a été encaissé. Pour les courses prises en charge par l’Assurance Maladie, le fonctionnement du conventionnement est détaillé dans le guide pour devenir taxi conventionné.
L’avis de l’expert-comptable
Notez les espèces le soir même dans un carnet ou un tableur, avec la date et le total du taximètre. Reconstituer trois mois de courses payées en espèces à la clôture est la cause la plus fréquente de recettes oubliées.
Comment comptabiliser l’ADS, le taximètre et le véhicule ?
Ces trois actifs n’ont pas le même traitement. Le véhicule et le taximètre s’amortissent. La licence, elle, dépend de sa date et de son mode d’obtention.
| Actif | Au réel | En micro-BIC |
|---|---|---|
| ADS achetée à un confrère | Prix d’achat à traiter avec le comptable : la doctrine fiscale générale retient que la plupart des incorporels ne se déprécient pas par l’usage ou le temps | Aucune écriture |
| ADS gratuite obtenue après le 1er octobre 2014 | Aucun prix d’achat : valable 5 ans, renouvelable, elle ne peut pas être achetée | Aucune écriture |
| Véhicule | Immobilisation amortie sur sa durée d’usage | Aucune écriture |
| Taximètre, imprimante, terminal de paiement | Immobilisation amortie ou charge selon le prix | Aucune écriture |
Quand le chauffeur revend son taxi avec la licence, le prix se répartit entre la licence et le véhicule équipé. Les licences gratuites obtenues avant octobre 2014 se revendent après 15 années d’exploitation sans interruption, les licences achetées après 5 ans d’utilisation continue.
Pour le véhicule, la limite de déduction de l’amortissement des voitures particulières (article 39-4 du CGI, selon les émissions de CO2) ne joue pas quand leur détention est strictement nécessaire à l’activité : le BOFiP cite les exploitants de taxis (BOI-BIC-AMT-20-40-50, § 50 et 260). Le taxi amortit donc son véhicule sans ce plafond, sous réserve de remplir cette condition.
Les licences délivrées après le 1er octobre 2014 sont gratuites, valables 5 ans et renouvelables : la demande se fait 3 mois avant l’échéance, sans prix d’achat.
Quelles charges déduire : carburant, véhicule, assurance ?
Au réel, le chauffeur déduit les charges liées à l’exploitation du taxi, sur facture. Les principales sont le carburant, l’assurance de la voiture et la responsabilité civile professionnelle, l’entretien, les péages et parkings, l’amortissement du véhicule, les cotisations sociales personnelles et les frais de comptabilité.
- Carburant : charge déductible ; son régime de TVA est détaillé dans l’article sur la TVA d’un taxi.
- Remboursement partiel de TICPE : le titulaire de l’ADS peut demander le remboursement partiel de la taxe sur le gazole ou le super acheté, devenue une accise sur les produits énergétiques. Le taux applicable est publié par l’administration (page des douanes) et n’est pas repris ici.
- Assurances : l’assurance automobile doit couvrir le transport de personnes à titre onéreux, et la responsabilité civile professionnelle doit pouvoir être justifiée.
- Redevance : un locataire-gérant exploite un fonds qui comprend l’ADS et le véhicule ; la redevance qu’il verse est une charge de son exploitation.
La demande de remboursement de TICPE se dépose à partir du premier jour ouvrable suivant la fin de l’année de consommation, et jusqu’au 31 décembre de la deuxième année suivante. Le formulaire est le cerfa 15991 pour les consommations de 2020 et après, et la demande relève de la Direction générale des finances publiques pour les consommations à partir de 2025. Ce remboursement n’est pas une recette de course : il s’enregistre à part, selon le traitement retenu avec votre comptable.
Attention
Un chauffeur redevable de la TVA la récupère sur ses achats à condition de conserver les factures ; en franchise en base, il ne peut pas la déduire. Sans suivi des factures de carburant et d’entretien, vous perdez cette TVA en plus de la charge.
Micro-BIC ou réel : lequel est le plus avantageux pour un taxi ?
Le micro-BIC enlève 50 % des recettes hors taxes, quelles que soient les charges. Le réel déduit les charges payées. La règle de choix est donc simple : le réel l’emporte quand les charges réelles dépassent 50 % du chiffre d’affaires hors taxes. Les cotisations sociales, qui ne se calculent pas pareil dans les deux régimes, ne sont pas comparées ici.
Exemple chiffré
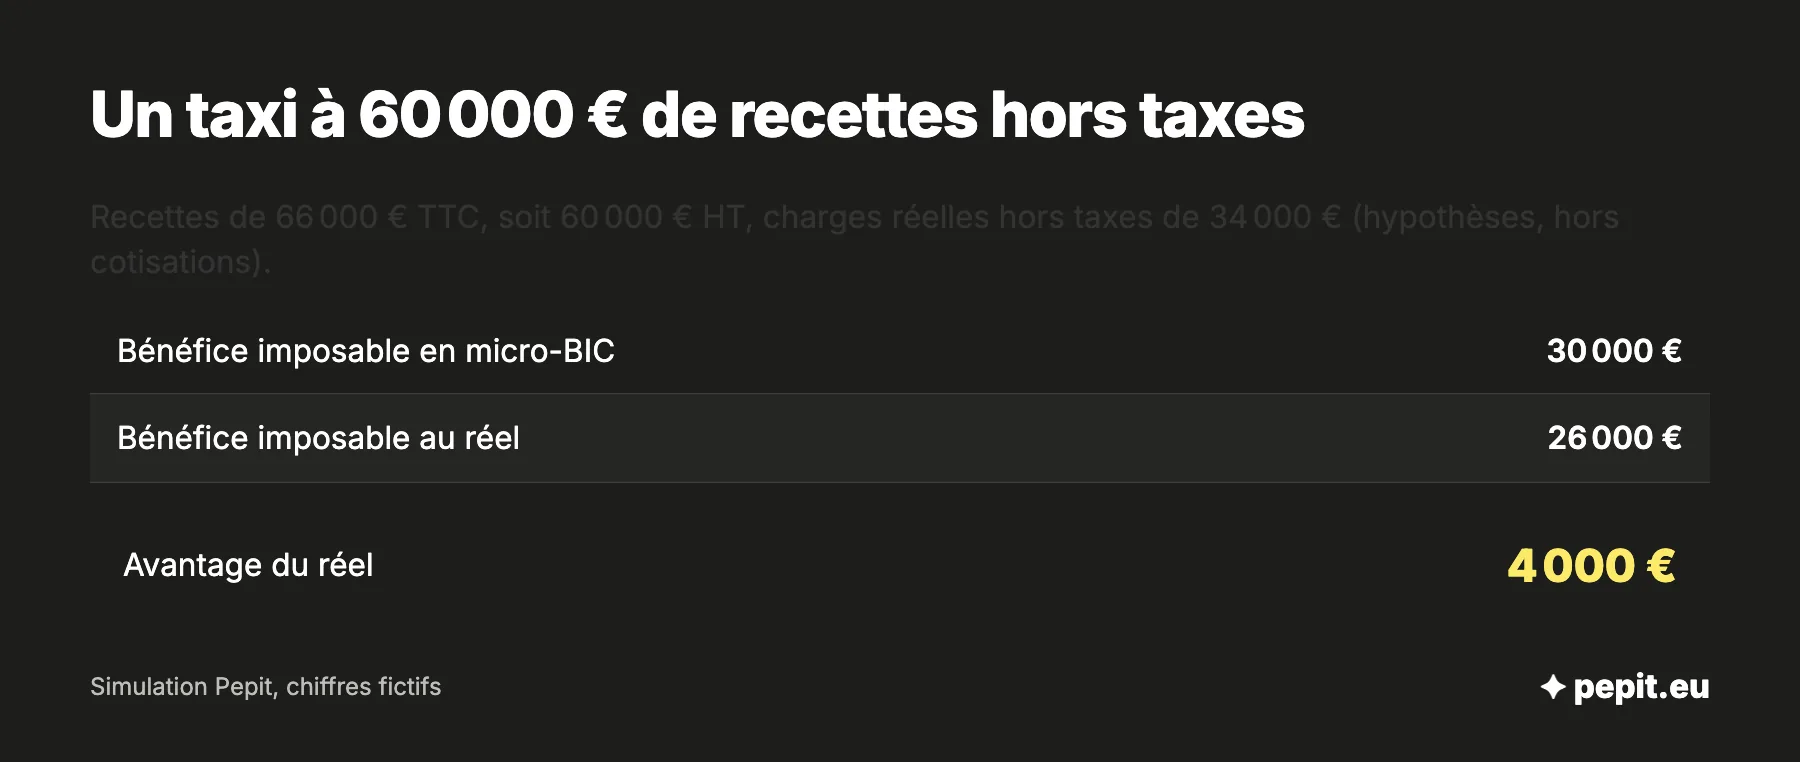
Un chauffeur de taxi artisan encaisse 66 000 € TTC sur l’année, soit 60 000 € hors taxes avec la TVA à 10 %. Hypothèses : charges hors taxes de 14 000 € de carburant, 4 000 € d’assurances, 5 000 € d’entretien, 8 000 € d’amortissement du véhicule (40 000 € amortis sur 5 ans) et 3 000 € de frais divers, soit 34 000 € de charges. Les cotisations sociales personnelles ne sont pas incluses, ce qui avantage encore le réel.
- TVA collectée : 66 000 − 60 000 = 6 000 €, à reverser sous déduction de la TVA des achats.
- Micro-BIC : abattement de 60 000 × 50 % = 30 000 €, donc un bénéfice imposable de 60 000 − 30 000 = 30 000 €.
- Réel : charges de 14 000 + 4 000 + 5 000 + 8 000 + 3 000 = 34 000 €, donc un bénéfice de 60 000 − 34 000 = 26 000 €.
- Écart : 30 000 − 26 000 = 4 000 € de bénéfice imposable en moins au réel.
Écriture des recettes : débit 512 de 66 000 €, crédit 706 de 60 000 € et crédit 44571 de 6 000 €. Lecture : les charges (34 000 €) dépassent l’abattement (30 000 €), le réel est donc plus avantageux. Avec 28 000 € de charges, le micro-BIC aurait repris l’avantage.
Pour savoir quelle déclaration et quelle date s’appliquent à votre situation, l’outil ci-dessous reprend votre forme, votre impôt, votre activité (prestations de services) et votre chiffre d’affaires.
Quelles obligations et quelles dates pour un taxi ?
Au réel simplifié, un taxi dépose la liasse 2031-SD au plus tard le deuxième jour ouvré suivant le 1er mai, par voie dématérialisée. Au micro-BIC, le chiffre d’affaires se déclare sur la 2042-C-PRO, avec la déclaration de revenus. Le cas de chacun est détaillé dans l’article sur la liasse fiscale.
- Tout au long de l’année : noter chaque course, garder le double des notes 2 ans et les factures d’achat.
- Début mai (réel) : déposer la liasse en ligne ; au micro-BIC, déclarer le chiffre d’affaires avec la déclaration de revenus.
- Le 15 décembre : payer la cotisation foncière des entreprises, exonérée l’année de création.
- Tous les 5 ans : suivre la formation continue liée à la carte professionnelle et, pour une ADS gratuite post-2014, demander son renouvellement 3 mois avant l’échéance.
La comptabilité du taxi se tient seul avec un tableur au micro-BIC. Au réel, la liasse, l’amortissement du véhicule et la TVA justifient souvent un accompagnement : Pepit, cabinet d’expertise comptable en ligne, peut tenir la comptabilité d’un chauffeur de taxi, sur devis. La page du logiciel comptable pour VTC concerne les chauffeurs de VTC, dont les règles diffèrent de celles du taxi.
Questions fréquentes sur la comptabilité d’un taxi
Les réponses courtes aux questions qui reviennent le plus souvent sur la comptabilité d’un taxi.
Un chauffeur de taxi est-il en BIC ou en BNC ?
Un chauffeur indépendant qui n’a pas de lien de subordination avec le propriétaire du véhicule est imposé dans les bénéfices industriels et commerciaux. Il passe en traitements et salaires seulement si son activité est contrôlée comme celle d’un salarié.
Quel est le plafond du micro-BIC pour un taxi ?
Il est de 83 600 € de chiffre d’affaires hors taxes pour les prestations de services, avec un abattement de 50 % et un minimum de 305 €. Le régime s’arrête après un dépassement deux années de suite.
Faut-il un expert-comptable pour un taxi ?
Aucun texte relevé ne l’impose. Au micro-BIC, un livre des recettes et un registre des achats suffisent. Au réel, la liasse fiscale et les immobilisations demandent plus de méthode.
Comment comptabiliser une licence de taxi achetée ?
Le prix d’une ADS achetée à un confrère se traite avec votre comptable : aucun texte officiel ouvert pour ce contrôle ne fixe sa règle d’amortissement. Une licence gratuite obtenue après le 1er octobre 2014 n’a pas de prix d’achat.
Combien de temps garder les notes de course ?
Le chauffeur conserve le double de la note pendant 2 ans, selon le service public. Les factures et les pièces comptables suivent leurs propres durées de conservation.
Peut-on payer un taxi en espèces ?
Oui, quel que soit le montant. Le chauffeur peut refuser le chèque uniquement s’il l’a indiqué à l’extérieur du véhicule, mais il doit accepter la carte bancaire comme les espèces.
Sources
- Service-Public Entreprendre : taxis, tarifs, appareils et obligations commerciales
- Service-Public Entreprendre : devenir chauffeur de taxi (ADS)
- Service-Public Entreprendre : régime fiscal de la micro-entreprise
- Service-Public Entreprendre : franchise en base de TVA
- Service-Public Entreprendre : cotisation foncière des entreprises (CFE)
- BOFiP : seuils des régimes d'imposition BIC, BNC (BOI-BAREME-000044)
- BOFiP : BIC, chauffeurs de taxi (BOI-BIC-CHAMP-60-50)
- BOFiP : BIC, amortissements des véhicules de tourisme (BOI-BIC-AMT-20-40-50)
- BOFiP : BIC, éléments amortissables (BOI-BIC-AMT-10-20)
- BOFiP : TVA, taux réduit, transports de voyageurs (BOI-TVA-LIQ-30-20-60)
- BOFiP : BIC, réel simplifié, obligations fiscales (BOI-BIC-DECLA-30-20-10)
- Douane : remboursement partiel de la TICPE, exploitant de taxi
- Bpifrance Création : taxi (activité réglementée)