L’essentiel
- Deux colonnes : les besoins de départ d’un côté, les ressources qui les financent de l’autre.
- Même total : des ressources durables doivent couvrir la totalité des besoins, trésorerie de sécurité comprise.
- Quatre besoins : investissements, stock de départ, besoin en fonds de roulement et trésorerie de sécurité.
- La TVA avancée : la TVA payée sur les achats de démarrage sort du compte avant d’être récupérée.
- Apport et emprunt : les banques prêtent difficilement au-delà des fonds propres et des garanties apportés.
Comment remplir les deux colonnes d’un plan de financement ?
Le plan de financement initial est le tableau qui met face à face, au jour de l’ouverture, ce qu’il faut payer pour lancer l’entreprise et l’argent réuni pour le faire. Il vérifie que le projet est finançable avant le premier client. C’est l’un des tableaux du prévisionnel que demande toute banque.
La règle est simple : les deux colonnes ont le même total, et les besoins sont couverts par des ressources durables. Voici ce que l’on met de chaque côté.
| Besoins (emplois) | Exemples | Ressources | Exemples |
|---|---|---|---|
| Investissements incorporels | Frais d’établissement, droit au bail, logiciel, site internet | Fonds propres | Apport en capital, apport en compte courant d’associé |
| Investissements corporels | Travaux, matériel, véhicule, mobilier | Emprunts | Prêt bancaire, prêt d’honneur, microcrédit |
| Investissements financiers | Dépôt de garantie du local | Aides obtenues | Subventions, ARCE |
| Stock de départ | Marchandises, matières premières | Autres | Financement participatif, investisseurs, crédit-bail |
| Besoin en fonds de roulement | Délais de paiement des clients, avances aux fournisseurs | ||
| Trésorerie de sécurité | Premiers loyers, imprévus, TVA avancée sur les investissements |
Pour le remplir, suivez cet ordre :
- listez chaque investissement hors taxes, à partir de devis ;
- chiffrez le stock et le décalage entre vos encaissements et vos paiements ;
- ajoutez une trésorerie de sécurité, TVA avancée comprise ;
- inscrivez vos apports, puis complétez par des emprunts et des aides déjà confirmées ;
- vérifiez l’égalité des totaux et l’équilibre entre apports et emprunts.
Les besoins : ne rien oublier
Les oublis les plus fréquents ne sont pas les gros achats, mais tout ce qui les entoure : frais de création, dépôt de garantie, assurance, premier stock. Pour une société, les frais officiels de création restent modestes (37,45 € de greffe et 21,41 € de déclaration des bénéficiaires effectifs, plus l’annonce légale), mais les travaux d’aménagement ou un droit au bail peuvent peser lourd. Partez toujours de devis datés, qui serviront aussi de justificatifs pour la banque.
Les ressources : commencer par l’apport
On inscrit d’abord ce que vous apportez vous-même, puis ce qu’il faut emprunter pour boucler. Bpifrance Création recommande de chercher un équilibre entre fonds propres et fonds empruntés, et de faire correspondre la durée de chaque financement à celle du besoin : un matériel utilisé cinq ans se finance sur plusieurs années, pas par un découvert.
Exemple de plan de financement : un commerce à 60 000 €
Voici le plan de financement d’un commerce, le même projet que dans notre exemple de business plan : un atelier-boutique de vélos qui ouvre en mars.
Exemple chiffré
Simulation, chiffres fictifs. Camille, mécanicienne cycle, crée sa société. Ses besoins de départ, hors taxes :
- Investissements : 1 000 € de frais d’établissement, 12 000 € de travaux, 8 000 € de matériel d’atelier, de caisse et de mobilier, 4 500 € de dépôt de garantie (trois mois de loyer).
- Stock de départ : 20 000 € de vélos, d’accessoires et de pièces, payés à la commande.
- TVA avancée : 20 % de 40 000 € (travaux, matériel et stock), soit 8 000 €.
- Trésorerie de départ : 14 500 €, soit les 8 000 € de TVA plus 6 500 € pour les premiers mois.
- Ressources : 20 000 € d’apport, un prêt d’honneur de 10 000 € apporté en compte courant, et 30 000 € de prêt bancaire sur cinq ans.
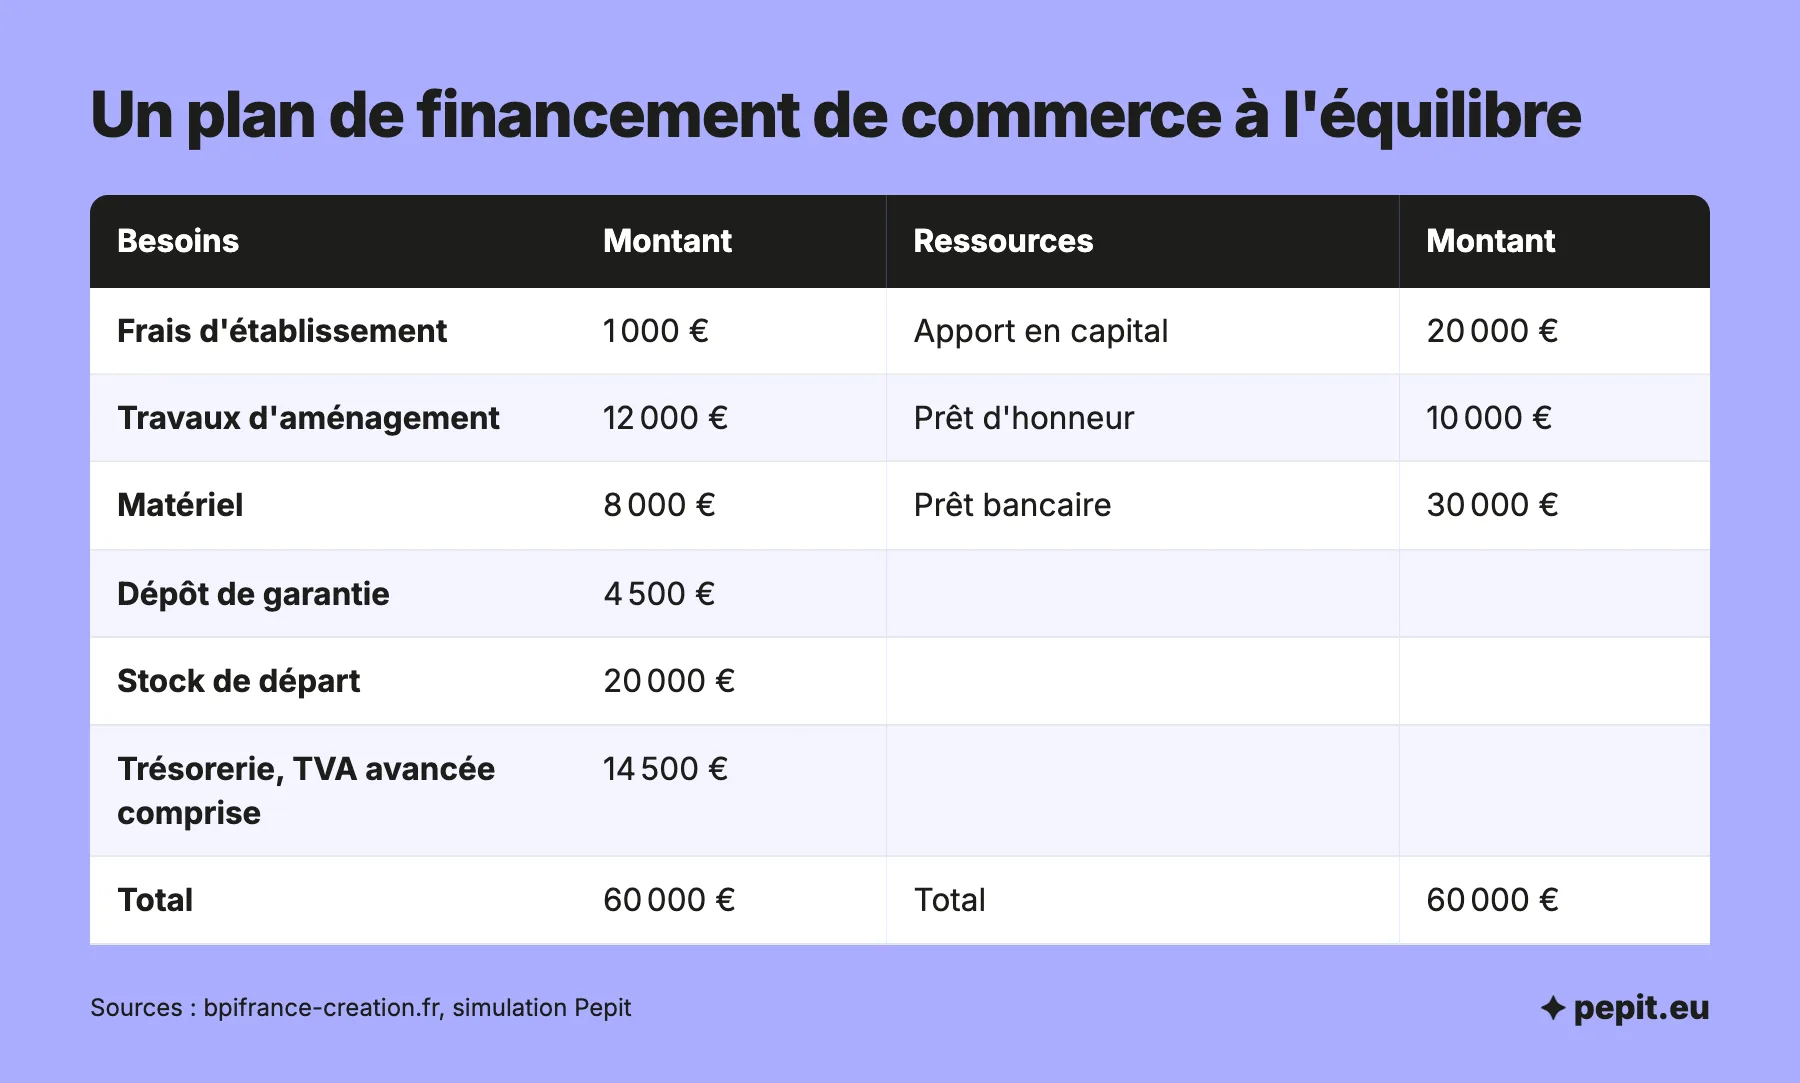
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Frais d’établissement | 1 000 € | Apport de Camille au capital | 20 000 € |
| Travaux d’aménagement | 12 000 € | Prêt d’honneur, apporté en compte courant | 10 000 € |
| Matériel d’atelier, caisse, mobilier | 8 000 € | Prêt bancaire sur cinq ans | 30 000 € |
| Dépôt de garantie | 4 500 € | ||
| Stock de départ | 20 000 € | ||
| Trésorerie de départ | 14 500 € | ||
| Total | 60 000 € | Total | 60 000 € |
Les totaux sont égaux : 60 000 € de chaque côté. Côté équilibre, les 20 000 € d’apport et les 10 000 € de prêt d’honneur, prêt personnel que Camille rembourse elle-même, font 30 000 €, autant que le prêt bancaire. Un banquier y voit une créatrice qui porte la moitié du risque.
Le détail de la trésorerie de départ change tout. Sans les 8 000 € de TVA, Camille aurait réuni 52 000 € pour 53 500 € de dépenses TTC (travaux, matériel et stock payés avec la TVA) : elle serait à − 1 500 € le jour de l’ouverture. Son plan de trésorerie montre ensuite comment ce crédit de TVA revient au fil des mois.
L’avis de l’expert-comptable
Fixez la trésorerie de départ à partir de votre plan de trésorerie, pas au jugé : prenez le mois le plus bas, ajoutez la TVA avancée et une marge pour un démarrage plus lent que prévu. C’est la ligne que les créateurs sous-estiment le plus souvent.
Combien prévoir pour le besoin en fonds de roulement ?
Le besoin en fonds de roulement (BFR) est l’argent immobilisé par le décalage entre ce que vous payez et ce que vous encaissez. Sa formule :
- stocks ;
- plus les créances clients, c’est-à-dire les ventes facturées mais pas encore encaissées ;
- moins les dettes fournisseurs, c’est-à-dire les achats reçus mais pas encore payés.
Il dépend surtout de votre modèle. Un commerce paie son stock mais encaisse comptant. Un prestataire de services n’a pas de stock, mais ses clients professionnels paient souvent à 30 jours, et jusqu’à 60 jours après la facture : un à deux mois de chiffre d’affaires sont alors à financer.
Exemple chiffré
Simulation, suite de l’exemple de Camille.
- Au démarrage : 20 000 € de stock, aucune créance client (ventes comptant), aucune dette fournisseur (paiement à la commande). BFR : 20 000 €.
- Si, la deuxième année, ses fournisseurs lui accordent 30 jours, environ un mois d’achats devient une dette fournisseur : 10 350 € HT en moyenne, soit 12 420 € TTC. BFR : 20 000 − 12 420 = 7 580 €.
Lecture : obtenir un délai de paiement des fournisseurs libère autant de trésorerie qu’un prêt.
Apport, prêt d’honneur, banque : où trouver les ressources ?
Les ressources se classent en trois familles : ce que vous apportez, ce que vous empruntez et ce que l’on vous donne. Les montants ci-dessous sont des repères.
- L’apport personnel : épargne versée au capital ou en compte courant d’associé. Le capital reste durablement dans la société ; le compte courant peut vous être remboursé plus tard.
- Le prêt d’honneur : prêt personnel à taux zéro, sans garantie. Chez Initiative France, de 3 000 à 50 000 € en général, 10 000 € en moyenne ; chez Réseau Entreprendre, de 15 000 à 50 000 €, et jusqu’à 90 000 € pour certains projets.
- Le prêt bancaire : il finance surtout les investissements, sur leur durée d’utilisation. Pour 1 € de prêt d’honneur, les banques accordent en moyenne 9,5 € de financement selon Initiative France.
- Le microcrédit professionnel, jusqu’à 17 000 €, pour les créateurs qui n’ont pas accès au crédit bancaire classique.
- L’ARCE, pour un demandeur d’emploi indemnisé : 60 % des droits restants à l’allocation chômage, versés en capital en deux fois.
- Les subventions et les autres aides à la création d’entreprise, le financement participatif, l’entrée d’investisseurs ou le crédit-bail pour un matériel coûteux.
Que vérifie le banquier avant de prêter ?
Pour un prêt de création, le banquier lit le plan de financement avec le compte de résultat et le plan de trésorerie. Il vérifie cinq points :
- un apport personnel visible, en rapport avec le montant demandé ;
- un équilibre entre fonds propres et emprunts : les banques prêtent difficilement au-delà des fonds propres et des garanties ;
- des montants appuyés sur des devis, et non des estimations rondes ;
- une durée de prêt cohérente avec la durée de vie de ce qu’il finance ;
- une capacité de remboursement : les bénéfices futurs, augmentés des amortissements, doivent couvrir les échéances.
Dans l’exemple de Camille, le résultat net de la première année et les amortissements dégagent 11 776 €, pour 5 473 € de capital d’emprunt remboursé. C’est ce rapport, plus que le total du plan, qui décide le banquier. Ces deux chiffres viennent du compte de résultat et du tableau d’emprunt du prévisionnel.
Pour vérifier votre propre dossier, répondez aux dix questions suivantes : le score montre ce que la banque risque de ne pas trouver.
Un plan de financement relu par un expert-comptable rassure aussi la banque sur la cohérence des tableaux. Chez Pepit, cabinet d’expertise comptable en ligne, nous vérifions ou construisons le vôtre sur demande de devis, sans déplacement.
Quelles erreurs font refuser un plan de financement ?
Un tableau aux totaux égaux peut quand même cacher un trou de trésorerie. Bpifrance Création relève six erreurs fréquentes :
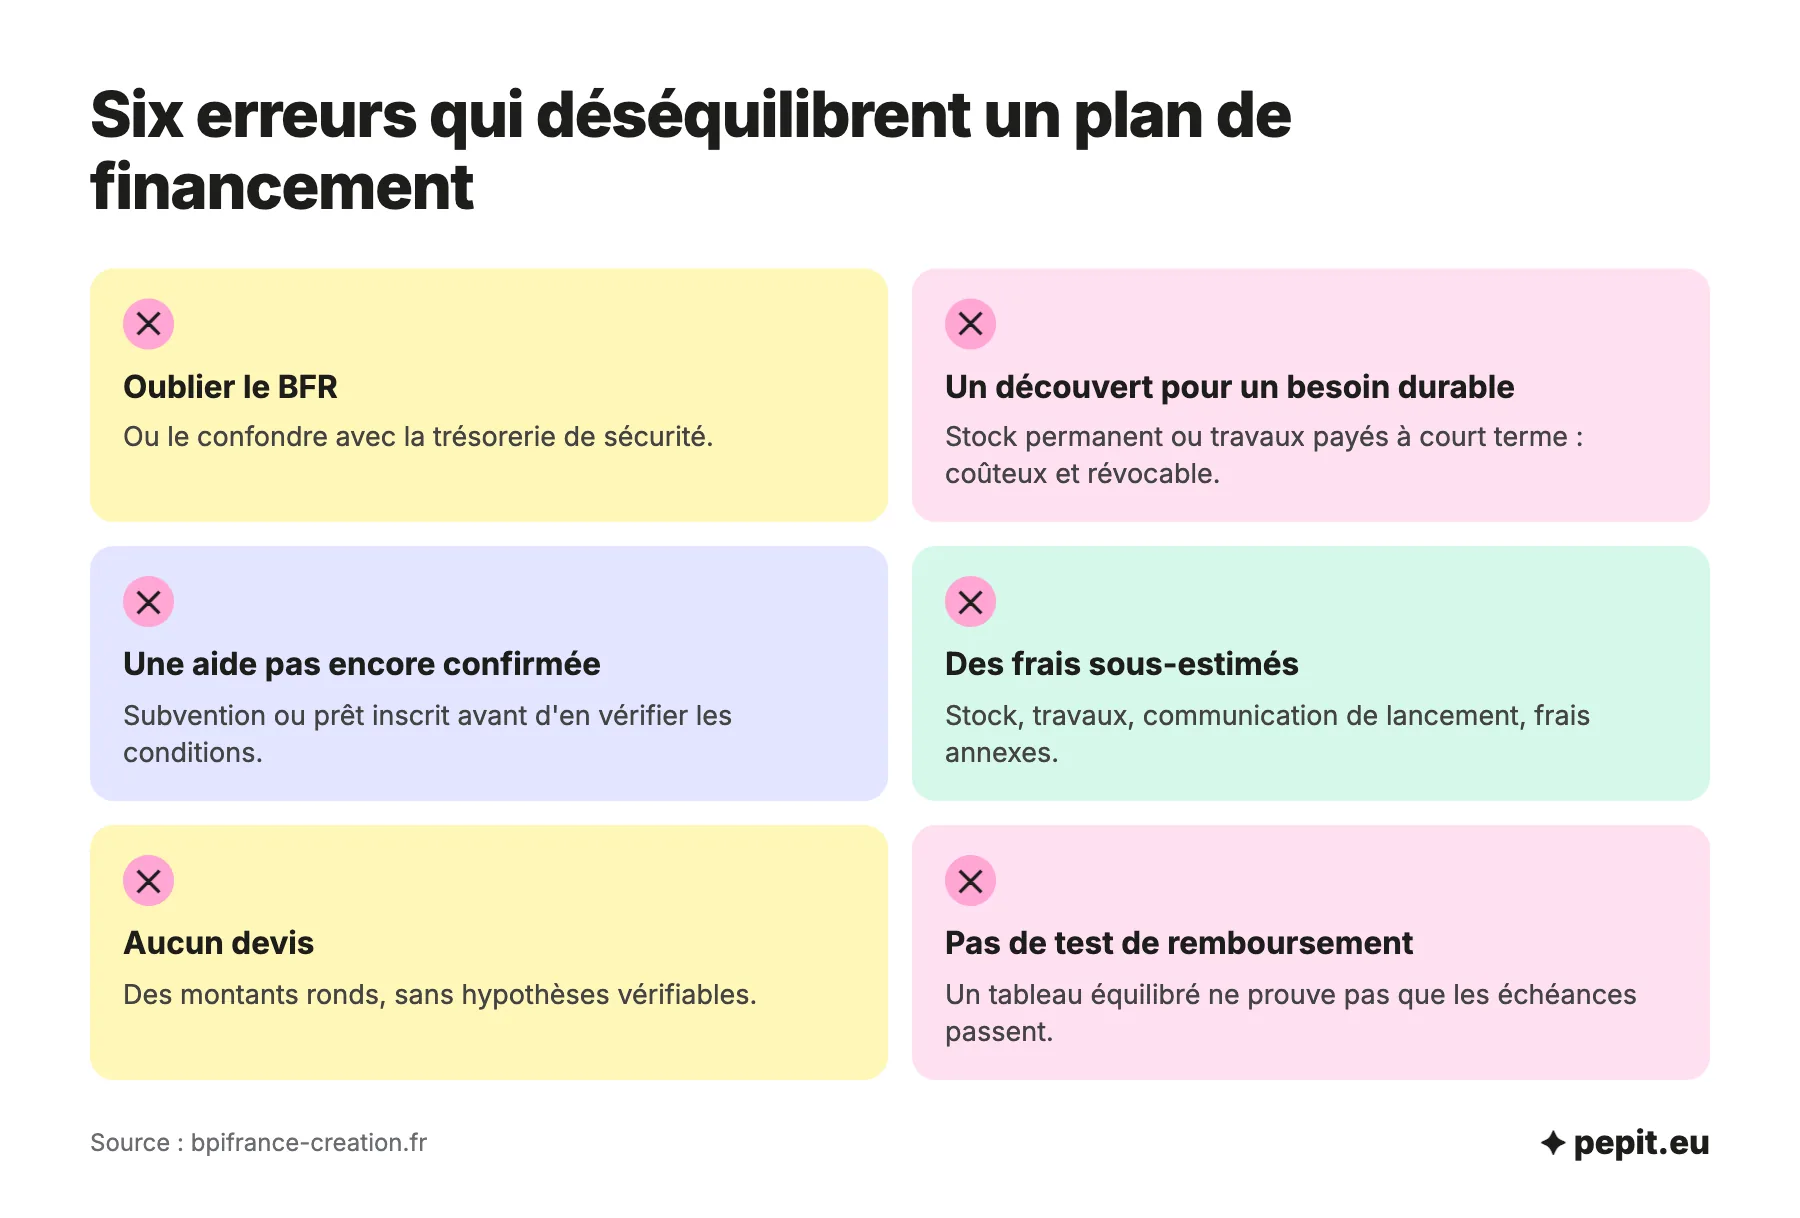
- oublier le BFR, ou le confondre avec la trésorerie de sécurité ;
- payer un besoin durable, comme un stock permanent ou des travaux, par un découvert, qui coûte cher et peut être retiré à tout moment ;
- inscrire une subvention ou un prêt avant d’avoir vérifié ses conditions d’obtention et de versement ;
- sous-estimer le stock, les travaux, la communication de lancement ou les frais annexes ;
- bâtir le plan sans devis ni hypothèses vérifiables ;
- présenter un tableau équilibré sans vérifier la capacité réelle de remboursement.
À cette liste s’ajoute la TVA avancée sur les achats de départ, que l’exemple de Camille chiffre à 8 000 €.
Faut-il aussi un plan de financement à trois ans ?
Oui, si vous empruntez. Le plan initial photographie le jour de l’ouverture ; le plan de financement à trois ans suit chaque exercice suivant.
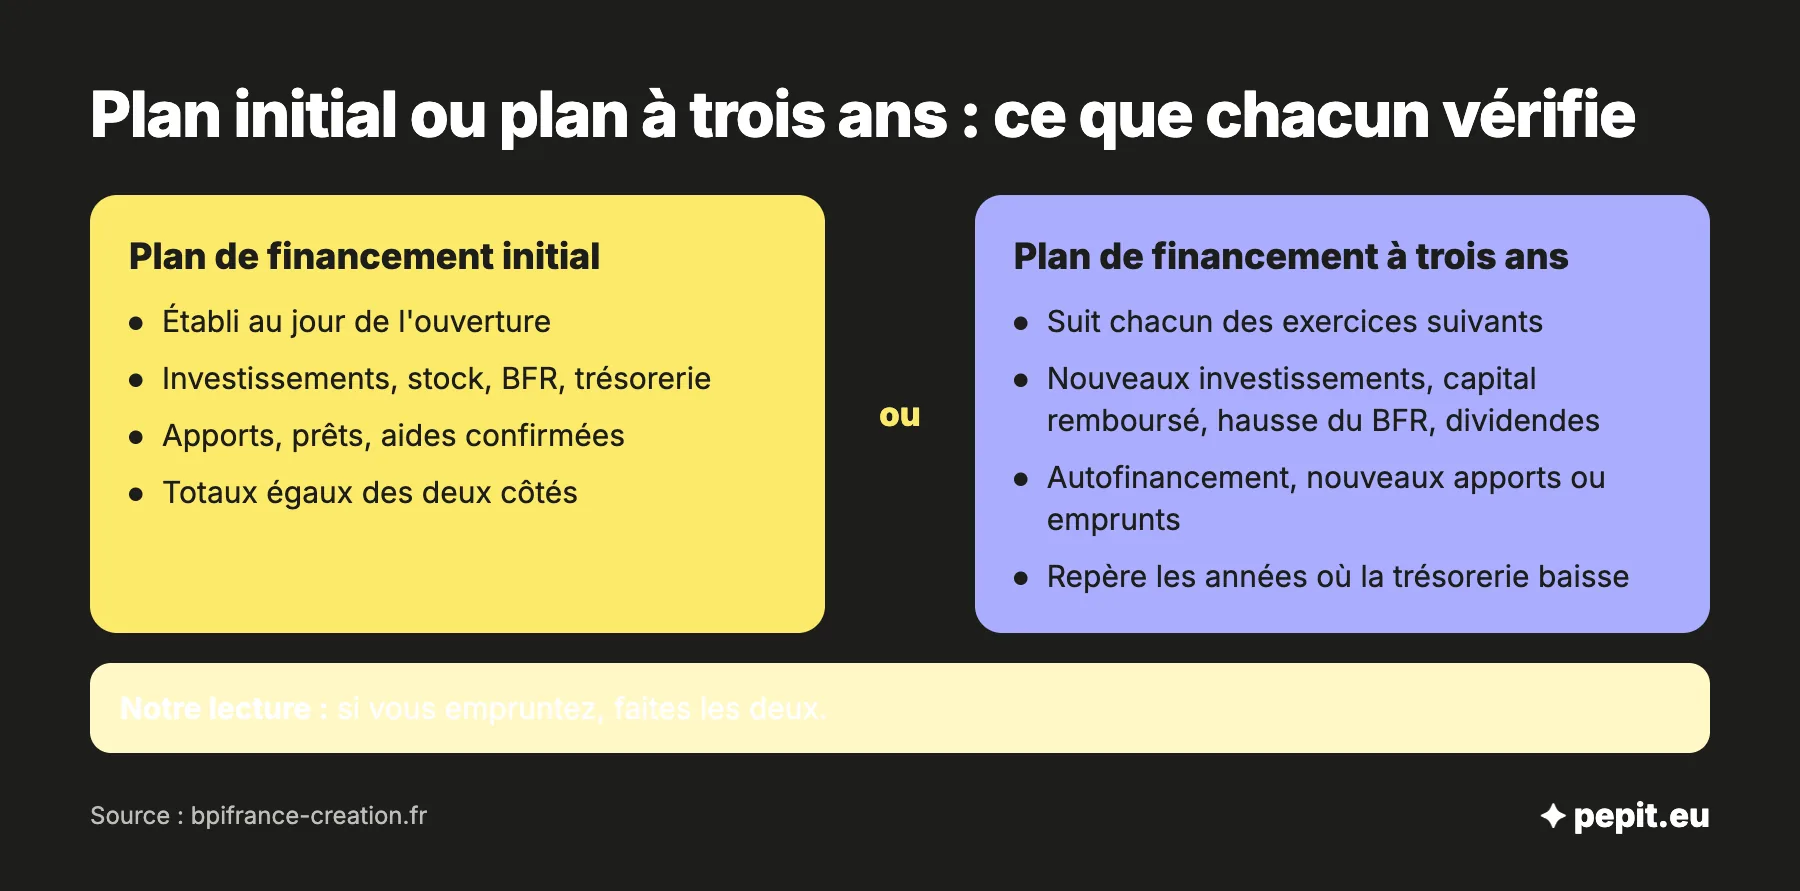
- Côté besoins : nouveaux investissements, remboursement du capital des emprunts, hausse du BFR, dividendes éventuels.
- Côté ressources : la capacité d’autofinancement (bénéfice plus amortissements), de nouveaux apports ou emprunts.
Pour Camille, la première année, les 11 776 € dégagés couvrent les 5 473 € de capital remboursé, mais pas en plus les 12 000 € de stock commandés pour le deuxième printemps. La différence est prise sur la trésorerie de départ : c’est exactement ce que le plan à trois ans sert à anticiper.
Questions fréquentes sur le plan de financement
Les réponses courtes aux questions qui restent souvent après avoir rempli le tableau.
Le plan de financement se fait-il HT ou TTC ?
En pratique, les investissements sont inscrits hors taxes, et la TVA qui sera avancée sur ces achats est ajoutée dans la trésorerie de départ. Bpifrance Création la classe parmi les avances de trésorerie à prévoir.
Quels sont les modes de financement d’une création ?
On en distingue trois : les fonds propres (vos apports et ceux des associés ou investisseurs), l’endettement (prêt bancaire, prêt d’honneur, microcrédit) et les aides ou subventions. Une fois l’activité lancée, l’autofinancement, c’est-à-dire le bénéfice augmenté des amortissements, devient une quatrième ressource.
Quel apport personnel prévoir pour obtenir un prêt ?
Aucun pourcentage légal n’existe. Les banques prêtent difficilement au-delà des fonds propres et des garanties apportés : un prêt d’honneur, qui s’ajoute à votre apport, aide souvent à atteindre cet équilibre.
Sur combien d’années faire le plan de financement ?
Le plan initial porte sur le jour de l’ouverture. Le plan suivant couvre en général les trois premiers exercices, la même durée que le compte de résultat prévisionnel présenté à la banque.
Où trouver un modèle de plan de financement ?
L’exemple chiffré de cet article donne un plan complet pour un commerce de 60 000 €. L’outil gratuit de business plan de Bpifrance Création contient aussi un modèle de plan de financement à compléter.
Quelle différence entre plan de financement et plan de trésorerie ?
Le plan de financement vérifie, au démarrage puis année par année, que les ressources couvrent les besoins. Le plan de trésorerie suit les entrées et sorties d’argent mois par mois, TVA comprise, pour repérer les mois tendus.
Le plan de financement est-il obligatoire, même en micro-entreprise ?
Aucune règle ne l’impose, mais dès que le lancement demande du matériel, du stock ou un emprunt, il évite de manquer d’argent au démarrage. Pour une activité sans investissement, un simple budget suffit souvent.