L’essentiel
- Quatre tableaux : plan de financement initial, compte de résultat, plan de trésorerie mensuel et plan à trois ans.
- Hors taxes ou TTC : le compte de résultat se fait hors taxes, le plan de trésorerie intègre la TVA.
- Seuil de rentabilité : charges fixes divisées par le taux de marge, c’est le chiffre d’affaires à atteindre.
- Trésorerie d’abord : une année bénéficiaire peut cacher un mois à découvert, que seul le plan mensuel révèle.
- Prudence : minorer les recettes, majorer de 5 à 10 % les charges les plus variables.
Que contient un prévisionnel ? Les tableaux à construire
Un prévisionnel est l’estimation chiffrée de l’activité future de votre entreprise : ce que vous allez vendre, ce que cela va coûter, ce qu’il vous restera et à quel moment l’argent entrera ou sortira. Il dit si le projet est viable avant que vous ayez dépensé le premier euro, et c’est la pièce que toute banque demande pour étudier un prêt.
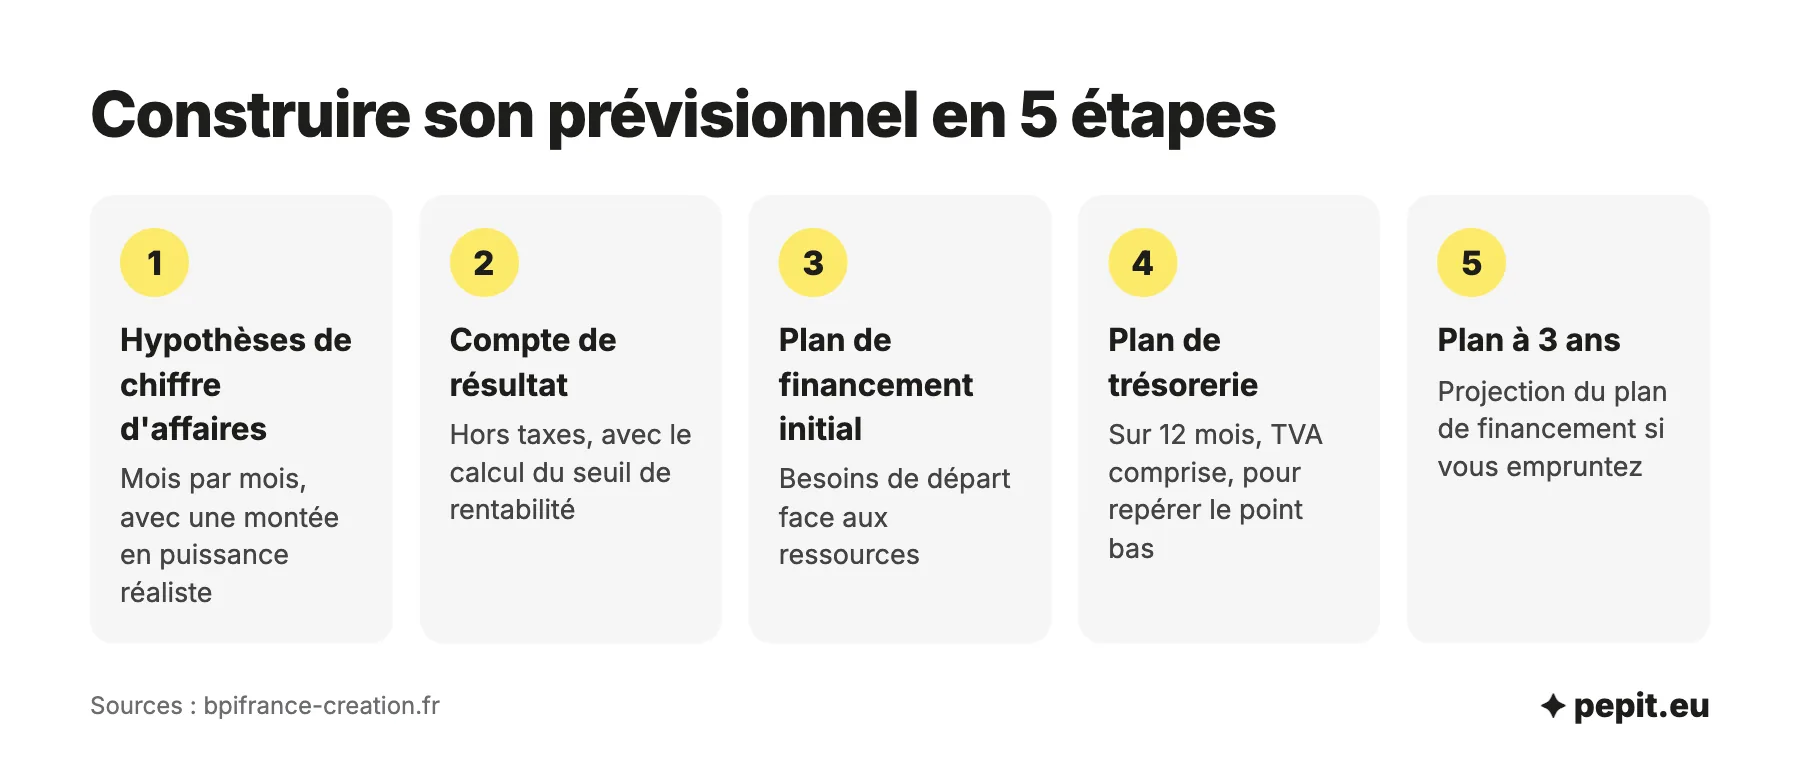
Pour une création d’entreprise, Bpifrance Création retient quatre tableaux, complétés par le calcul du seuil de rentabilité. Chacun répond à une question différente.
| Tableau | La question à laquelle il répond | Période | Montants |
|---|---|---|---|
| Plan de financement initial | Ai-je assez de ressources pour lancer l’activité ? | Démarrage | Besoins face aux ressources |
| Compte de résultat prévisionnel | L’activité sera-t-elle rentable ? | Exercice, souvent sur 3 ans | Hors taxes |
| Seuil de rentabilité | Quel chiffre d’affaires minimum dois-je atteindre ? | Exercice | Hors taxes |
| Plan de trésorerie | Pourrai-je payer mes factures chaque mois ? | 12 mois, mois par mois | TVA comprise |
| Plan de financement à 3 ans | Ma structure financière tiendra-t-elle dans la durée ? | 3 exercices | Besoins face aux ressources |
Le plan de financement initial met en face les besoins de départ (matériel, frais de création, besoin en fonds de roulement, trésorerie de sécurité) et les ressources (apport, prêt bancaire, prêt d’honneur, aides). Les ressources doivent couvrir les besoins. Les aides mobilisables figurent dans notre article sur les aides à la création d’entreprise.
Le compte de résultat prévisionnel liste les produits et les charges de l’exercice pour aboutir au bénéfice ou à la perte. Le plan de trésorerie, lui, suit les encaissements et décaissements réels mois par mois : il tient compte des délais de paiement, de la TVA et des échéances de prêt. Le plan à trois ans projette les investissements, les remboursements et le besoin en fonds de roulement sur les exercices suivants.
Dans quel ordre construire son prévisionnel ?
L’ordre compte : chaque tableau se nourrit du précédent. Les huit étapes ci-dessous tiennent dans un simple tableur, ou dans l’outil gratuit « Mon business plan » de Bpifrance Création, qui enchaîne les tableaux pour vous.
- Rassembler les hypothèses : tarifs, volumes, délais de paiement, devis des fournisseurs.
- Construire le chiffre d’affaires mois par mois, avec une montée en puissance.
- Lister les charges variables, puis les charges fixes, rémunération du dirigeant comprise.
- Établir le compte de résultat et calculer le seuil de rentabilité.
- Dresser le plan de financement initial.
- Monter le plan de trésorerie sur douze mois et repérer le point bas.
- Tester trois scénarios : prudent, central, optimiste.
- Projeter le plan de financement sur trois ans si vous empruntez.
Des hypothèses de chiffre d’affaires réalistes
Tout part de là. Combien de clients pouvez-vous servir, à quel tarif, à quel rythme ? Un chiffre d’affaires qui démarre à plein régime dès le premier mois est presque toujours irréaliste : prévoyez une montée en puissance et justifiez chaque hypothèse par une étude de marché, des devis signés ou des intentions de commande.
Des charges complètes
Les oublis se concentrent toujours sur les mêmes postes : cotisations sociales, assurance professionnelle, honoraires comptables, frais bancaires, cotisation foncière des entreprises. Bpifrance Création conseille d’ajouter une marge de sécurité de 5 à 10 % sur les charges très variables, comme les matières premières, l’énergie ou les assurances.
Votre propre rémunération
Inscrivez ce dont vous avez besoin pour vivre, charges sociales comprises. Leur poids dépend du statut : environ 45 % du net pour un gérant d’EURL indépendant, environ 82 % du net pour un président de SASU. Un prévisionnel sans rémunération du dirigeant donne une rentabilité fausse. Le choix du statut juridique se fait d’ailleurs souvent à partir de ces chiffres.
Exemple chiffré : le prévisionnel d’un consultant en société
Voici un prévisionnel complet, simplifié, pour un consultant qui crée sa société à l’impôt sur les sociétés et sous-traite une partie de ses missions.
Exemple chiffré
Simulation, chiffres fictifs. Hypothèses de départ :
- Chiffre d’affaires : 4 000 € HT par mois les trois premiers mois, 8 000 € les trois suivants, 14 000 € ensuite, soit 120 000 € sur l’année.
- Sous-traitance : 25 % du chiffre d’affaires.
- Charges fixes décaissées : 4 500 € par mois, dont la rémunération du dirigeant et ses charges sociales (48 000 € par an).
- Matériel : 6 000 €, amorti sur trois ans.
- Clients payés à 30 jours, sous-traitance payée dans le mois.
Le compte de résultat de la première année
Le compte de résultat est établi hors taxes. Les intérêts d’emprunt sont négligés pour la lisibilité.
| Poste | Montant annuel HT |
|---|---|
| Chiffre d’affaires | 120 000 € |
| Sous-traitance (25 %) | − 30 000 € |
| Marge sur coûts variables | 90 000 € |
| Charges externes fixes (coworking, assurances, logiciels) | − 6 000 € |
| Rémunération du dirigeant et charges sociales | − 48 000 € |
| Amortissement du matériel | − 2 000 € |
| Résultat avant impôt | 34 000 € |
| Impôt sur les sociétés à 15 % | − 5 100 € |
| Résultat net | 28 900 € |
L’IS au taux réduit de 15 % s’applique jusqu’à 42 500 € de bénéfice si le chiffre d’affaires reste sous 10 millions d’euros et si le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques. Au-delà, le taux est de 25 %. Les 48 000 € de rémunération donnent environ 26 370 € net à un président de SASU (48 000 ÷ 1,82), ou environ 33 100 € à un gérant d’EURL (48 000 ÷ 1,45).
Le seuil de rentabilité
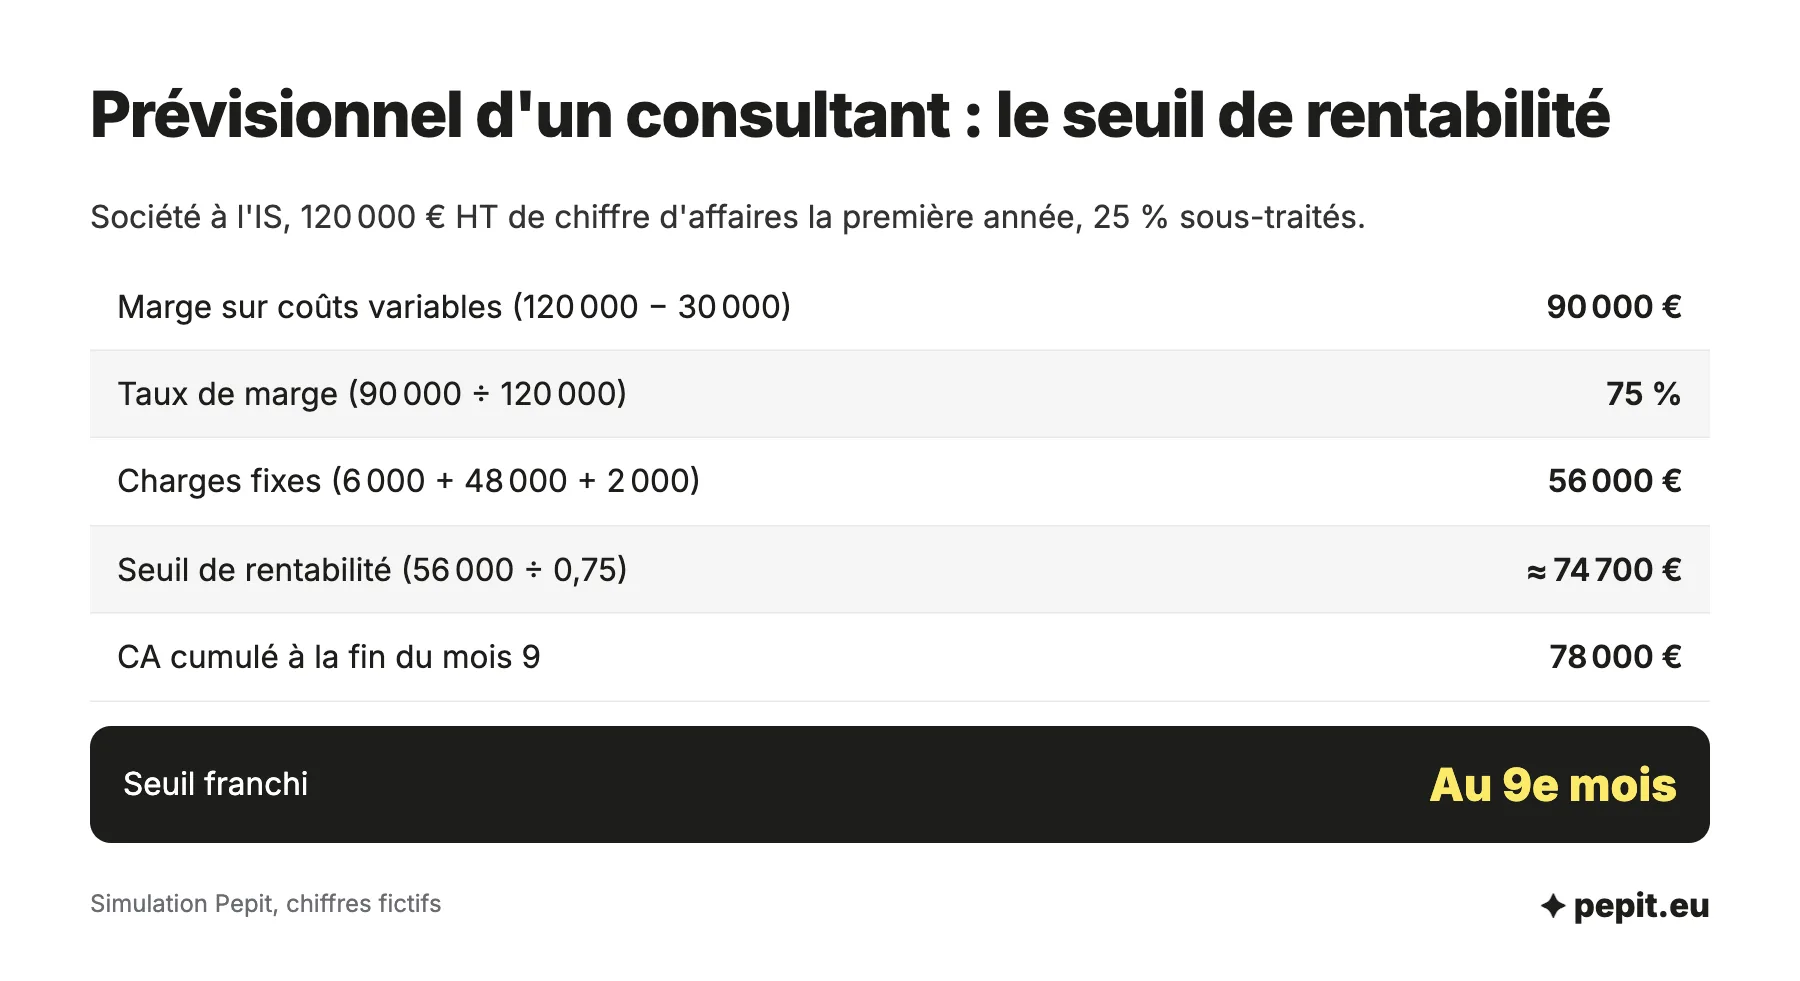
Le seuil de rentabilité, ou point mort, est le chiffre d’affaires à partir duquel l’entreprise ne perd plus d’argent. Formule : charges fixes ÷ taux de marge sur coûts variables.
- Charges fixes : 6 000 + 48 000 + 2 000 = 56 000 €.
- Taux de marge : 90 000 ÷ 120 000 = 75 %.
- Seuil : 56 000 ÷ 0,75 = environ 74 700 € de chiffre d’affaires.
Avec la montée en puissance prévue, le chiffre d’affaires cumulé dépasse ce seuil au cours du neuvième mois : 78 000 € cumulés à la fin du mois 9.
Le plan de financement initial
Il chiffre ce qu’il faut réunir avant le premier client.
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Matériel informatique | 6 000 € | Apport en capital | 5 000 € |
| Trésorerie de départ | 10 000 € | Prêt bancaire | 11 000 € |
| Total | 16 000 € | Total | 16 000 € |
Le plan de trésorerie : le piège du quatrième mois
Pour la lisibilité, la TVA, les échéances du prêt et l’IS sont laissés de côté. La trésorerie de départ est de 10 000 €.
| Mois | Encaissements | Décaissements | Solde fin de mois |
|---|---|---|---|
| 1 | 0 € | 5 500 € | 4 500 € |
| 2 | 4 000 € | 5 500 € | 3 000 € |
| 3 | 4 000 € | 5 500 € | 1 500 € |
| 4 | 4 000 € | 6 500 € | − 1 000 € |
| 5 | 8 000 € | 6 500 € | 500 € |
| 6 | 8 000 € | 6 500 € | 2 000 € |
L’année dégage 34 000 € de résultat avant impôt, et pourtant le compte passe à − 1 000 € au mois 4. Le chiffre d’affaires double, la sous-traitance à payer aussi, alors que les clients règlent un mois plus tard. C’est le piège classique d’une activité en croissance, que le compte de résultat seul ne montre pas.
Trois réponses possibles : 1 000 € de trésorerie de départ en plus, un découvert autorisé négocié avant le lancement, ou des acomptes à la commande. Avec la TVA réelle, le décalage serait plus marqué encore, car la TVA collectée se reverse à l’État. Retenez le point le plus bas du plan de trésorerie, et non le total de l’année : ce montant, plus une marge, fixe la trésorerie de départ du plan de financement.
Pour trouver le point bas de votre propre activité, remplacez les chiffres du tableau ci-dessous par les vôtres.
Budget prévisionnel, compte de résultat prévisionnel, business plan : qui fait quoi ?
Ces termes se recoupent et créent souvent la confusion. En pratique :
- Prévisionnel : l’ensemble des chiffres projetés d’une activité, sur un ou plusieurs exercices.
- Budget prévisionnel : les recettes et dépenses prévues sur une période, en général l’année à venir. Une entreprise déjà lancée l’utilise pour piloter son exercice.
- Compte de résultat prévisionnel : le tableau des produits et des charges d’un exercice, qui aboutit au résultat. Il a la même structure que le compte de résultat réel, présenté dans notre article pour comprendre le bilan et le compte de résultat.
- Business plan : le dossier complet du projet (marché, offre, équipe, stratégie) dans lequel s’insère le prévisionnel financier.
Une fois l’entreprise lancée, le prévisionnel devient un outil de pilotage. Chaque mois, comparez le chiffre d’affaires, les charges et la trésorerie réels aux montants prévus : un écart qui se répète deux ou trois mois de suite appelle une décision (relancer les clients, revoir un tarif, reporter un achat). Mettez-le à jour au moins une fois par an, avant le début de l’exercice.
Qu’est-ce qui rend un prévisionnel peu crédible ?
La plupart des prévisionnels qui échouent ont un défaut de méthode, pas de calcul. Ces erreurs sont aussi celles qu’un banquier repère en premier.
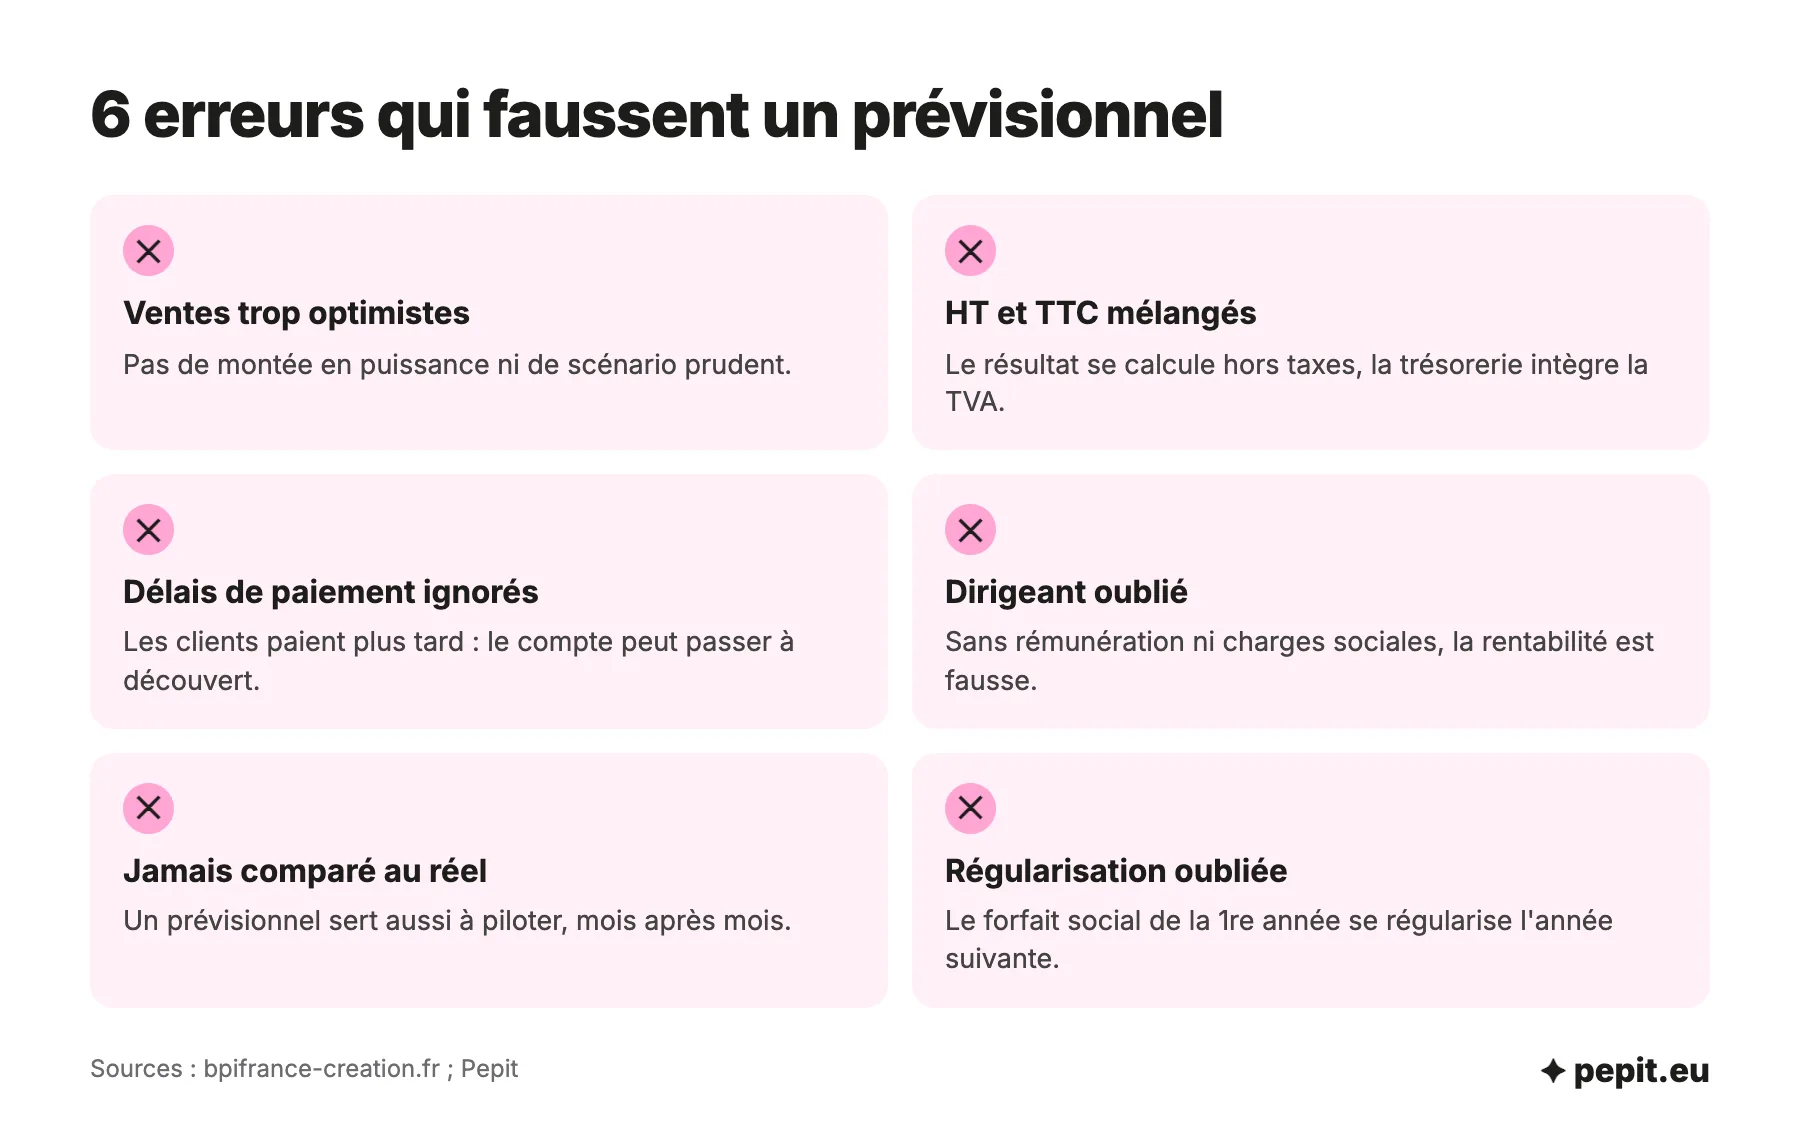
- Un chiffre d’affaires trop optimiste : pas de montée en puissance, pas de scénario prudent.
- Mélanger hors taxes et TTC : le compte de résultat se fait hors taxes, la trésorerie intègre la TVA. Le mécanisme est rappelé dans notre article qu’est-ce que la TVA.
- Ignorer les délais de paiement, qui créent un besoin en fonds de roulement invisible dans le résultat.
- Oublier la rémunération du dirigeant ou les charges sociales qui l’accompagnent.
- Ne jamais le comparer au réalisé : un prévisionnel sert aussi à piloter, mois après mois.
Attention
En société, les cotisations sociales du dirigeant indépendant de la première année sont calculées sur un forfait, environ 3 500 €, puis régularisées l’année suivante. Si votre prévisionnel ne prévoit pas cette régularisation, la deuxième année peut commencer par un appel de cotisations que la trésorerie n’absorbe pas.
Comment présenter son prévisionnel à une banque ?
Le banquier lit d’abord le plan de financement et le plan de trésorerie : il veut savoir si vous pourrez rembourser. Soignez trois points :
- des hypothèses justifiées, écrites à côté des chiffres ;
- un apport personnel visible dans le plan de financement ;
- un scénario prudent qui reste à l’équilibre.
Les pièces à joindre au dossier
Le prévisionnel ne voyage jamais seul. Pour une demande de prêt de création, préparez :
- le business plan, avec l’étude de marché et la présentation de l’offre ;
- les tableaux du prévisionnel, hypothèses comprises ;
- les devis des investissements à financer ;
- votre CV et ce qui prouve votre expérience du métier ;
- le projet de statuts si vous créez une société, et un justificatif de l’apport.
Venez avec un discours court : en deux minutes, le banquier doit comprendre ce que vous vendez, à qui, combien il vous faut et comment vous remboursez.
Une fois l’activité lancée, le suivi du réalisé se fait à partir de la facturation et de la comptabilité. Tiime, logiciel de gestion gratuit dans son offre Free, permet par exemple d’éditer devis et factures en illimité avec la facturation électronique ; il ne fait ni le bilan ni les déclarations. Nos pages sur le logiciel comptable pour TPE comparent les outils.
Un prévisionnel relu par un expert-comptable rassure aussi le banquier. Chez Pepit, nous construisons ou vérifions le vôtre sur demande de devis.
Questions fréquentes sur le prévisionnel
Les réponses aux questions que posent le plus souvent les créateurs sur le prévisionnel.
Quelle est la définition du mot « prévisionnel » ?
Comme adjectif, « prévisionnel » qualifie ce qui repose sur une prévision : un budget prévisionnel, un compte de résultat prévisionnel. Employé comme nom, « le prévisionnel » désigne en gestion l’ensemble des tableaux financiers projetés d’une entreprise.
Quels sont les 3 tableaux du prévisionnel financier ?
Les trois tableaux de base sont le compte de résultat prévisionnel, le plan de financement et le plan de trésorerie. Bpifrance Création y ajoute le calcul du seuil de rentabilité et, pour un projet qui emprunte, le plan de financement à trois ans.
Qu’est-ce qu’un budget prévisionnel ?
C’est l’ensemble des recettes et dépenses prévues sur une période, souvent l’année à venir. Une entreprise déjà lancée le bâtit à partir des comptes de l’année passée, poste par poste, en ajustant ce qui va changer (hausse de tarif, embauche, nouvel investissement).
Sur combien d’années faire un prévisionnel ?
En général trois ans pour le compte de résultat et le plan de financement, et douze mois détaillés mois par mois pour le plan de trésorerie. Les banques demandent souvent cet horizon pour un prêt de création.
Comment faire un prévisionnel sans historique ?
Partez d’éléments vérifiables : vos tarifs, le nombre de clients que vous pouvez servir, les devis de vos fournisseurs, une étude de marché. Construisez trois scénarios avec une montée en puissance progressive.
Un prévisionnel est-il obligatoire en micro-entreprise ?
Aucune règle ne l’impose, mais Bpifrance Création le recommande même en micro-entreprise pour vérifier la rentabilité. Il devient indispensable dès que vous demandez un prêt.
Qui peut faire mon prévisionnel ?
Vous-même avec un tableur ou l’outil gratuit « Mon business plan » de Bpifrance Création, un réseau d’accompagnement (CCI, CMA, BGE) ou un expert-comptable. Une relecture par un professionnel sécurise les hypothèses avant un rendez-vous bancaire.
Quelle différence entre provision et prévision ?
Une prévision est une estimation de l’avenir, comme les chiffres d’un prévisionnel. Une provision est une écriture comptable qui constate une charge probable, par exemple un litige, dans les comptes réels de l’entreprise.