L’essentiel
- Un dossier pour convaincre : le business plan présente le projet, son marché et ses chiffres aux financeurs.
- Sept parties : résumé, porteur, projet, marché, stratégie commerciale, partie financière et partie juridique, justificatifs à part.
- 10 à 30 pages : c’est la longueur habituelle hors annexes, avec un résumé d’une ou deux pages.
- Des chiffres prouvés : prévisionnel sur trois ans et trésorerie sur douze mois, appuyés sur devis et étude de marché.
- Le résumé en dernier : il s’écrit à la fin, car beaucoup de lecteurs ne liront que lui.
Que mettre dans votre business plan ?
Le business plan, ou plan d’affaires, est le dossier écrit qui présente votre projet de création ou de reprise : ce que vous vendez, à qui, comment, avec quels moyens et pour quels résultats chiffrés. Il sert à convaincre ceux qui vont financer ou rejoindre le projet, et à vérifier vous-même que l’ensemble tient debout.
Aucune règle n’impose un ordre précis, mais Bpifrance Création et Service-Public décrivent le même socle. Voici le plan type qu’attendent la plupart des banques et des réseaux d’accompagnement.
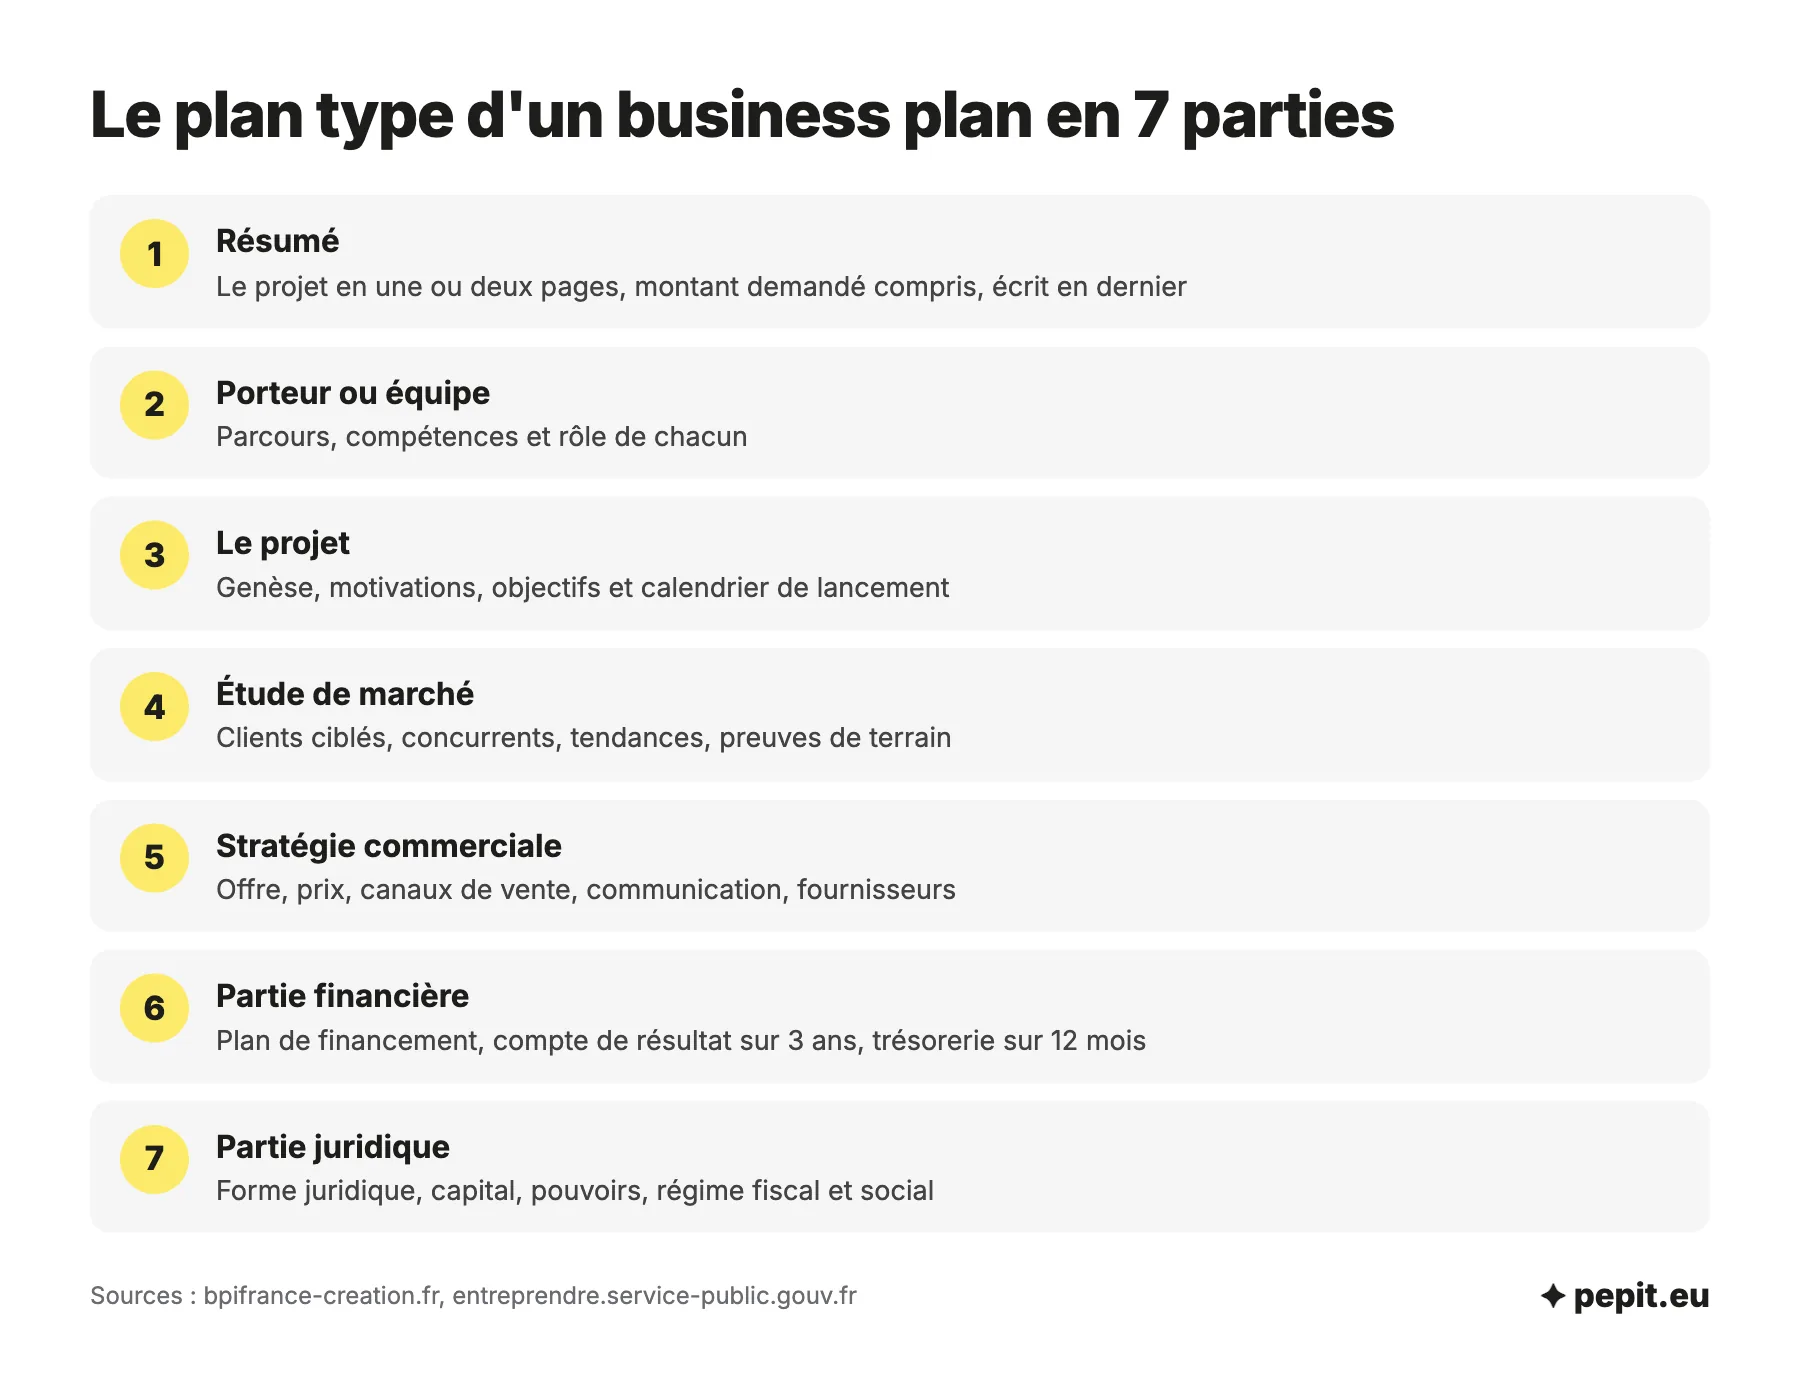
| Partie | Ce qu’elle contient | Ce que le lecteur y cherche |
|---|---|---|
| 1. Résumé (executive summary) | Le projet en une ou deux pages : offre, clientèle, marché, montant demandé, résultats attendus | Une raison de lire la suite |
| 2. Porteur de projet ou équipe | Parcours, compétences, rôle de chacun | La capacité à mener ce projet précis |
| 3. Présentation du projet | Genèse, motivations, objectifs, calendrier de lancement | La cohérence entre le créateur et son projet |
| 4. Étude de marché | Clients ciblés, taille du marché, concurrents, tendances | La preuve qu’une demande solvable existe |
| 5. Stratégie commerciale | Offre, prix, canaux de vente, communication, fournisseurs | Un chemin réaliste vers le chiffre d’affaires |
| 6. Partie financière | Investissements, plan de financement, compte de résultat sur 3 ans, plan de trésorerie sur 12 mois, seuil de rentabilité, bilan prévisionnel | La rentabilité et la capacité de remboursement |
| 7. Partie juridique | Forme juridique, répartition du capital et des pouvoirs, régime fiscal et social | Un montage solide et adapté |
Les justificatifs (devis, CV, promesse de bail, lettres d’intention de futurs clients, étude de marché détaillée) vont dans un dossier séparé. Bpifrance Création situe un business plan entre 10 et 30 pages hors annexes : au-delà, le document perd son lecteur, en deçà, il manque souvent de preuves. Ajoutez un sommaire en tête, juste avant ou après le résumé.
L’avis de l’expert-comptable
Avant d’écrire les trente pages, faites tenir le projet sur une seule : le besoin auquel vous répondez, pour qui, à quel prix, et combien vous demandez. Si cette page ne convainc pas un proche en deux minutes, le dossier complet ne convaincra pas un banquier.
Comment faire un business plan : par où commencer ?
Le business plan vient à la fin du montage du projet : France Travail le place après l’étude de marché, le choix du modèle économique et celui de la forme juridique. Le terrain d’abord, la rédaction ensuite, en six temps :
- vérifier qu’il existe des clients prêts à payer ;
- fixer l’offre, les prix et la façon de vendre ;
- chiffrer le projet sur trois ans ;
- choisir la forme juridique ;
- rédiger, puis écrire le résumé en dernier ;
- faire relire et adapter le dossier à chaque lecteur.
Partir de l’étude de marché
Tout le reste en découle. Qui sont vos clients, combien sont-ils, combien dépensent-ils déjà, chez qui ? Des preuves de terrain pèsent plus que des statistiques nationales : entretiens avec des clients potentiels, comptages devant un local, devis signés, précommandes. Notez vos sources : Bpifrance Création recommande de ne faire que des affirmations vérifiables.
Décrire l’offre et la stratégie commerciale
Décrivez ce que vous vendez sans jargon, puis comment vous allez le vendre : prix et leur justification, canaux (boutique, site, prospection), communication, fournisseurs. Service-Public conseille aussi d’analyser les contraintes qui peuvent faire grimper les coûts ou freiner l’activité, et d’y apporter une réponse : que faites-vous si un concurrent s’installe en face, si un fournisseur augmente ses prix ou si les ventes démarrent plus lentement que prévu ?
Construire la partie financière
C’est la partie que le banquier lit en premier. Elle traduit tout ce qui précède en chiffres : investissements, plan de financement initial, compte de résultat sur trois ans, plan de trésorerie sur douze mois, seuil de rentabilité, et tableau de remboursement si vous empruntez. La méthode détaillée figure dans notre article sur le prévisionnel.
- Le plan de financement vérifie que vos ressources de départ couvrent vos besoins de départ.
- Le compte de résultat prévisionnel dit si l’activité sera rentable.
- Le plan de trésorerie montre, mois par mois, si vous pourrez payer vos factures.
- Le bilan prévisionnel, que Service-Public cite parmi les tableaux attendus, montre ce que l’entreprise possède et doit à la fin de chaque exercice.
Rédiger le résumé à la fin
Le résumé, ou executive summary, ouvre le dossier mais s’écrit en dernier, une fois les chiffres stabilisés. Il tient en une ou deux pages et doit donner envie de lire la suite : le projet, le marché, le montant demandé et ce qu’il rapportera.
Exemple de business plan chiffré : un atelier-boutique de vélos
Voici la partie financière simplifiée d’un projet de commerce. Ce même projet sert d’exemple dans nos articles sur le plan de financement et le plan de trésorerie, pour que vous puissiez suivre les chiffres d’un tableau à l’autre.
Exemple chiffré
Simulation, chiffres fictifs. Camille, mécanicienne cycle, crée une société à l’impôt sur les sociétés pour ouvrir un atelier-boutique (vente de vélos et d’accessoires, réparation). Hypothèses :
- Ouverture en mars, chiffre d’affaires de 180 000 € HT la première année, de 9 000 € en janvier à 22 000 € en juin.
- Achats de marchandises et de pièces : 60 % du chiffre d’affaires, soit une marge brute de 40 %.
- Loyer de 1 500 € HT par mois, 700 € d’autres charges externes par mois.
- Rémunération de Camille : 2 500 € par mois, charges sociales comprises, soit 30 000 € par an.
- Prêt bancaire de 30 000 € sur cinq ans, à un taux simulé de 4,5 %.
Le résumé du projet
Dans le dossier, il tiendrait en quelques lignes de ce type :
« Mécanicienne cycle depuis huit ans, j’ouvre en mars un atelier-boutique de vélos en centre-ville, où aucun réparateur n’est installé à moins de 15 minutes. Je vise 180 000 € de chiffre d’affaires la première année. Le projet demande 60 000 €, financés par 20 000 € d’apport, 10 000 € de prêt d’honneur et 30 000 € de prêt bancaire sur cinq ans. »
Le plan de financement de départ
Il met face à face ce qu’il faut payer avant le premier client et l’argent réuni pour le faire. Les montants sont hors taxes.
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Frais d’établissement | 1 000 € | Apport de Camille au capital | 20 000 € |
| Travaux d’aménagement | 12 000 € | Prêt d’honneur, apporté en compte courant | 10 000 € |
| Matériel d’atelier, caisse, mobilier | 8 000 € | Prêt bancaire sur cinq ans | 30 000 € |
| Dépôt de garantie du local | 4 500 € | ||
| Stock de départ | 20 000 € | ||
| Trésorerie de départ | 14 500 € | ||
| Total | 60 000 € | Total | 60 000 € |
La trésorerie de départ paraît large, mais 8 000 € de TVA (20 % des 40 000 € de travaux, de matériel et de stock) sont avancés à l’ouverture et ne reviennent qu’au fil des déclarations.
Le compte de résultat sur trois ans
| Poste (en € HT) | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Chiffre d’affaires | 180 000 | 207 000 | 228 000 |
| Achats consommés (60 %) | − 108 000 | − 124 200 | − 136 800 |
| Marge brute | 72 000 | 82 800 | 91 200 |
| Loyer | − 18 000 | − 18 000 | − 18 000 |
| Autres charges externes | − 8 400 | − 9 000 | − 9 500 |
| Frais d’établissement | − 1 000 | 0 | 0 |
| Rémunération de Camille, charges comprises | − 30 000 | − 36 000 | − 42 000 |
| Amortissements | − 2 800 | − 2 800 | − 2 800 |
| Intérêts d’emprunt | − 1 240 | − 990 | − 720 |
| Résultat avant impôt | 10 560 | 16 010 | 18 180 |
| Impôt sur les sociétés à 15 % | − 1 584 | − 2 402 | − 2 727 |
| Résultat net | 8 976 | 13 608 | 15 453 |
Les amortissements étalent le coût des travaux sur dix ans (1 200 € par an) et celui du matériel sur cinq ans (1 600 € par an). Le taux réduit d’IS de 15 % s’applique jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires reste sous 10 millions d’euros et si le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques.
Ce que la banque va vérifier
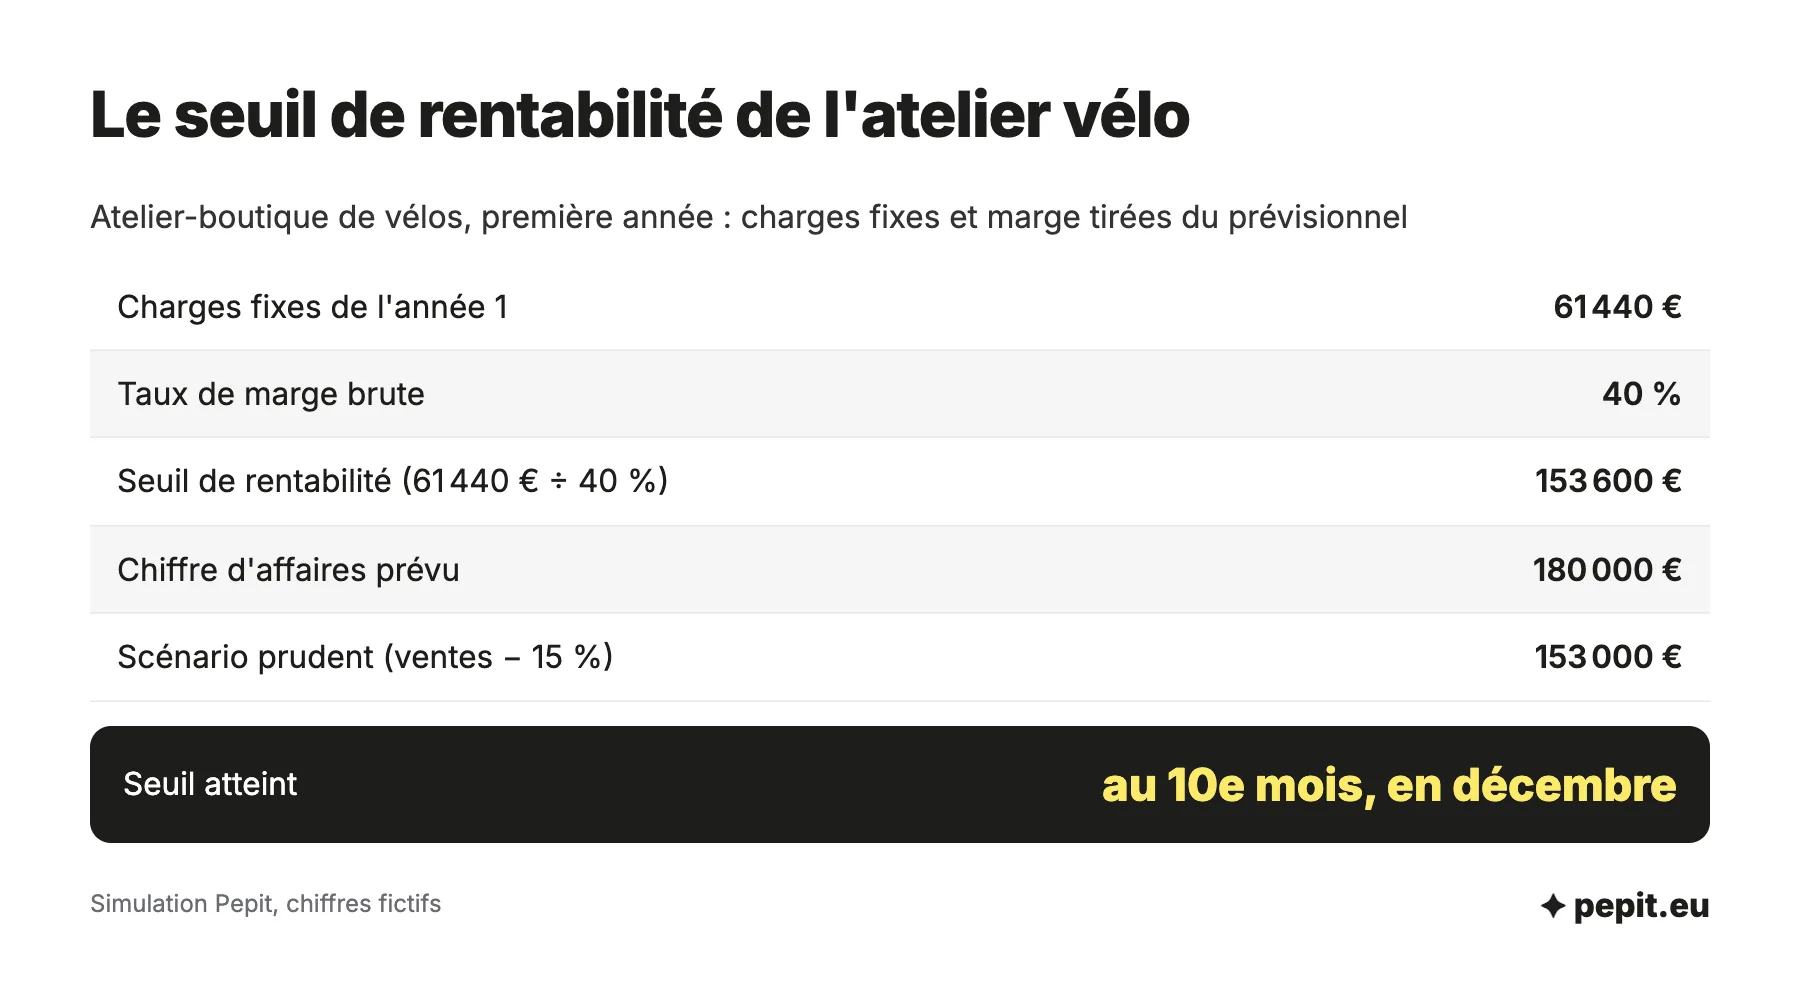
- Le seuil de rentabilité : 61 440 € de charges fixes la première année, divisés par 40 % de marge, soit 153 600 € de chiffre d’affaires. Avec la saison prévue, il est atteint en décembre, au 10e mois.
- La capacité de remboursement : résultat net et amortissements dégagent 11 776 € la première année (8 976 + 2 800), contre 5 473 € de capital d’emprunt à rembourser. La marge est de plus du double.
- Les points bas de trésorerie : 6 561 € fin mars, juste après l’ouverture, puis 9 672 € fin février, quand Camille paie la commande de vélos pour le printemps. Le compte reste positif tous les mois.
- L’équilibre des fonds : 30 000 € de fonds propres et de prêt d’honneur face à 30 000 € de prêt bancaire.
L’avis de l’expert-comptable
Ajoutez toujours un scénario prudent, par exemple avec des ventes inférieures de 15 % à votre hypothèse. Ici, à 153 000 € de chiffre d’affaires, Camille serait juste sous son seuil de rentabilité : c’est ce chiffre, plus que le scénario central, qui dira au banquier si le projet résiste.
Qui va lire votre business plan, et qu’y cherche-t-il ?
Le même projet ne se présente pas de la même façon à tout le monde. Service-Public conseille même de rédiger plusieurs versions du document, chacune mettant en avant ce qui compte pour son lecteur.
| Lecteur | Ce qu’il regarde d’abord | Ce qui le rassure |
|---|---|---|
| Banque | Plan de financement, plan de trésorerie, apport personnel | Un remboursement couvert par les bénéfices, même en scénario prudent |
| Futur associé | Rôle de chacun, répartition du capital, rémunération | Des règles claires écrites avant de signer |
| Investisseur | Potentiel de croissance, rentabilité à terme | Un marché large et une équipe capable de grandir |
| Comité de prêt d’honneur | Le porteur de projet, sa motivation, la viabilité | Un projet cohérent, des hypothèses prudentes |
| Collectivité, aide publique | Emplois créés, utilité locale | Un projet ancré sur le territoire |
Obtenir un prêt bancaire
Le banquier lit d’abord la partie financière, puis vérifie que les ventes prévues sont justifiées dans l’étude de marché. Selon Bpifrance Création, les banques prêtent difficilement au-delà des fonds propres et des garanties apportés : votre apport compte autant que vos chiffres.
Pour savoir où en est votre dossier, répondez aux dix questions suivantes : elles reprennent les critères publiés par Bpifrance Création et listent ce qu’il faut renforcer.
Convaincre un associé ou un investisseur
Un associé s’engage pour des années, un investisseur veut savoir comment il récupérera sa mise. Pour eux, la partie juridique compte autant que les chiffres, en particulier le choix du statut juridique.
Décrocher un prêt d’honneur ou une aide
Les prêts d’honneur sont des prêts personnels à taux zéro, sans garantie, accordés après passage devant un comité. Chez Initiative France, ils vont en général de 3 000 à 50 000 €, pour une moyenne de 10 000 €. Le comité lit le business plan en entier, et le prêt obtenu facilite le crédit bancaire : pour 1 € de prêt d’honneur, les banques accordent en moyenne 9,5 € de financement selon Initiative France, et 13 € selon Réseau Entreprendre. Les autres dispositifs sont détaillés dans notre article sur les aides à la création d’entreprise.
Piloter votre propre projet
Bpifrance Création le rappelle : le business plan ne sert pas qu’à convaincre. Une fois l’activité lancée, il devient votre feuille de route. Comparer chaque mois le réalisé au prévu permet de corriger tôt.
Quelles erreurs font refuser un business plan ?
Les dossiers refusés ont rarement une erreur de calcul. Ils pèchent plutôt par manque de preuves ou de cohérence entre les parties.
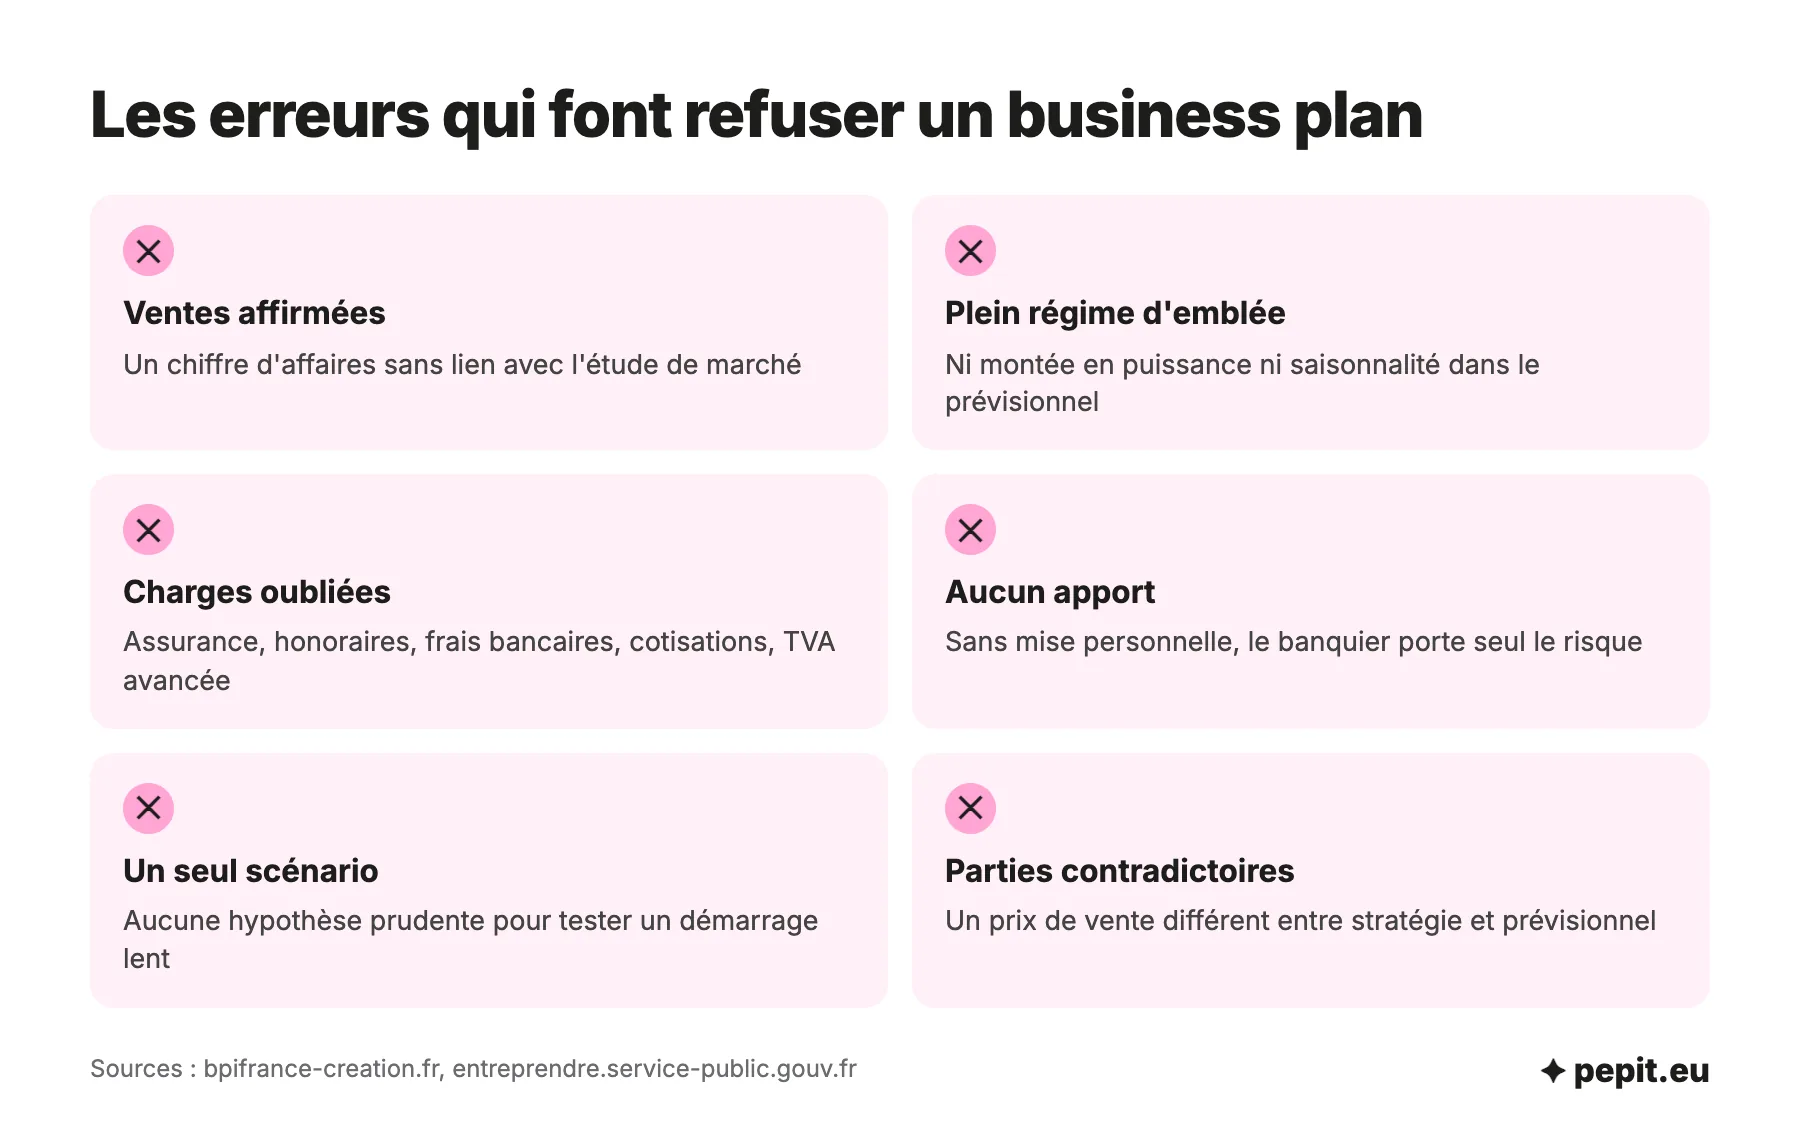
- Des ventes affirmées, pas démontrées : un chiffre d’affaires sans lien avec l’étude de marché.
- Un démarrage à plein régime : sans montée en puissance ni saisonnalité, le prévisionnel n’est pas crédible.
- Des charges oubliées : assurance, honoraires comptables, frais bancaires, cotisations du dirigeant, TVA avancée sur les investissements.
- Aucun apport : sans mise personnelle, le banquier porte seul le risque.
- Un seul scénario : sans hypothèse prudente, le lecteur ne sait pas si le projet résiste à un démarrage lent.
- Des parties qui se contredisent : un prix de vente différent entre la stratégie commerciale et le prévisionnel, par exemple.
Attention
N’inscrivez pas dans vos ressources une aide, une subvention ou un prêt d’honneur avant d’en avoir vérifié les conditions d’obtention et la date de versement. Si l’argent arrive six mois après l’ouverture, votre plan de financement est équilibré sur le papier mais votre trésorerie, elle, ne l’est pas.
Qui peut vous aider à faire votre business plan ?
Vous pouvez le rédiger seul, à condition d’être rigoureux sur les chiffres. Plusieurs appuis existent, souvent gratuits.
- Les outils en ligne : l’outil gratuit de Bpifrance Création et la plateforme CCI Business Builder, citée par Service-Public, guident la rédaction pas à pas.
- Les réseaux d’accompagnement : CCI, chambres de métiers, BGE, Initiative France et Réseau Entreprendre relisent les projets et préparent les comités de prêt d’honneur. Le rôle de chacun est détaillé dans notre article sur l’accompagnement à la création d’entreprise.
- L’intelligence artificielle : utile pour structurer ou reformuler, elle ne connaît ni votre marché local ni vos devis.
- L’expert-comptable : il construit ou contrôle la partie financière et vérifie la cohérence entre les tableaux.
Pour un commerce, un restaurant ou tout projet qui emprunte, une relecture des chiffres par un professionnel évite les oublis les plus coûteux. Chez Pepit, cabinet d’expertise comptable en ligne, nous relisons ou construisons le prévisionnel de votre business plan sur demande de devis, à distance et sans déplacement.
Business plan, business model, prévisionnel : qui fait quoi ?
Ces trois termes se recoupent, mais ne désignent pas la même chose :
- Business model (modèle économique) : la façon dont l’entreprise gagne de l’argent, c’est-à-dire qui paie, pour quoi, à quel prix et avec quels coûts. Il tient en une page et fait partie du business plan.
- Prévisionnel : les tableaux chiffrés du projet sur un à trois ans. C’est la partie financière du business plan.
- Business plan : le dossier complet, qui réunit l’histoire du projet, le marché, la stratégie, l’équipe, le montage juridique et le prévisionnel.
- Pitch : la présentation orale ou en quelques diapositives, tirée du résumé.
Questions fréquentes sur le business plan
Les réponses courtes aux questions les plus posées sur le business plan.
Comment faire un business plan quand on n’y connaît rien ?
Suivez le plan type en sept parties et commencez par l’étude de marché, pas par la rédaction. Pour la partie financière, partez de vos devis et de vos tarifs, puis faites relire le tout par un réseau d’accompagnement ou un expert-comptable.
Existe-t-il un business plan Bpifrance gratuit ?
Oui. Bpifrance Création met à disposition un outil gratuit de business plan en ligne, accessible après création d’un compte Pass Créa. Il guide la rédaction et les tableaux financiers.
Où trouver un exemple de business plan gratuit ?
L’exemple chiffré de cet article donne la partie financière d’un commerce : plan de financement, compte de résultat sur trois ans et indicateurs vérifiés par la banque. Les outils gratuits de Bpifrance Création et des CCI guident aussi la rédaction, partie par partie.
Que mettre dans un business plan de restaurant ?
Le même plan type, avec des points propres au secteur : emplacement et flux de passage, nombre de couverts, ticket moyen, coût des matières, normes d’hygiène, licence si vous servez de l’alcool. Les travaux et le matériel de cuisine pèsent lourd dans le plan de financement.
ChatGPT peut-il faire un business plan ?
Il peut proposer une structure, reformuler un texte ou lister des questions à se poser. Il ne remplace pas l’étude de terrain ni vos devis, et un banquier repère vite un dossier générique aux chiffres non justifiés.
Le business plan est-il obligatoire ?
Aucune loi ne l’impose pour créer une entreprise. Il devient indispensable dès que vous demandez un prêt, un prêt d’honneur ou une aide, ou que vous faites entrer des associés.
Que contient un business model ?
Il répond à quatre questions : à qui vous vendez, ce que vous leur apportez, comment vous produisez et vendez, et comment l’argent entre et sort (revenus et coûts). Bpifrance Création cite le Business Model Canvas, qui le présente sur une seule page.