Fiche métier
Courtier en prêt immobilier · IOBSP
- Statut conseillé
- SASUMicro-entreprise possible pour tester le métier
- Capacité et inscription
- Capacité niveau 1 + ORIASStage de 150 h, expérience ou diplôme ; 25 € d’inscription
- Budget de départ
- Postes de dépenseFormation, RC pro, association agréée, inscription ORIAS
- Régime fiscal
- BIC (commerçant)Micro : abattement de 50 %, plafond de 83 600 €
- TVA
- Exonération possibleNégociation de crédit exonérée, à confirmer au SIE
- Cotisations sociales
- Assimilé salarié en SASUEnviron 82 % du net ; micro : 21,2 % du CA
Sources : Fiches ORIAS (sept. 2025), service-public.fr, BOFiP (BOI-TVA-SECT-50-10-10), base des experts-comptables. Taux en vigueur en 2026.
Quelles conditions faut-il remplir pour devenir courtier en prêt immobilier ?
Pour devenir courtier en prêt immobilier, il faut être inscrit à l’ORIAS, le registre officiel des intermédiaires, avant de recevoir le moindre client. Le métier est réglementé : le courtier relève du statut d’intermédiaire en opérations de banque et services de paiement, abrégé IOBSP, et il est commerçant au sens du Code de commerce.
Cinq conditions se cumulent :
- une immatriculation au registre du commerce qui mentionne le courtage en opérations de banque ;
- une capacité professionnelle, à justifier par une formation, une expérience ou un diplôme ;
- l’honorabilité, contrôlée par l’ORIAS sur votre casier judiciaire ;
- une assurance de responsabilité civile professionnelle ;
- l’adhésion à une association professionnelle agréée.
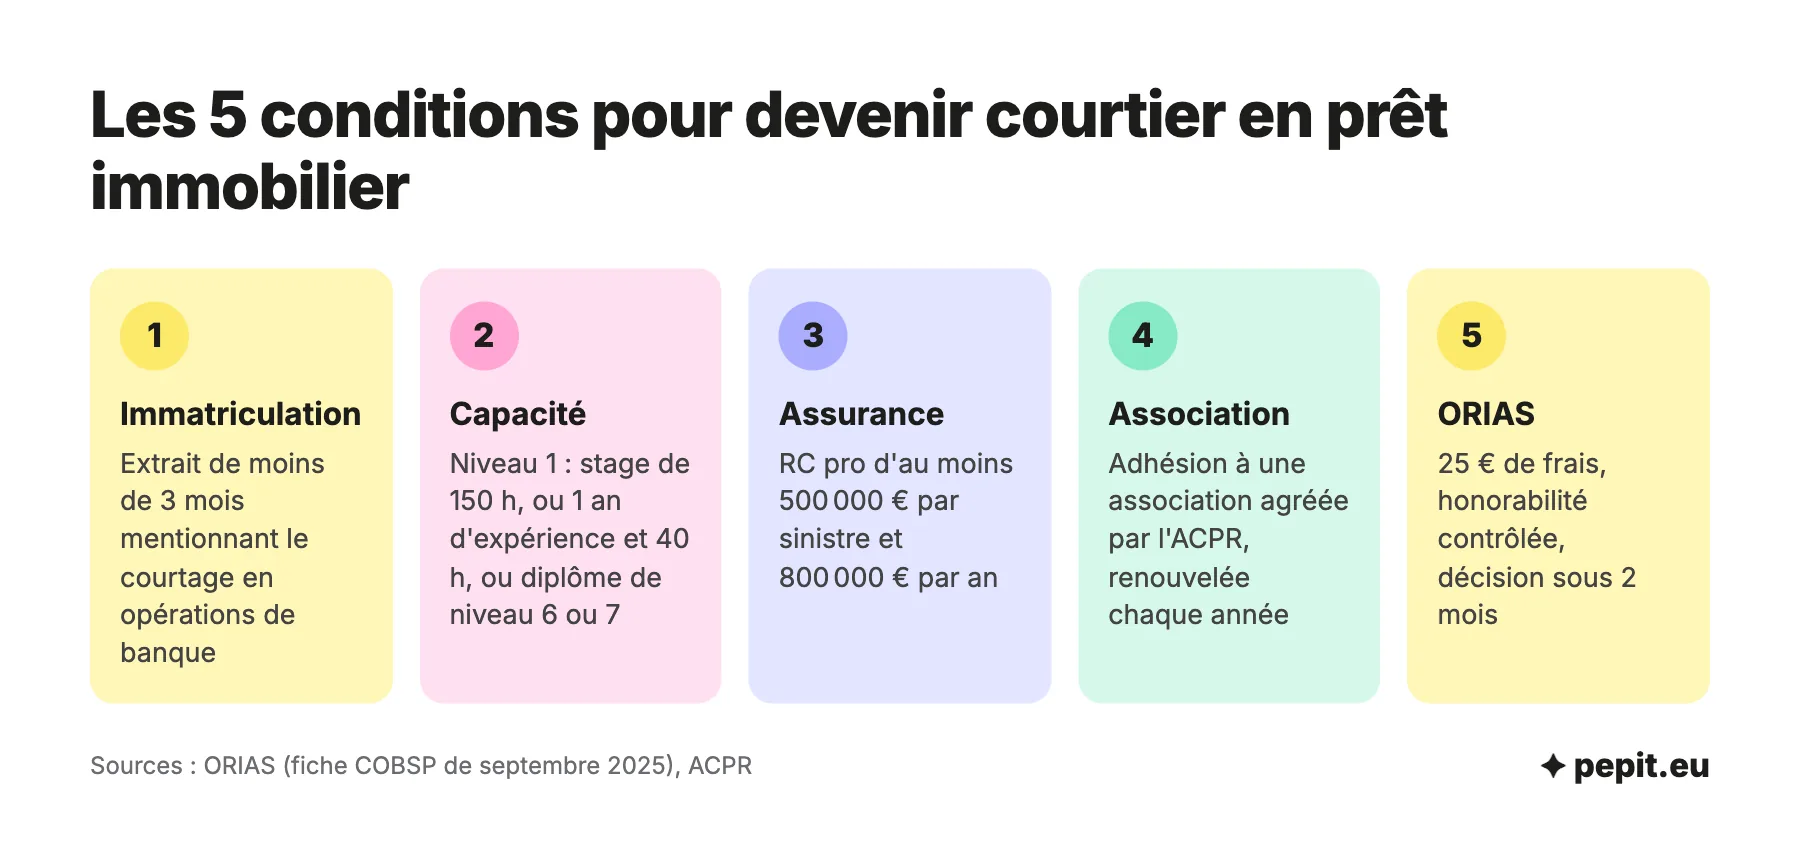
L’outil ci-dessous répond à deux questions : quelle capacité professionnelle votre activité exige et par quelles voies la justifier, puis à quelles dates faire chaque démarche pour démarrer le jour voulu.
La capacité professionnelle de niveau 1 : trois voies
Un courtier qui exerce à titre principal doit justifier d’une capacité professionnelle de niveau 1, et tous les dirigeants figurant sur l’extrait d’immatriculation doivent le faire. Un bac+2 ne suffit pas pour ce niveau : il ouvre seulement les niveaux 2 et 3, réservés à certains mandataires.
| Voie | Ce qu’il faut justifier |
|---|---|
| Formation | Un livret de stage de 150 heures « IOBSP niveau 1 » |
| Expérience | 1 an au cours des 3 dernières années dans des fonctions liées aux opérations de banque, plus 40 heures de formation suivies pendant les mêmes 3 ans |
| Diplôme | Un diplôme de niveau 6 (licence) ou 7 (master) dans les spécialités 122, 128, 313 ou 314 de la nomenclature (économie, droit, finance, banque, assurance, gestion), ou un certificat inscrit au RNCP dans l’une d’elles |
La voie sans diplôme existe donc : le livret de stage de 150 heures suffit. L’expérience seule ne suffit pas, elle doit s’accompagner des 40 heures de formation.
Honorabilité, inscription à l’ORIAS et frais
Le dossier se dépose en ligne sur le site de l’ORIAS, avec l’extrait d’immatriculation de moins de 3 mois, le justificatif de capacité, l’attestation d’assurance et l’attestation de l’association agréée. Les frais sont de 25 € non remboursables par inscription. L’ORIAS interroge lui-même le casier judiciaire, puis une commission d’immatriculation décide : l’inscription est faite au plus tard deux mois après la réception d’un dossier complet, et une demande inactive plus de 90 jours est annulée.
Chaque année, entre le 1er et le 31 janvier, vous renouvelez l’inscription : frais, attestation d’assurance à jour et adhésion à l’association. Tout changement (dirigeant, siège, activité) se déclare au plus tard 1 mois après.
Attention
L’ORIAS demande un extrait d’immatriculation qui mentionne l’activité de courtage en opérations de banque. Un extrait qui parle seulement de « conseil » ou de « gestion de patrimoine » n’est pas conforme : l’ORIAS vous demande un justificatif correct et le dossier reste bloqué. Rédigez l’activité exacte dès l’immatriculation.
Assurance et garantie financière
L’assurance de responsabilité civile professionnelle est obligatoire pour un courtier. Le contrat doit couvrir au moins 500 000 € par sinistre et 800 000 € par année d’assurance, avec une franchise qui ne dépasse pas 20 % des indemnités. La garantie financière ne concerne que les courtiers à qui des fonds sont confiés : son montant minimum est de 115 000 €, et d’au moins le double des fonds encaissés en moyenne chaque mois. Un courtier qui n’encaisse jamais l’argent des clients n’a pas à la souscrire, mais il doit le déclarer à l’ORIAS, en amont ou au plus tard 1 mois après ce changement.
L’avis de l’expert-comptable
Lancez la formation de 150 heures avant de créer la société. Sans justificatif de capacité, l’ORIAS ne vous inscrit pas, et votre entreprise supporte alors des frais de gestion sans pouvoir facturer un seul client.
Courtier, mandataire ou salarié : quel statut d’IOBSP choisir ?
La loi distingue quatre catégories d’IOBSP, selon la personne qui vous donne mandat et votre liberté de travailler avec plusieurs banques. Le choix change la capacité exigée et la façon dont vous êtes payé.
- le courtier agit pour le compte de son client, sans mandat d’une banque ni obligation de travailler avec un seul établissement ;
- le mandataire exclusif travaille pour une seule banque ;
- le mandataire non exclusif a un ou plusieurs mandats de banques, sans exclusivité ;
- le mandataire d’intermédiaire agit pour un courtier ou un autre mandataire.
Le courtier a la liberté la plus large : il analyse un nombre suffisant de contrats pour proposer celui qui convient. C’est aussi lui qui souscrit sa propre assurance de responsabilité civile, alors que celle d’un mandataire est couverte par son mandant. Un mandataire d’un courtier à titre principal doit lui aussi justifier du niveau 1, mais en activité accessoire (un crédit lié à votre activité principale), le niveau 2 suffit.
Un même professionnel ne peut cumuler plusieurs catégories que pour des opérations de nature différente : crédit à la consommation, regroupement de crédits, crédit immobilier, prêt viager hypothécaire ou services de paiement. Un courtier en crédit à la consommation peut ainsi être mandataire en crédit immobilier.
Un salarié d’un cabinet de courtage n’a pas à s’immatriculer lui-même : l’honorabilité et la capacité restent exigées, et l’employeur en répond. C’est la voie la plus simple pour tester le métier avant de créer sa structure.
Comment un courtier en prêt immobilier est-il rémunéré ?
Un IOBSP peut être payé par ses clients, par les banques partenaires, ou par les intermédiaires pour lesquels il est mandataire. La rémunération ne doit jamais aller contre l’intérêt du client ni influencer la qualité du conseil.
Trois règles encadrent le paiement :
- les frais éventuels et la rémunération se conviennent par écrit avant toute opération ou tout travail préparatoire, y compris avec un client potentiel ;
- le courtier indique combien de banques il consulte, leurs noms, et s’il reçoit une commission d’une banque, avec son montant et son mode de calcul ;
- pour un prêt, aucune somme ne peut être perçue avant le versement effectif des fonds : ni provision, ni frais de dossier, ni frais de recherche.
Seul le service de conseil indépendant fait exception : il peut être facturé au client pour le conseil seul. Aucune source officielle ne publie de barème de commission ni de revenu moyen d’un courtier : tout chiffre de « salaire » vient donc d’écoles ou de réseaux, pas d’une statistique publique.
L’avis de l’expert-comptable
Votre chiffre d’affaires arrive après le déblocage des fonds, parfois plusieurs mois après le premier rendez-vous. Prévoyez une trésorerie qui couvre l’assurance, l’association et vos charges pendant cette période sans commission.
SASU ou micro-entreprise : quel statut juridique pour un courtier ?
Le courtier est un commerçant : ses commissions relèvent des bénéfices industriels et commerciaux (BIC), en prestations de services. La micro-entreprise permet de démarrer simplement, mais elle ne déduit pas l’assurance, l’association, la formation ni les frais de déplacement. La SASU les déduit, au prix d’un coût social plus lourd quand vous vous versez un salaire.
Pour comparer sur vos chiffres, indiquez votre revenu visé : le simulateur donne le net en micro-entreprise, en EURL et en SASU.
Le tableau reprend les critères qui comptent pour un courtier.
| Critère | Micro-entreprise | SASU |
|---|---|---|
| Plafond de chiffre d’affaires | 83 600 € (prestations de services) | Aucun plafond |
| Cotisations sociales | 21,2 % du chiffre d’affaires encaissé | Environ 82 % du net versé (1 820 € pour 1 000 € net) |
| Sans chiffre d’affaires ou sans salaire | Pas de cotisations | Pas de cotisations si aucun salaire |
| Impôt | Impôt sur le revenu après abattement de 50 %, versement libératoire de 1,7 % sur option | Impôt sur les sociétés à 15 % jusqu’à 42 500 € de bénéfice, puis 25 % |
| Frais réels (assurance, association, formation) | ❌ remplacés par l’abattement | ✅ déductibles |
| Dividendes | Sans objet | Prélèvement forfaitaire de 31,4 % |
| Protection sociale | Sécurité sociale des indépendants | Régime général, comme un salarié |
| Protection du patrimoine | Patrimoine personnel et professionnel séparés automatiquement | Responsabilité limitée aux apports |
| Création et gestion | Déclaration en ligne, comptabilité allégée | 229,26 € TTC de frais officiels, bilan annuel |
Pourquoi la SASU convient souvent à un courtier
Un courtier supporte des frais fixes qui ne dépendent pas de son chiffre d’affaires : assurance, association, formation continue. Ils s’ajoutent à un cycle de paiement long, avec des commissions qui arrivent par à-coups. La SASU permet de déduire ces frais et de ne se verser un salaire qu’à la hauteur de ses besoins. Les modalités sont détaillées dans l’article sur la création d’une SASU.
Quand la micro-entreprise reste possible
Le courtier est une personne physique ou une société : la micro-entreprise est possible tant que le chiffre d’affaires reste sous 83 600 €. Elle convient pour tester le métier, par exemple en parallèle d’un emploi. L’article SASU ou micro-entreprise fait le comparatif complet. Pepit, cabinet d’expertise comptable en ligne, prend en charge la comptabilité d’une SASU sur devis.
La TVA sur les commissions de courtage
La TVA mérite une vérification avant la première facture. Selon la doctrine fiscale, l’octroi et la négociation de crédit, c’est-à-dire la mise en relation du prêteur et de l’emprunteur, sont exonérés de TVA, alors que les rémunérations d’un intermédiaire qui gère des crédits pour le compte d’un prêteur y sont soumises. Votre commission relève de l’un ou l’autre selon ce que vous faites réellement : confirmez-le avec votre service des impôts avant de choisir la mention de vos factures. La doctrine sur les opérations bancaires exonérées le détaille.
Que reste-t-il de 60 000 € de commissions par an ?
Aucune source officielle ne donne de revenu moyen fiable pour un courtier. Voici donc un calcul sur une hypothèse que vous pouvez remplacer par la vôtre, avec les deux statuts.
Exemple chiffré
Simulation : un courtier encaisse 60 000 € de commissions sur l’année, sans dépasser le plafond de la micro-entreprise.
- En micro-entreprise : cotisations de 60 000 × 21,2 % = 12 720 €, contribution à la formation professionnelle de 60 000 × 0,1 % = 60 €, soit un reste de 60 000 − 12 720 − 60 = 47 220 € avant impôt et avant frais, environ 3 935 € par mois.
- Base de l’impôt sur le revenu en micro : 60 000 − 50 % d’abattement (30 000 €) = 30 000 €.
- En SASU : pour se verser 2 000 € net par mois, le coût total est de 2 000 × 1,82 = 3 640 € par mois, soit 43 680 € par an. Il reste 60 000 − 43 680 = 16 320 € dans la société, avant frais et impôt sur les sociétés.
Lecture : les deux restes ne se comparent pas directement. Le premier est avant impôt sur le revenu et sans déduction de frais ; dans le second, le salaire est déjà net de cotisations et les frais d’assurance et d’association se déduisent des 16 320 €.
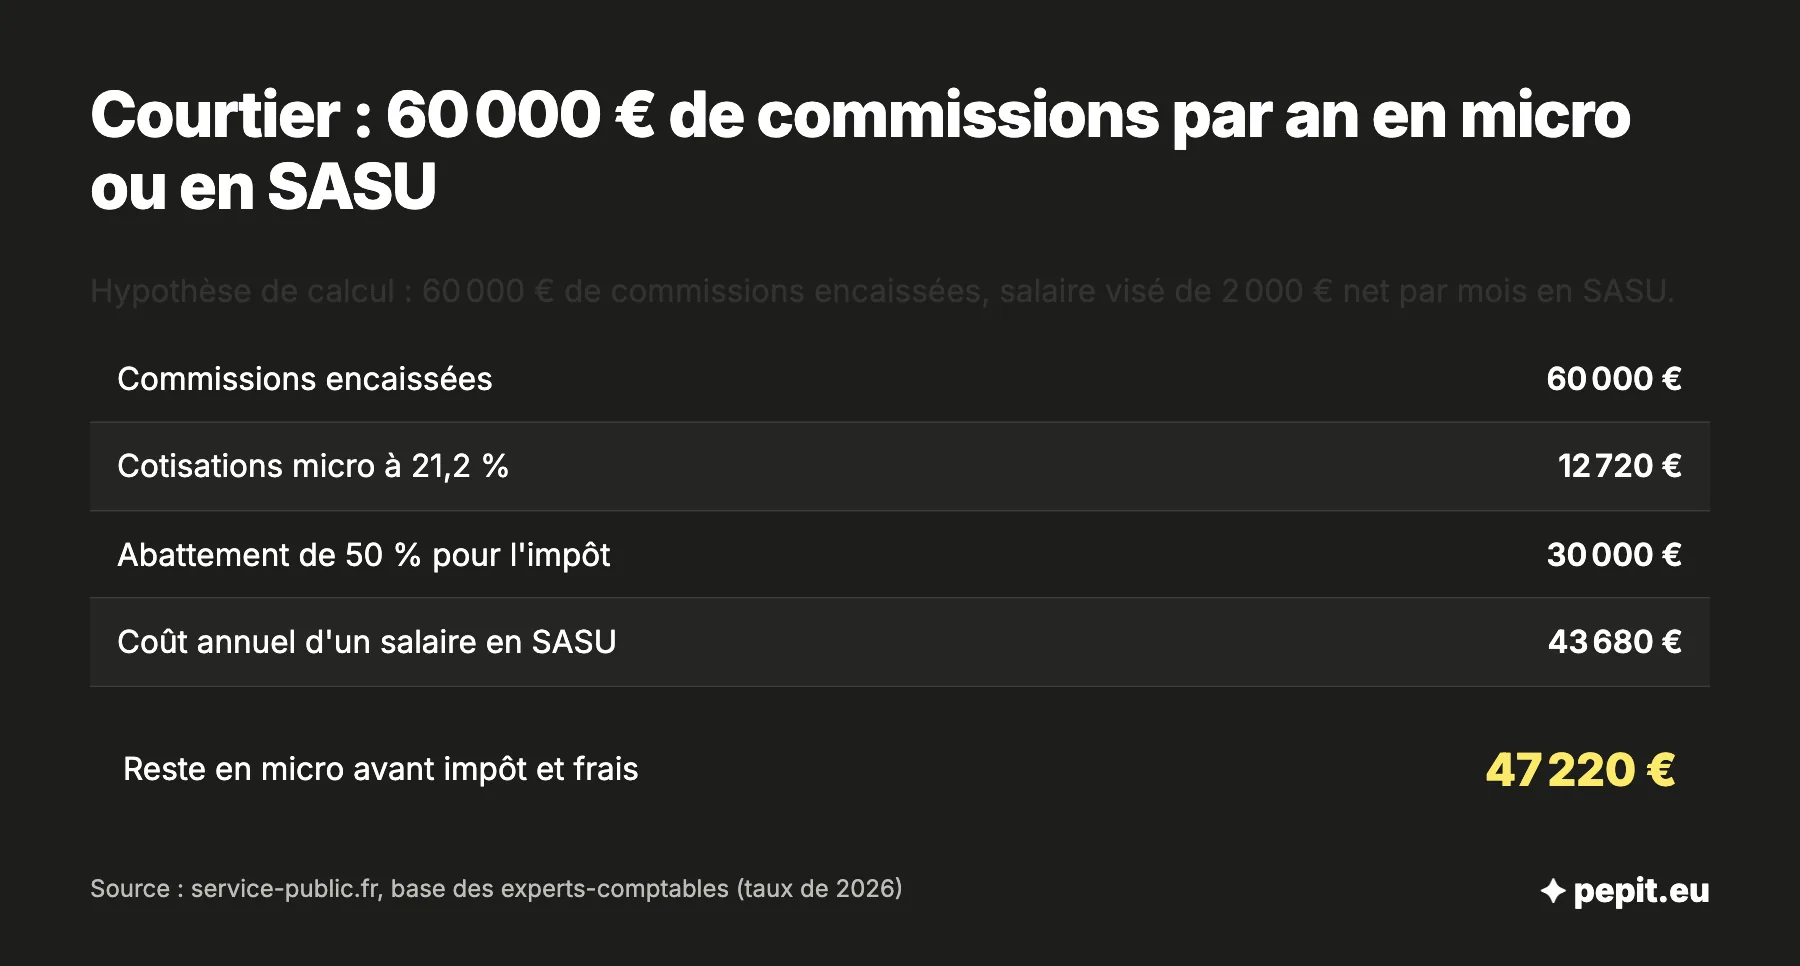
Ce calcul ne tient pas compte de l’ACRE. Retenez surtout que l’écart se joue sur les frais fixes : plus ils pèsent, plus la déduction en SASU compte.
Quel budget prévoir pour devenir courtier ?
Aucune source officielle ne donne de fourchette de budget fiable pour un courtier : les prix de la formation, de l’assurance et de l’association varient selon l’organisme. Voici les postes à chiffrer avant de vous lancer, avec un devis pour chacun.
- Capacité professionnelle : livret de stage de 150 heures, ou formation de 40 heures si vous avez 1 an d’expérience ;
- Assurance de responsabilité civile : au moins 500 000 € par sinistre et 800 000 € par an, à comparer sur les garanties ;
- Association professionnelle agréée : une cotisation annuelle, à renouveler chaque année avec l’inscription ;
- Inscription à l’ORIAS : 25 € non remboursables par inscription ;
- Garantie financière : seulement si des fonds vous sont confiés, avec 115 000 € au minimum ;
- Frais de création : aucun frais d’immatriculation en micro-entreprise, 229,26 € TTC pour une SASU ;
- Logiciel de facturation : Tiime est un logiciel de gestion gratuit en formule Free, avec devis et factures illimités.
Comptez aussi les mois sans commission, entre le premier rendez-vous et le déblocage des fonds. Les aides à la création d’entreprise peuvent alléger cette période.
Combien de courtiers et d’intermédiaires financiers créent leur activité chaque année ?
Le secteur attire : 2 596 entreprises ont été créées entre octobre 2025 et septembre 2026 dans les autres activités auxiliaires de services financiers (NAF 66.19), soit 3,8 % de plus que sur les 12 mois précédents (2 502). Ces chiffres viennent de la base Sirene de l’INSEE, publiée sur data.gouv.fr.
Ce périmètre regroupe les courtiers en crédit, mais aussi d’autres intermédiaires financiers : il donne un ordre de grandeur, pas un décompte exact des courtiers en prêt immobilier. Il montre surtout comment ils s’installent :
- 58 % des créations se font en entreprise individuelle (1 509), micro-entreprise comprise, et 41 % en société (1 055) ;
- 23 924 entreprises sont actives dans ce secteur ;
- seules 11 % d’entre elles ont des salariés.
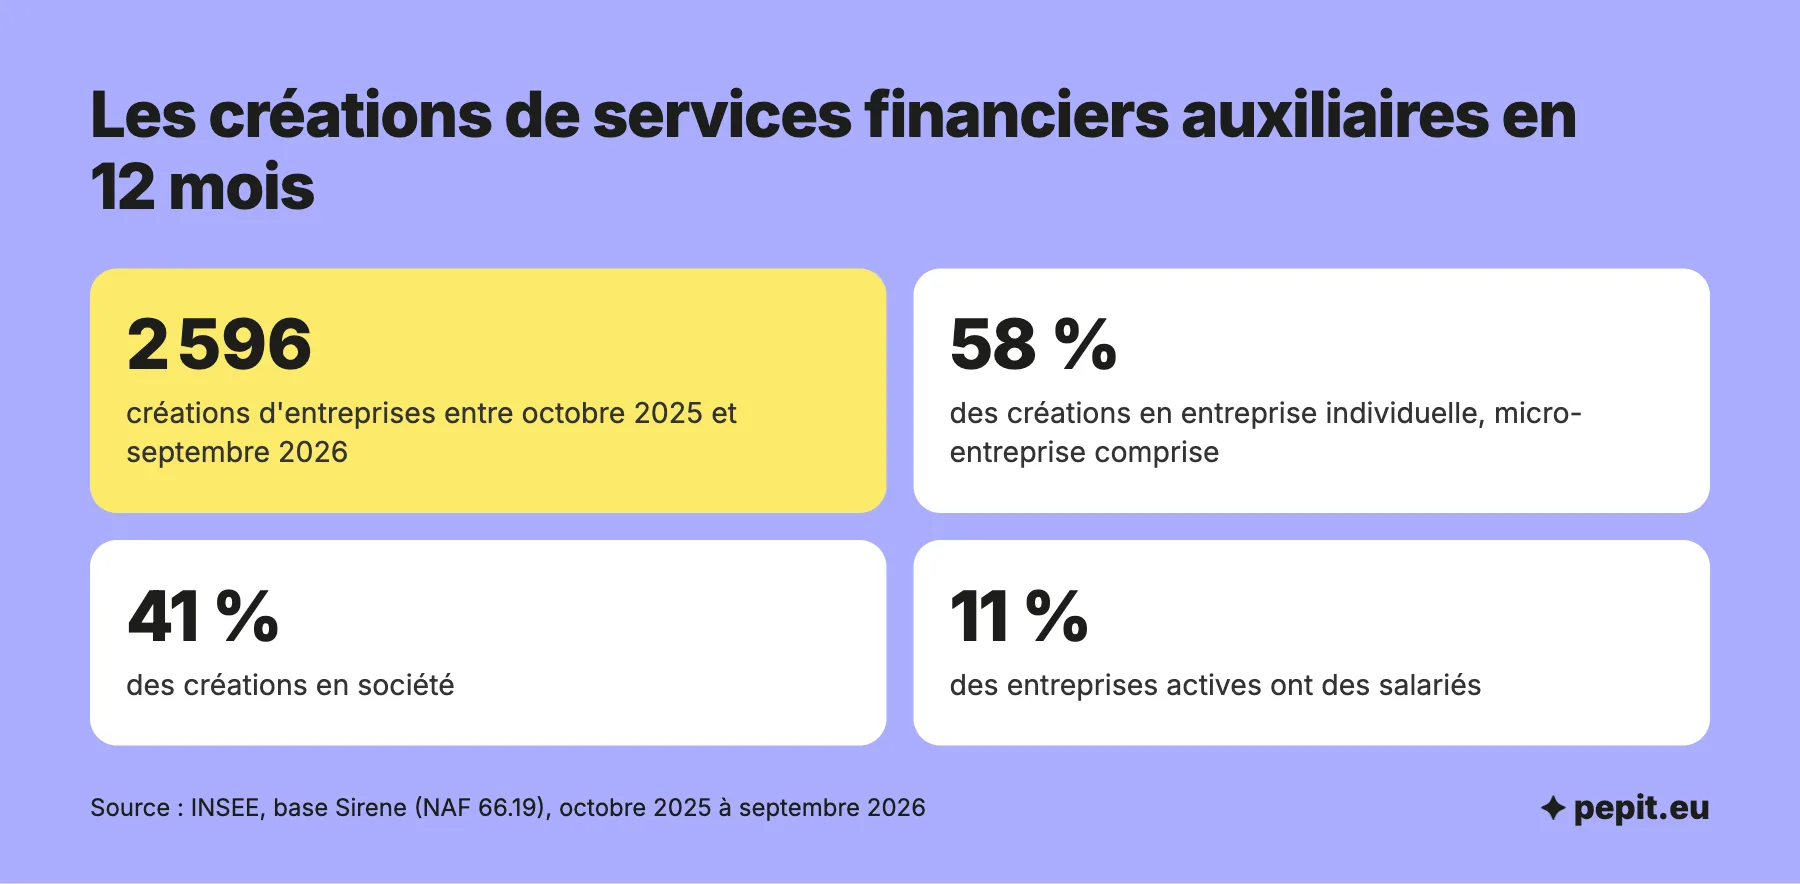
Autrement dit, plus d’un créateur sur deux démarre en nom propre, et très peu emploient : le métier se pratique d’abord seul, la société venant quand les frais fixes et les commissions grandissent.
Questions fréquentes sur le métier de courtier en prêt immobilier
Les questions que se posent le plus souvent les futurs courtiers, avec des réponses courtes.
Qu’est-ce qu’un IOBSP ?
C’est un intermédiaire en opérations de banque et services de paiement : toute personne qui présente, propose ou aide à conclure un crédit, ou qui fait les travaux et conseils préparatoires, de façon habituelle et contre rémunération. Le courtier en prêt immobilier en est un.
Quel diplôme faut-il pour devenir courtier en prêt immobilier ?
Un diplôme de niveau 6 (licence) ou 7 (master) en économie, droit, finance, banque, assurance ou gestion, dans les spécialités retenues par l’ORIAS, justifie la capacité de niveau 1. Un bac+2 ne suffit pas pour ce niveau, mais le livret de stage de 150 heures le remplace.
Peut-on devenir courtier sans diplôme ?
Oui, par deux voies : le livret de stage de formation de 150 heures, ou 1 an d’expérience dans des fonctions liées aux opérations de banque sur les 3 dernières années, avec 40 heures de formation sur la même période.
Combien de temps faut-il pour devenir courtier immobilier ?
Aucune source officielle ne donne de durée totale du parcours. Retenez deux repères : le stage de 150 heures pour la capacité, et un délai maximum de deux mois pour l’inscription à l’ORIAS après réception d’un dossier complet.
Combien gagne un courtier en prêt immobilier ?
Aucune statistique publique fiable n’existe, et le revenu dépend du nombre de dossiers et de leur montant. L’exemple chiffré plus haut montre le calcul avec 60 000 € de commissions par an. La loi interdit en tout cas d’être payé avant le versement effectif des fonds.
À quoi sert un courtier en prêt immobilier ?
Il présente le dossier de l’emprunteur à plusieurs banques, compare les offres et recommande le contrat adapté. La loi lui impose de s’informer sur la situation financière du client et d’expliquer ses propositions sur support durable.
L’inscription à l’ORIAS est-elle à renouveler ?
Oui, chaque année entre le 1er et le 31 janvier, avec les frais, l’attestation d’assurance à jour et le renouvellement de l’adhésion à l’association. Tout changement de dirigeant, de siège ou d’activité se déclare au plus tard 1 mois après.
Un courtier peut-il être payé avant le déblocage du prêt ?
Non : il est interdit de percevoir une provision, une commission, des frais de recherche ou de dossier avant le versement effectif des fonds. Seul le conseil indépendant peut être facturé au client, pour le conseil seul.
Sources
- Service-public.fr : Micro-entrepreneur, plafonds et abattements du régime micro-fiscal
- BOFiP : TVA, opérations bancaires et financières exonérées (BOI-TVA-SECT-50-10-10)