L’essentiel
- Définition : le compte de résultat simplifié est le tableau B de la liasse du réel simplifié, qui range charges et produits dans une seule liste.
- Calcul : les produits d’exploitation moins les charges d’exploitation donnent le résultat d’exploitation, puis le financier, l’exceptionnel et l’impôt mènent au résultat net.
- Deux sens : « simplifié » désigne le tableau fiscal du réel simplifié, ou la présentation abrégée des comptes annuels d’une petite entreprise.
- Seuils fiscaux : ce tableau s’applique jusqu’à 945 000 € de ventes ou 286 000 € de chiffre d’affaires en services.
- Exemple : une société de services à 120 000 € de produits dégage 42 500 € de résultat net dans l’exemple chiffré.
À quoi ressemble un compte de résultat simplifié ?
Le compte de résultat simplifié est une liste unique de lignes numérotées : les produits en haut, les charges dessous, puis le résultat. Sur le plan fiscal, c’est le tableau 2033-B-SD, intitulé « compte de résultat simplifié de l’exercice (en liste) », deuxième tableau de la liasse du réel simplifié. Il a deux parties : le résultat comptable (A), puis le passage au résultat fiscal (B).
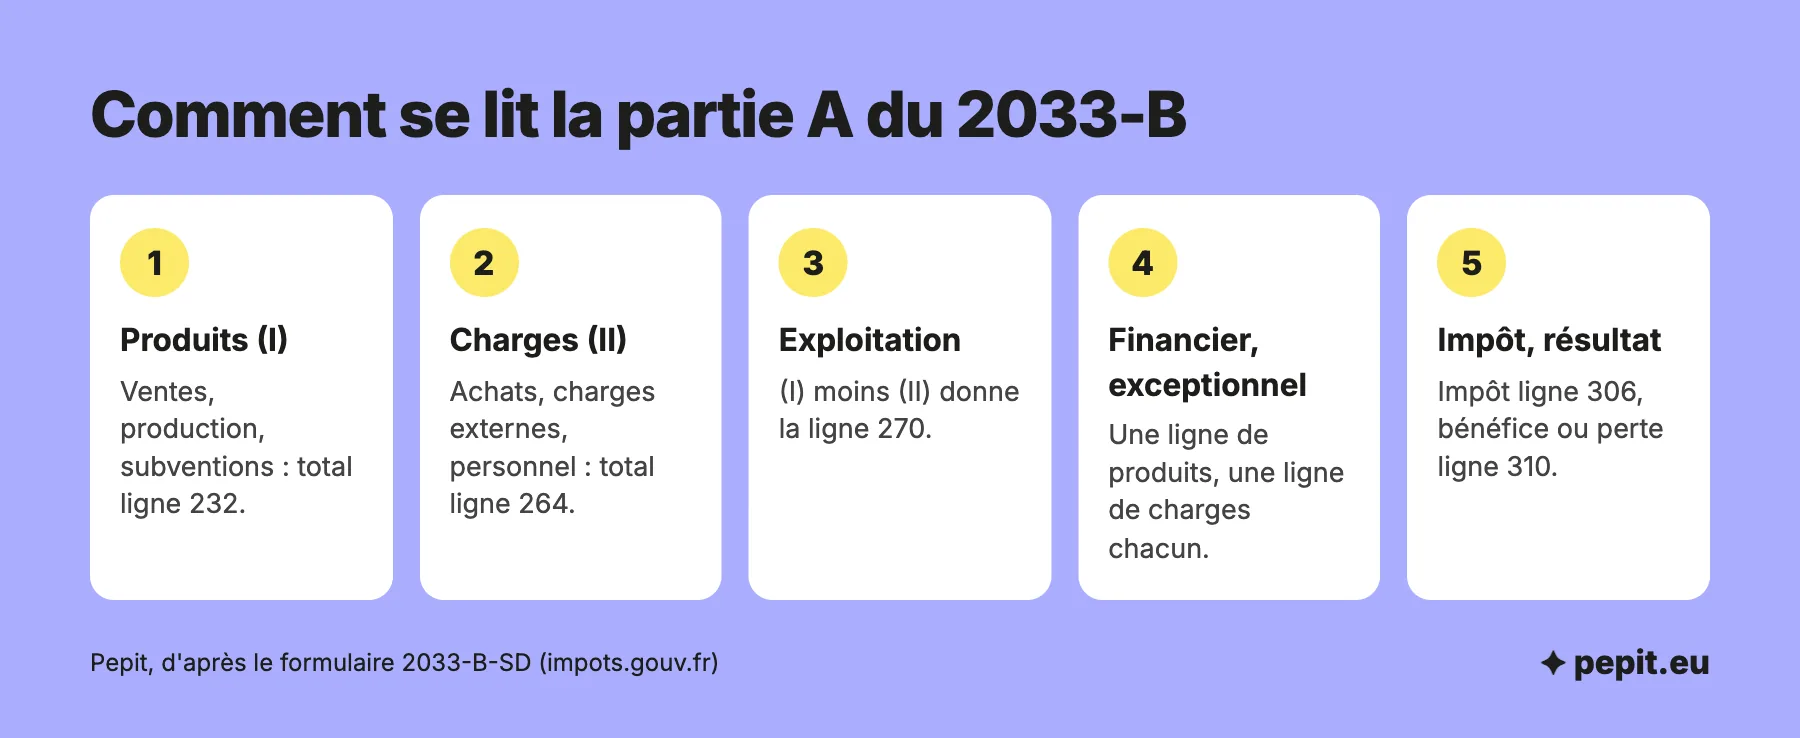
Le compte de résultat se lit comme un compteur d’eau : il dit ce qui a coulé pendant l’année, pas ce qu’il reste dans la cuve, que le bilan montre à part. Dans le 2033-B, la partie A se lit en cinq temps.
- Produits d’exploitation : ventes, production et subventions, additionnés à la ligne 232, total (I).
- Charges d’exploitation : achats, charges externes, personnel et dotations, additionnés à la ligne 264, total (II).
- Résultat d’exploitation : (I) moins (II), ligne 270.
- Financier et exceptionnel : produits (lignes 280 et 290) et charges (lignes 294 et 300), chacun sur une seule ligne.
- Impôt et résultat : l’impôt sur les bénéfices à la ligne 306, puis le bénéfice ou la perte à la ligne 310.
La partie B reprend ensuite le résultat comptable (ligne 312), y ajoute les réintégrations, c’est-à-dire les charges non déductibles, et en retranche les déductions pour obtenir le résultat fiscal. Cet article s’arrête à la partie A, celle qu’on appelle couramment le compte de résultat.
Qui a droit au compte de résultat simplifié ?
Le mot « simplifié » recouvre deux règles qui ne se mélangent pas : une règle fiscale pour le tableau 2033-B, et une règle comptable pour la présentation des comptes annuels. Les seuils ne sont pas les mêmes.
| Règle | Qui est concerné | Seuils | Ce que cela donne |
|---|---|---|---|
| Fiscale : réel simplifié | Entreprise au-dessus du micro, sous le réel normal ; sociétés à l’impôt sur les sociétés comprises | 945 000 € pour la vente et l’hébergement, 286 000 € pour les services | Liasse 2033-A à 2033-G, dont le 2033-B |
| Comptable : petite entreprise | 2 critères sur 3 non dépassés | 7,5 millions d’euros de total de bilan, 15 millions de chiffre d’affaires, 50 salariés | Compte de résultat abrégé du plan comptable, article 822-2 |
Le détail des seuils, de la durée de dépassement et des cas de création figure dans l’article sur le bilan simplifié : les seuils sont les mêmes pour les deux documents, seul le tableau change. Les moyennes entreprises peuvent aussi simplifier leur seul compte de résultat avec le modèle de l’article 822-2 du plan comptable.
Pour savoir en une fois votre régime, vos tableaux et votre date limite, décrivez votre entreprise :
L’avis de l’expert-comptable
Ne cherchez pas à « choisir » le 2033-B : il découle du régime d’imposition. Si vos recettes se rapprochent du seuil, anticipez le passage au réel normal, car le compte de résultat s’allonge et la clôture demande plus de détail.
Quelles lignes regrouper, avec quels comptes ?
Le 2033-B ne liste pas les comptes : il en regroupe plusieurs sous une même ligne. La notice 2033-NOT-SD décrit chaque ligne mais ne cite aucun numéro de compte, sauf pour la production immobilisée (compte 72). La colonne de droite est donc un rapprochement établi par Pepit entre les intitulés de la notice et ceux du plan comptable général : le plan de comptes de votre entreprise peut ranger certains comptes autrement, et un doute se règle avec votre comptable.
| Ligne 2033-B | Ce qu’on y porte | Comptes du plan comptable (rapprochement) |
|---|---|---|
| 210 Ventes de marchandises | Reventes en l’état | 707 |
| 214 et 218 Production vendue | Biens fabriqués ou transformés (214), travaux, études, prestations et activités annexes (218) | 701 à 703 pour la ligne 214 ; 704, 705, 706 et 708 pour la ligne 218 ; 709 en déduction |
| 222 et 224 Production | Variation des stocks de produits (222), travaux faits pour soi-même (224) | 71 (ligne 222) et 72 (ligne 224) |
| 226 et 230 Subventions et autres produits | Subventions d’exploitation reçues (226), autres produits d’exploitation (230) | 74 (ligne 226) et 75 (ligne 230) |
| 234 à 240 Achats et stocks | Achats de marchandises, de matières, variations de stocks | Classe 60, hors compte 606 : la notice ne précise pas la ligne des achats non stockés |
| 242 Autres charges externes | Sous-traitance, locations, entretien, assurances, honoraires, publicité, déplacements, frais postaux, services bancaires | 61 et 62 |
| 244 Impôts et taxes | Contribution économique territoriale, taxes diverses | 63 |
| 250 et 252 Personnel | Rémunérations et cotisations sociales | 641 pour la ligne 250 ; 645 et 646 pour la ligne 252 |
| 254 et 256 Dotations | Amortissements (254) et dépréciations (256) | 6811 pour la ligne 254 ; 6816 et 6817 pour la ligne 256 |
| 262 Autres charges | Charges de gestion courante | 65 |
| 280 et 294 Financier | Produits et charges de gestion financière | 76 et 66 |
| 290 et 300 Exceptionnel | Événements majeurs et inhabituels | 77 et 67 |
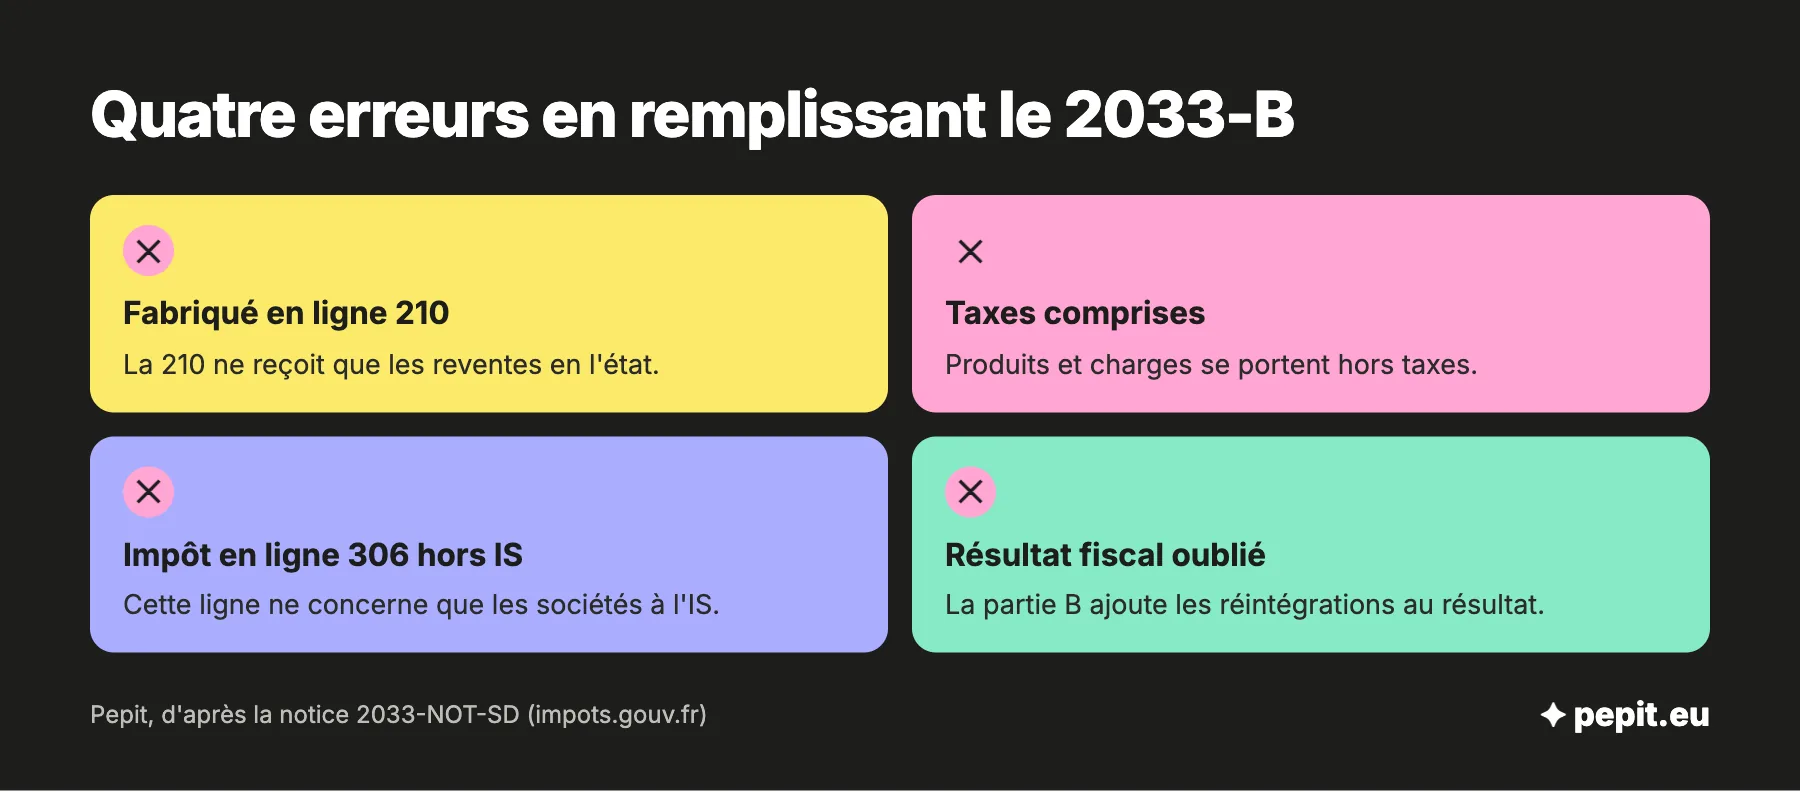
| 306 Impôt sur les bénéfices | Sociétés à l’impôt sur les sociétés seulement | 695 |
Les comptes de classe 7 portent les produits, comme le compte 706 des prestations de services, et ceux de la classe 6 les charges. Le tableau est présenté hors taxes, après déduction des rabais, remises et ristournes.
Attention
La ligne 210 ne reçoit que les marchandises revendues en l’état. Les biens que l’entreprise fabrique ou transforme vont à la ligne 214, et les prestations à la ligne 218. Une prestation classée en ventes de marchandises fausse la lecture du chiffre d’affaires.
Exemple chiffré : le compte de résultat simplifié d’une société de services
Voici un 2033-B rempli pour une société de conseil à l’impôt sur les sociétés. Les chiffres sont fictifs.
Exemple chiffré
Une SASU de conseil, clôture au 31 décembre, 118 000 € de prestations facturées. Hypothèses : simulation hors taxes, taux réduit de 15 % de l’impôt sur les sociétés supposé applicable, aucun produit financier ni exceptionnel.
- Ligne 218, production vendue de services : 118 000 €.
- Ligne 230, autres produits : 2 000 €, soit des produits (I) de 120 000 € à la ligne 232.
- Ligne 242, autres charges externes : 9 600 + 1 200 + 3 600 + 1 800 + 600 = 16 800 € (loyer, assurance, honoraires, frais postaux, frais bancaires).
- Ligne 244, impôts et taxes : 900 €, soit la contribution économique territoriale.
- Lignes 250 et 252, personnel : 36 000 € de rémunérations et 12 000 € de cotisations sociales.
- Ligne 254, amortissements : 2 400 €. Ligne 262, autres charges : 300 €.
- Charges d’exploitation (II), ligne 264 : 16 800 + 900 + 36 000 + 12 000 + 2 400 + 300 = 68 400 €.
- Résultat d’exploitation, ligne 270 : 120 000 − 68 400 = 51 600 €.
- Charges financières, ligne 294 : 600 € d’intérêts d’emprunt, soit un résultat avant impôt de 51 600 − 600 = 51 000 €.
- Impôt sur les bénéfices, ligne 306 : 15 % de 42 500 € = 6 375 €, plus 25 % de 8 500 € = 2 125 €, soit 8 500 €.
- Résultat net, ligne 310 : 120 000 − (68 400 + 600 + 8 500) = 42 500 €.
Lecture : sur 120 000 € de produits, le personnel (rémunérations et cotisations) absorbe 48 000 €, soit 40 %, et l’impôt 8 500 €. Le résultat net garde 42 500 €. Le taux de 15 % ne vaut que jusqu’à 42 500 € de bénéfice et sous deux conditions : un chiffre d’affaires d’au plus 10 millions d’euros, un capital entièrement libéré et détenu à 75 % au moins par des personnes physiques. Au-delà, le taux est de 25 %.
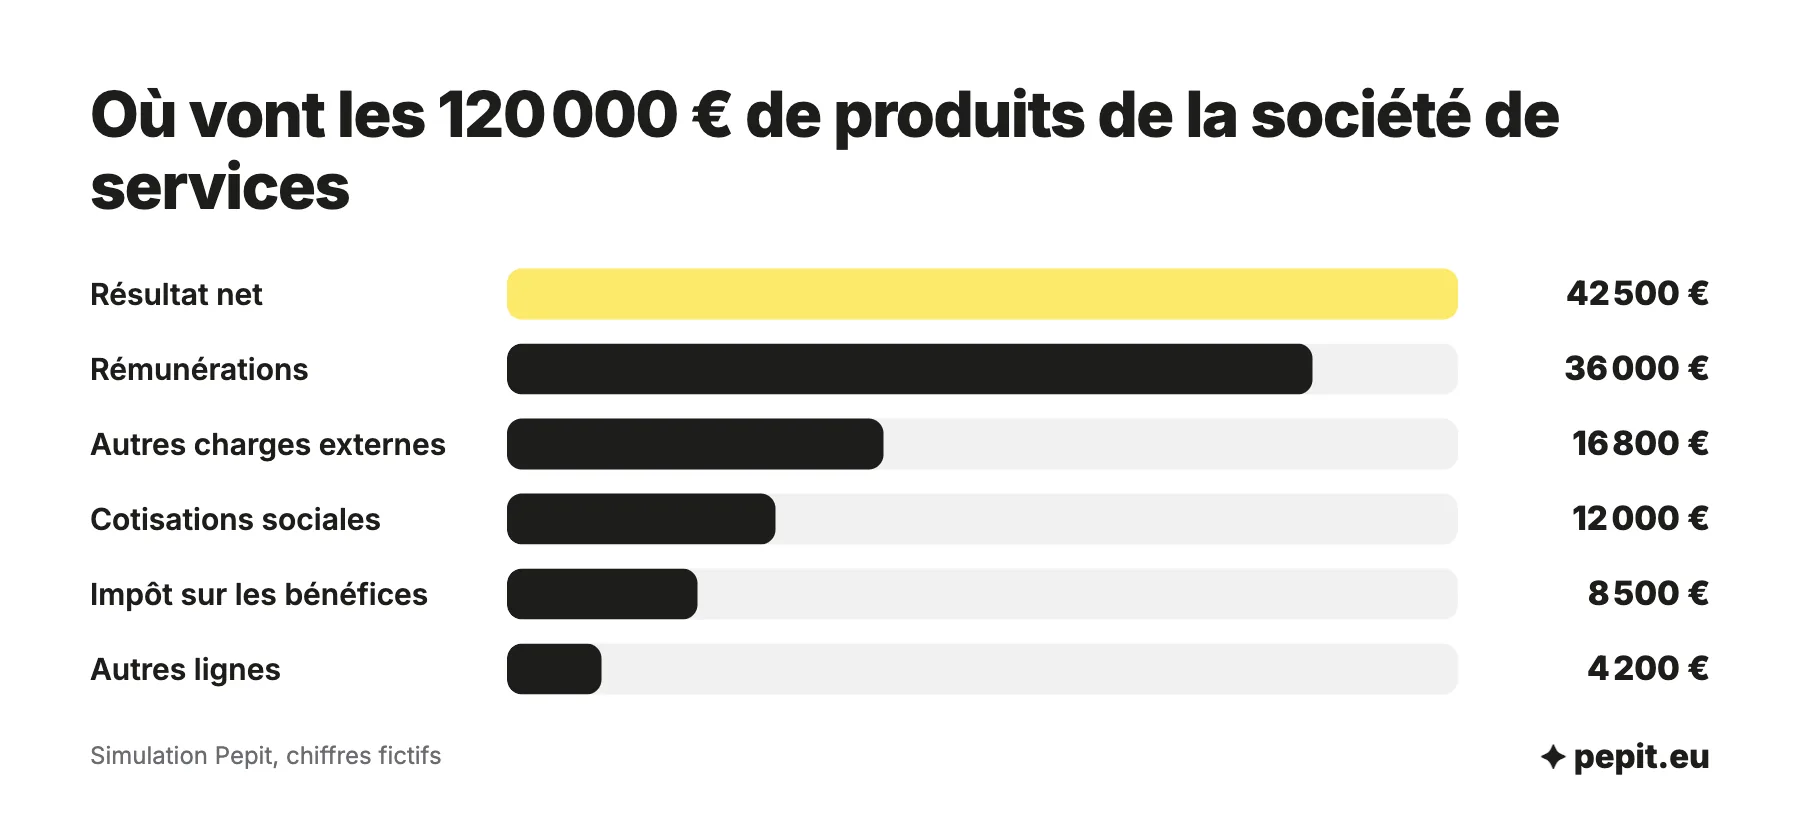
Les autres lignes (amortissements, contribution économique territoriale, charges diverses et intérêts) pèsent 4 200 € au total, ce qui complète les 120 000 € de produits.
Compte de résultat simplifié ou normal : que perd-on ?
On perd du détail, pas des chiffres : les totaux, le résultat et la comptabilité en partie double sont les mêmes. Le tableau compare le 2033-B, le compte de résultat du réel normal (tableaux 2052 et 2053) et le modèle abrégé du plan comptable.
| Poste | 2033-B (réel simplifié) | 2052 et 2053 (réel normal) | Modèle abrégé (art. 822-2) |
|---|---|---|---|
| Chiffre d’affaires | Lignes par nature de vente, avec une mention des exportations | Colonnes France, exportations et total | Une seule ligne, montant net du chiffre d’affaires |
| Reprises sur amortissements et provisions | Pas de ligne séparée | Ligne dédiée | Mentionnées dans « Autres produits » |
| Achats | Marchandises, matières et variations de stocks, chacun sur sa ligne, puis « Autres charges externes » | Mêmes lignes, puis « Autres achats et charges externes » | Une seule ligne, « Achats et autres charges externes » |
| Résultat financier | Une ligne de produits, une ligne de charges, sans résultat financier | Détail ligne à ligne et résultat financier | Détail ligne à ligne et résultat financier |
| Résultat exceptionnel | Une ligne de produits, une ligne de charges, sans résultat exceptionnel | Une ligne de produits, une ligne de charges, puis le résultat exceptionnel | Une ligne de produits, une ligne de charges, puis le résultat exceptionnel |
| Participation des salariés | Pas de ligne | Ligne dédiée | Ligne dédiée |
| Résultat fiscal | Partie B du même tableau | Tableau séparé, le 2058-A | Aucun, document comptable |
Le modèle abrégé est donc plus court sur les ventes et les achats, mais garde le détail du financier. Le 2033-B est le plus court sur les opérations financières et exceptionnelles. Aucun des deux n’allège la tenue de la comptabilité : le bilan et le compte de résultat sortent des mêmes écritures.
Comment établir et déposer son compte de résultat simplifié ?
Le compte de résultat se remplit à la fin de la clôture, une fois les comptes arrêtés. Il part dans la liasse fiscale, puis dans les comptes annuels déposés au greffe.
- Arrêter les comptes : saisie, rapprochement bancaire, inventaire, amortissements, charges et produits constatés d’avance.
- Reporter les soldes : classe par classe dans les lignes du 2033-B, hors taxes.
- Télétransmettre la liasse : au plus tard le 2e jour ouvré après le 1er mai pour une clôture au 31 décembre, avec 15 jours de plus en télédéclaration.
- Approuver et déposer : les comptes sont déposés au greffe dans le mois suivant l’approbation, ou 2 mois par voie électronique.
Les tableaux de la liasse fiscale se remplissent dans cet ordre et se contrôlent entre eux : le résultat du 2033-B doit être le même que celui du bilan. Une petite entreprise, au sens des seuils ci-dessus, peut joindre au dépôt une déclaration de confidentialité pour que son compte de résultat ne soit pas publié.
Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan, le compte de résultat et la liasse fiscale : la page expertise comptable décrit la mission, et le tarif se donne sur devis.
Questions fréquentes sur le compte de résultat simplifié
Les réponses courtes aux questions qui reviennent le plus souvent sur le compte de résultat simplifié.
Comment faire le compte de résultat en comptabilité ?
On additionne les comptes de produits (classe 7) et les comptes de charges (classe 6) de l’exercice, hors taxes, puis on retranche les charges des produits. La différence est le bénéfice ou la perte. Le logiciel ou le comptable le sort de la balance.
Quand utiliser le compte 487 ?
Le compte 487 enregistre les produits constatés d’avance : une facture émise dans l’exercice dont une partie du service sera rendue après la clôture. Cette part sort des produits de l’exercice et se range au passif du bilan.
Quels sont les comptes de résultat ?
Ce sont les comptes de gestion : la classe 6 pour les charges et la classe 7 pour les produits. Ils sont soldés à la clôture pour dégager le résultat, alors que les comptes de bilan des classes 1 à 5 gardent leur solde.
Un micro-entrepreneur a-t-il un compte de résultat simplifié ?
Non. Le 2033-B est le tableau des entreprises placées sous le régime simplifié d’imposition. Le micro-entrepreneur tient un livre des recettes et déclare son chiffre d’affaires, sans 2033-B.
Que se passe-t-il si l’on dépasse les seuils du réel simplifié ?
Un seul dépassement ne change pas le régime. Selon la doctrine BIC du BOFiP, si le chiffre d’affaires dépasse la limite du réel simplifié (945 000 € pour la vente et l’hébergement, 286 000 € pour les services) deux années de suite, l’entreprise passe au réel normal l’année suivante, avec les tableaux 2052 et 2053 à la place du 2033-B. Les seuils comptables de 7,5 millions d’euros, 15 millions d’euros et 50 salariés ne jouent pas ici : ils servent seulement à savoir si l’on peut présenter des comptes annuels abrégés.
Le compte de résultat simplifié est-il le même que le bilan simplifié ?
Non. Ce sont deux tableaux de la même liasse : le 2033-A pour le bilan, le 2033-B pour le compte de résultat. L’un décrit le patrimoine à la clôture, l’autre l’activité de l’année.
Faut-il joindre la TVA dans le compte de résultat ?
Non. Les produits et les charges se présentent hors taxes, après déduction des rabais, remises et ristournes : la TVA collectée et la TVA récupérable passent par des comptes de TVA, pas par le résultat.
Sources
- impots.gouv.fr : tableaux 2033-A-SD à 2033-G-SD, dont le compte de résultat simplifié 2033-B-SD (millésime 2026)
- impots.gouv.fr : notice 2033-NOT-SD, explications ligne à ligne du 2033-B (millésime 2026)
- impots.gouv.fr : liasse du réel normal, compte de résultat 2052-SD et 2053-SD (millésime 2026)
- Service-Public Entreprendre : dépôt des comptes annuels d'une société
- Service-Public Entreprendre : impôt sur les sociétés (IS)
- BOFiP : seuils du régime simplifié d'imposition 2026-2028
- BOFiP : BIC, régimes d'imposition, chiffres d'affaires limites et passage au réel normal (BOI-BIC-DECLA-10-10-10, § 102 et 103)
- ANC : plan comptable général consolidé au 1er janvier 2026 (articles 811-5 et 822-2, plan de comptes)
- Service-Public Entreprendre : régime micro-fiscal, obligations du micro-entrepreneur