L’essentiel
- Définition : le revenu brut social est le résultat de l’entreprise avant déduction des cotisations sociales, devenu la base unique des cotisations.
- Où le lire : rubrique 693 au BIC réel simplifié, JT au BIC réel normal, DD au BNC, à reporter ensuite dans le volet social.
- Abattement : l’Urssaf retire elle-même 26 % du montant déclaré, il ne faut donc pas le déduire soi-même.
- Sociétés à l’IS : la liasse n’a pas de revenu brut social, la rémunération brute du dirigeant se déclare directement dans le volet social.
- Calcul : le bénéfice comptable, plus les cotisations personnelles et les réintégrations, moins les déductions, donne un montant supérieur au résultat fiscal.
Où trouver le revenu brut social dans la liasse fiscale ?
Le revenu brut social est une rubrique ajoutée aux liasses des travailleurs indépendants. Son numéro dépend du régime d’imposition : le tableau suivant donne la rubrique à relever, puis l’endroit de la déclaration de revenus où la reporter.
| Régime fiscal | Liasse | Montant positif | Montant négatif | Report dans le volet social |
|---|---|---|---|---|
| BIC au réel simplifié | 2033-D | 693 | 692 | DSDE/DSDF ou DSDG/DSDH |
| BIC au réel normal | 2058-C | JT | JS | DSDE/DSDF ou DSDG/DSDH |
| BNC à la déclaration contrôlée | 2035-B | DD | DC | DD dans DSDE ou DSDF, DC dans DSDG ou DSDH |
| Société à l’impôt sur les sociétés | Aucune | ❌ | ❌ | Rémunération brute dans DSEC/DSED |
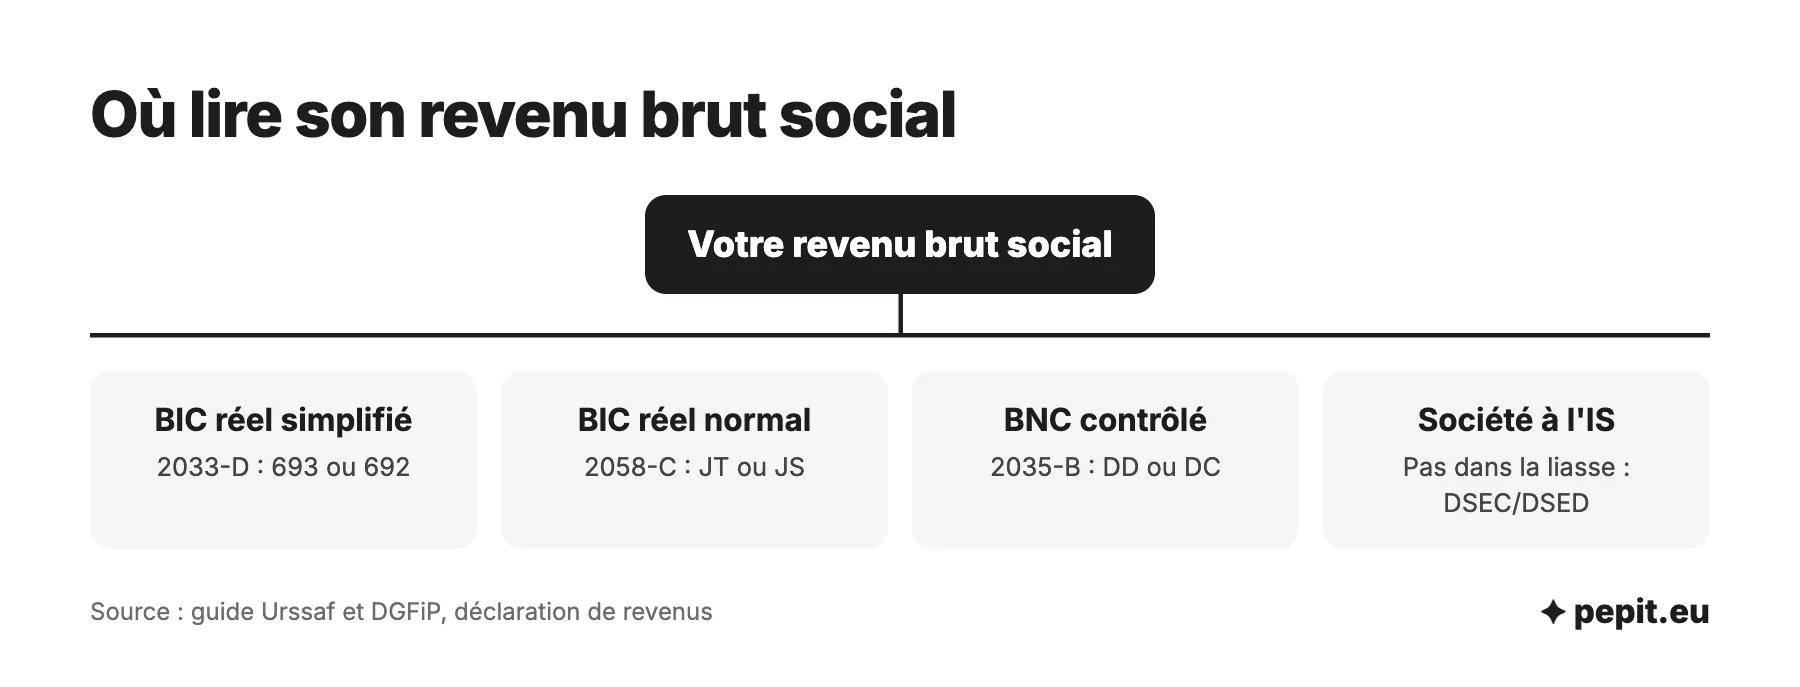
Le montant positif signale un revenu, le montant négatif un déficit. Une seule des deux cases est remplie. Depuis la campagne ouverte le 9 avril 2026, les revenus du volet fiscal ne servent plus à l’Urssaf pour calculer les cotisations : c’est ce montant du volet social qui compte.
Entreprise individuelle : une rubrique préremplie
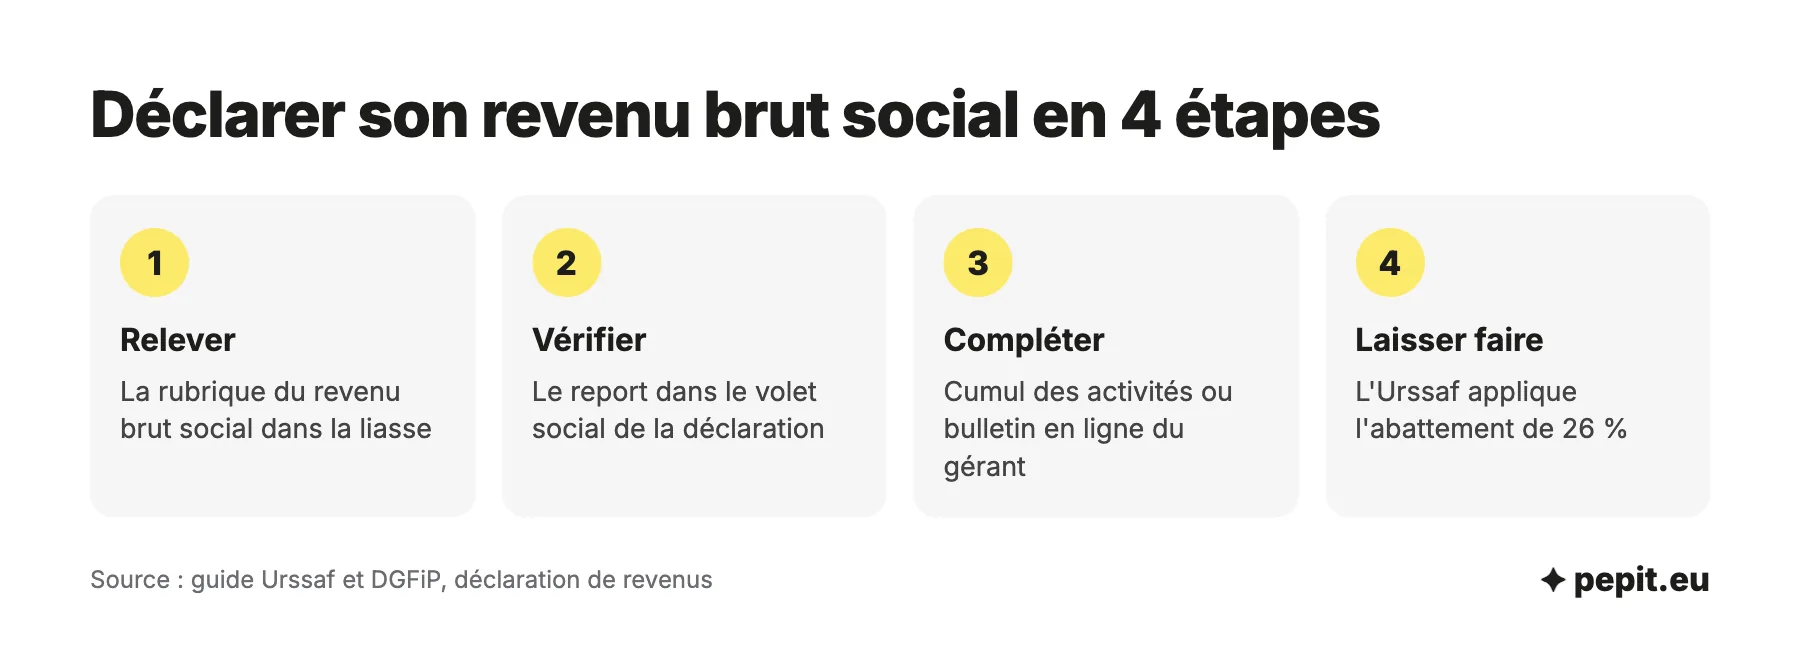
Pour un entrepreneur individuel à l’impôt sur le revenu, l’administration reporte le revenu brut social de la liasse dans le volet social. Avec une seule activité, la rubrique est préremplie en DSDE/DSDF (revenu) ou DSDG/DSDH (déficit). Avec plusieurs activités indépendantes, il faut cumuler soi-même le total dans cette rubrique.
Gérant ou associé d’une société à l’impôt sur le revenu
Le cas est différent : le revenu brut social de la société doit être ramené à la part du dirigeant. Il est impossible de saisir le montant directement, car il faut passer par le bulletin en ligne de la déclaration, qui part du revenu brut social de la société (693 ou JT, DD au BNC), de la part détenue en pourcentage et des rémunérations et avantages personnels. Il reporte le résultat dans DSDI/DSDJ (revenu) ou DSDK/DSDL (déficit).
Société à l’impôt sur les sociétés : pas de revenu brut social dans la liasse
Une société à l’IS (EURL à l’IS, SARL, SAS) n’a aucune rubrique de revenu brut social dans sa liasse. Le gérant ou l’associé déclare sa rémunération brute, avantages personnels compris, dans le volet social de sa déclaration de revenus (DSEC/DSED), sans rien déduire. S’y ajoutent les dividendes pour la part qui dépasse 10 % du capital social, des primes d’émission et des comptes courants d’associé (DSAA/DSAB). Le président de SASU, assimilé salarié, relève du régime général et n’est pas concerné par ce volet des indépendants.
Le micro-entrepreneur n’a pas de liasse, donc pas de revenu brut social : il déclare son chiffre d’affaires, et c’est l’abattement propre à son activité qui s’applique, pas celui de 26 %.
Comment calculer le revenu brut social ?
Pour un entrepreneur individuel au réel simplifié, le calcul tient dans le tableau 2033-D. Il part du bénéfice comptable, ajoute les cotisations personnelles que le résultat avait déduites, puis traite les réintégrations et les déductions fiscales.
- le bénéfice comptable (ligne 312), ou le déficit (ligne 314) en moins ;
- plus les cotisations personnelles de l’exploitant (ligne 380) ;
- plus les réintégrations fiscales : lignes 316, 318, 322, 324 et 330, ainsi que 348 et 251 ;
- moins les « divers à déduire » (ligne 350), plus les déductions exceptionnelles ;
- plus la rubrique 690, moins la rubrique 691.
La rubrique 690 reprend ce que la loi fiscale exonère mais que le calcul social garde : amortissements et provisions exceptionnels, plus-values à court terme exonérées, revenus de brevets, participation et intéressement, bénéfices non professionnels. La rubrique 691 retire les indemnités journalières comprises dans les produits (maladie, maternité, paternité, contrat Madelin) et les déficits ou charges non professionnels. Les mêmes principes valent au réel normal (rubriques JQ et JR) et au BNC (cadre de la 2035-B).
Exemple chiffré
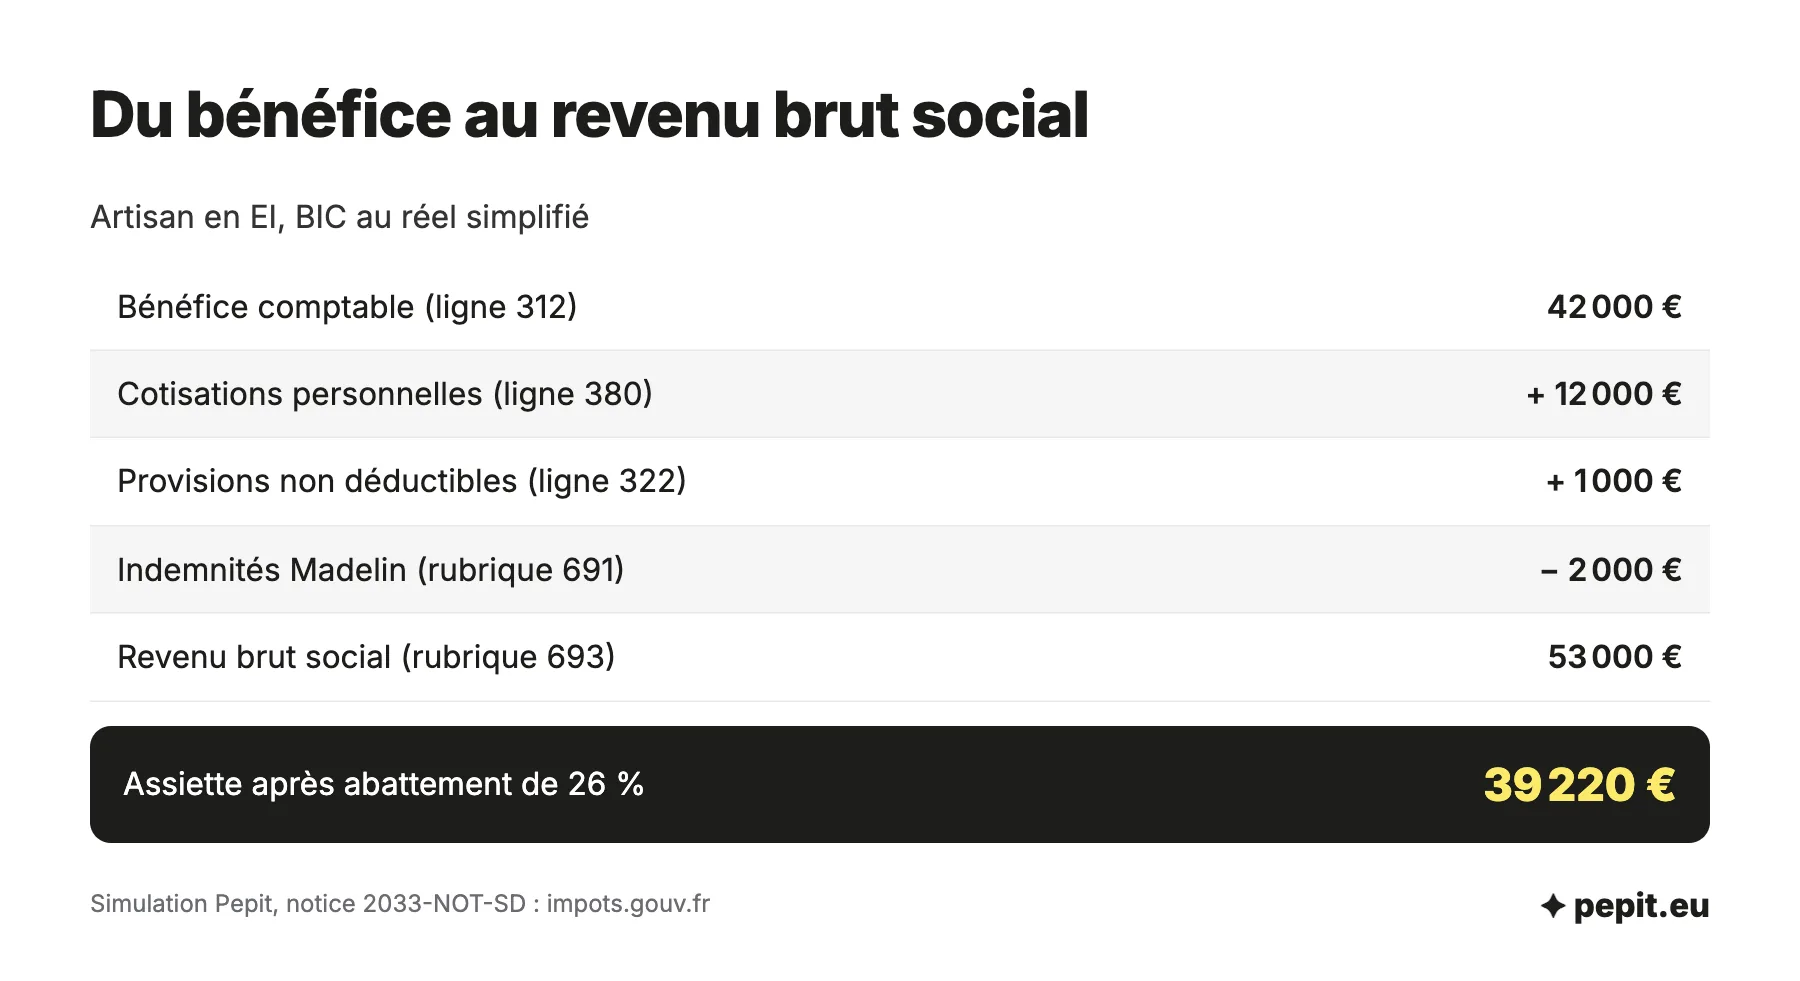
Simulation : un artisan en entreprise individuelle, BIC au réel simplifié, sans exonération particulière.
- Bénéfice comptable (ligne 312) : 42 000 €, après 12 000 € de cotisations personnelles.
- Cotisations personnelles ajoutées (ligne 380) : + 12 000 €.
- Provisions non déductibles (ligne 322) : + 1 000 €.
- Indemnités journalières d’un contrat Madelin comprises dans les produits (rubrique 691) : − 2 000 €.
- Revenu brut social : 42 000 + 12 000 + 1 000 − 2 000 = 53 000 €, à inscrire en rubrique 693.
- Assiette après l’abattement de 26 % : 53 000 × 74 % = 39 220 €.
Lecture : le résultat fiscal de cet artisan est de 43 000 € (42 000 + 1 000). Le revenu brut social est plus élevé, de 10 000 €, parce que les cotisations ne se déduisent plus. Les 2 000 € d’indemnités se déclarent à part, dans DSCZ ou DSDZ.
L’avis de l’expert-comptable
Comparez le revenu brut social au résultat fiscal avant de reporter quoi que ce soit : un écart doit s’expliquer par les cotisations ajoutées et les rubriques 690 et 691. Un montant sans lien avec ces trois éléments cache souvent une ligne mal renseignée dans la liasse.
Que change la réforme de l’assiette sociale pour votre déclaration ?
La réforme est applicable depuis avril 2026, date d’ouverture de la campagne de déclaration des revenus 2025. Elle apporte trois évolutions, que présente le site officiel Entreprendre Service-Public.
- une base de calcul unique pour les cotisations sociales et pour la CSG-CRDS ;
- une base plus simple : le revenu sans déduction des charges sociales, réduit d’un abattement forfaitaire automatique de 26 % ;
- une part de CSG-CRDS qui diminue, donc une part de cotisations qui augmente, ce qui ouvre davantage de droits individuels.
Elle s’applique aux cotisations définitives de 2025, calculées sur les revenus réels de 2025, puis aux cotisations de 2026 et des années suivantes. Concrètement, la liasse déposée au printemps de cette campagne porte les rubriques de revenu brut social. Pour les dates de dépôt de cette liasse, voir la date limite de la liasse fiscale.
Attention
Ne déduisez pas l’abattement de 26 % du montant que vous reportez. L’Urssaf l’applique elle-même après réception de la déclaration : le faire deux fois réduirait à tort votre base de cotisations.
Quelles erreurs éviter en déclarant son revenu brut social ?
La plupart des erreurs viennent d’un report mal compris entre la liasse et la déclaration de revenus.
- Retirer les cotisations : le revenu brut social se calcule avant cotisations, il faut donc les ajouter à nouveau à partir de la ligne 380.
- Oublier le bulletin en ligne : un gérant ou associé de société à l’impôt sur le revenu ne peut pas saisir directement son montant.
- Mélanger deux activités : avec plusieurs activités indépendantes en entreprise individuelle, le montant est à cumuler à la main dans la rubrique.
- Oublier les indemnités journalières d’un contrat Madelin ou l’allocation du proche aidant : elles se déclarent à part, dans DSCZ ou DSDZ.
- Omettre une plus-value à court terme exonérée au départ à la retraite (article 151 septies A du CGI) : son montant est à déclarer dans la rubrique du revenu brut social.
Si le résultat de la liasse n’est pas encore arrêté, le calcul du revenu brut social attend la fin de la clôture ; le exemple de liasse fiscale remplie montre où se trouvent les lignes citées plus haut. Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan et la liasse fiscale sur devis, rubriques sociales comprises.
Questions fréquentes sur le revenu brut social
Les questions que l’on se pose le plus souvent sur le revenu brut social et la liasse fiscale.
Qu’est-ce que le revenu brut social ?
C’est le revenu de l’activité calculé sur les recettes ou produits diminués des charges admises en déduction fiscale, sans déduire les cotisations et contributions sociales. Un abattement forfaitaire de 26 % lui est appliqué par l’Urssaf pour obtenir la base des cotisations.
Le revenu brut social est-il le même que le résultat fiscal ?
Non. Le résultat fiscal déduit les cotisations sociales personnelles, le revenu brut social les ajoute de nouveau, et il traite à part certaines exonérations (rubrique 690) et certains revenus de remplacement (rubrique 691). Il est donc en général plus élevé.
Un gérant de SARL ou d’EURL à l’IS est-il concerné ?
La liasse de sa société ne porte pas de revenu brut social. Le gérant d’une EURL à l’IS déclare sa rémunération brute dans le volet social (DSEC/DSED), et les dividendes au-delà de 10 % du capital social, des primes d’émission et des comptes courants dans DSAA/DSAB.
Un micro-entrepreneur a-t-il un revenu brut social ?
Non, car il n’a pas de liasse fiscale. Il déclare son chiffre d’affaires, et l’abattement propre à son activité s’applique à la place de celui de 26 %.
Comment déclarer un déficit ?
Le déficit se lit dans la case des montants négatifs : 692 au réel simplifié, JS au réel normal, DC au BNC. Il se reporte dans DSDG/DSDH pour une entreprise individuelle, ou dans DSDK/DSDL via le bulletin en ligne pour un gérant de société à l’impôt sur le revenu.
Quelles sont les nouveautés de la liasse fiscale cette année ?
Les rubriques 690 à 693 au tableau 2033-D, JQ à JT au réel normal et DB à DD au BNC servent à déterminer le revenu brut social. Elles découlent de la réforme de l’assiette sociale des indépendants, entrée en vigueur le 1er janvier 2026.
Quand transmettre la liasse fiscale ?
Au plus tard le 2e jour ouvré suivant le 1er mai pour une clôture au 31 décembre, avec 15 jours de plus en télédéclaration. En 2026, la date était le 5 mai, soit le 20 mai en ligne. Les entreprises à l’IS à exercice décalé ont d’autres dates, et le guide de la liasse fiscale les détaille.
Comment la CSG-CRDS entre-t-elle dans le calcul ?
La même base sert aux cotisations et à la CSG-CRDS, et les cotisations ne sont plus réintégrées dans l’assiette de la CSG-CRDS. La part de CSG-CRDS baisse au profit des cotisations, qui ouvrent des droits individuels.
Sources
- impots.gouv.fr : guide Urssaf et DGFiP de la déclaration sociale et fiscale de revenus des travailleurs indépendants (campagne d'avril 2026)
- impots.gouv.fr : notice 2033-NOT-SD 2026 (régime simplifié, nouveautés et rubriques 690 à 693)
- Service-Public Entreprendre : réforme de l'assiette sociale et du barème des cotisations
- impots.gouv.fr : la réforme de l'assiette sociale
- Légifrance : décret n° 2024-688 du 5 juillet 2024 (cotisations des travailleurs indépendants)