L’essentiel
- Cas étudié : une SASU de conseil au régime simplifié, avec 120 000 € de chiffre d’affaires et 36 500 € de résultat fiscal.
- Passage au fiscal : le bénéfice comptable de 29 025 € devient 36 500 € une fois l’impôt et les charges refusées réintégrés.
- Sept tableaux : la liasse du régime simplifié en compte sept, de A à G, dont certains restent vides selon la situation.
- Entreprise individuelle : elle a une autre déclaration de résultat, laisse vides les tableaux F et G et lit son revenu brut social au tableau D.
- Formulaires officiels : les impôts publient les modèles vierges et leur notice, qui décrit chaque ligne à remplir.
À quoi ressemble une liasse fiscale remplie ?
Voici un exemple de liasse fiscale complet, chiffre par chiffre. La société est une SASU de conseil au régime réel simplifié, à son premier exercice de 12 mois. Elle a 1 000 € de capital, un seul associé (son président) et clôture au 31 décembre. Ces chiffres sont une simulation, pas une société réelle.
Le compte de résultat (tableau B)
Le tableau 2033-B reprend d’abord le compte de résultat, ligne par ligne, puis calcule le résultat fiscal. Les numéros de ligne sont ceux de la notice officielle.
| Ligne | Rubrique | Montant |
|---|---|---|
| 218 | Production vendue de services | 120 000 € |
| 242 | Autres charges externes (dont 1 200 € de dépenses personnelles du président) | 30 000 € |
| Autre ligne | Impôts et taxes (dont 800 € de taxe annuelle sur un véhicule de tourisme) | 1 500 € |
| Autre ligne | Rémunérations et charges sociales | 50 000 € |
| 254 | Dotations aux amortissements | 4 000 € |
| Résultat avant impôt | 34 500 € | |
| 306 | Impôt sur les bénéfices | 5 475 € |
| 312 | Bénéfice comptable | 29 025 € |
Le calcul tient en une ligne : 120 000 − 30 000 − 1 500 − 50 000 − 4 000 = 34 500 € avant impôt. L’impôt de 5 475 € est lui-même calculé sur le résultat fiscal, ce qui explique la suite.
Du bénéfice comptable au résultat fiscal
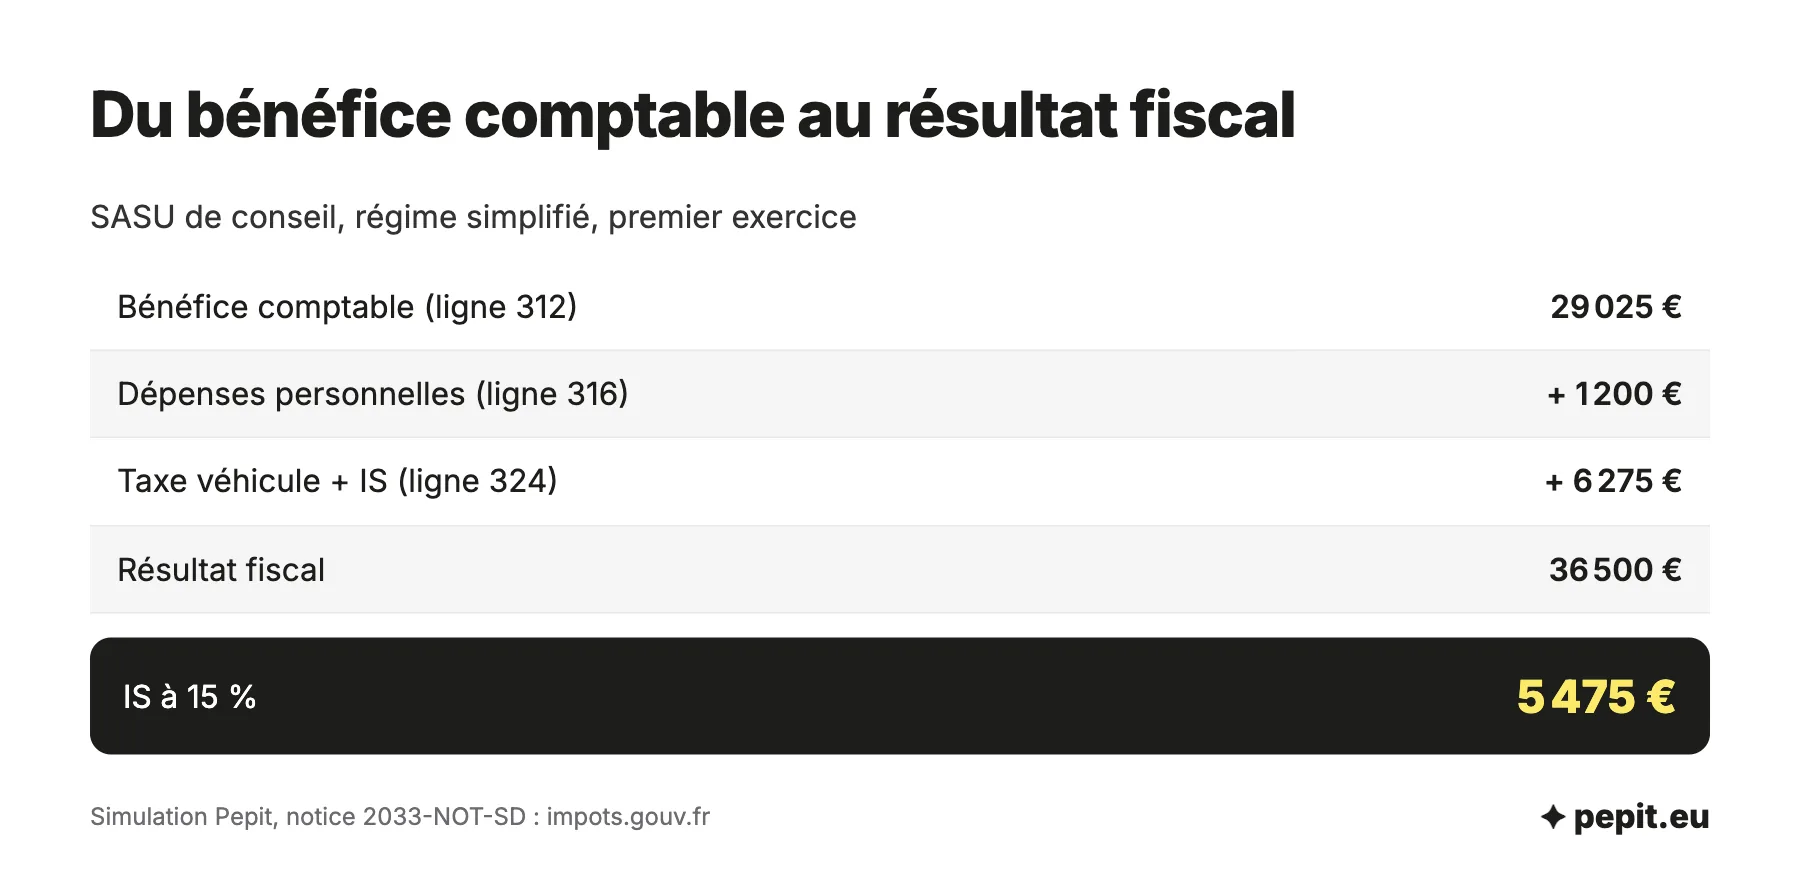
Le bénéfice de la ligne 312 n’est pas encore le montant imposé. Le même tableau 2033-B ajoute ce que la loi fiscale refuse de déduire, puis l’impôt s’applique sur le total.
Exemple chiffré
Simulation : la SASU de conseil du tableau ci-dessus, capital entièrement libéré et détenu par son président.
- Bénéfice comptable (ligne 312) : 29 025 €.
- Dépenses personnelles du président payées par la société (ligne 316) : + 1 200 €.
- Impôts et taxes non déductibles (ligne 324) : 800 € de taxe sur le véhicule + 5 475 € d’impôt sur les sociétés = + 6 275 €.
- Résultat fiscal : 29 025 + 1 200 + 6 275 = 36 500 €.
- Impôt sur les sociétés au taux réduit de 15 % : 36 500 × 15 % = 5 475 €, soit le montant déjà comptabilisé.
Lecture : les 2 000 € réintégrés (1 200 + 800) coûtent 300 € d’impôt de plus qu’une société qui n’en aurait pas. Le taux de 15 % vaut jusqu’à 42 500 € de bénéfice, si le chiffre d’affaires reste sous 10 millions d’euros et si le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques ; au-delà, le taux normal est de 25 %.
Le bilan (tableau A)
Le bilan photographie la société à la clôture. Dans l’exemple, l’actif et le passif totalisent 47 500 €, et c’est la première chose à contrôler.
| Poste | Rubrique | Montant |
|---|---|---|
| Immobilisations corporelles, valeur nette (12 000 € brut, 4 000 € d’amortissements) | 028 | 8 000 € |
| Clients et comptes rattachés | 068 | 20 000 € |
| Autres créances (TVA déductible) | 072 | 3 000 € |
| Disponibilités | Autre rubrique | 16 500 € |
| Total de l’actif | 47 500 € | |
| Capital social | 120 | 1 000 € |
| Résultat de l’exercice | Autre rubrique | 29 025 € |
| Fournisseurs et comptes rattachés | 166 | 5 000 € |
| Dettes fiscales et sociales (5 475 € d’IS, 4 000 € de TVA, 3 000 € de cotisations) | Autre rubrique | 12 475 € |
| Total du passif | 47 500 € |
Le résultat de l’exercice au passif, 29 025 €, est exactement le bénéfice comptable de la ligne 312. Si les deux chiffres diffèrent, une écriture manque quelque part.
L’avis de l’expert-comptable
Relisez les lignes 316 et 324 avant d’envoyer : ce sont celles où les oublis coûtent. Une dépense personnelle passée en charge, ou un impôt non réintégré, gonfle le bénéfice imposable de façon invisible pour le logiciel.
Comment remplir chaque tableau du régime simplifié ?
La liasse du régime simplifié tient en sept tableaux, de 2033-A à 2033-G, plus la déclaration de résultat 2065-SD pour une société à l’IS. Le tableau suivant dit ce que chacun contient et ce qu’il donne dans notre exemple.
| Tableau | Contenu | Dans l’exemple |
|---|---|---|
| 2033-A | Bilan simplifié, actif et passif à la clôture | 47 500 € de chaque côté |
| 2033-B | Compte de résultat simplifié et résultat fiscal | Résultat fiscal de 36 500 € |
| 2033-C | Immobilisations, amortissements, plus-values et moins-values | 12 000 € acquis, 4 000 € amortis, aucune cession |
| 2033-D | Provisions, amortissements dérogatoires et déficits reportables | Aucune provision, aucun déficit |
| 2033-E | Effectifs et valeur ajoutée, au-delà de 152 500 € de chiffre d’affaires | Non servi : 120 000 € de chiffre d’affaires |
| 2033-F | Associés qui détiennent au moins 10 % du capital | Le président, avec 100 % du capital |
| 2033-G | Participations d’au moins 10 % dans d’autres sociétés | Néant |
| 2065-SD | Déclaration de résultat de la société à l’IS | Résultat fiscal de 36 500 €, impôt de 5 475 € |
Le solde de l’impôt se règle avec le relevé 2572-SD, le 15 mai pour une clôture au 31 décembre. Comme c’est le premier exercice, aucun acompte n’a été versé : les acomptes trimestriels ne sont dus que si l’impôt de l’exercice précédent dépasse 3 000 €.
Dans quel ordre remplir les tableaux ?
L’ordre de la liasse n’est pas l’ordre de saisie. On part des comptes, on calcule le résultat fiscal, puis on remplit ce qui en découle.
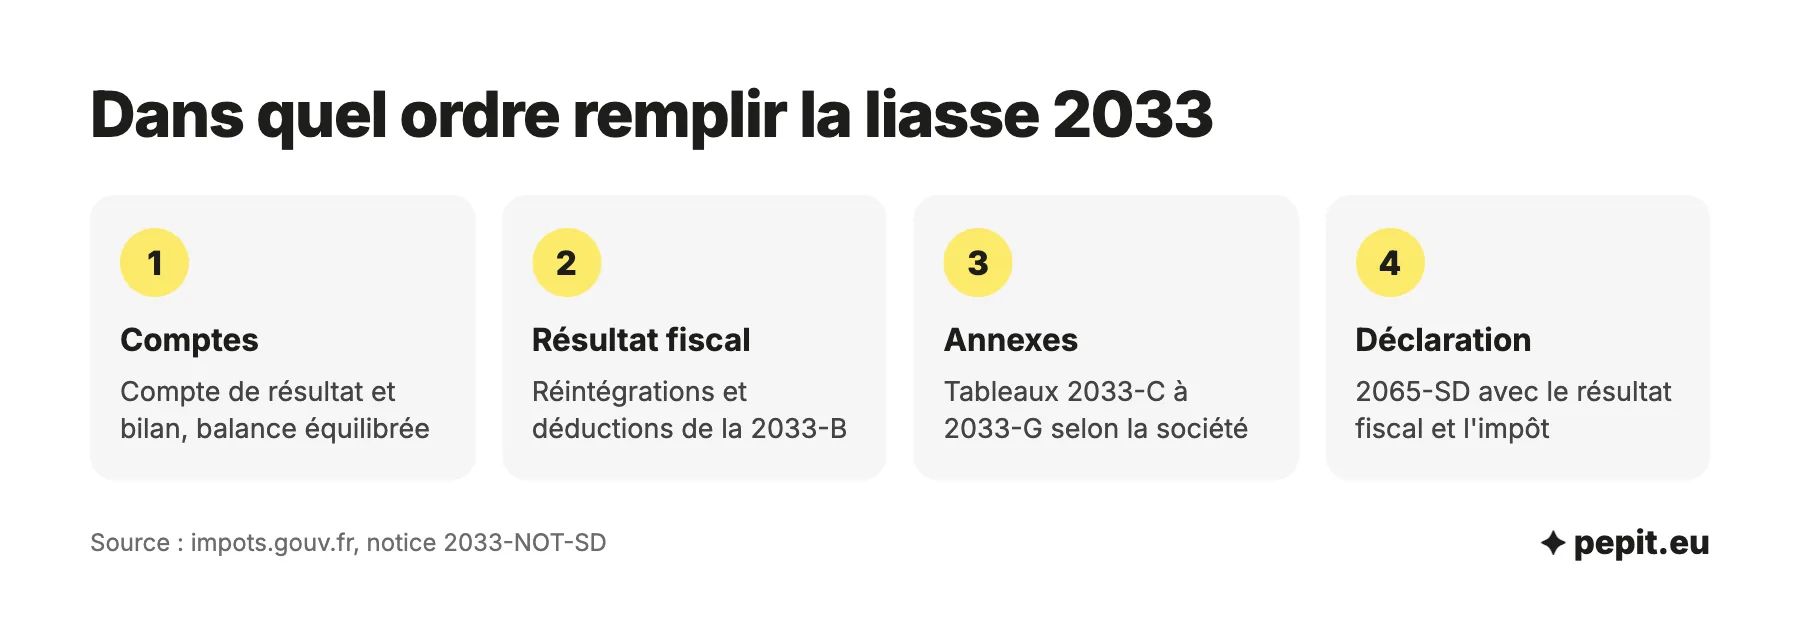
- le compte de résultat et le bilan, une fois la balance équilibrée ;
- les réintégrations et déductions de la 2033-B, qui donnent le résultat fiscal ;
- les tableaux annexes (2033-C à 2033-G), selon ce que la société a vraiment à déclarer ;
- la déclaration 2065-SD, qui reprend le résultat fiscal et l’impôt.
Que change la liasse fiscale d’une entreprise individuelle ?
L’entrepreneur individuel au BIC et au réel simplifié utilise les mêmes tableaux 2033, avec une déclaration de résultat différente. Quatre points changent.
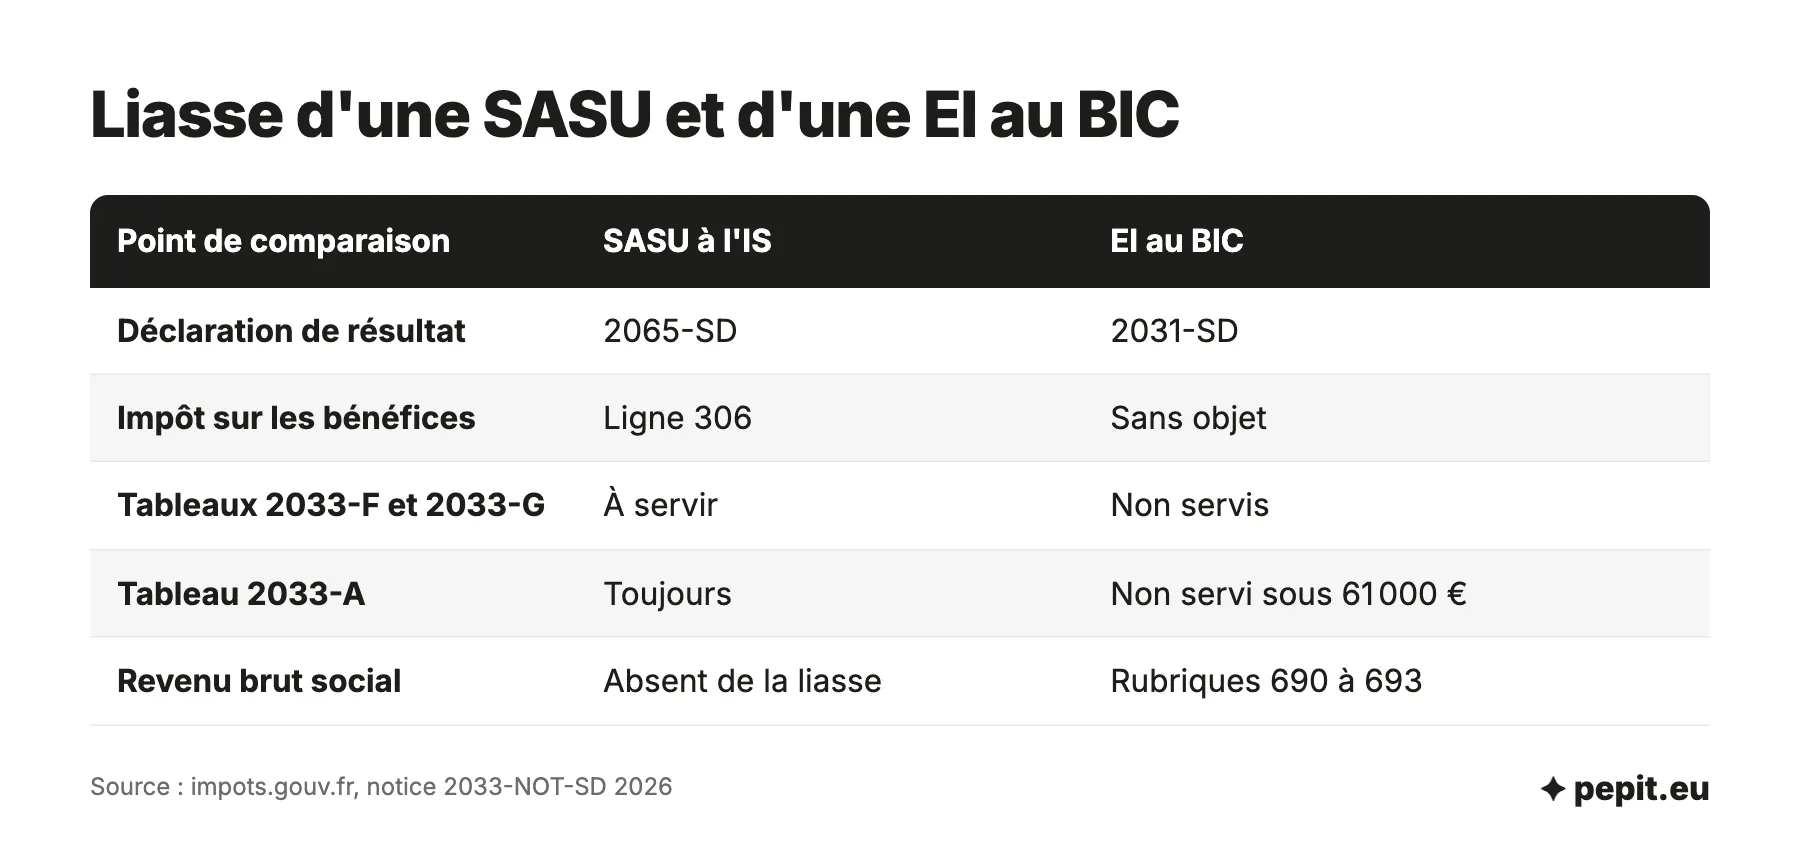
- la déclaration de résultat est la 2031-SD au lieu de la 2065-SD ;
- il n’y a pas d’impôt sur les sociétés : la ligne 306 reste vide et le bénéfice suit la déclaration de revenus du foyer ;
- les tableaux 2033-F et 2033-G ne sont pas servis, la notice le dit expressément ;
- le tableau 2033-A n’est pas servi si le chiffre d’affaires de l’année civile précédente reste sous 61 000 € hors taxes (176 000 € pour l’achat-revente, le logement et les denrées à emporter ou à consommer sur place).
Exemple chiffré
Simulation : un artisan en entreprise individuelle, BIC au réel simplifié.
- Bénéfice comptable (ligne 312) : 30 000 €, après 9 000 € de cotisations personnelles (ligne 380).
- Dépenses personnelles passées en charges (ligne 316) : + 500 €.
- Résultat fiscal : 30 000 + 500 = 30 500 €, imposé à l’impôt sur le revenu du foyer.
Lecture : les 9 000 € de cotisations sont déduits du résultat fiscal, mais la ligne 380 les ajoute de nouveau pour calculer le revenu brut social, nouvelle base des cotisations des indépendants.
Cette ligne 380 est l’une des rubriques ajoutées par la réforme de l’assiette sociale : les cases 690 à 693 du tableau 2033-D donnent le détail du revenu brut social dans la liasse fiscale. Un professionnel libéral au BNC n’utilise pas les tableaux 2033 : il dépose une 2035-SD et ses annexes.
Où trouver un modèle de liasse fiscale vierge ?
Les formulaires officiels et leurs notices sont publiés chaque année sur impots.gouv.fr. Pour le régime simplifié, la notice 2033-NOT-SD décrit chaque ligne en 23 pages. Ces documents sont vierges : l’exemple rempli de cette page montre comment les chiffres circulent d’un tableau à l’autre.
Un formulaire PDF à remplir à la main ne sert pourtant plus à déposer : la télédéclaration est obligatoire, en EDI par un logiciel ou un cabinet, ou en EFI pour le régime simplifié depuis l’espace professionnel. Le PDF sert à comprendre, pas à envoyer. Pour la date de dépôt, voir la date limite de la liasse fiscale.
Quelles erreurs se glissent dans une liasse remplie ?
Les erreurs viennent rarement du calcul : elles viennent des contrôles de cohérence qu’on oublie de faire entre les tableaux.
- Un bilan déséquilibré : le total de l’actif doit égaler celui du passif, ici 47 500 € de chaque côté.
- Un résultat qui diffère : le résultat du bilan et le bénéfice de la ligne 312 doivent être identiques.
- L’impôt sur les sociétés non réintégré : comptabilisé en charge, il doit être ajouté ligne 324, comme dans l’exemple.
- Des dépenses personnelles du dirigeant laissées dans les charges, au lieu d’être réintégrées ligne 316.
- Le tableau 2033-E oublié alors que le chiffre d’affaires dépasse 152 500 €.
Pour la mise en forme des comptes avant la liasse, le pas à pas pour faire un bilan comptable détaille la clôture. Pepit, cabinet d’expertise comptable en ligne, prend en charge le bilan et la liasse fiscale sur devis.
Questions fréquentes sur l’exemple de liasse fiscale
Les questions les plus posées sur l’exemple de liasse fiscale, avec des réponses courtes.
Qu’est-ce que le bilan dans la liasse fiscale ?
C’est le tableau 2033-A au régime simplifié, ou les tableaux 2050 et 2051 au réel normal. Il liste ce que l’entreprise possède (actif) et ce qu’elle doit (passif) à la clôture, et les deux totaux sont égaux.
Quelle est la différence entre le réel simplifié et le réel normal ?
Le régime simplifié s’applique jusqu’à 945 000 € de chiffre d’affaires pour la vente de marchandises et l’hébergement, et 286 000 € pour les services. Il remplace les tableaux 2050 à 2059 par sept tableaux, de 2033-A à 2033-G. Au-dessus des seuils, ou sur option, c’est le réel normal.
Quels sont les inconvénients du régime réel simplifié ?
Il demande une vraie comptabilité et une liasse chaque année, là où la micro-entreprise ne déclare qu’un chiffre d’affaires. En contrepartie, les charges réelles sont déduites, ce qui compte dès que les frais pèsent plus que l’abattement du micro.
Qui remplit la liasse du régime réel normal ?
Les entreprises au réel normal : celles qui dépassent les seuils du régime simplifié, et celles qui ont choisi ce régime par option. Le formulaire 2050 est le bilan de la série 2050 à 2059, qui remplace les tableaux 2033.
Quels sont les trois documents comptables obligatoires ?
Les comptes annuels comprennent le bilan, le compte de résultat et l’annexe. La liasse fiscale reprend les deux premiers dans ses tableaux et les complète du calcul du résultat fiscal.
Quelles sont les nouveautés de la liasse fiscale cette année ?
La réforme de l’assiette sociale des indépendants ajoute les rubriques 690 à 693 au tableau 2033-D, avec les équivalents dans les autres liasses. Elles servent à calculer le revenu brut social, qui remplace le revenu net fiscal comme base des cotisations.
Peut-on télécharger gratuitement une liasse fiscale remplie ?
Les formulaires et notices publiés par les impôts sont vierges. Un exemple rempli, comme celui de cette page, montre le lien entre les tableaux ; la vraie liasse se dépose en ligne.
Quel exemple de liasse pour une profession libérale au BNC ?
Le professionnel libéral à la déclaration contrôlée dépose une 2035-SD et ses annexes 2035-A et 2035-B, et non les tableaux 2033. Son exercice suit l’année civile et sa comptabilité suit en principe les encaissements et les paiements.
Sources
- impots.gouv.fr : notice 2033-NOT-SD 2026 (régime simplifié, tableaux 2033-A à 2033-G)
- impots.gouv.fr : résultat imposable, impôt sur le revenu ou impôt sur les sociétés
- impots.gouv.fr : la réforme de l'assiette sociale
- BOFiP : seuils du régime simplifié d'imposition 2026-2028
- Service-Public Entreprendre : dépôt des comptes annuels