Fiche métier
Apiculteur · producteur de miel
- Statut conseillé
- Exploitant agricole (EI)Micro-BA et MSA ; micro-entreprise exclue (agricole)
- Déclaration de ruches
- Chaque annéeDu 1er septembre au 31 décembre, dès la 1re ruche
- Budget de départ
- Postes de dépenseCheptel, matériel, miellerie, assurance, véhicule
- Régime fiscal
- Micro-BAAbattement de 87 %, recettes moyennes ≤ 129 200 €
- TVA
- TVA agricoleRemboursement forfaitaire sous 46 000 € ou option
- Cotisations sociales
- MSAChef d’exploitation dès 200 ruches, solidarité dès 50
Sources : MSA, BOFiP (bénéfices agricoles), service-public.gouv.fr, impots.gouv.fr, ministère de l’Agriculture. Seuils en vigueur en 2026.
Quel statut pour devenir apiculteur : micro-entreprise ou exploitant agricole ?
Pour devenir apiculteur et vendre du miel, vous exercez une activité agricole : l’élevage d’abeilles pour exploiter le miel et la cire est imposé dans la catégorie des bénéfices agricoles. Or le régime de la micro-entreprise exclut l’activité agricole, vente directe des produits de l’exploitation comprise. Le statut qui correspond à votre projet est donc celui d’exploitant agricole, le plus souvent en entreprise individuelle, affilié à la MSA.
Les formalités sont allégées : l’immatriculation d’une entreprise individuelle agricole est gratuite et passe par le guichet unique. Une société reste possible, mais elle ne se justifie qu’avec plusieurs associés ou un chiffre d’affaires important : le choix du statut juridique se pose alors comme pour toute activité.
Combien de ruches faut-il pour être affilié à la MSA ?
La MSA, la sécurité sociale agricole, classe l’apiculteur selon le nombre de ruches et le temps de travail. Le tableau reprend les seuils publiés par la MSA.
| Votre situation | Statut MSA | Ce que cela implique |
|---|---|---|
| 200 ruches ou plus (125 en Corse), ruchettes et nucléis compris | Chef d’exploitation | Affiliation comme exploitant agricole |
| Moins de 200 ruches, mais au moins 1 200 heures de travail par an | Chef d’exploitation | Statut obtenu en justifiant les heures, vente du miel comprise |
| 50 à 199 ruches (32 à 124 en Corse) | Cotisant de solidarité | Cotisation de solidarité calculée sur le revenu de l’année précédente |
| Entre 150 et 1 200 heures de travail par an | Cotisant de solidarité | Revenu agricole inférieur à 800 SMIC |
| Revenu nul ou déficitaire | Cotisant de solidarité | Seulement la contribution à la formation professionnelle, et le fonds de mutualisation sanitaire le cas échéant |
| Première année de cotisation de solidarité | Assiette forfaitaire | Base de 100 SMIC jusqu’à la connaissance du revenu réel |
Le conditionnement, la vente directe et la transformation du miel comptent dans les heures de travail. Sous 50 ruches et 150 heures, les pages de la MSA ne prévoient pas de statut : faites confirmer votre situation par votre caisse avant de vendre.
Attention
Ne vous déclarez pas micro-entrepreneur pour vendre le miel de vos ruches : l’activité agricole n’est pas autorisée dans ce régime. Déclarez l’activité comme agricole dès le guichet unique : c’est ce dossier qui oriente votre affiliation vers la MSA.
Quelles démarches faire pour s’installer comme apiculteur ?
Trois organismes interviennent : le guichet unique et la MSA pour l’activité, le ministère de l’Agriculture pour les ruches, la direction départementale de la protection des populations (DDPP) pour la vente du miel. L’outil ci-dessous place chaque étape sur un calendrier à partir de votre date de démarrage et l’exporte dans votre agenda.
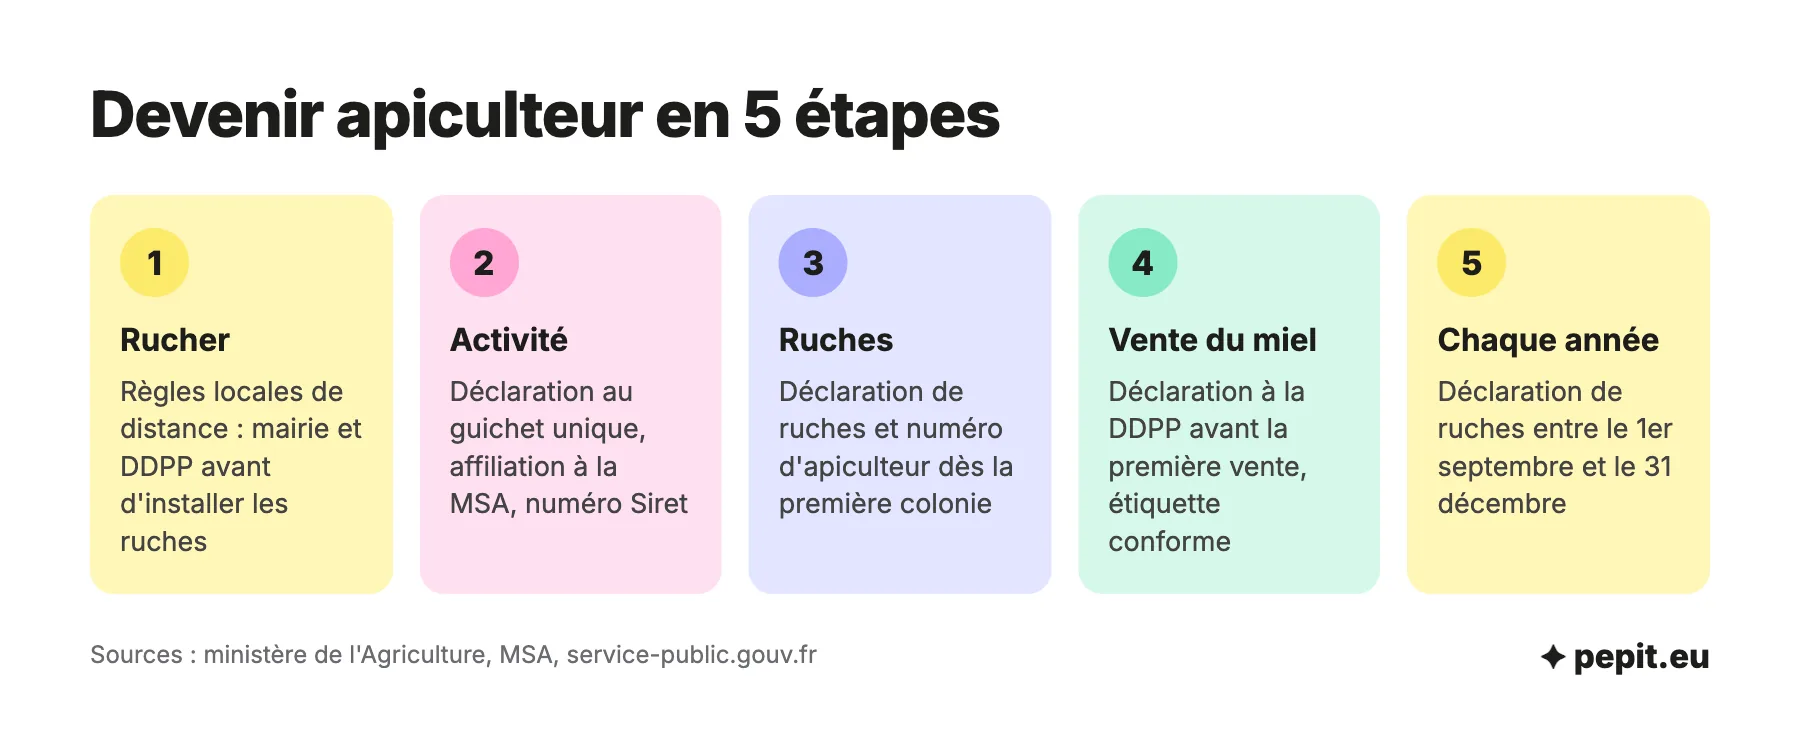
Dans l’ordre, le parcours tient en cinq étapes :
- vous vérifiez en mairie et auprès de la DDPP les règles locales d’implantation ;
- vous déclarez l’activité au guichet unique pour l’affiliation à la MSA ;
- vous déclarez vos ruches pour recevoir le numéro d’apiculteur ;
- vous déclarez votre activité de vente de miel à la DDPP avant la première vente ;
- vous renouvelez la déclaration de ruches chaque année avant le 31 décembre.
Déclarer ses ruches et obtenir le numéro d’apiculteur
Tout apiculteur doit déclarer chaque année les colonies dont il est propriétaire ou détenteur, du 1er septembre au 31 décembre, dès la première colonie, quelle que soit sa taille. La déclaration se fait en ligne sur le site Mes Démarches du ministère de l’Agriculture. Un nouvel apiculteur peut déclarer ses ruches en dehors de cette période pour obtenir son numéro d’apiculteur (NAPI).
Choisir l’emplacement du rucher
Les distances entre les ruches, les voies publiques et le voisinage relèvent des articles L. 211-6, L. 211-7 et R. 211-2 du Code rural. Des règles locales peuvent fixer d’autres distances : la direction régionale de l’agriculture conseille de se renseigner auprès de la mairie et de la DDPP avant d’installer les ruches, puis de les prévenir une fois le rucher en place.
Déclarer son activité et s’affilier à la MSA
Le guichet des formalités d’entreprises est le seul canal pour déclarer une activité agricole : la MSA reçoit le dossier, puis vous contacte pour finaliser l’affiliation. Vous recevez un numéro Siret, qui sert aussi à vendre le miel hors du cadre familial. Les frais d’immatriculation d’une entreprise individuelle agricole sont de 0 € TTC.
S’assurer avant la première récolte
Aucun texte consulté n’impose à l’apiculteur une assurance de responsabilité civile professionnelle. Elle reste indispensable en pratique : une piqûre grave, un essaim chez un voisin ou un accident lié au transport des ruches engagent votre responsabilité personnelle, et ce contrat la couvre.
Les premières démarches fiscales
Les exploitants agricoles sont exonérés de cotisation foncière des entreprises (article 1450 du Code général des impôts), sauf pour leurs activités commerciales accessoires, comme la revente de produits achetés à des tiers. Vous pouvez aussi demander l’ACRE dans les 60 jours qui suivent le début d’activité, car l’activité agricole fait partie de celles qui y ouvrent droit : les aides à la création d’entreprise détaillent les conditions, et la MSA précise la procédure pour un exploitant agricole.
L’avis de l’expert-comptable
Déclarez vos ruches et votre activité avant la première vente. Un pot de miel vendu sans numéro Siret ni déclaration de ruches vous place hors cadre, et ces premières recettes seront difficiles à justifier ensuite.
Comment vendre son miel en règle ?
Vendre du miel hors du cadre familial suppose une activité déclarée avec un numéro Siret. Trois points se vérifient ensuite : l’étiquette, la déclaration sanitaire à la DDPP et le circuit de vente.
Que doit afficher l’étiquette d’un pot de miel ?
Le pot porte au minimum la dénomination de vente, le pays où le miel a été récolté, la date de durabilité minimale, le numéro de lot et les coordonnées du producteur. Les expressions du type « miel toutes fleurs » ne servent pas de dénomination de vente : elles restent des mentions informatives. Un mélange de miels de plusieurs pays doit nommer ces pays depuis le décret du 4 avril 2022.
Faut-il déclarer son activité à la DDPP ?
La fiche officielle sur les denrées d’origine animale range la production de miel dans la production primaire, dispensée d’agrément sanitaire. Elle impose en revanche la déclaration à la DDPP, avant le démarrage, à tout établissement qui manipule ou vend directement ces denrées au consommateur, et l’agrément pour la vente entre professionnels. Comme le texte ne tranche pas le cas de la mise en pot, posez la question à votre DDPP avant la première vente.
Où vendre ?
La vente directe (marché, ferme, boutique en ligne) garde la marge entière mais demande du temps. La vente à une épicerie ou à un magasin de producteurs fait entrer la règle de l’agrément en jeu. Les heures passées à conditionner et à vendre comptent aussi pour votre affiliation à la MSA.
Quel régime fiscal et quelle TVA pour un apiculteur ?
L’impôt sur les bénéfices agricoles se calcule par défaut au micro-BA : un régime allégé pour les petites exploitations, sans comptabilité détaillée à tenir.
Le bénéfice imposable est la moyenne triennale des recettes (année en cours et deux années précédentes), diminuée d’un abattement de 87 %, jamais inférieur à 305 €. Le régime s’applique tant que cette moyenne reste inférieure ou égale à 129 200 € (seuil de 2026 à 2028). Une exploitation nouvelle est imposée sur ses recettes de l’année la première année, puis sur la moyenne de deux ans l’année suivante.
Exemple chiffré
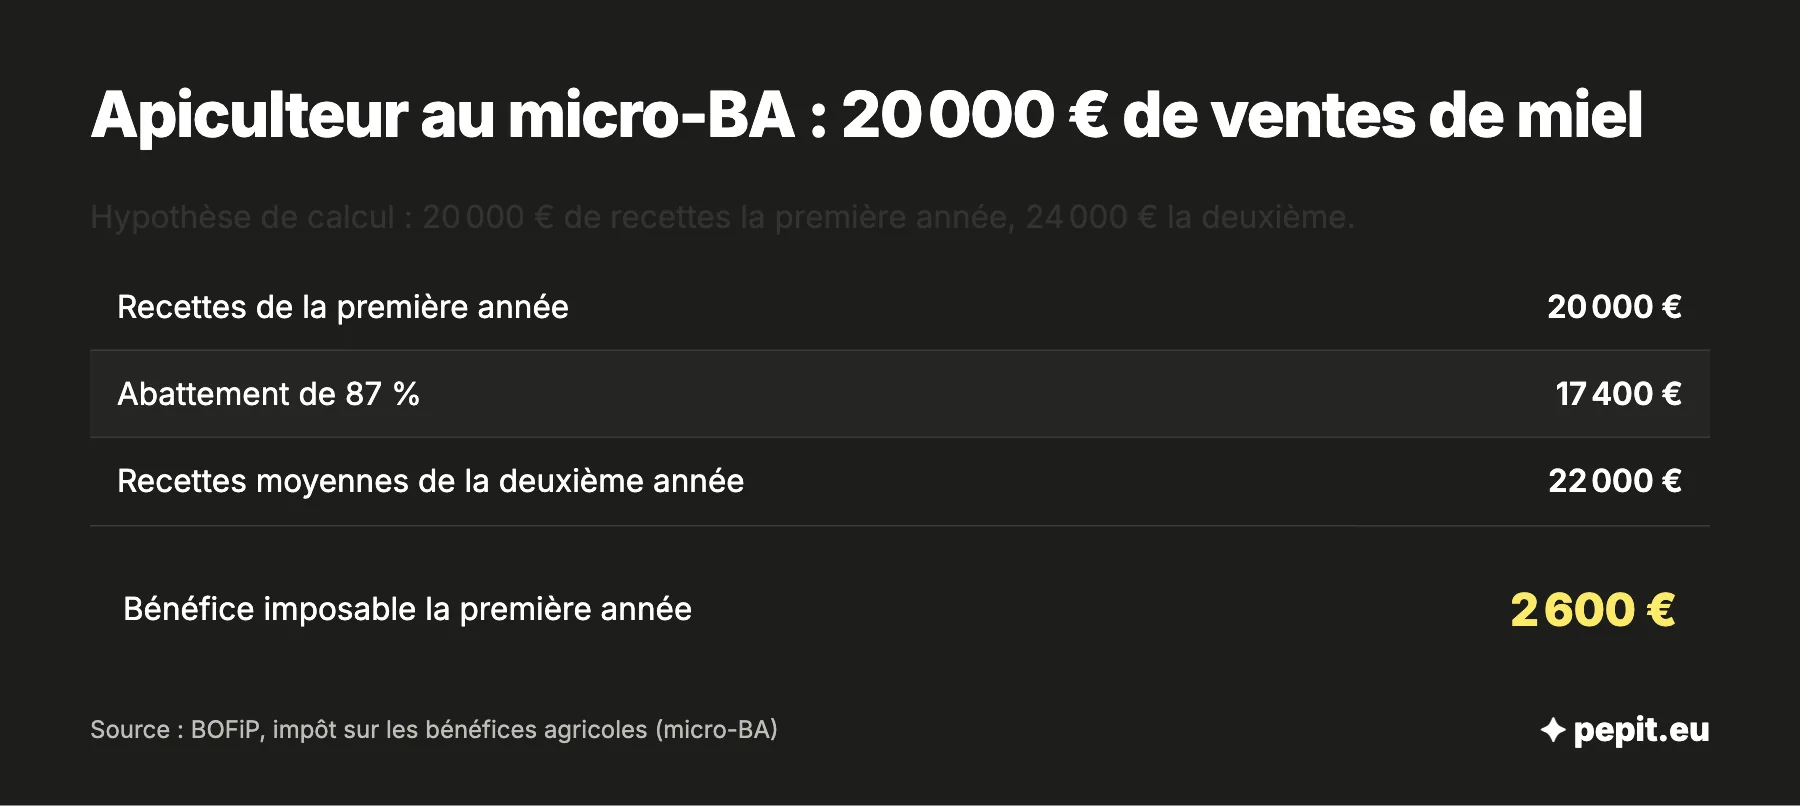
Simulation : un apiculteur encaisse 20 000 € de ventes de miel la première année, puis 24 000 € la deuxième.
- Première année : recettes de 20 000 €, abattement de 87 % soit 17 400 €, bénéfice imposable de 20 000 − 17 400 = 2 600 €.
- Deuxième année : moyenne des deux années (20 000 + 24 000) / 2 = 22 000 €, bénéfice imposable de 22 000 × 13 % = 2 860 €.
Lecture : le micro-BA ne déduit pas vos frais réels, l’abattement les remplace. Les cotisations MSA se calculent à part, sur votre revenu professionnel, et ne figurent pas dans cet exemple.
Et pour la TVA ?
La TVA agricole a ses propres régimes. Un exploitant non soumis à la TVA peut demander le remboursement forfaitaire agricole tant que la moyenne de ses recettes sur les deux années précédentes ne dépasse pas 46 000 € : le taux est de 4,43 % pour les produits autres que le lait, les volailles, les œufs, les animaux de boucherie, les céréales, les oléagineux et les protéagineux (5,59 %), et la demande se fait chaque année sur le formulaire 3520-SD. Ce remboursement porte sur les livraisons à des professionnels. Les ventes par des moyens commerciaux (boutique, marché avec personnel dédié, publicité) et les produits transformés en sont exclus.
Au-delà de 46 000 € de recettes moyennes, le régime simplifié agricole s’applique de plein droit ; en dessous, vous pouvez y opter pour récupérer la TVA sur vos achats. Faites valider avec votre service des impôts le régime adapté à votre circuit de vente avant votre première facture.
Quel budget prévoir pour devenir apiculteur ?
Aucune source officielle ne donne de fourchette fiable : le coût dépend du nombre de ruches, de l’origine des colonies et du lieu de la miellerie. Voici les postes à chiffrer, avec un devis pour chacun.
- Formation : stage ou rucher-école, selon votre expérience ;
- Cheptel : ruches, essaims ou reines, à acheter ou à produire ;
- Équipement de l’apiculteur : combinaison, gants, enfumoir, lève-cadre, brosse ;
- Miellerie : extracteur, maturateurs, pots, étiquettes, local aux normes d’hygiène ;
- Assurance : responsabilité civile, à comparer sur les garanties ;
- Véhicule : transport du matériel, et des ruches en cas de transhumance ;
- Frais d’immatriculation : 0 € TTC pour une entreprise individuelle agricole.
Gardez de quoi payer les premières cotisations : elles sont calculées sur le revenu, mais la première année repose sur une base forfaitaire en attendant votre revenu réel.
Combien d’entreprises d’élevage, apiculture comprise, se créent chaque année ?
Les créations dans l’élevage d’autres animaux montent : 2 906 entreprises ont été créées entre octobre 2025 et septembre 2026 dans la catégorie NAF 01.49, soit 8,7 % de plus que sur les 12 mois précédents. Ces chiffres viennent de la base Sirene de l’INSEE, publiée sur data.gouv.fr.
Cette catégorie regroupe l’apiculture et d’autres élevages : elle donne un ordre de grandeur, pas un décompte exact des apiculteurs. Elle montre surtout comment ils s’installent :
- 94 % des créations se font en entreprise individuelle et 2 % en société ;
- 77 654 entreprises sont actives dans cette catégorie ;
- seules 1 % d’entre elles emploient des salariés.
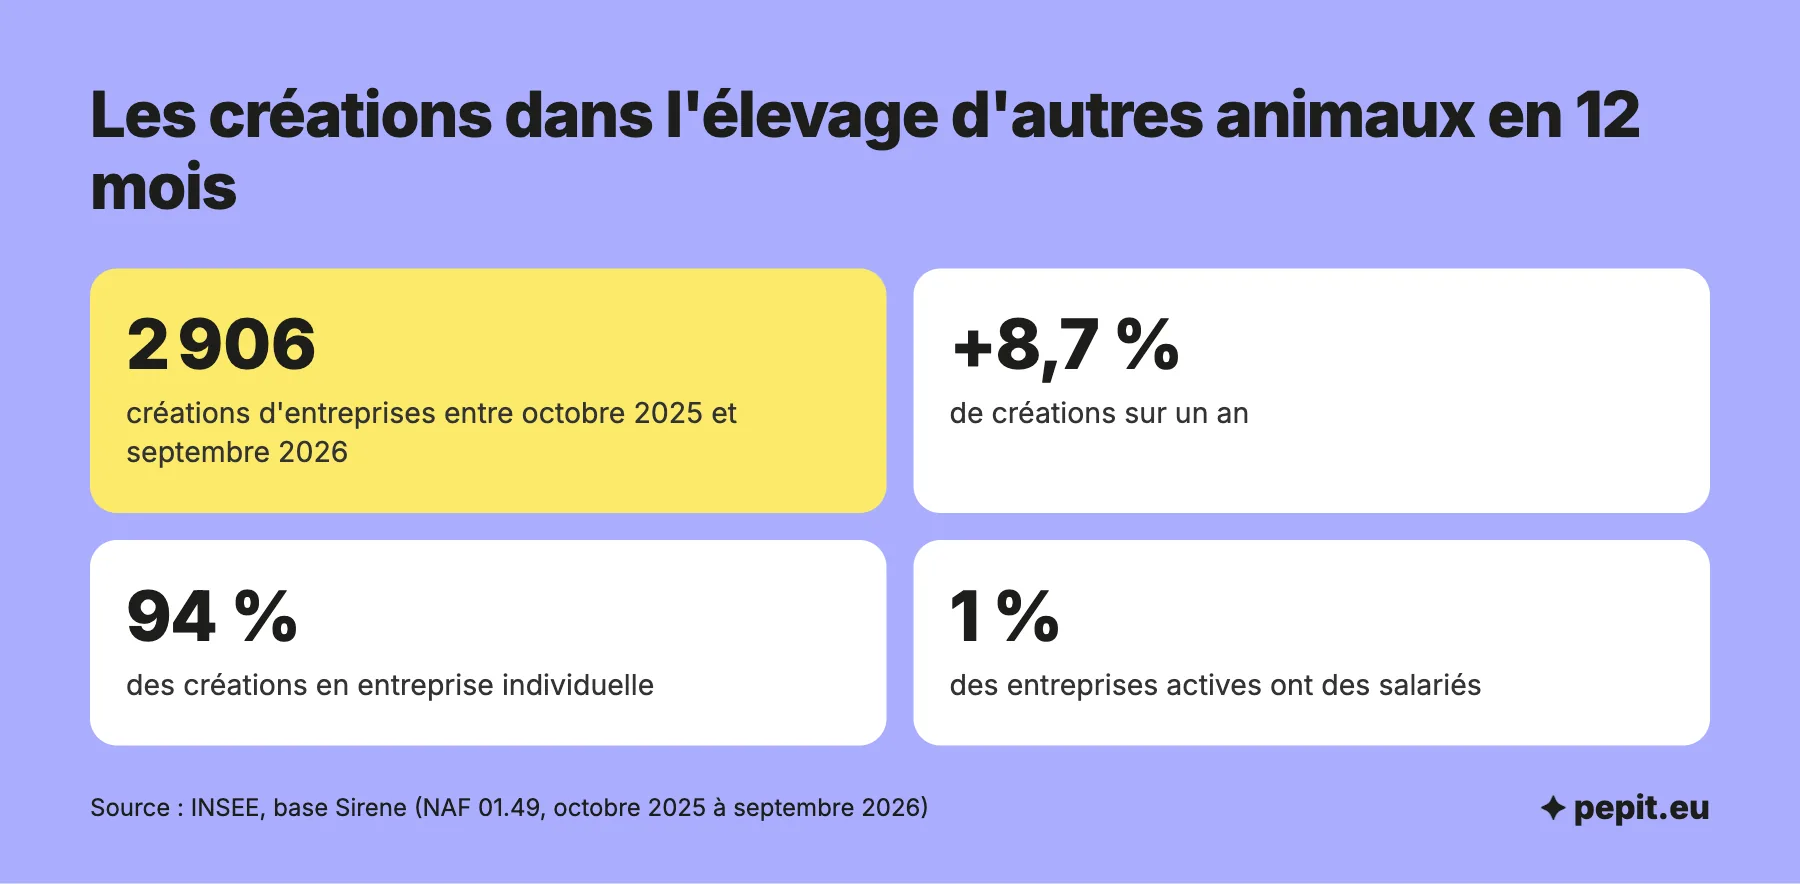
Autrement dit, presque tous les apiculteurs travaillent seuls, en nom propre : la société vient plus tard, si l’exploitation grandit.
Questions fréquentes sur le métier d’apiculteur
Les questions que se posent le plus souvent les futurs apiculteurs, avec des réponses courtes.
Un apiculteur est-il un agriculteur ?
Oui, au sens fiscal et social : l’élevage d’abeilles en vue d’exploiter leurs produits est imposé en bénéfices agricoles, et l’apiculteur relève de la MSA. Il ne peut donc pas utiliser le régime de la micro-entreprise pour cette activité.
Comment devenir apiculteur sans diplôme ?
Les démarches décrites plus haut (déclaration de ruches, immatriculation, affiliation à la MSA) ne demandent aucun diplôme dans les sources officielles consultées. Une formation reste utile pour ne pas perdre ses colonies, et les aides à l’installation peuvent poser leurs propres conditions : renseignez-vous auprès de la chambre d’agriculture.
Qui a le droit de vendre du miel ?
Un apiculteur dont l’activité est déclarée avec un numéro Siret, qui respecte les règles d’étiquetage et la déclaration sanitaire. Le cadre familial mis à part, vendre sans activité déclarée vous place hors cadre.
Faut-il déclarer une seule ruche ?
Oui : l’obligation de déclaration annuelle s’applique dès la première colonie, entre le 1er septembre et le 31 décembre, même si le nombre de ruches n’a pas changé.
Combien de ruches faut-il pour vivre de l’apiculture ?
Aucune source officielle ne donne un nombre de ruches ou un revenu moyen fiable. Le seul seuil officiel est celui de l’affiliation : 200 ruches pour le statut de chef d’exploitation. Votre revenu dépend du rendement, du prix de vente et des frais.
Peut-on être apiculteur en parallèle d’un emploi ?
Oui : de 50 à 199 ruches, ou entre 150 et 1 200 heures de travail par an, vous êtes cotisant de solidarité. Si votre revenu agricole est nul ou négatif, vous ne payez que la contribution à la formation professionnelle.
Où installer ses ruches ?
Chez vous, sur un terrain loué ou prêté : renseignez-vous d’abord en mairie et à la DDPP, car des règles locales de distance s’ajoutent au Code rural. Prévenez-les une fois le rucher installé.
Faut-il une assurance pour avoir des ruches ?
Aucun texte consulté ne l’impose à l’apiculteur, mais une assurance de responsabilité civile reste prudente : elle couvre les dommages causés à un tiers par vos abeilles ou votre activité.
Sources
- Service-public.fr : déterminer la nature de l'activité (agricole exclue de la micro-entreprise)
- BOFiP : exploitations apicoles, bénéfices agricoles
- BOFiP : régime des micro-exploitations (micro-BA)
- BOFiP : seuils des régimes d'imposition agricoles
- BOFiP : exonération de CFE des exploitants agricoles
- Impots.gouv.fr : remboursement forfaitaire agricole
- Service-public.fr : déclaration de manipulation de denrées animales et agrément sanitaire
- Légifrance : décret n° 2022-482 du 4 avril 2022 relatif au miel
- Service-public.fr : aide aux créateurs d'entreprise (ACRE)
- INSEE : nomenclature d'activités française (NAF)