L’essentiel
- Régime : un avocat relève des bénéfices non commerciaux, en micro-BNC jusqu’à 83 600 € de recettes hors taxes ou en déclaration contrôlée.
- Comptabilité : elle suit les encaissements et les paiements réels, avec un livre-journal et un registre des immobilisations.
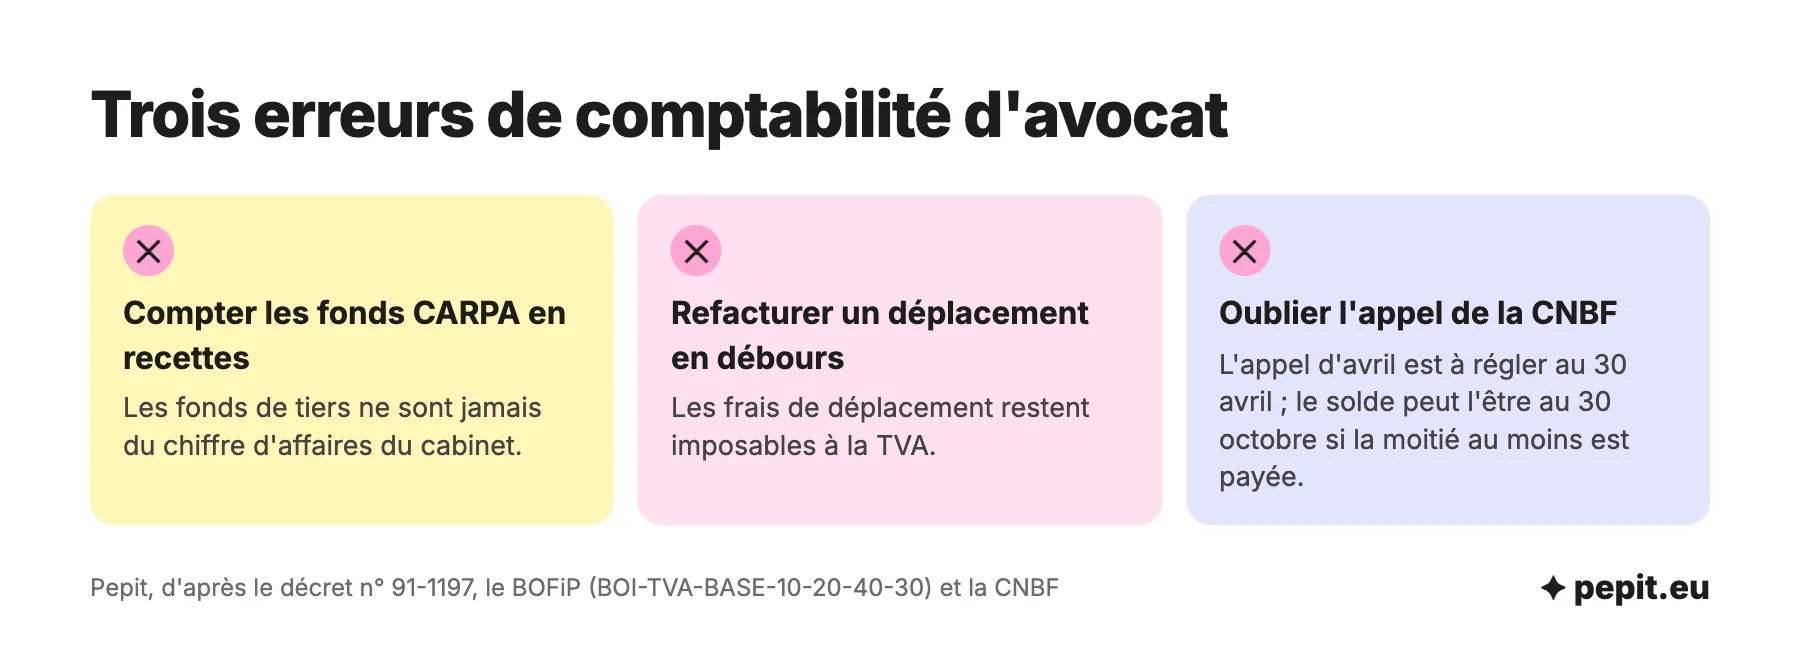
- Fonds de tiers : les sommes reçues pour un client passent par la CARPA et ne comptent jamais dans le chiffre d’affaires.
- Déclarations : la déclaration de résultat se télétransmet début mai, et la caisse de retraite des avocats appelle ses cotisations en avril.
- Structure : l’exercice individuel, l’AARPI et la SELARL n’ont ni les mêmes impôts ni les mêmes déclarations.
Quelle comptabilité pour un avocat : trésorerie ou engagement ?
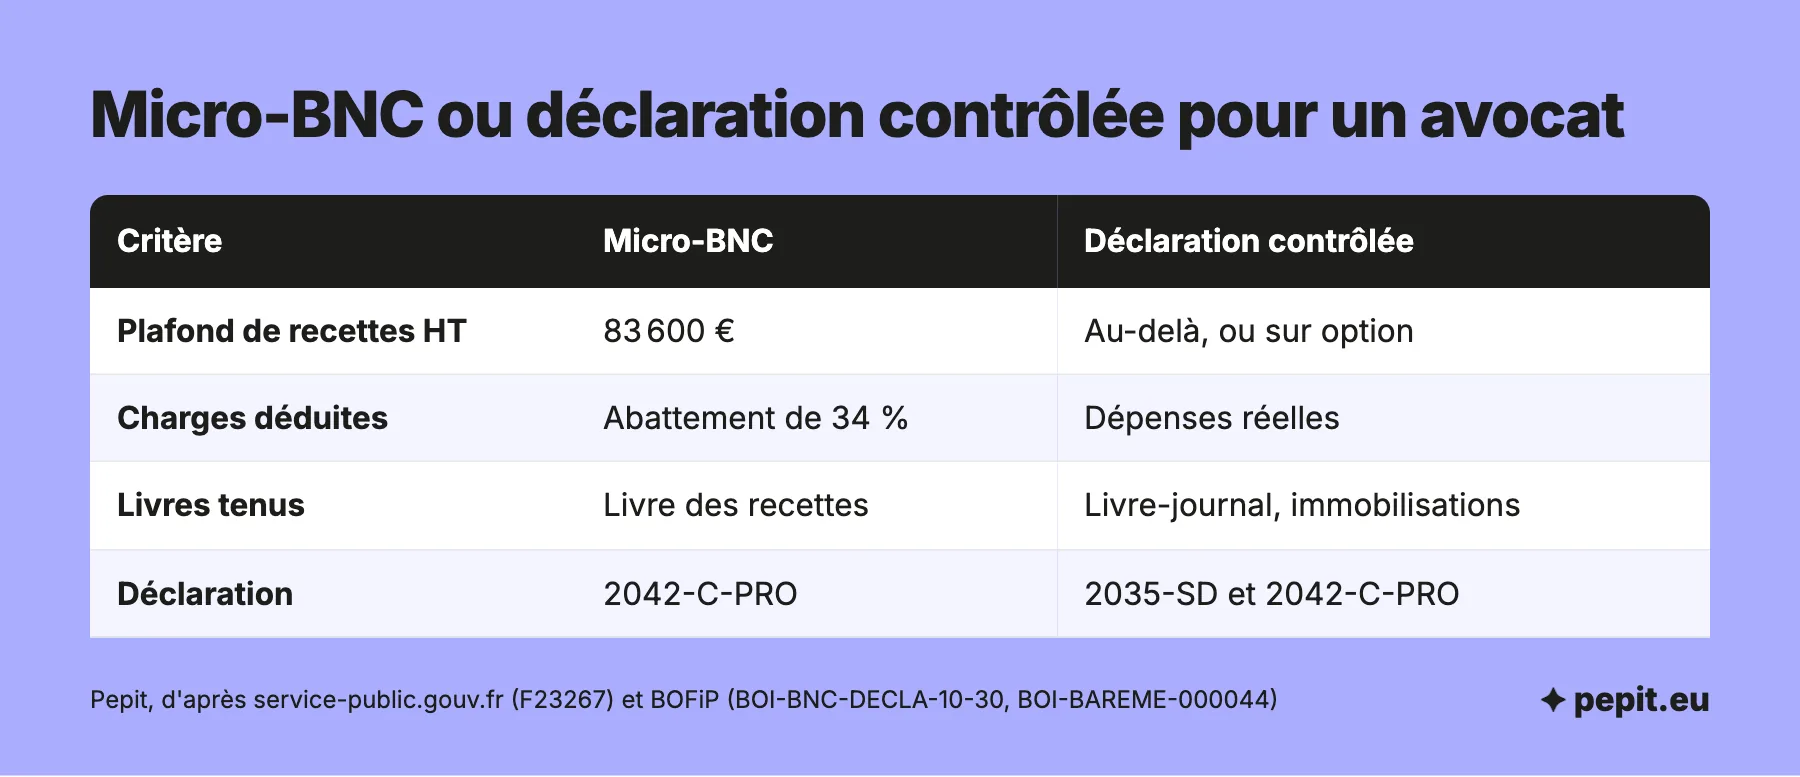
La comptabilité d’un avocat est d’abord une comptabilité de trésorerie : une recette compte quand le client paie, une dépense quand le cabinet règle. Un avocat qui exerce en son nom propre est imposé dans la catégorie des bénéfices non commerciaux (BNC) et choisit, ou subit, l’un des deux régimes ci-dessous.
| Critère | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Plafond de recettes hors taxes | 83 600 € | Au-delà, ou sur option |
| Charges déduites | Abattement forfaitaire de 34 %, minimum 305 € | Dépenses professionnelles réelles |
| Livres tenus | Livre des recettes | Livre-journal des recettes et dépenses, registre des immobilisations |
| Déclaration annuelle | 2042-C-PRO | 2035-SD avec les tableaux 2035-A et 2035-B, puis 2042-C-PRO |
| Mode d’envoi | En ligne, avec la déclaration de revenus | Télétransmission obligatoire |
| Option | Option pour la déclaration contrôlée | Retour au micro-BNC possible en renonçant à l’option, sous réserve des seuils |
Le dépassement du plafond ne fait sortir du micro-BNC qu’après deux années consécutives au-dessus de 83 600 €. En déclaration contrôlée, l’avocat peut aussi opter pour une comptabilité de créances et de dettes : il produit alors un état des créances et des dettes chaque 31 décembre.
À ces règles fiscales s’ajoutent celles de la profession. Le décret du 27 novembre 1991 impose d’enregistrer chaque opération dans des documents comptables (article 231) et de présenter sa comptabilité au bâtonnier (article 232).
L’avis de l’expert-comptable
Ouvrez un compte bancaire propre au cabinet dès le premier jour et ne mélangez jamais les honoraires avec les sommes du client. Le livre-journal se remplit en dix minutes par semaine, alors qu’une année entière reconstituée à la clôture se paie en erreurs.
Honoraires, débours et fonds de tiers : comment les distinguer ?
Trois types de sommes passent entre les mains d’un avocat, et un seul est son chiffre d’affaires. Le classement se fait à la réception de chaque règlement.
| Somme | Exemple | Traitement comptable |
|---|---|---|
| Honoraires | Rémunération d’un dossier, d’une consultation | Recette du cabinet, soumise à la TVA |
| Débours | Droit de plaidoirie, frais de greffe, frais de publicité légale, honoraires d’expert | Avance pour le compte du client, hors chiffre d’affaires si les conditions sont réunies |
| Fonds de tiers | Prix d’une vente, indemnité à reverser au client | Somme du client, jamais une recette, déposée sur un sous-compte CARPA |
| Frais de déplacement | Train, hôtel, repas pour un dossier | Imposables à la TVA, même facturés à part |
Les débours sortent de la base de TVA à quatre conditions cumulatives : mandat préalable, reddition de comptes exacte, passage par un compte de passage et justification de la nature et du montant. Pour un avocat qui agit dans son activité réglementée, la condition de mandat est réputée remplie. La fraction de débours d’une provision se retire des recettes si le document remis au client en indique la nature et le montant.
Les frais de déplacement restent, en principe, dans la base de la TVA même quand ils sont facturés à part : refacturer un billet de train ne le transforme pas en débours.
Attention
Les sommes prélevées sur les fonds d’un client pour régler vos honoraires deviennent des recettes soumises à la TVA au moment où elles passent en compte de produits. Tant qu’elles restent sur le sous-compte du client, elles ne vous appartiennent pas.
Que fait la CARPA et comment s’enregistrent les fonds de tiers ?
La CARPA, caisse des règlements pécuniaires des avocats, est une association créée par un ou plusieurs barreaux. Les avocats ne peuvent procéder aux règlements pécuniaires liés aux affaires de leurs clients que par son intermédiaire, et il leur est interdit de recevoir une procuration sur un compte ouvert au nom d’un client ou d’un tiers, hors sous-comptes CARPA.
Les fonds d’un client sont comme une valise confiée à la consigne d’une gare : l’avocat en a la garde, elle ne lui appartient pas, et elle ne figure jamais dans son chiffre d’affaires. Dans la comptabilité du cabinet, ces fonds ne passent pas par le compte de résultat : le dépôt et le reversement ne sont ni une recette ni une dépense.
- Compte individuel : les opérations de chaque avocat sont retracées dans un compte divisé en sous-comptes, un par affaire.
- Accusé de réception : chaque versement de fonds ou remise d’effets donne lieu à un accusé de réception, sauf quittance.
- Paiements : les règlements pécuniaires se font par chèque, virement ou autre moyen traçable, les espèces étant admises jusqu’à 150 €.
Les dépens et les sommes versées au titre de l’article 700 du code de procédure civile, encaissés au nom et pour le compte du client, n’entrent pas dans la base de TVA de l’avocat, sauf s’ils sont affectés au paiement de ses honoraires.
Quelles déclarations et quelles dates pour un avocat ?
Un avocat à l’impôt sur le revenu dépose sa déclaration 2035 au plus tard le deuxième jour ouvré suivant le 1er mai, avec 15 jours de plus en télédéclaration. Les dates de la liasse se calculent avec l’outil plus bas, et l’article sur la liasse fiscale détaille les formulaires.
- Début mai : télétransmettre la 2035-SD, avec ses tableaux, puis la 2042-C-PRO.
- Début avril : la Caisse nationale des barreaux français (CNBF) envoie son appel provisionnel unique de cotisations.
- 30 avril : échéance de l’appel de la CNBF. Quand la moitié au moins est payée, le solde se règle le 30 octobre.
- Selon le régime de TVA : déclarer la TVA collectée sur les honoraires, sauf franchise en base.
La CNBF gère trois régimes : la retraite de base, la retraite complémentaire et l’invalidité-décès. Les cotisations se calculent d’abord sur le revenu de l’avant-dernière année, puis se régularisent quand le revenu réel est connu.
Côté TVA, la franchise en base est plus haute pour un avocat que pour la plupart des prestataires : 50 000 € de recettes pour la limite de référence et 55 000 € pour le seuil majoré, au lieu de 37 500 € et 41 250 €. Pour les activités non réglementées de l’avocat, les seuils sont de 35 000 € et 38 500 €. Un avocat en franchise facture sans TVA avec la mention « TVA non applicable, art. 293 B du CGI » jusqu’au 31/12/2026, puis « TVA non applicable, art. L. 223-3 du CIBS » à partir du 01/01/2027.
Attention
Les cotisations de la CNBF s’appellent sur un revenu ancien et se régularisent ensuite : une année de forte hausse d’honoraires crée un rappel l’année suivante. Mettez de côté une part de chaque encaissement.
SELARL, AARPI ou exercice individuel : ce que cela change
Le choix de la structure change l’impôt, la déclaration et la comptabilité. Pour l’AARPI, association d’avocats, le BOFiP applique le régime fiscal des sociétés en participation : les membres connus de l’administration et indéfiniment responsables sont imposés personnellement sur leur quote-part (BOI-BNC-SECT-70-50-10, § 80 et 130).
| Critère | Exercice individuel | AARPI | SELARL |
|---|---|---|---|
| Nature | Avocat seul | Association d’avocats, régime des sociétés en participation | Société d’exercice libéral |
| Qui paie l’impôt | L’avocat, dans les BNC | Chaque membre désigné, sur sa quote-part | La société à l’impôt sur les sociétés par défaut |
| Option pour l’impôt | Sans objet | Option possible pour l’impôt sur les sociétés | Option pour l’impôt sur le revenu possible, pour 5 exercices |
| Déclaration de résultat | 2035-SD ou micro-BNC | Résultat imposé chez chaque membre | 2065 de la société |
Une SELARL tient une comptabilité de société et dépose une déclaration 2065 dans les 3 mois de la clôture de l’exercice. Son gérant est travailleur non salarié s’il est majoritaire, assimilé salarié dans les autres cas. Les associés qui restent à la déclaration contrôlée tiennent chacun un livre-journal et un registre des immobilisations.
L’entreprise individuelle reste en BNC, au micro ou en déclaration contrôlée, sans comptabilité de société ; elle ne permet pas de s’associer avec un autre avocat.
Comment se calcule le résultat d’un avocat : exemple chiffré ?
Un exemple montre ce qui entre dans le résultat et ce qui reste en dehors. Il suit la comptabilité de trésorerie d’un avocat installé en déclaration contrôlée.
Exemple chiffré
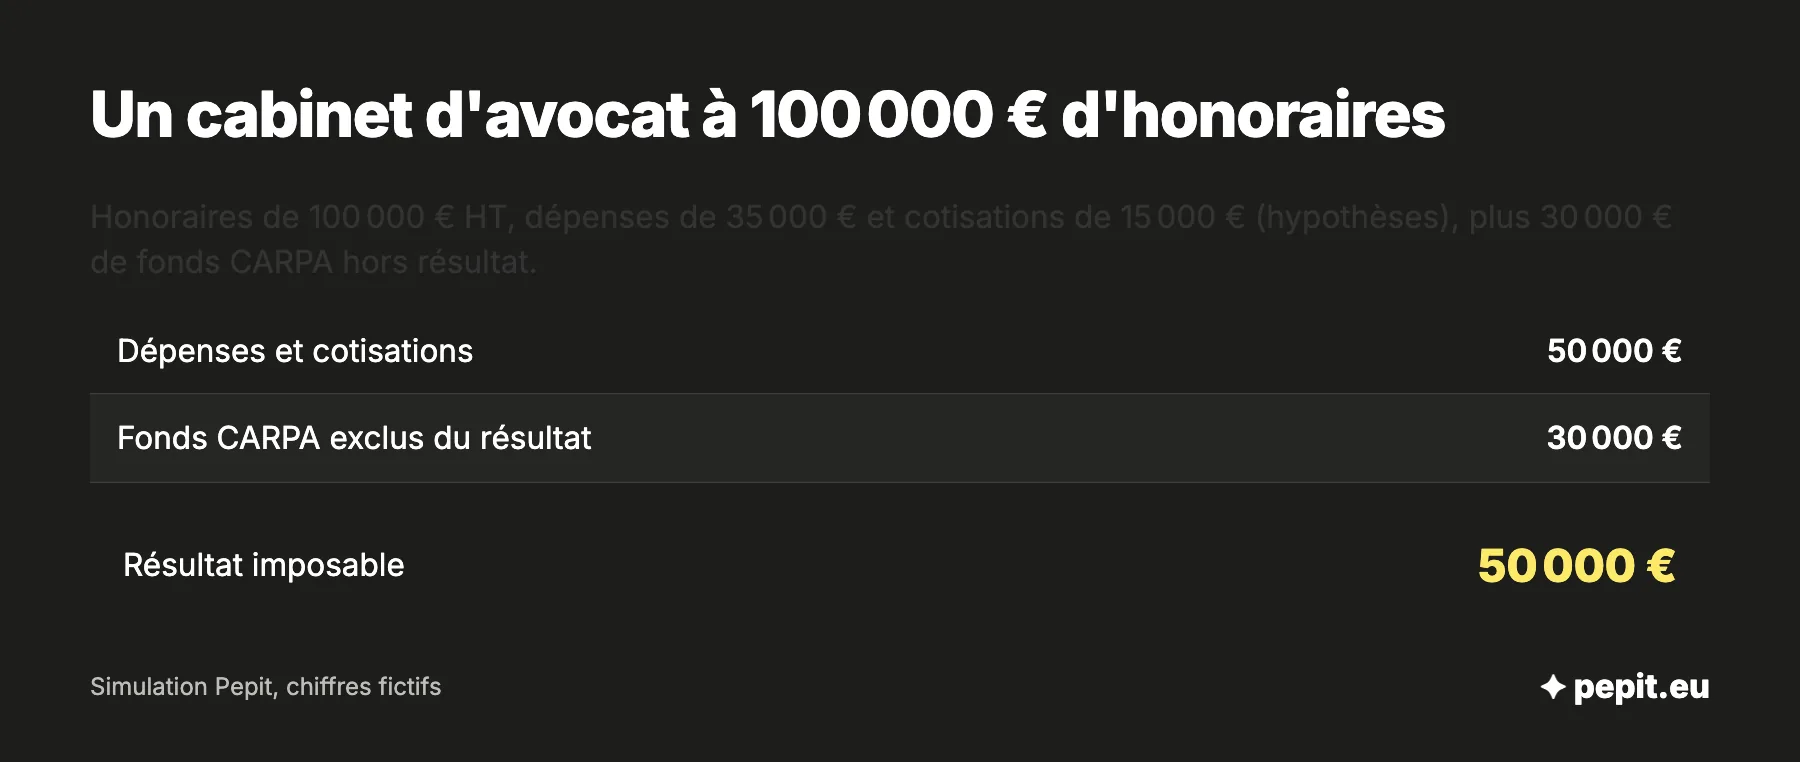
Un avocat installé encaisse 100 000 € d’honoraires hors taxes dans l’année, avec 20 000 € de TVA au taux normal de 20 %, soit 120 000 € TTC. Il avance 2 000 € de débours, remboursés par le client. Un autre client lui confie 30 000 € de fonds, qui transitent par la CARPA. Hypothèses : dépenses hors taxes de 18 000 € de loyer, 5 000 € d’assurances et de cotisations professionnelles, 4 000 € de logiciels et de documentation, 8 000 € d’autres frais, soit 35 000 €, et 15 000 € de cotisations sociales personnelles.
- Recettes du cabinet : 100 000 € d’honoraires. Les 20 000 € de TVA, les 2 000 € de débours et les 30 000 € de fonds de tiers n’y entrent pas.
- Dépenses : 35 000 + 15 000 = 50 000 €.
- Résultat : 100 000 − 50 000 = 50 000 €, imposé dans les BNC.
- Avec 100 000 € de recettes, le micro-BNC cesse de s’appliquer dès que 83 600 € sont dépassés deux années de suite.
Écriture des honoraires : débit 512 de 120 000 €, crédit 706 de 100 000 € et crédit 44571 de 20 000 €. Lecture : sur 152 000 € reçus au total (120 000 + 2 000 + 30 000), 100 000 € seulement sont du chiffre d’affaires. Un cabinet qui compterait les fonds de tiers dans ses recettes déclarerait 130 000 € et paierait de l’impôt sur 30 000 € qui ne lui appartiennent pas.
Peut-on tenir sa comptabilité d’avocat seul ?
Oui : aucun texte relevé n’impose un expert-comptable à un avocat. Un cabinet individuel avec peu d’opérations peut tenir son livre-journal dans un logiciel ou un tableur. La déclaration 2035, la TVA et le choix de la structure demandent plus de méthode, et le bâtonnier peut en demander la présentation.
Pour connaître la déclaration, les tableaux et la date limite qui vous concernent, l’outil ci-dessous reprend votre forme, votre impôt, votre activité (libérale, BNC) et votre chiffre d’affaires.
Un logiciel comptable pour avocat accélère la saisie, mais ne remplit pas la 2035 à votre place. Pepit, cabinet d’expertise comptable en ligne, peut tenir la comptabilité d’un cabinet d’avocat, sur devis, avec une équipe habituée aux professions libérales.
Questions fréquentes sur la comptabilité d’un avocat
Les réponses courtes aux questions qui reviennent le plus souvent sur la comptabilité d’un avocat.
Quelles sont les obligations comptables d’un avocat ?
Un avocat enregistre chaque opération dans des documents comptables, présentés au bâtonnier sur demande. Fiscalement, il tient un livre des recettes au micro-BNC, ou un livre-journal et un registre des immobilisations en déclaration contrôlée.
Un avocat peut-il être en micro-BNC ?
Oui, tant que ses recettes hors taxes restent sous 83 600 €, avec un abattement forfaitaire de 34 %. Au-dessus du plafond deux années de suite, il passe en déclaration contrôlée.
Les fonds CARPA sont-ils du chiffre d’affaires ?
Non. Les fonds reçus pour un client sont des fonds de tiers : ils transitent par un sous-compte CARPA et n’entrent pas dans le compte de résultat. Seule la part qui rémunère l’avocat devient une recette, soumise à la TVA.
Un avocat est-il soumis à la TVA ?
Oui, sauf s’il bénéficie de la franchise en base, dont les seuils sont de 50 000 € et 55 000 € pour son activité réglementée. Au-dessus, il facture la TVA sur ses honoraires.
Quand déposer la déclaration 2035 ?
Au plus tard le deuxième jour ouvré suivant le 1er mai, avec 15 jours de plus en télédéclaration. La déclaration est obligatoirement télétransmise.
Quand payer les cotisations à la CNBF ?
La caisse envoie un appel unique début avril, à régler au 30 avril. Quand la moitié au moins est payée à cette date, le solde peut l’être au 30 octobre.
Sources
- Légifrance : décret n° 91-1197 du 27 novembre 1991, règlements pécuniaires et comptabilité (articles 229 à 242)
- BOFiP : BNC, déclaration contrôlée, obligations déclaratives (BOI-BNC-DECLA-10-30)
- BOFiP : BNC, déclaration contrôlée, obligations comptables (BOI-BNC-DECLA-10-20)
- BOFiP : TVA, base d'imposition, professions libérales (BOI-TVA-BASE-10-20-40-30)
- BOFiP : BNC, associations d'avocats, régime fiscal (BOI-BNC-SECT-70-50-10)
- BOFiP : seuils des régimes d'imposition BIC, BNC (BOI-BAREME-000044)
- Service-Public Entreprendre : régime fiscal de la micro-entreprise
- Service-Public Entreprendre : franchise en base de TVA
- Service-Public Entreprendre : SELAS, SELARL et SEL, régime fiscal et comptabilité
- impots.gouv.fr : taux de TVA et mention de facture en franchise