L’essentiel
- Liberté : vous pouvez changer de comptable sans avoir à justifier votre choix.
- Préavis : la lettre de mission fixe le délai, souvent trois mois avant la clôture de l’exercice.
- Clôture au 31 décembre : sans courrier reçu au 30 septembre, le contrat est en principe reconduit pour un an.
- Passation : le nouveau cabinet prévient l’ancien, et le dossier passe de l’un à l’autre avec votre accord.
- Dossier : récupérez le FEC, les comptes annuels et les liasses fiscales des exercices passés.
Peut-on changer de comptable à tout moment ?
Oui. Une mission d’expertise comptable est un contrat comme un autre : vous pouvez y mettre fin sans avoir à motiver votre départ. Pour l’exercice 2027, tout se joue sur la date de clôture et le préavis de votre contrat : pour être suivi par un nouveau cabinet dès le 1er janvier 2027 avec une clôture au 31 décembre, la date limite habituelle est déjà passée ; avec une clôture au 31 mars, il reste jusqu’au 31 décembre 2026 pour changer au 1er avril 2027. Pour changer de comptable sans frais, il faut en revanche respecter le contrat qui vous lie au cabinet : la lettre de mission. Le code de déontologie des experts-comptables impose ce contrat écrit (article 151 du décret n° 2012-432), et c’est ce contrat qui fixe la durée de la mission et les conditions pour y mettre fin.
Dans la pratique, beaucoup de lettres de mission reprennent la même mécanique, issue du modèle diffusé par l’Ordre :
- une mission conclue pour un exercice comptable, renouvelée chaque année par tacite reconduction ;
- une dénonciation possible par lettre recommandée avec accusé de réception, au plus tard trois mois avant la date de clôture de l’exercice ;
- une interruption de la mission en cours possible, mais encadrée : délai à respecter, honoraires des travaux déjà faits et, selon le contrat, une indemnité.
Le délai se compte donc à partir de la date de clôture, pas de la date anniversaire de la signature. C’est l’erreur la plus courante : un dirigeant qui a signé en mars pense avoir jusqu’à décembre, alors que sa date limite tombe le 30 septembre.
Pour connaître votre propre date limite, indiquez votre date de clôture et votre préavis : l’outil donne le scénario qui s’applique, le calendrier de la passation et votre lettre pré-remplie, prête à imprimer.
Les chiffres
Chiffres relevés en octobre 2026 · Sources : INPI / BCE, ratios financiers
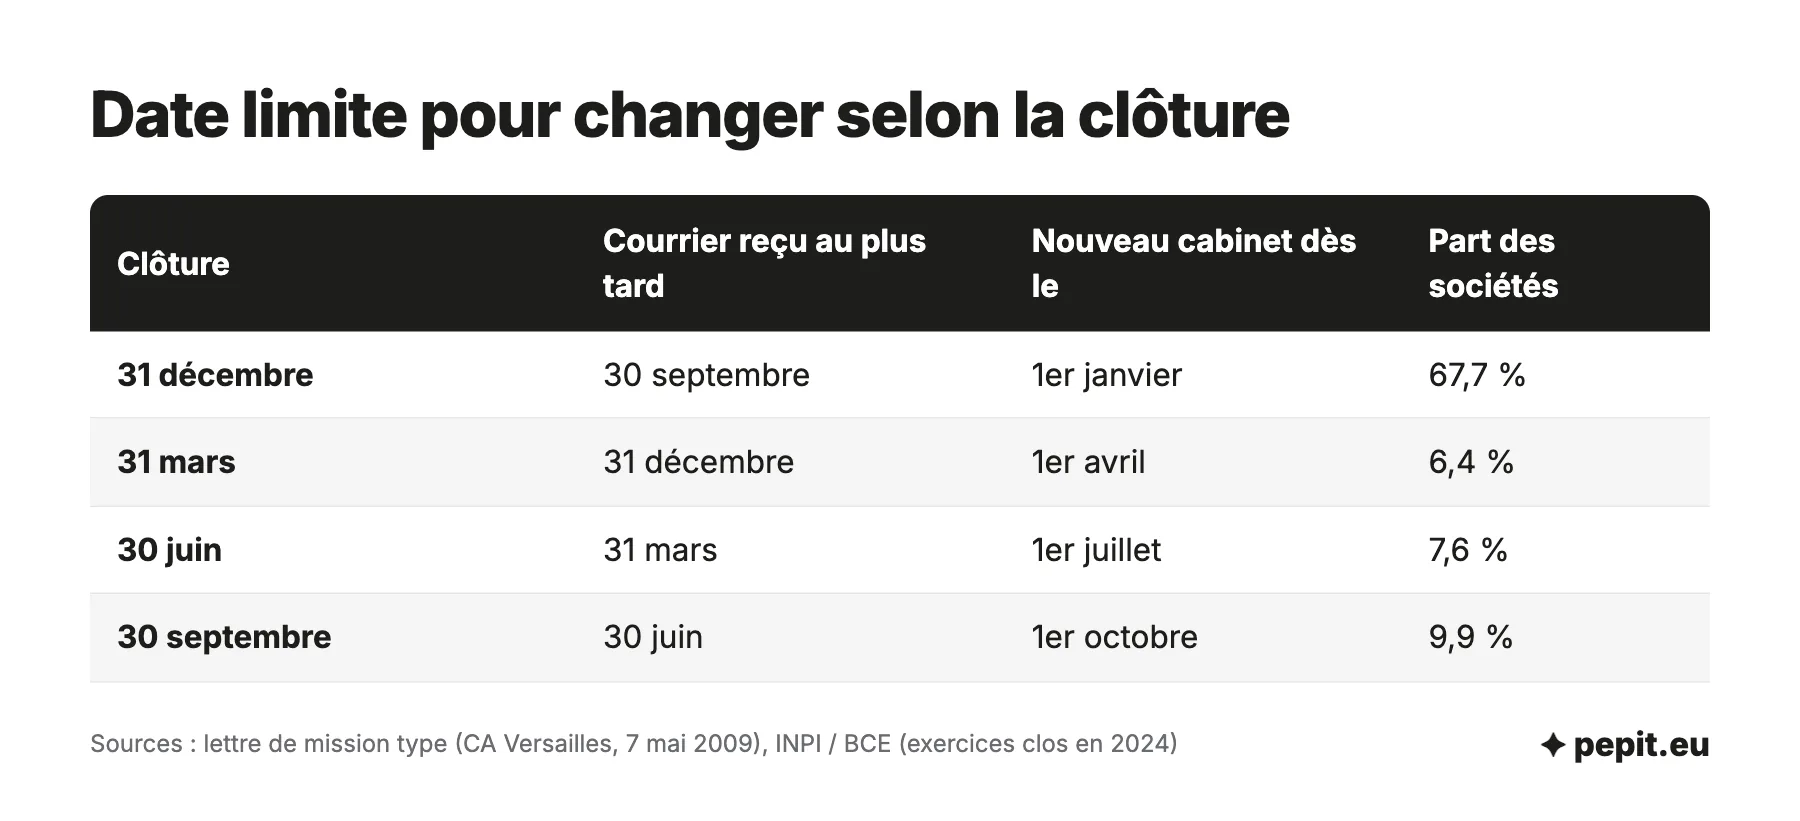
Parmi les sociétés qui ont déposé leurs comptes pour un exercice clos en 2024, 67,7 % clôturent au 31 décembre, 9,9 % au 30 septembre, 7,6 % au 30 juin et 6,4 % au 31 mars : au total, 91,6 % des sociétés clôturent en fin de trimestre civil. Pour plus de deux entreprises sur trois, la date à retenir chaque année est donc le 30 septembre.
| Date de clôture | Courrier reçu au plus tard le (préavis de 3 mois) | Le nouveau cabinet reprend le | Part des sociétés |
|---|---|---|---|
| 31 décembre | 30 septembre | 1er janvier | 67,7 % |
| 31 mars | 31 décembre | 1er avril | 6,4 % |
| 30 juin | 31 mars | 1er juillet | 7,6 % |
| 30 septembre | 30 juin | 1er octobre | 9,9 % |
Votre exercice se clôture le 31 décembre : que pouvez-vous encore faire ?
Si votre lettre de mission prévoit un préavis de trois mois et que votre courrier n’est pas parti avant le 30 septembre, la sortie au 31 décembre n’est plus acquise. Le contrat est alors en principe reconduit pour l’exercice suivant, celui qui se clôt douze mois plus tard.
La cour d’appel de Versailles en donne un exemple, le 7 mai 2009 (n° 07/07230). Une société clôturant au 31 décembre avait dénoncé sa lettre de mission le 5 janvier, après la date limite du 30 septembre. La mission a été jugée reconduite pour l’année et la société a été condamnée à payer 55 164,30 € au cabinet. La clause en cause reprenait la lettre type de l’Ordre : « trois mois avant la date de clôture de l’exercice ».
Une fois la date limite passée, trois voies restent ouvertes :
- négocier une sortie amiable pour partir à la clôture qui vient ;
- interrompre la mission en cours, dans les conditions du contrat ;
- préparer une dénonciation dans les temps pour l’exercice suivant.
Négocier une sortie à l’amiable
Rien n’empêche votre cabinet d’accepter un départ au 31 décembre même si le préavis est dépassé. C’est souvent la voie la plus simple : écrivez tôt, proposez que le cabinet termine les comptes de l’exercice en cours, comme prévu, et demandez une fin de mission à cette date. Le cabinet garde le travail qu’il avait prévu de faire, et le nouveau prend le relais au 1er janvier. Faites acter l’accord par écrit, avec la date de fin et la liste des travaux qui restent à la charge de chacun.
Interrompre la mission en cours
Le modèle de lettre de mission permet aussi au client d’interrompre une mission en cours, en prévenant le cabinet un mois avant la date de cessation dans la version citée par la cour d’appel de Versailles. Vérifiez votre propre clause : le délai peut différer, et le contrat peut prévoir une indemnité de rupture en plus des honoraires des travaux déjà réalisés. Faites le calcul avant d’envoyer quoi que ce soit.
Exemple chiffré
Simulation, chiffres fictifs : une SASU clôture au 31 décembre et paie 250 € HT par mois à son cabinet, soit 3 000 € HT par an. Sa lettre de mission prévoit un préavis de trois mois avant la clôture. Elle envoie sa dénonciation le 15 octobre 2026.
- Date limite : 30 septembre 2026. Le courrier arrive trop tard, la mission est en principe reconduite pour l’exercice clos le 31 décembre 2027.
- Si elle part au 1er janvier 2027 sans accord, le cabinet peut réclamer l’indemnité prévue au contrat. Dans l’affaire jugée à Versailles, elle a couvert les honoraires de l’année reconduite : ici, jusqu’à 3 000 € HT.
- Avec un accord amiable obtenu en novembre, elle paie les comptes 2026 comme prévu et ne doit rien de plus.
- Sans accord, si elle attend une dénonciation avant le 30 septembre 2027, elle change au 1er janvier 2028 sans indemnité.
Lecture : quelques semaines de retard peuvent coûter une année d’honoraires. L’accord amiable vaut presque toujours la peine d’être tenté avant toute rupture.
Préparer la sortie pour l’exercice suivant
Si aucun accord n’est possible, notez dès maintenant la prochaine date limite : le 30 septembre 2027 pour une clôture au 31 décembre et un préavis de trois mois. Envoyez votre courrier début septembre au plus tard, pour qu’il arrive avant la date. Vous changerez alors au 1er janvier 2028, avec un nouveau cabinet choisi sans urgence.
Attention
Pour une clôture au 31 mars 2027, la date limite tombe le 31 décembre 2026 avec un préavis de trois mois. Si c’est votre cas, il ne vous reste que quelques semaines pour changer de comptable dès l’exercice qui s’ouvre le 1er avril 2027.
Comment changer de comptable, étape par étape ?
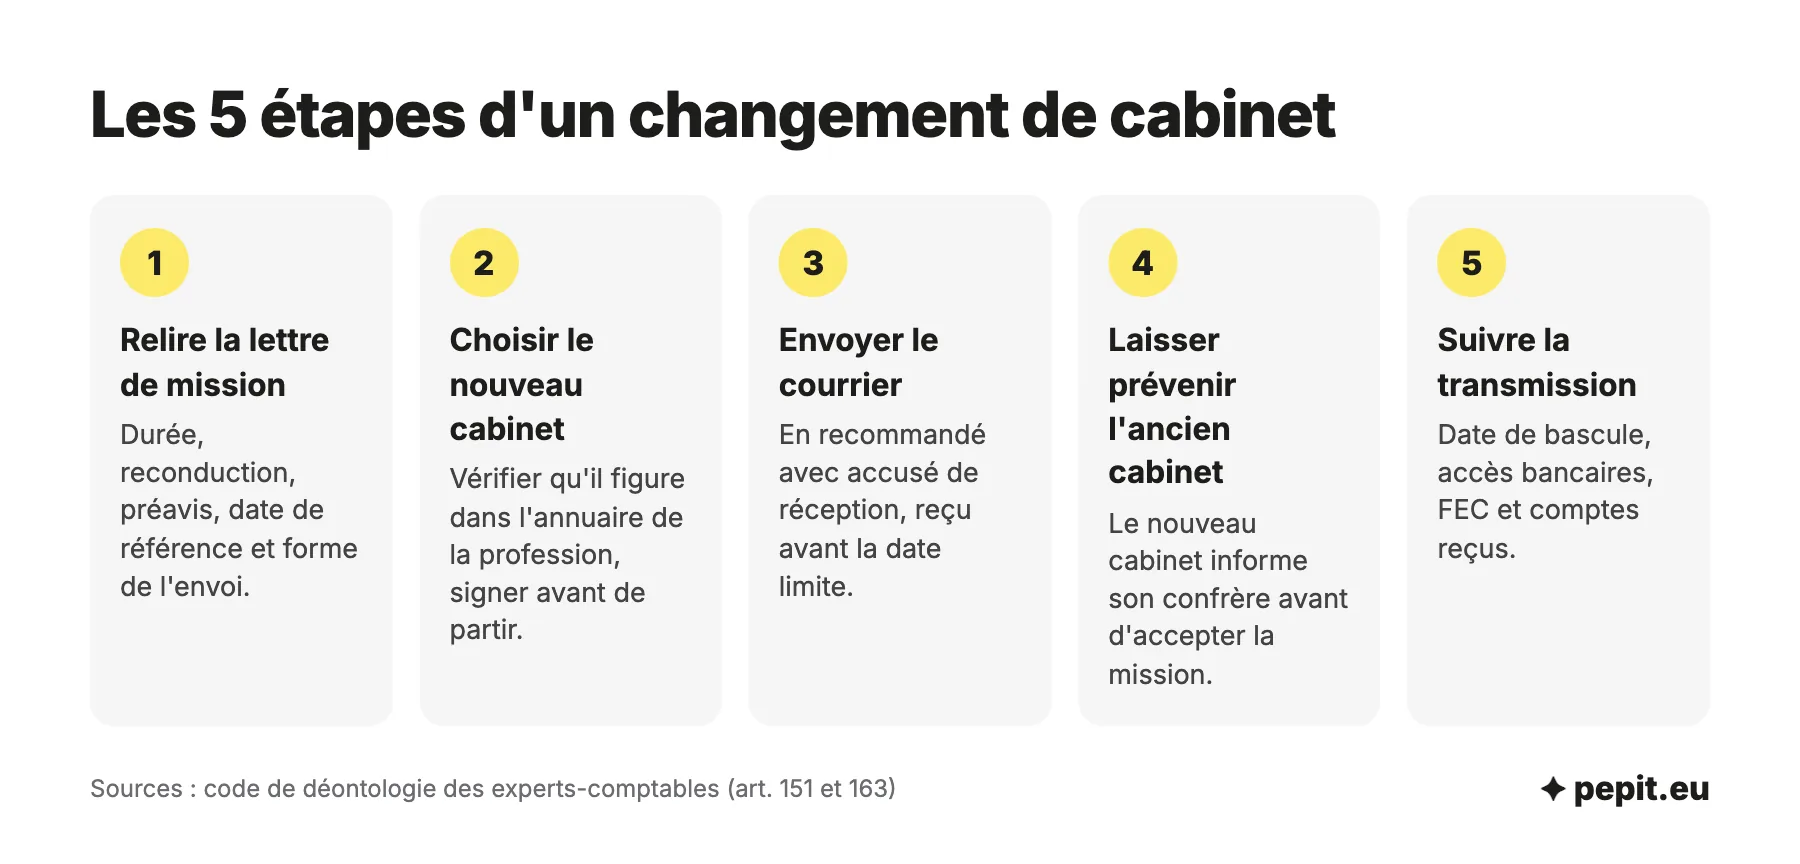
Un changement bien préparé se fait sans trou dans votre comptabilité. Voici l’ordre à suivre :
- relire la lettre de mission actuelle ;
- choisir le nouveau cabinet avant de partir ;
- envoyer le courrier de fin de mission ;
- laisser le nouveau cabinet prévenir l’ancien ;
- suivre la transmission du dossier jusqu’au bout.
Relire votre lettre de mission
Cherchez cinq éléments, en général dans les conditions générales : la durée de la mission, la reconduction tacite, le délai de préavis, la date à partir de laquelle il se compte et la forme de l’envoi (recommandé, recommandé électronique, courriel). Repérez aussi une éventuelle clause d’indemnité en cas de départ en cours d’exercice. Si vous ne retrouvez pas votre lettre de mission, demandez-en une copie au cabinet : il doit en avoir signé une avec vous.
Choisir le nouveau cabinet avant de résilier
Signez avec le nouveau cabinet avant ou en même temps que votre courrier de départ, pour ne pas vous retrouver sans comptable au moment d’une échéance. Vérifiez qu’il figure dans l’annuaire des experts-comptables tenu par la profession : la tenue et la présentation habituelles des comptes d’une entreprise relèvent des experts-comptables, et les exercer sans être inscrit est un délit (articles 2 et 20 de l’ordonnance du 19 septembre 1945). Comparez ce que comprend chaque lettre de mission plutôt que le seul prix mensuel : bilan, liasse, déclarations de TVA, paie, juridique annuel.
Certains cabinets fonctionnent sans engagement, comme Swapn ou L-Expert-Comptable.com.
Envoyer le courrier de fin de mission
Le courrier indique votre décision de ne pas renouveler la mission, la date de fin et votre accord pour la transmission du dossier au cabinet suivant. Le recommandé avec accusé de réception reste le plus sûr, même quand le contrat ne l’exige pas : il prouve la date d’envoi et celle de réception, l’une ou l’autre selon ce que prévoit votre clause. La lettre générée par l’outil en haut de l’article reprend ces mentions et s’adapte à votre situation : non-renouvellement dans les temps, ou demande de fin anticipée si le préavis est dépassé.
Laisser le nouveau cabinet prévenir l’ancien
C’est une obligation déontologique du nouveau cabinet, pas la vôtre. L’article 163 du code de déontologie prévoit qu’il ne peut accepter la mission « qu’après en avoir informé » son confrère. Il doit aussi chercher à obtenir la preuve du paiement des honoraires de son prédécesseur avant d’entrer en fonctions. De son côté, l’ancien cabinet « favorise, avec l’accord du client », la transmission du dossier.
Suivre la transmission du dossier
Fixez avec les deux cabinets une date de bascule : celle à partir de laquelle le nouveau saisit vos opérations. Donnez-lui les accès à vos banques et à votre outil de facturation, et vérifiez, une fois le dernier bilan déposé, qu’il a reçu le dossier complet. Gardez vous-même une copie des fichiers : la conservation des documents reste votre responsabilité.
Quels documents récupérer auprès de votre ancien comptable ?
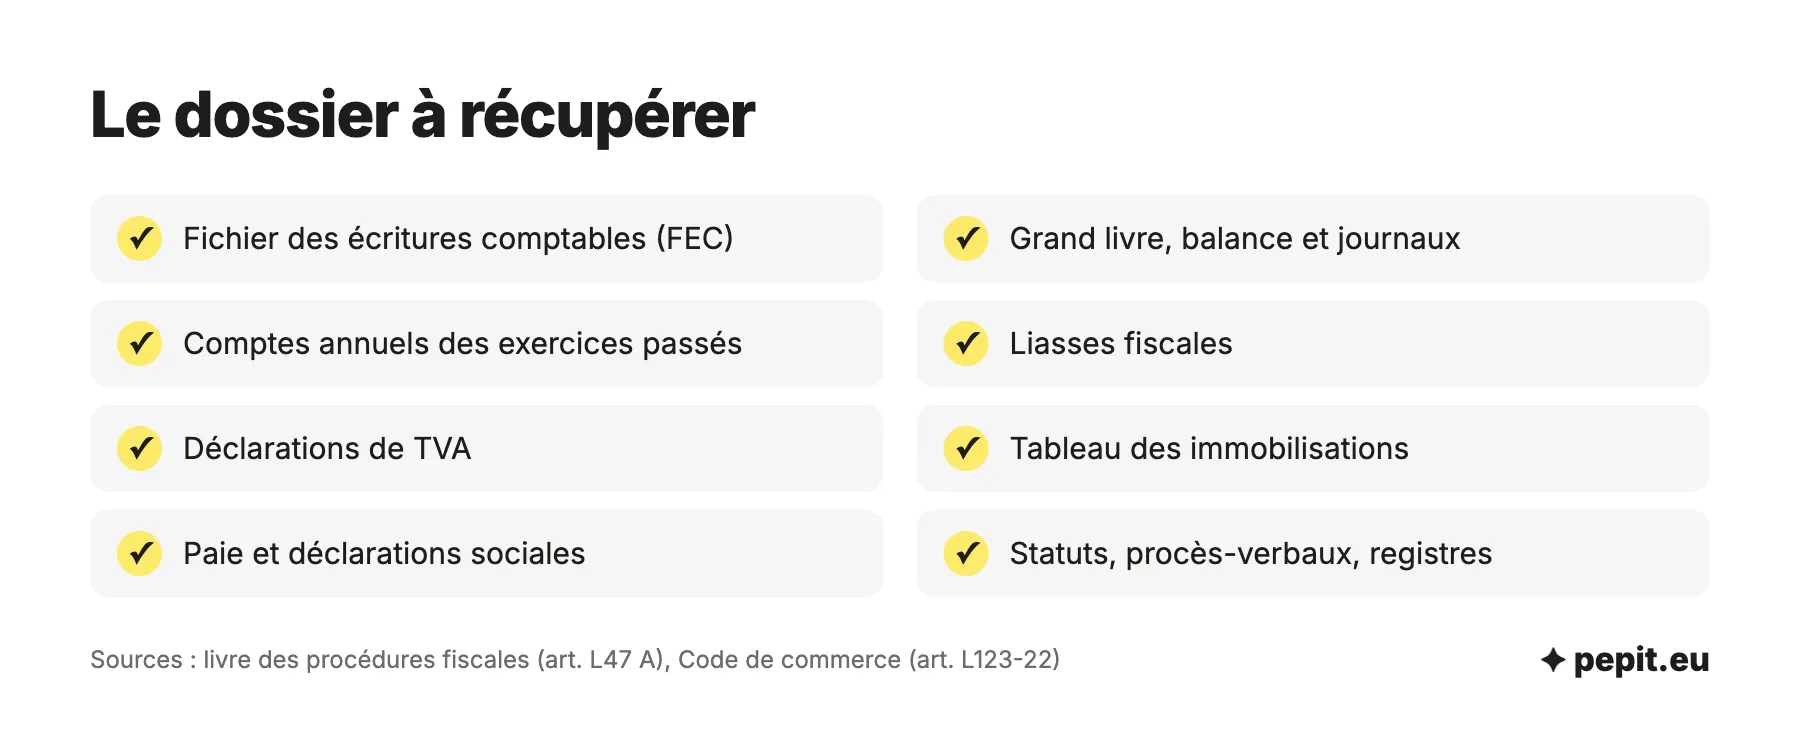
Le nouveau cabinet a besoin de l’historique pour reprendre vos soldes et vos immobilisations sans repartir de zéro. Le document central est le fichier des écritures comptables (FEC) : c’est lui que l’administration demande en cas de contrôle (article L47 A du livre des procédures fiscales). Demandez en même temps :
- le grand livre, la balance et les journaux du dernier exercice ;
- les comptes annuels et les liasses fiscales des exercices passés ;
- les déclarations de TVA et le tableau des immobilisations et des amortissements ;
- les bulletins de paie et les déclarations sociales, si le cabinet faisait la paie ;
- le dossier juridique : statuts, procès-verbaux d’assemblée, registres.
Les durées de conservation donnent la mesure de l’enjeu : dix ans pour les livres et les pièces comptables (article L123-22 du Code de commerce), six ans pour les documents utiles à un contrôle fiscal (article L102 B du livre des procédures fiscales). Un dossier incomplet aujourd’hui peut vous gêner lors d’un contrôle dans cinq ans.
L’avis de l’expert-comptable
Demandez le FEC et les comptes du dernier exercice par écrit, avec une date, dès que l’ancien cabinet a déposé la liasse. Un dossier repris sans le FEC oblige à ressaisir les soldes à la main, et c’est là que les écarts apparaissent au bilan suivant.
Honoraires impayés : l’ancien cabinet peut-il garder vos documents ?
Il faut distinguer deux choses. Les pièces que vous avez remises au cabinet (factures, relevés, contrats) vous appartiennent : l’Ordre les analyse comme un dépôt, qui doit être rendu dès que vous le réclamez (article 1944 du Code civil). En revanche, le cabinet peut, sous conditions, retenir les travaux qu’il a réalisés (bilan, comptes annuels) tant que ses honoraires ne sont pas payés.
Cette rétention reste encadrée :
- elle ne vise que des honoraires réellement dus au titre de la mission ;
- le cabinet doit informer le président du conseil régional de l’Ordre avant de l’envisager (article 168 du code de déontologie) ;
- en cas de désaccord sur le montant, le nouveau cabinet vous suggère par écrit la conciliation ou l’arbitrage de l’Ordre.
Des honoraires en litige ne vous empêchent donc pas de changer : ils déclenchent une procédure. Si votre ancien cabinet bloque la transmission, saisissez le conseil régional de l’Ordre de votre région, qui peut organiser une conciliation. Le plus simple reste de régler les factures dues avant votre départ, et de contester par écrit celles qui ne correspondent à aucun travail.
Facture électronique et TVA : les réformes à intégrer dans votre choix
Deux réformes rendent l’année 2027 propice à un point complet sur votre accompagnement comptable, même si vous ne changez pas de cabinet.
- La TVA au régime simplifié disparaît au 1er janvier 2027 (article 38 de la loi de finances pour 2025). Les entreprises concernées passent au réel normal, avec des déclarations mensuelles ou trimestrielles au lieu de la déclaration annuelle CA12 (la dernière, pour l’année 2026, reste à déposer en 2027).
- La facture électronique devient obligatoire à l’émission au 1er septembre 2027 pour les PME et les micro-entreprises, via une plateforme agréée. Depuis le 1er septembre 2026, toutes les entreprises doivent déjà pouvoir en recevoir.
Ces changements augmentent le nombre de déclarations et modifient la façon dont les factures arrivent en comptabilité. Vérifiez que votre lettre de mission actuelle couvre bien les déclarations de TVA à un rythme plus fréquent, et demandez à votre cabinet, ou à celui que vous envisagez, quelle plateforme il relie à votre comptabilité. Pour un changement vers Pepit, joignez votre lettre de mission actuelle à votre demande de devis : le calendrier de reprise se cale sur votre préavis.
Quand est-il temps de changer de comptable ?
Un changement de cabinet ne suppose aucune faute de votre comptable actuel. Il se justifie surtout quand l’accompagnement ne suit plus votre entreprise. Les signaux les plus fréquents :
- des délais de réponse qui s’allongent, surtout avant une échéance de TVA ou le bilan ;
- une lettre de mission jamais revue alors que votre activité a changé : passage en société, premiers salariés, nouvelle activité ;
- des honoraires qui augmentent sans que vous sachiez ce qu’ils couvrent ;
- aucun conseil avant les décisions qui comptent : rémunération du dirigeant, investissement, choix du régime ;
- des outils qui ne suivent pas la facture électronique ni le passage à des déclarations de TVA plus fréquentes.
Avant de partir, demandez un rendez-vous pour revoir la lettre de mission : un cabinet peut adapter son offre. Si rien ne change, notez votre prochaine date limite dans votre agenda dès maintenant.
Questions fréquentes sur le changement d’expert-comptable
Les questions qui reviennent le plus souvent avant un changement de cabinet, avec des réponses courtes.
Puis-je changer de comptable quand je veux ?
Oui, vous êtes libre de partir sans motif. Pour le faire sans frais, respectez le préavis de votre lettre de mission, le plus souvent trois mois avant la clôture. En dehors de ce cadre, un départ reste possible par accord amiable ou en interrompant la mission en cours, avec les honoraires et l’éventuelle indemnité prévus au contrat.
Quel est le préavis pour changer de comptable ?
Aucun texte ne fixe de préavis légal : c’est la lettre de mission qui le prévoit. La clause la plus répandue demande une dénonciation trois mois avant la date de clôture de l’exercice, soit le 30 septembre pour une clôture au 31 décembre. Votre contrat peut prévoir un autre délai.
Comment se séparer de son comptable sans conflit ?
Choisissez d’abord votre nouveau cabinet, puis envoyez un courrier sobre, sans reproche, qui fixe la date de fin et autorise la transmission du dossier. Proposez que votre cabinet termine les comptes de l’exercice en cours. Le nouveau cabinet se charge ensuite de prévenir son confrère, comme le prévoit la déontologie.
Mon nouveau comptable peut-il faire le bilan de l’exercice en cours ?
Oui, si votre ancien cabinet accepte une fin de mission avant la clôture, ou si vous interrompez la mission dans les conditions du contrat. Le nouveau cabinet reprend alors les écritures déjà passées. Sinon, c’est votre cabinet actuel qui établit les comptes de l’exercice, et le nouveau commence avec l’exercice suivant.
Combien coûte un changement de comptable ?
Si le préavis est respecté et que votre contrat ne prévoit pas de frais de sortie, le changement lui-même coûte 0 €. Les honoraires des experts-comptables sont libres (article 158 du code de déontologie) : le nouveau cabinet vous remet un devis, et une reprise de dossier en cours d’exercice peut être facturée en plus. Les postes qui font varier le prix d’un bilan comptable se retrouvent dans ce devis.
Sources
- Légifrance : code de déontologie des experts-comptables, article 163 (remplacement d'un confrère)
- Légifrance : décret n° 2012-432, article 151 (contrat écrit avec chaque client)
- Légifrance : code de déontologie, article 168 (litige et rétention des travaux)
- Légifrance : cour d'appel de Versailles, 7 mai 2009, n° 07/07230 (préavis de trois mois avant la clôture)
- Légifrance : Code civil, article 1944 (restitution du dépôt dès la demande)
- Légifrance : ordonnance n° 45-2138, article 20 (exercice illégal)
- Légifrance : livre des procédures fiscales, article L47 A (FEC)
- Légifrance : Code de commerce, article L123-22 (conservation dix ans)
- Légifrance : livre des procédures fiscales, article L102 B (conservation six ans)
- economie.gouv.fr : facturation électronique, calendrier
- impots.gouv.fr : le régime simplifié d'imposition à la TVA est supprimé à compter du 1er janvier 2027
- data.economie.gouv.fr : ratios financiers BCE / INPI (dates de clôture des comptes déposés)